


1. Relation à savoir reconstruire.
Δd ≈ (r − g) × d − solde primaireSi le taux d’intérêt réel dépasse durablement la croissance réelle, stabiliser le ratio de dette exige en général un solde primaire plus favorable.
Niveau avancé
Comprendre la dynamique dette/PIB, le , le coût du financement et les tests de résistance sans réduire la soutenabilité à un seuil magique.
Pour aborder « Soutenabilite dette publique » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : La soutenabilité d’une dette dépend du taux d’intérêt, de la croissance, du solde primaire et de la . Un ratio élevé n’implique donc pas à lui seul une crise immédiate ; la dynamique et le calendrier de refinancement comptent.
Δd ≈ [(r − g) ÷ (1 + g)] × d − pb
Lecture à voix haute : « delta d, variation du ratio de dette, est approximativement égal à r moins g, divisé par un plus g, multiplié par le ratio de dette d, moins le solde primaire pb »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
Δd | variation du ratio dette/PIB | points de PIB |
r | taux d’intérêt effectif nominal moyen | % en décimal |
g | croissance nominale du PIB | % en décimal |
d | ratio dette/PIB initial | ratio ou % du PIB cohérent avec le calcul |
pb | solde primaire, positif pour un excédent | part du PIB |
Calcul guidé, sans saut :
Interprétation et limite : Ajustements stock-flux, structure de maturité, inflation surprise, dette en devises, actifs publics et croissance endogène à la politique budgétaire doivent être examinés séparément.
Une dette publique est soutenable lorsqu’un État peut honorer ses obligations présentes et futures sans correction irréaliste, défaut ou aide exceptionnelle. Le niveau de dette compte, mais il ne suffit pas : la , le taux moyen, la croissance, le solde primaire, la base d’investisseurs et les besoins de refinancement modifient fortement le risque.
Le raisonnement central porte sur une trajectoire. Si le coût effectif de la dette dépasse durablement la croissance nominale de l’économie, stabiliser le ratio dette/PIB exige en général un solde primaire plus favorable. À l’inverse, une croissance nominale supérieure au coût moyen peut alléger la dynamique, sans rendre pour autant tout déficit inoffensif.
Le solde primaire est le solde public avant paiement des intérêts. Il sépare ce que les politiques courantes prélèvent et dépensent de la charge liée au stock de dette hérité.
Le besoin de financement brut additionne le déficit à financer et les titres arrivant à échéance qu’il faut rembourser ou refinancer. Deux pays ayant le même ratio de dette peuvent donc avoir des vulnérabilités différentes si leurs échéanciers ne se ressemblent pas.
Le taux d’intérêt effectif n’est pas le taux d’une émission du jour : il résulte du coût moyen du stock, donc du renouvellement progressif des anciennes dettes par de nouvelles émissions.
Partons d’un ratio de dette de 110 % du PIB. Si le taux d’intérêt effectif est de 3 % et la croissance nominale de 4 %, la composante dite est favorable : le dénominateur PIB croît un peu plus vite que la dette héritée, avant prise en compte du solde primaire.
Si, au contraire, le monte vers 5 % alors que la croissance nominale ralentit à 2 %, l’écart devient défavorable. Le même déficit primaire produit une hausse plus rapide du ratio et le refinancement devient plus coûteux au fur et à mesure que les titres arrivent à échéance.
Une analyse sérieuse ajoute ensuite les chocs : récession, inflation différente du scénario central, hausse des taux, garanties appelées, recapitalisation d’une entreprise publique ou variation du taux de change lorsque la dette en devise est importante. Le stress test ne dit pas que le choc se produira ; il mesure la robustesse de la trajectoire s’il se produit.
Enfin, il faut distinguer soutenabilité et . Un État peut avoir une trajectoire de long terme gérable mais rencontrer une tension de marché à court terme si ses besoins de refinancement sont très concentrés. Inversement, un financement temporairement facile ne prouve pas que la trajectoire budgétaire à vingt ans est soutenable.
Supposons un ratio dette/PIB initial de 100 %, un taux d’intérêt effectif de 4 %, une croissance nominale de 3 % et un déficit primaire de 1 % du PIB. Une approximation de la dynamique attribue environ +1 point à l’écart taux-croissance appliqué au stock, puis +1 point au déficit primaire : le ratio tend donc vers 102 % avant ajustements de valorisation et autres flux.
Si le même pays dégage au contraire un excédent primaire de 1 % du PIB, l’effet du solde primaire compense approximativement l’écart taux-croissance dans cet exemple. Ce calcul est pédagogique : en pratique, les équations complètes traitent les conventions de signe, l’inflation, les flux stock-flux et la composition de la dette.
Au niveau débutant, retenez qu’une dette est un stock et que les intérêts ainsi que le déficit sont des flux. Une dette élevée n’explose pas automatiquement ; sa trajectoire dépend du coût du financement, de la croissance et du budget primaire.
Au niveau intermédiaire, ajoutez le calendrier des échéances, le besoin de financement brut et le fait que la hausse des taux ne se transmet au coût moyen que progressivement lorsque la dette est surtout à taux fixe.
Au niveau avancé, travaillez avec scénarios probabilisés, élasticités budgétaires, passifs conditionnels, composition par maturité et détenteurs, puis confrontez la trajectoire à des stress tests. L’analyse de soutenabilité est un cadre de risque, pas une frontière mécanique.
La croissance et les taux ne sont pas indépendants de la politique budgétaire : un ajustement trop brutal peut réduire l’activité et modifier le dénominateur du ratio.
L’inflation peut réduire la valeur réelle d’une dette nominale mais accroître rapidement les taux de refinancement, les dépenses indexées et les tensions distributives. Elle n’est donc pas une stratégie gratuite d’effacement.
Les actifs publics, les garanties et les engagements futurs compliquent la comparaison d’un simple ratio de dette brute. Une analyse complète doit préciser le périmètre institutionnel et les passifs conditionnels.
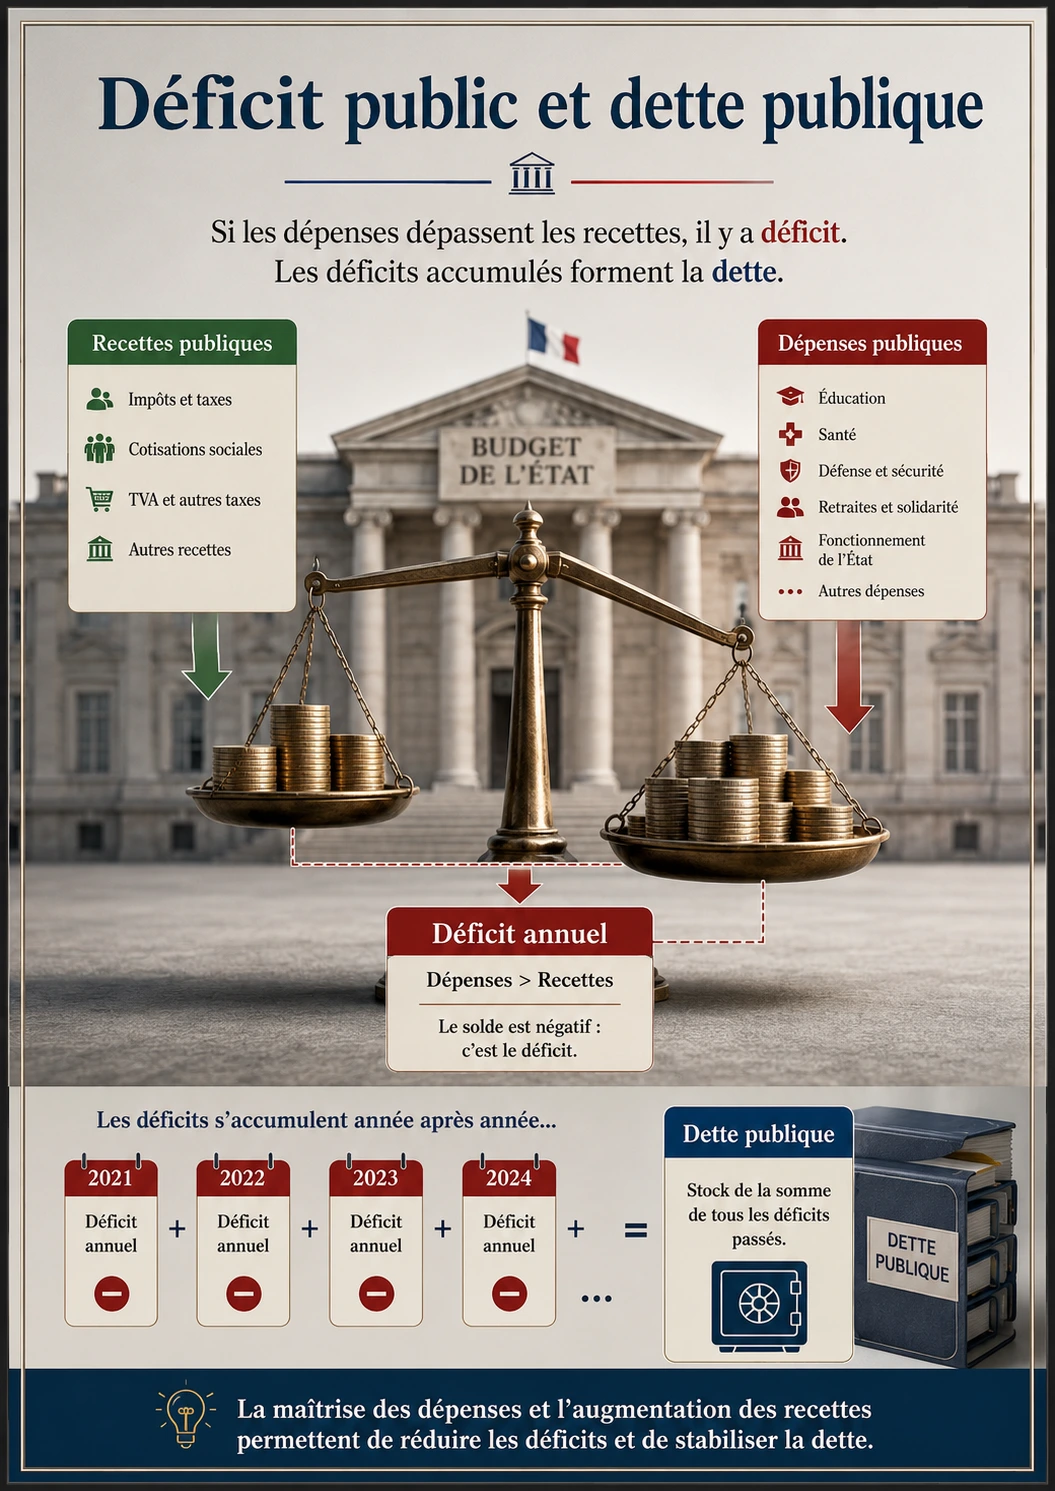
Une dette publique est un stock ; le déficit est un flux. Pour comprendre la soutenabilité, il faut suivre la manière dont intérêts, croissance nominale et solde primaire modifient le ratio dette/PIB au fil du temps.
Deux pays ayant 100 % de dette/PIB peuvent connaître des trajectoires opposées si leurs taux d’intérêt, croissance, maturité de dette ou soldes primaires diffèrent. Le ratio initial n’est donc qu’un état de départ.
Δd ≈ [(r − g) ÷ (1 + g)] × d − pb
Lecture à voix haute. « delta d, variation du ratio de dette, est approximativement égal à r moins g, divisé par un plus g, multiplié par le ratio de dette d, moins le solde primaire pb ».
| Symbole | Ce qu’il représente | Unité ou convention |
|---|---|---|
Δd | variation du ratio dette/PIB | points de PIB |
r | taux d’intérêt effectif nominal moyen | % en décimal |
g | croissance nominale du PIB | % en décimal |
d | ratio dette/PIB initial | ratio ou % du PIB cohérent avec le calcul |
pb | solde primaire, positif pour un excédent | part du PIB |
Contrôle rapide. Si r > g et qu’il n’existe aucun excédent primaire, la dynamique pousse généralement le ratio vers le haut dans ce simplifié.
Limite à connaître. Ajustements stock-flux, structure de maturité, inflation surprise, dette en devises, actifs publics et croissance endogène à la politique budgétaire doivent être examinés séparément.
Toute projection sérieuse doit afficher scénario central, hypothèses de r et g, solde primaire, refinancement, ajustements stock-flux et tests de . Une seule trajectoire à dix ans masque l’incertitude.
La dynamique exacte se traite en niveaux nominaux et stocks par échéance. La formule simplifiée est un outil de diagnostic ; elle doit être complétée par stress de taux, croissance, inflation, change et passifs contingents.
Correction raisonnée. La correction est complète si vous annoncez la convention de signe du solde primaire, exprimez r, g, d et s dans une convention cohérente, calculez l'effet boule de neige étape par étape, puis testez séparément la sensibilité à chaque paramètre.
Correction : 100 ÷ 100 × 100 = 100 %.
Correction : Il baisse, car le dénominateur augmente alors que le stock nominal de dette ne change pas.
Correction : [(0,04−0,03)÷1,03]×100 ≈ 0,97 point de hausse.
Correction : Parce que seule la fraction refinancée adopte immédiatement les nouveaux taux ; le coût moyen du stock se réajuste progressivement.
Correction : Non. Il faut examiner croissance réelle, taux nominaux, charge d’intérêts, des dépenses, refinancement et crédibilité de la trajectoire.
1. Situation.
Construisez trois scénarios à dix ans : central, taux +2 points, croissance nominale −2 points. Gardez le même solde primaire au départ, puis observez la sensibilité du ratio. L’objectif n’est pas de prédire mais de voir quel domine la dynamique.
Ajoutez ensuite une règle de prudence : ne modifiez qu’une hypothèse à la fois, puis combinez les chocs. Vous distinguerez ainsi la sensibilité propre de chaque de l’effet d’un scénario adverse cumulé.
2. Calcul guidé.
Dans une approximation pédagogique, la variation du ratio de dette peut être lue comme (r − g) × d − solde primaire. Avec d = 100 % du PIB, r = 4 %, g = 2 % et un excédent primaire de 1 % du PIB : (0,04 − 0,02) × 100 − 1 = +1 point de PIB. Le ratio augmente encore malgré l’excédent primaire.
3. Exercice autonome.
Avec une dette de 90 % du PIB, un taux d’intérêt moyen de 3 %, une croissance nominale de 2 % et un excédent primaire de 1,5 % du PIB, calculez la variation approximative du ratio.
(0,03 − 0,02) × 90 − 1,5 = 0,9 − 1,5 = −0,6 point de PIB. Dans cette approximation, le ratio baisse de 0,6 point. Le calcul réel dépend aussi de la structure de maturité, des ajustements stock-flux et de la mesure exacte de r et g.
Mini-évaluation spécifique.
Une dette représente 120 % du PIB. Si le PIB nominal croît de 4 % et que la dette reste nominalement inchangée, que devient approximativement le ratio ?
Le ratio baisse mécaniquement à environ 120 ÷ 1,04 ≈ 115,4 %. Cela n’implique pas que la dette nominale ait diminué.
Le raisonnement isole l’effet d’une croissance de 4 % du dénominateur avec dette nominale inchangée. En pratique, le ratio de dette dépend simultanément du solde primaire, des intérêts, de la croissance nominale et d’éventuels ajustements de stock.
À court terme, une hausse de taux affecte surtout les nouvelles émissions. À moyen terme, elle traverse progressivement le portefeuille. À long terme, elle peut modifier le budget par la charge d’intérêts et donc les marges disponibles pour les autres politiques.
Les effets de second tour passent aussi par la croissance et la confiance : hausse d’impôts, baisse de dépenses, risque politique ou crédibilité peuvent influencer l’investissement, l’ et le coût du financement. C’est pourquoi les scénarios doivent rester explicites.
Mini-dossier : dette 120 % du PIB, taux effectif 3 %, croissance nominale 4 %, déficit primaire 0,5 %. Calculez l’ordre de grandeur de la variation du ratio avec la formule simplifiée, puis recommencez avec taux 5 %.
Correction : scénario 1, l’effet (r−g) est négatif, environ −1,15 point, puis le déficit primaire ajoute 0,5 point : baisse approximative de 0,65 point. Scénario 2 : l’effet devient environ +1,15 point, auquel s’ajoute 0,5 point : hausse d’environ 1,65 point.
Une analyse moderne examine aussi la structure des détenteurs : dette domestique ou externe, banques, assurances, non-résidents et banque centrale n’ont pas les mêmes comportements ni les mêmes canaux de risque.
La distinction dette brute/dette nette exige de regarder les actifs financiers publics. Mais soustraire mécaniquement tous les actifs peut être trompeur : certains sont illiquides, affectés ou indispensables au fonctionnement public.
Enfin, les règles budgétaires doivent être jugées sur leur capacité à rendre la trajectoire crédible tout en laissant fonctionner les stabilisateurs automatiques. Une règle rigide peut être contournée ; une règle trop vague peut ne produire aucune ancre.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Compétences visées. Décomposer la dynamique dette/PIB; calculer le solde primaire stabilisant; tester taux, croissance et stock-flow adjustments.
1. Situation concrète.
Un pays a une dette publique de 110 % du PIB. Le taux d’intérêt effectif moyen est 3,2 %, la croissance nominale 2,5 % et le solde primaire est nul.
2. Exercice.
Avec l’approximation Δd ≈ ((r − g)/(1 + g)) × d − pb, estimez la variation annuelle du ratio de dette. Calculez ensuite le solde primaire nécessaire pour stabiliser la dette dans ce scénario.
3. Calcul ou raisonnement attendu.
Avec r = 3,2 %, g = 2,5 % et d = 110 %, l’effet boule de neige vaut environ (0,007 / 1,025) × 1,10 ≈ 0,75 % du PIB. Un excédent primaire proche de 0,75 % du PIB stabiliserait le ratio, avant ajustements stock-flux et révisions.
4. Pièges fréquents.
Utiliser le d’une émission au lieu du taux effectif moyen; confondre croissance réelle et nominale; oublier le solde primaire; ignorer garanties, privatisations et ajustements stock-flux.
5. Auto-évaluation.
Corrigé expliqué. Parce que le dénominateur du ratio dette/PIB évolue avec la croissance réelle et les prix.
Corrigé expliqué. Lorsque la croissance nominale dépasse durablement le taux d’intérêt effectif, toutes choses égales par ailleurs.
Corrigé expliqué. Non. Le niveau, la maturité, la devise, les détenteurs, les besoins de refinancement et la crédibilité budgétaire restent déterminants.
6. Livrable.
Construisez un tableau 5 ans avec trois scénarios de taux et croissance, le solde primaire stabilisant, les besoins de refinancement et une ligne séparée pour les ajustements stock-flux.
Une dette publique ne s’analyse pas avec un seul ratio. Le passage au niveau décisionnel consiste à articuler taux d’intérêt, croissance nominale, solde primaire, échéancier et besoin de refinancement, puis à tester leur interaction.
La dynamique de dette peut être inversée pour répondre à une question opérationnelle : quel solde primaire stabiliserait le ratio de dette, sous des hypothèses données de taux et de croissance ? À partir de l’approximation Δd ≈ [(r − g)/(1 + g)] × d − pb, stabiliser signifie poser Δd = 0. On obtient alors pb* ≈ [(r − g)/(1 + g)] × d. L’astérisque signifie ici « niveau compatible avec la stabilisation dans ce modèle », non pas « niveau optimal ».
Lecture : On fait évoluer le ratio avec l'écart taux-croissance puis on retranche un excédent primaire (convention de signe explicite).
Source de méthode/formule : équation simplifiée de dynamique du ratio dette/PIB.
Source de données/contexte : FMI — Sovereign Risk and Debt Sustainability Framework pour les pays ayant accès aux marchés.
Données : Dette 80 %, r=4 %, g=2 %, excédent primaire 1 % du PIB. Ratio approximatif ?
Formule : dette/PIBₜ ≈ dette/PIBₜ₋₁ × (1+r)/(1+g) − solde primaire/PIB
Substitution : 80 × 1,04 / 1,02 − 1
Calcul : 1,04 / 1,02 = 1,0196078… ; 80 × 1,0196078 = 81,5686. L'excédent primaire de 1 point de PIB est ensuite retranché : 81,5686 − 1 = 80,5686.
Unité et résultat : environ 80,57 % du PIB
Interprétation : Le ratio augmente légèrement malgré l'excédent primaire, car le taux d'intérêt retenu dépasse le taux de croissance. La convention est ici : excédent primaire positif = terme retranché.
Piège à éviter : Oublier d'annoncer la convention de signe du solde primaire.
Exemple : dette initiale d = 1,20, soit 120 % du PIB ; taux d’intérêt nominal moyen r = 4 % = 0,04 ; croissance nominale g = 2,5 % = 0,025. D’abord r − g = 0,015. Ensuite 1 + g = 1,025. Le rapport vaut 0,015 ÷ 1,025 ≈ 0,014634. Multiplié par 1,20 : 0,014634 × 1,20 ≈ 0,01756, soit environ 1,76 % du PIB. Dans ce cadre simplifié, un excédent primaire proche de 1,76 % du PIB stabiliserait le ratio. Si le solde primaire n’est que +0,5 %, l’écart de 1,26 point environ contribue à la hausse du ratio.
Le contrôle mental est simple : avec r supérieur à g d’environ 1,5 point et une dette supérieure à 100 % du PIB, l’effet « boule de neige » doit être un peu supérieur à 1,5 % du PIB avant ajustement du dénominateur. Le résultat de 1,76 % est cohérent. Mais il ne faut pas transformer cette égalité en prescription politique : l’ajustement budgétaire peut modifier g, r et les recettes elles-mêmes.
Le taux d’intérêt pertinent pour la dette publique n’est pas automatiquement le taux observé aujourd’hui sur une obligation nouvelle. Une dette est un portefeuille d’échéances émises à des dates différentes. Le taux effectif moyen évolue progressivement lorsque les anciennes obligations arrivent à échéance et sont refinancées. C’est pourquoi un choc de taux de marché peut mettre plusieurs années à se transmettre au coût moyen de la dette, sauf si la maturité est très courte.
Supposons 1 000 milliards d’euros de dette, dont 200 milliards arrivent à échéance cette année. Le ou coût moyen des 800 milliards restant en place vaut 1,5 %. Les 200 milliards doivent être refinancés à 4 %. Coût d’intérêt stylisé : 800 × 1,5 % = 12 milliards ; 200 × 4 % = 8 milliards ; total = 20 milliards. Rapporté aux 1 000 milliards, le nouveau coût moyen est 2 %. Le taux marginal de 4 % ne s’applique donc pas immédiatement à tout le stock.
Un « mur de refinancement » désigne une concentration importante d’échéances dans une période courte. Il accroît la sensibilité aux conditions de marché du moment et au risque de liquidité. Pour l’étudier, on observe profil d’échéances, durée moyenne, part à taux variable, indexation sur l’inflation, devise, base d’investisseurs et calendrier des émissions. Deux pays affichant le même ratio dette/PIB peuvent ainsi porter des risques très différents.
Une projection mécanique qui fixe r et g indépendamment de la politique budgétaire est utile comme première étape, mais insuffisante pour un scénario sévère. Une consolidation budgétaire peut réduire la demande à court terme, donc g ; si elle crédibilise la trajectoire ou réduit une prime de risque, elle peut aussi diminuer r. Inversement, une politique très expansionniste peut soutenir temporairement l’activité tout en augmentant le besoin d’emprunt et, selon le contexte, la prime de risque.
Construisons deux scénarios plutôt qu’un chiffre unique. Scénario A : r = 3 %, g = 3 %, dette = 110 %, solde primaire nul. Le terme r − g est proche de zéro : la dynamique du ratio est relativement stable dans l’approximation. Scénario B : choc de confiance, r = 5 %, g = 1 %, même dette et solde primaire −1 % du PIB. Écart r − g = 4 points. 0,04 ÷ 1,01 × 1,10 ≈ 0,0436, soit +4,36 points ; retrancher pb = −0,01 revient à ajouter encore 1 point : environ +5,36 points de PIB. Le changement de régime est considérable.
L’analyse experte demande donc des scénarios cohérents : trajectoires de croissance, inflation, taux, soldes primaires, ajustements stock-flux et réponses comportementales doivent dialoguer. Une dette « soutenable » n’est pas un seuil universel mais une capacité à servir les engagements dans des scénarios plausibles sans ajustement économiquement ou politiquement impossible.
Énoncé. À partir d’une dette de 115 % du PIB, comparez trois scénarios r/g : 2 %/3 %, 4 %/2 % et 6 %/0 %. Calculez le solde primaire stabilisant dans chaque cas puis expliquez pourquoi le scénario le plus défavorable peut aussi modifier lui-même les taux et la croissance.
1. Écrivez dette, PIB, intérêts, croissance nominale et solde primaire avec leurs unités ; séparez le stock de dette des flux annuels.
2. Convertissez les taux en décimales avant l’équation de dynamique ; calculez ensuite l’effet intérêt-croissance avant d’ajouter le solde primaire.
3. Construisez un scénario central puis un choc de taux ou de croissance ; comparez la trajectoire obtenue à un calcul mental de stabilisation.
4. Distinguez enfin ce que la dynamique comptable démontre de ce qu’elle ne dit pas sur la liquidité, la maturité, la crédibilité budgétaire ou la capacité politique d’ajustement.
La dette publique à une date est un stock : elle additionne des obligations nées dans le passé et encore non remboursées. Le déficit d’une année est un flux : il mesure l’écart entre certaines recettes et dépenses sur une période. Le ratio dette/PIB divise le stock de dette par un flux de production annuelle. Ces trois grandeurs ne peuvent pas être additionnées sans précaution.
Un ratio peut baisser alors que la dette nominale augmente. Exemple : dette de 1 000 Md€ et PIB de 1 000 Md€ donnent 100 %. Si la dette monte à 1 030 Md€ mais le PIB nominal à 1 060 Md€, le ratio devient 1 030 ÷ 1 060 ≈ 97,2 %. Le stock a augmenté de 30 Md€, mais le dénominateur a augmenté davantage.
Inversement, un budget proche de l’équilibre ne suffit pas à stabiliser le ratio si les charges d’intérêt et la croissance créent une dynamique défavorable. C’est pourquoi la soutenabilité ne se juge ni sur le déficit seul ni sur un seuil arbitraire de dette.
Le solde primaire retire les intérêts du solde budgétaire afin d’isoler l’effort courant avant rémunération de la dette héritée. Dans la formule simplifiée, un excédent primaire réduit directement la variation du ratio, tandis qu’un déficit primaire l’augmente. Cette décomposition aide à distinguer politique présente et héritage financier.
L’écart r − g compare taux d’intérêt effectif et croissance nominale. Si la croissance nominale dépasse le coût effectif de la dette, le dénominateur peut croître assez vite pour alléger mécaniquement le ratio, toutes choses égales par ailleurs. Si r dépasse g, la dynamique devient plus exigeante en solde primaire.
Attention au mot « taux ». Le rendement des nouvelles obligations aujourd’hui n’est pas immédiatement le taux effectif moyen payé sur tout le stock. Une dette de maturité longue se refinance progressivement. Le choc de marché traverse donc la charge d’intérêt avec retard, selon le calendrier d’échéances.
Imaginez 1 000 Md€ de dette répartie uniformément sur dix ans. Si environ un dixième doit être refinancé chaque année, une hausse de taux sur les nouvelles émissions n’affecte d’abord qu’une fraction du stock. L’année suivante, une nouvelle tranche se refinance au taux courant. Le coût moyen converge progressivement vers le nouveau régime si celui-ci persiste.
À l’inverse, une dette très courte transmet rapidement les taux de marché aux intérêts payés. Elle peut être moins coûteuse lorsque la courbe est ascendante, mais expose davantage au risque de refinancement. Une stratégie de dette arbitre coût attendu, stabilité et accès au marché ; elle ne cherche pas simplement le taux le plus bas du jour.
Le détenteur de la dette compte également. Dette en monnaie nationale, en devise, détenue par résidents ou non-résidents, indexée sur inflation ou à taux fixe n’a pas le même profil de risque. Deux ratios identiques peuvent donc cacher des structures très différentes.
La variation de dette ne correspond pas toujours exactement au déficit. Une acquisition d’actif financier peut augmenter la dette sans être enregistrée comme dépense au même sens qu’une consommation publique ; une privatisation peut fournir de la trésorerie ; des effets de change peuvent modifier la valeur d’une dette en devise. L’écart est regroupé dans les ajustements stock-flux selon les comptes.
Les garanties publiques sont un autre exemple. Tant qu’elles ne sont pas appelées, elles peuvent ne pas apparaître comme dette brute de la même façon qu’un emprunt direct. Si l’entité garantie fait défaut, le devient une charge effective. Les analyses de soutenabilité testent donc aussi banques publiques, partenariats, retraites implicites ou garanties selon le pays.
Cette distinction évite une erreur fréquente : croire qu’un déficit de 3 % entraîne mécaniquement +3 points de dette. La relation dépend aussi du niveau de PIB, des intérêts inclus dans le déficit, des opérations financières et des révisions statistiques.
Prenons d = 110 % du PIB. Scénario A : r = 3 %, g = 3 %, solde primaire nul. Le terme r − g vaut zéro : dans la formule simplifiée, l’effet boule de neige est proche de zéro. Scénario B : r = 5 %, g = 2 %, même dette et même solde primaire. L’écart de 3 points change fortement la trajectoire.
En notation décimale pour le scénario B : (0,05 − 0,02) ÷ 1,02 × 1,10 ≈ 0,03235, soit environ 3,24 points de PIB avant solde primaire. Pour stabiliser le ratio dans ce modèle, il faudrait un excédent primaire du même ordre, toutes choses égales par ailleurs.
Ajoutez ensuite un scénario de croissance plus faible et un choc de taux transitoire. La question n’est pas « quelle trajectoire est vraie ? », mais « quelles hypothèses font basculer le diagnostic ? ». La soutenabilité est une analyse de résilience, pas une prophétie à une décimale.
Une dette est soutenable si l’État peut honorer ses obligations actuelles et futures avec une probabilité suffisamment élevée sans ajustement économiquement ou politiquement irréaliste. Cette définition inclut capacité fiscale, accès au financement, crédibilité, croissance et risques. Elle n’implique aucun seuil universel valable pour tous les pays.
Un niveau élevé peut rester finançable longtemps avec maturité longue, base d’investisseurs stable, monnaie crédible et institutions solides ; un niveau plus faible peut devenir fragile si la dette est courte, en devise ou si la base fiscale s’effondre. Le ratio est donc un indicateur de départ, jamais un verdict autonome.
Le bon réflexe expert consiste à publier hypothèses, échéancier et sensibilités : variation de taux, croissance, inflation, solde primaire, change et passifs contingents. Ce tableau permet au lecteur de refaire le diagnostic lorsque le monde change.
Critère de validation. Pour valider le raisonnement, construisez aussi un mini-tableau sur plusieurs années : dette, PIB, intérêts et solde primaire doivent permettre de retrouver le sens de variation donné par la formule compacte.
La dette publique est un stock : elle est mesurée à une date donnée. Le déficit est un flux : il est mesuré pendant une période. Cette différence paraît élémentaire, mais elle est à l'origine d'une grande partie des confusions publiques. Un État peut réduire son déficit tout en continuant à augmenter sa dette ; il suffit que le déficit reste positif. Inversement, le ratio dette/PIB peut diminuer alors que la dette nominale augmente si le produit intérieur brut nominal augmente plus vite.
Pour passer du raisonnement verbal au calcul, partons d'une dette de 2 000 milliards d'euros et d'un PIB nominal de 2 500 milliards. Le ratio initial vaut 2 000 ÷ 2 500 = 0,80, soit 80 %. L'année suivante, la dette passe à 2 060 milliards et le PIB à 2 650 milliards. Le nouveau ratio vaut 2 060 ÷ 2 650 ≈ 0,7774, soit 77,7 %. La dette a augmenté de 60 milliards, mais le ratio a baissé d'environ 2,3 points de PIB. Il n'y a aucune contradiction : le numérateur a augmenté moins vite que le dénominateur.
Dans les équations de dynamique de dette, r désigne approximativement le taux d'intérêt effectif payé sur la dette et g la croissance du PIB. Il faut préciser s'ils sont nominaux ou réels et conserver une convention cohérente. Si le taux effectif nominal est de 3 % et la croissance nominale de 4 %, l'écart r − g vaut −1 point de . Toutes choses égales par ailleurs, la croissance du dénominateur aide alors à contenir le ratio. Si r vaut 5 % et g 2 %, l'écart vaut +3 points : l'effet « boule de neige » devient défavorable.
Le raccourci r − g n'autorise pourtant jamais à ignorer le solde primaire. Le solde primaire correspond au solde budgétaire avant paiement des intérêts. Un excédent primaire réduit directement le besoin de financement ; un déficit primaire l'accroît. Une approximation pédagogique de la variation du ratio de dette est : variation de d ≈ [(r − g) ÷ (1 + g)] × d − pb, où d est le ratio de dette et pb le solde primaire exprimé en fraction du PIB, positif lorsqu'il s'agit d'un excédent. Chaque terme est sans unité propre parce qu'il s'agit de ratios ou de taux cohérents.
Exemple : d = 100 % du PIB, soit 1,00 en écriture décimale ; r = 4 %, soit 0,04 ; g = 2 %, soit 0,02 ; excédent primaire pb = 1 % du PIB, soit 0,01. Le terme de taux vaut (0,04 − 0,02) ÷ 1,02 ≈ 0,01961. Multiplié par 1,00, il ajoute environ 1,96 point de PIB. On retranche ensuite l'excédent primaire de 1 point : variation approximative ≈ +0,96 point de PIB. L'excédent primaire est donc insuffisant, dans cet exemple, pour stabiliser exactement le ratio.
Pour stabiliser le ratio dans l'approximation précédente, on cherche la valeur de pb qui rend la variation égale à zéro. On pose 0 = [(r − g) ÷ (1 + g)] × d − pb. En déplaçant pb de l'autre côté, pb = [(r − g) ÷ (1 + g)] × d. Avec les mêmes valeurs, pb ≈ 1,96 % du PIB. C'est un repère, pas une recommandation automatique : une consolidation trop rapide peut réduire la croissance, modifier g, voire augmenter temporairement le ratio qu'elle cherche à réduire.
Deux États ayant le même ratio de dette peuvent présenter des risques très différents. Le premier peut avoir emprunté à taux fixe pour dix ans en moyenne ; le second peut devoir refinancer une grande part de sa dette dans les douze prochains mois. Lorsque les taux de marché montent, le coût moyen du premier réagit progressivement au rythme des échéances, tandis que le second subit plus vite les nouvelles conditions. C'est pourquoi le taux d'intérêt marginal — celui des nouvelles émissions — et le taux effectif moyen — celui du stock existant — ne doivent pas être confondus.
Supposons un stock de dette de 1 000 milliards rémunéré en moyenne à 2 %, soit environ 20 milliards d'intérêts annuels dans une représentation simplifiée. Si 15 % du stock arrive à échéance chaque année et doit être refinancé à 4 %, les 150 milliards renouvelés coûtent désormais 6 milliards d'intérêts annuels au lieu d'environ 3 milliards. Toutes choses égales par ailleurs, le surcoût de cette tranche est donc proche de 3 milliards par an. Il serait faux d'appliquer immédiatement 4 % aux 1 000 milliards et d'annoncer 40 milliards : le stock ancien continue pour partie à porter ses anciens coupons.
Un mur d'échéances est simplement un calendrier des montants arrivant à remboursement. Imaginez 80 milliards en année 1, 120 en année 2, 200 en année 3, puis 100 en année 4. La concentration de 200 milliards en année 3 crée une vulnérabilité particulière : si les marchés sont tendus à ce moment, l'État doit replacer un gros volume. La gestion de dette cherche donc notamment à lisser les échéances, diversifier les investisseurs et conserver un marché liquide.
La liquidité et la solvabilité sont deux concepts distincts. Une entité solvable peut avoir un problème de liquidité si elle ne trouve pas à temps les fonds nécessaires pour honorer une échéance ; une entité liquide aujourd'hui peut être insolvable si ses engagements dépassent durablement sa capacité de paiement. Pour un souverain ayant accès aux marchés et émettant dans sa monnaie, les mécanismes diffèrent de ceux d'un ménage, mais la distinction demeure essentielle pour raisonner proprement.
| Hypothèse | Scénario central | Stress | Canal principal |
|---|---|---|---|
| Croissance nominale g | 3,5 % | 1,0 % | PIB progresse moins vite |
| Taux marginal de refinancement | 3,0 % | 5,0 % | charge d'intérêts future plus élevée |
| Solde primaire | 0 % du PIB | −2 % du PIB | besoin de financement supplémentaire |
Le stress ne consiste pas à additionner mécaniquement ces trois chiffres. La hausse des taux touche progressivement le stock selon sa maturité ; la baisse de croissance modifie le dénominateur et les recettes ; le déficit primaire ajoute de la dette. L'exercice correct construit année par année les flux, documente les hypothèses et compare le résultat au scénario central. C'est précisément la logique des cadres professionnels de soutenabilité : scénario de référence, chocs plausibles, profil de dette et jugement économique.
FMI — Sovereign Risk and Debt Sustainability Framework pour les pays ayant accès aux marchés
Un seuil unique de dette ne peut pas résumer la soutenabilité. Il faut regarder le niveau, la trajectoire, le coût des intérêts, la maturité, la devise, la base d'investisseurs, les actifs publics, les garanties accordées, le potentiel de croissance et la crédibilité budgétaire. Deux pays affichant 100 % de dette/PIB peuvent donc avoir des risques différents. L'analyse sérieuse ne demande pas seulement « combien ? », mais « dans quelles conditions ce stock est-il financé et comment réagit-il aux chocs ? »
Les passifs contingents sont particulièrement importants. Ce sont des engagements qui ne sont pas encore nécessairement comptabilisés comme dette mais peuvent devenir une dépense publique si un événement survient : garantie à une entreprise publique, recapitalisation bancaire, garantie de prêt ou partenariat public-privé mal structuré. Un diagnostic expert dresse donc, à côté de la dette explicite, une carte des risques susceptibles de migrer vers le bilan public.
Un investissement public financé par emprunt doit lui aussi être analysé avec nuance. Si l'investissement augmente durablement la productivité et donc la base fiscale future, son effet n'est pas comparable à une dépense sans rendement économique ou social durable. Mais l'étiquette « investissement » ne suffit pas : il faut estimer coûts, retards, maintenance, fréquentation, bénéfices et alternatives. Le cours sur l'évaluation socio-économique fournit les outils complémentaires.
Supposons une dette initiale de 2 000 milliards. Un budget exactement à l'équilibre au sens du solde total n'ajoute théoriquement aucun déficit de l'année au stock, hors ajustements stock-flux. La dette nominale reste donc autour de 2 000 milliards au lieu de diminuer automatiquement. Pour la faire baisser nominalement, il faut un excédent total ou des opérations patrimoniales nettes favorables. En revanche, même avec une dette nominale stable, le ratio dette/PIB peut diminuer si le PIB nominal augmente : à 2 500 milliards de PIB, le ratio est 80 % ; à dette inchangée et PIB de 2 625 milliards, il devient 2 000 ÷ 2 625 ≈ 76,2 %. La correction distingue donc trois questions : solde annuel, stock nominal et ratio au PIB.
La méthode professionnelle consiste finalement à présenter au moins un scénario central, un scénario défavorable et une analyse de sensibilité. Le FMI décrit explicitement son cadre SRDSF comme une analyse prospective de la dynamique de dette et du service de la dette sous scénario de référence et sous chocs macroéconomiques et financiers plausibles. Cela confirme une règle pédagogique fondamentale : une prévision unique sans fourchette ni stress test n'est pas une analyse de soutenabilité.
← Dossier précédent : Macroéconomie ouverte et régimes de change
Dossier suivant : Fiscalité, comportements et arbitrages d’assiette →
Les montants utilisés ici sont un scénario d’apprentissage destiné à tester la dynamique de dette ; ils ne constituent pas une prévision de finances publiques.
Exemple pédagogique : dette/PIB initiale 100 %, taux d’intérêt apparent 3 %, croissance nominale 4 %, solde primaire nul. Le différentiel r−g vaut −1 point : toutes choses égales par ailleurs, la dynamique mécanique du ratio est plus favorable que si r était supérieur à g.
Correction : ce raisonnement est une approximation. Le solde primaire, les ajustements stock-flux et les changements de croissance ou de taux modifient le résultat.
1. Relation à savoir reconstruire.
Δd ≈ (r − g) × d − solde primaireSi le taux d’intérêt réel dépasse durablement la croissance réelle, stabiliser le ratio de dette exige en général un solde primaire plus favorable.
2. Le piège qui fausse le plus souvent le débat.
Le ratio dette/PIB dépend du numérateur ET du dénominateur.
3. Les données minimales à exiger.
4. Exercice de vérification.
d=100 % du PIB, r−g=2 points et solde primaire nul. Variation approximative ?
Environ +2 points de PIB de dette sur la période dans la relation simplifiée.
5. Êtes-vous capable de contredire proprement une affirmation ?.

Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →