


1. Relation à savoir reconstruire
Compte courant ≈ épargne nationale − investissementUn déficit commercial n’est pas automatiquement une « perte » : il doit être lu avec revenus, transferts, flux de capitaux et structure de l’investissement.
Un pays ne « gagne » pas mécaniquement lorsqu’il exporte et ne « perd » pas mécaniquement lorsqu’il importe. Les échanges fournissent des biens, des services, des revenus et des actifs. Pour lire les comptes extérieurs, il faut distinguer balance commerciale, compte courant et balance des paiements.
Pour aborder « Commerce exterieur taux change balance paiements » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Une balance commerciale est un flux sur une période et un taux de change est un prix entre deux monnaies. Avant toute conclusion, lisez la convention de cotation et séparez biens, services, revenus et mouvements financiers.
Solde commercial = exportations − importations
Lecture à voix haute : « solde commercial égale exportations moins importations »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
exportations | ventes de biens à l’étranger dans ce périmètre | € par période |
importations | achats de biens à l’étranger | € par période |
solde commercial | différence exportations-importations | € par période |
Calcul guidé, sans saut :
Interprétation et limite : Le compte courant est plus large que le commerce de biens ; le signe du solde ne suffit pas à juger la performance économique globale.
La réponse ultra-simple
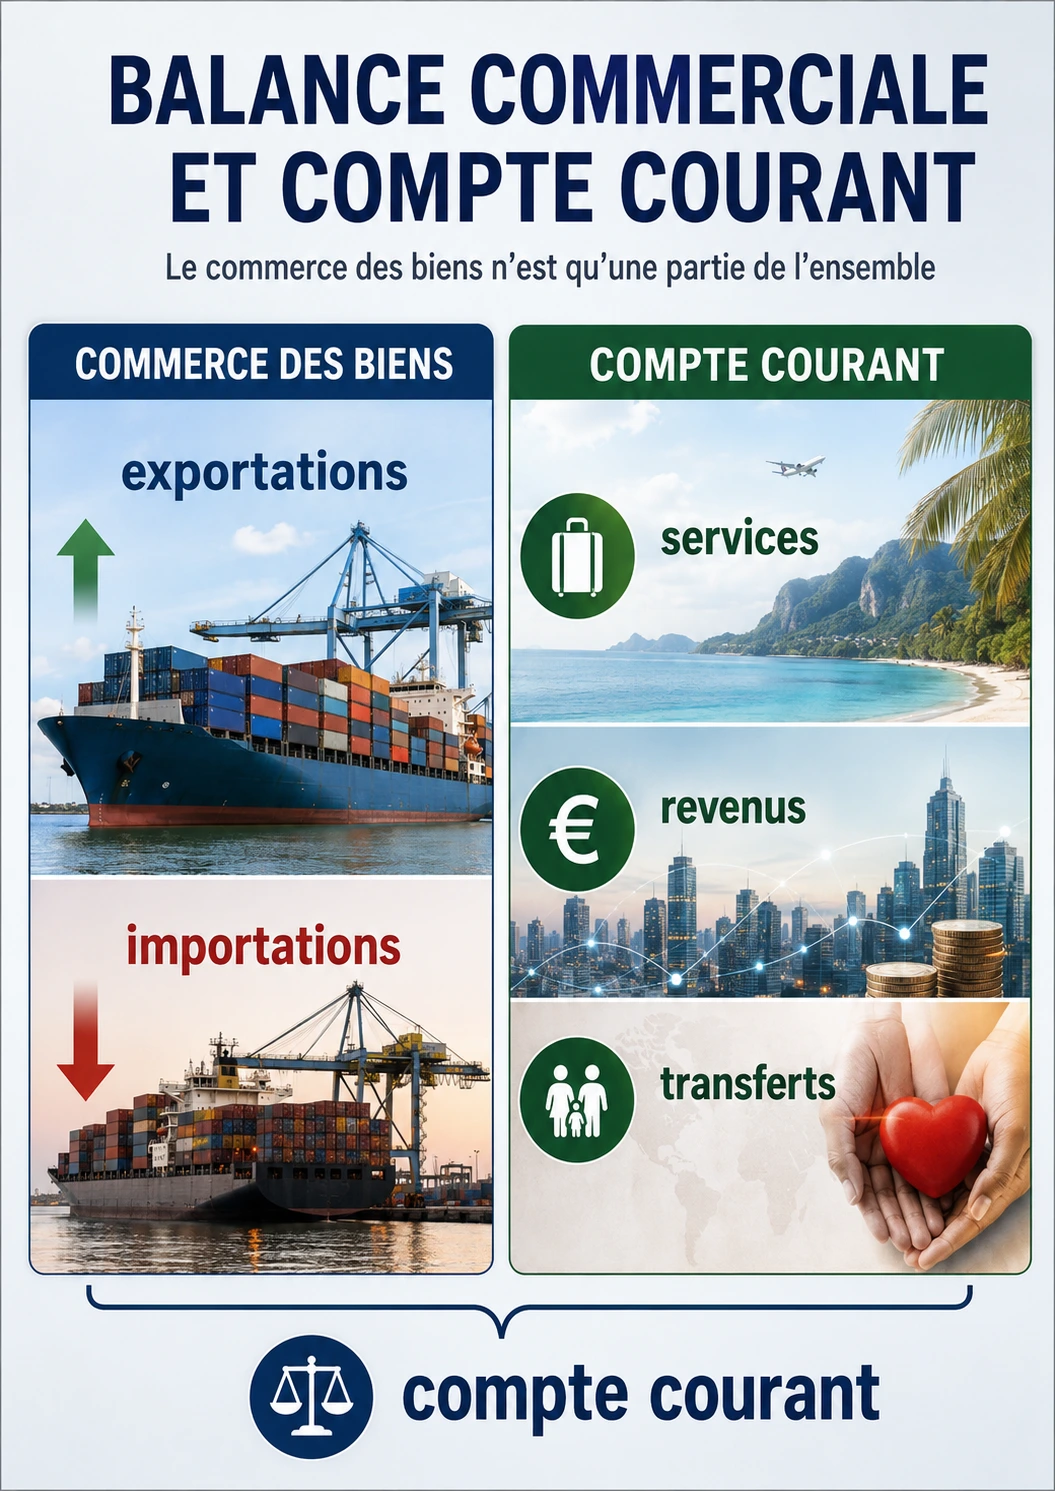
La balance commerciale compare principalement exportations et importations de biens selon la convention retenue. Le compte courant est plus large : il inclut aussi services, revenus et transferts courants. La balance des paiements enregistre les transactions économiques entre résidents et non-résidents sur une période.
1. Exporter et importer
Une exportation est une vente de biens ou services à l’extérieur selon les conventions statistiques ; une importation est un achat provenant de l’extérieur. Une importation peut être un bien de consommation, mais aussi une machine qui augmente la capacité productive d’une entreprise.
Juger l’économie uniquement par le signe de la balance commerciale ignore donc la nature des échanges, les chaînes de valeur et les financements associés.
2. Balance commerciale et compte courant
La balance commerciale est souvent présentée comme exportations de biens moins importations de biens. Le compte courant est plus large : le FMI y inclut notamment biens, services, revenus et transferts courants selon la nomenclature internationale.
Un pays peut donc afficher un déficit de biens tout en ayant un solde des services positif. Pour expliquer un chiffre, il faut annoncer clairement l’agrégat utilisé.
3. Taux de change
Un taux de change indique combien d’unités d’une monnaie correspondent à une autre. Il faut toujours lire les deux unités. « EUR/USD = 1,10 » signifie, dans cette convention, qu’un euro vaut 1,10 dollar. Inverser le rapport donne environ 0,909 euro pour un dollar.
Une de l’euro peut rendre certains produits importés moins chers en euros mais rendre les produits de la zone euro plus chers pour des acheteurs payant en monnaie étrangère, toutes choses égales par ailleurs. Les contrats, la concurrence et les couvertures de change modifient cependant la transmission réelle.
4. Balance des paiements
La balance des paiements est un système comptable complet. Un déficit du compte courant correspond à d’autres écritures financières et patrimoniales ; il ne disparaît pas dans un vide. Cela permet d’analyser comment une économie finance ses transactions avec le reste du monde.
Le mot « balance » peut tromper : l’ensemble est construit comptablement avec des contreparties. L’analyse économique porte sur la composition des flux et leur soutenabilité, pas sur l’idée que les colonnes devraient mystérieusement « ne pas s’équilibrer ».
Calcul reproductible
Solde commercial simplifié = exportations − importationsexportations : valeur des ventes extérieures dans le périmètre étudié.
importations : valeur des achats extérieurs dans le même périmètre.
− : soustraction.
Exemple calculé : Exportations 600 Md€, importations 650 Md€ : solde = 600 − 650 = −50 Md€. Le signe négatif indique un déficit de 50 Md€ dans ce périmètre.
Erreurs fréquentes
100 − 120 = −20 : déficit de 20 dans le périmètre retenu.
Non. Il couvre aussi notamment les services, revenus et transferts courants selon la nomenclature de balance des paiements.
300 − 340 = −40 : le solde est déficitaire de 40 dans l’unité retenue.
La convention est exportations moins importations. Le signe négatif indique donc que, sur le périmètre et la période considérés, la valeur importée dépasse la valeur exportée de 40 ; il faut conserver l’unité monétaire et la période pour interpréter ce nombre.
Les volumes réagissent avec retard, les contrats sont déjà signés et la valeur des importations peut d’abord augmenter avant les ajustements de quantités.
La balance commerciale se concentre sur les échanges de biens selon la définition retenue ; le compte courant comprend aussi services, revenus et transferts courants.
Laboratoire spécifique · scénario pédagogique
Laboratoire — lire une balance commerciale
Un pays exporte 500 milliards d’euros de biens et services et en importe 550 milliards.
La balance commerciale simplifiée vaut X − M = 500 − 550 = −50 milliards d’euros. Ce solde n’est ni le déficit public ni le compte courant complet.
Si les exportations montent à 530 et les importations baissent à 540, calculez le nouveau solde.
530 − 540 = −10 milliards. Le déficit commercial se réduit de 40 milliards sans devenir excédentaire.
Un pays exporte 520 Md€ de biens et en importe 610 Md€. Calculez son solde commercial de biens.
520 − 610 = −90 Md€. Il s’agit d’un déficit commercial de biens de 90 Md€.
Le signe moins vient de la convention exportations − importations. Cette valeur ne résume pas le compte courant : services, revenus primaires et transferts doivent encore être intégrés avant de tirer une conclusion sur l’ensemble des échanges extérieurs.
Ce que mesure vraiment la balance
La balance commerciale ne résume pas à elle seule la relation d’un pays au reste du monde. Elle concerne principalement les biens, parfois les biens et services selon le tableau mobilisé, mais elle n’épuise pas la balance des paiements. Pour comprendre la position extérieure d’un pays, il faut articuler compte courant, compte financier, variations de réserves et position extérieure nette. C’est seulement ainsi que l’on peut interpréter correctement un déficit ou un excédent.
Un déficit commercial n’est pas automatiquement un signe d’effondrement. Il peut accompagner une forte demande intérieure, une dans des services exportés, des importations d’énergie élevées ou une phase d’investissement. De même, un excédent n’est pas automatiquement une preuve de bonne santé générale : il peut refléter une demande intérieure déprimée. L’enjeu est donc de reconstruire les causes plutôt que d’utiliser le solde comme un jugement moral.
Taux de change et compétitivité
Le donne le prix d’une monnaie dans une autre. Mais pour analyser la compétitivité, il faut souvent raisonner en , c’est-à-dire en intégrant aussi les . Une dépréciation nominale peut améliorer la compétitivité-prix, mais l’effet final dépend de la capacité productive, des contrats, de la facture énergétique, de la dépendance aux importations et des élasticités de la demande.
La fameuse courbe en J rappelle qu’après une dépréciation, le solde commercial peut d’abord se dégrader avant de s’améliorer. Les volumes mettent du temps à réagir, alors que les prix des importations peuvent varier immédiatement. D’où l’importance des délais et de la structure du commerce extérieur.
Chaînes de valeur et dépendances
Dans une économie ouverte, une exportation incorpore souvent des importations intermédiaires. Les statistiques de commerce brut ne disent donc pas toujours combien de valeur a été créée localement. Pour certaines filières, la souveraineté économique dépend autant de l’accès aux composants, à l’énergie et au transport que du solde final observé.
Pour la France, cela implique de distinguer les secteurs : aéronautique, luxe, agriculture, énergie, numérique, pharmacie ou équipement industriel n’obéissent pas aux mêmes contraintes. Une bonne politique commerciale n’est pas seulement une politique de change ; c’est aussi une politique de productivité, de compétences, d’ et d’infrastructures.
Audit d’une alerte commerciale
Quand un débat public affirme qu’un déficit extérieur « prouve » le déclin, il faut d’abord vérifier le périmètre, la période, le niveau des prix énergétiques, la ventilation biens/services et le contexte cyclique. Un choc temporaire sur le gaz ou le pétrole peut dégrader fortement les chiffres sans que la structure productive ait changé dans les mêmes proportions. Inversement, un déficit persistant hors énergie et hors cycle peut révéler un problème plus profond de compétitivité.
Parce que le premier peut provenir d’une hausse temporaire des prix importés, alors que le second peut révéler une faiblesse plus durable de compétitivité, de spécialisation ou de capacité productive.
Il faut regarder les prix relatifs, les coûts, la structure des importations intermédiaires, les élasticités de la demande, la capacité productive et les délais d’ajustement. Le taux nominal seul est insuffisant.
Parce qu’elle intègre les transactions courantes, les flux financiers et d’autres éléments extérieurs. Elle permet de comprendre comment un déficit courant est financé et quelle est la position internationale globale du pays.
1. Exportations, importations et territoire économique
Lecture : On retranche la valeur des importations de celle des exportations.
Source de méthode/formule : identité comptable du solde commercial X−M.
Source de données/contexte : Banque de France — Balance des paiements.
Données : X=750, M=710. Solde ?
Formule : solde commercial = exportations − importations
Substitution : 750 Md€ − 710 Md€
Calcul : Le solde est la différence entre exportations et importations : 750 − 710 = 40.
Unité et résultat : +40 Md€
Interprétation : Le pays présente ici un excédent commercial de 40 Md€. Ce solde ne résume pas à lui seul l'ensemble de la balance des paiements.
Piège à éviter : Assimiler le solde commercial à la balance des paiements entière.
Une exportation ou une importation se définit par une transaction entre un résident et un non-résident selon les conventions statistiques, et non simplement par la nationalité de l’entreprise ou le passage visible d’un camion à une frontière.
Repère de calcul : solde extérieur = exportations − importations
Le champ doit préciser biens, services ou total, période et norme statistique.
exportations : ventes ou flux sortants selon le périmètre retenuimportations : achats ou flux entrants selon le même périmètresolde extérieur : différence algébriqueMise en chiffres : 120 Md€ d’exportations et 135 Md€ d’importations donnent un solde de −15 Md€ sur le champ considéré.
Point de vigilance — 1. Exportations, importations et territoire économique : mélanger un solde de biens douanier avec un solde de biens et services de comptabilité nationale.
2. Balance commerciale des biens et solde des biens et services
Le terme « balance commerciale » est souvent utilisé pour les biens, tandis que d’autres tableaux additionnent biens et services ; cette différence change fortement l’interprétation pour une économie de services.
Relation utile : solde biens et services = solde biens + solde services
Un titre parlant de « déficit commercial » doit préciser le champ avant toute comparaison.
solde biens : exportations de biens moins importations de bienssolde services : exportations de services moins importations de servicessolde biens et services : somme des deuxCas numérique : un déficit de biens de −50 et un excédent de services de +35 donnent −15 au total.
Contresens à éviter — 2. Balance commerciale des biens et solde des biens et services : additionner des soldes produits selon des méthodologies incompatibles.
3. Taux de couverture des importations par les exportations
Le taux de couverture rapporte les exportations aux importations ; il fournit une lecture relative du commerce de biens ou d’un autre champ bien défini.
Identité vérifiable : taux de couverture = exportations ÷ importations × 100
Un taux inférieur à 100 % indique un déficit sur le champ, mais ne mesure pas à lui seul la soutenabilité extérieure globale.
exportations : valeur vendue à l’extérieurimportations : valeur achetée à l’extérieurtaux de couverture : des importations couvert par les exportationsIllustration chiffrée : 90 d’exportations pour 100 d’importations donnent 90 % ; le solde est simultanément −10.
Limite du raisonnement — 3. Taux de couverture des importations par les exportations : confondre taux de couverture et part de marché mondiale.
4. Valeur, prix et volume dans le commerce extérieur
Une hausse de la valeur des exportations peut venir de quantités plus élevées, de prix plus élevés ou des deux ; séparer prix et volume est indispensable pour comprendre la performance réelle.
Approximation de travail : valeur ≈ prix × volume
Les chocs énergétiques peuvent fortement modifier la valeur des importations sans variation comparable des volumes.
valeur : montant monétaire des échangesprix : prix moyen ou indice de prixvolume : quantités corrigées des effets de prixApplication : si les prix export augmentent de 10 % et les volumes restent stables, la valeur peut progresser d’environ 10 % sans vente physique supplémentaire.
Erreur de lecture fréquente — 4. Valeur, prix et volume dans le commerce extérieur : qualifier toute hausse en euros d’amélioration de la compétitivité en volume.
5. Compte courant : biens, services, revenus primaires et secondaires
Le compte des transactions courantes de la balance des paiements va au-delà du commerce : il inclut biens, services, revenus primaires et revenus secondaires.
Écriture de référence : compte courant = biens + services + revenus primaires + revenus secondaires
Un pays peut avoir un déficit de biens et un compte courant proche de l’équilibre.
biens : transactions de biens selon la balance des paiementsservices : services transfrontièresrevenus primaires : rémunérations et revenus d’investissement notammentrevenus secondaires : transferts courantsLecture numérique : −40 de biens, +30 de services, +12 de revenus primaires et −8 de revenus secondaires donnent −6 de compte courant.
Précaution — 5. Compte courant : biens, services, revenus primaires et secondaires : biens, services, revenus primaires et secondaires » : utiliser « déficit extérieur » sans préciser s’il s’agit du commerce de biens ou du compte courant.
6. Compte de capital et compte financier
La balance des paiements comprend aussi un compte de capital et un compte financier retraçant notamment investissements directs, investissements de portefeuille, autres investissements, dérivés et réserves selon les conventions applicables.
Relation quantitative : identité simplifiée : compte courant + compte de capital − compte financier + erreurs ≈ 0
Les signes du compte financier sont techniques ; il faut suivre la convention officielle plutôt que transposer intuitivement « entrée = plus ».
compte courant : transactions courantescompte de capital : transferts en capital et actifs non produits selon normescompte financier : acquisitions nettes d’actifs et engagements financiers selon conventionerreurs : ajustement statistiqueExemple de contrôle : si le compte courant est déficitaire, une contrepartie financière ou autre poste doit apparaître dans l’identité globale, compte tenu des conventions de signe.
À ne pas confondre — 6. Compte de capital et compte financier : interpréter le compte financier avec la même convention de signe qu’un compte bancaire domestique sans vérifier la méthodologie.
7. La de la balance des paiements
Les transactions internationales donnent lieu à des écritures en partie double, ce qui explique pourquoi la balance des paiements s’équilibre comptablement après prise en compte des erreurs et omissions.
Formule financière : somme des crédits et débits, après ajustements, = 0
L’équilibre comptable ne signifie pas que chaque sous-compte est nul ni que l’économie est en équilibre au sens économique.
crédits : écritures selon convention BDPdébits : écritures de sens opposéajustements : erreurs et omissions nettesCas pratique : une exportation payée par l’acquisition d’une créance financière crée une écriture courante et une contrepartie financière.
Vérification nécessaire — 7. La partie double de la balance des paiements : dire qu’une balance des paiements « déficitaire » ne s’équilibre pas comptablement.
8. Erreurs et omissions : pourquoi les statistiques ne ferment pas exactement
Les sources administratives, bancaires et d’enquête n’arrivent pas toujours au même moment ni avec la même couverture, d’où un poste d’erreurs et omissions qui réconcilie l’ensemble.
Calcul de contrôle : erreurs et omissions = −(somme des autres soldes selon convention)
Un gros poste récurrent peut signaler des difficultés de mesure ; il ne doit pas être traité comme une transaction économique identifiée.
autres soldes : comptes courants, capital et financier selon signeserreurs et omissions : poste de bouclage statistiqueCalcul guidé : si les comptes observés laissent un écart de +3, le poste de bouclage sera de −3 dans cette présentation simplifiée.
Risque d’interprétation — 8. Erreurs et omissions : pourquoi les statistiques ne ferment pas exactement : pourquoi les statistiques ne ferment pas exactement » : inventer une explication économique précise pour chaque euro d’erreurs et omissions.
9. Position extérieure nette : stock d’actifs et de passifs internationaux
La position extérieure mesure un stock d’avoirs détenus à l’étranger et d’engagements envers l’étranger ; elle complète les flux de la balance des paiements.
Lien entre grandeurs : position extérieure nette = actifs extérieurs − passifs extérieurs
La position varie aussi avec les prix d’actifs et les taux de change, pas seulement avec les flux courants.
actifs extérieurs : créances et des résidents sur non-résidentspassifs extérieurs : créances et participations des non-résidents sur résidentsposition nette : différence de stockMise en chiffres : 2 500 d’actifs et 3 000 de passifs donnent une position nette de −500.
Point de vigilance — 9. Position extérieure nette : stock d’actifs et de passifs internationaux : stock d’actifs et de passifs internationaux » : déduire la position extérieure d’une seule année de déficit commercial.
10. Dette extérieure brute et position nette : concepts différents
La dette extérieure brute mesure certains engagements de dette envers des non-résidents, tandis que la position extérieure nette inclut aussi actifs et instruments de participation ; les deux indicateurs ne se substituent pas.
Expression utile : position nette = actifs totaux extérieurs − passifs totaux extérieurs
Le risque dépend de la structure, des devises, et porteurs, pas du seul chiffre brut.
actifs totaux : incluant divers instrumentspassifs totaux : incluant dette et autres instrumentsdette extérieure brute : sous-ensemble d’engagements de dette selon définitionCas numérique : un pays peut avoir une dette extérieure brute élevée et beaucoup d’actifs extérieurs, ce qui modifie la position nette.
Contresens à éviter — 10. Dette extérieure brute et position nette : concepts différents : concepts différents » : confondre dette publique nationale et dette extérieure brute.
11. Taux de change nominal bilatéral : bien définir la cotation
Un taux de change peut être coté en unités de devise étrangère par euro ou l’inverse ; sans convention de cotation, les mots appréciation et dépréciation deviennent ambigus.
Repère de calcul : si E = dollars par euro, hausse de E = appréciation de l’euro face au dollar
Avec la cotation inverse, le même mouvement apparaît comme une baisse numérique.
E : nombre de dollars pour un eurohausse de E : plus de dollars obtenus pour un euroappréciation : euro plus cher dans cette cotationIllustration chiffrée : passer de 1,05 à 1,10 dollar par euro représente une appréciation de l’euro dans cette convention.
Limite du raisonnement — 11. Taux de change nominal bilatéral : bien définir la cotation : bien définir la cotation » : commenter une variation de change sans écrire explicitement la cotation.
12. Taux de change effectif : comparer une monnaie à plusieurs partenaires
Le taux de change effectif agrège plusieurs taux bilatéraux avec des pondérations reflétant les partenaires commerciaux ou la méthode retenue.
Relation utile : indice effectif = agrégation pondérée des taux bilatéraux
L’indice effectif est plus pertinent qu’un seul couple de devises pour parler de compétitivité globale.
pondérations : importance des partenaires dans la méthodetaux bilatéraux : prix de la monnaie contre chaque deviseindice effectif : mesure synthétiqueApplication : une hausse de l’euro contre une petite devise peut peser peu si ce partenaire représente une faible part du commerce.
Erreur de lecture fréquente — 12. Taux de change effectif : comparer une monnaie à plusieurs partenaires : comparer une monnaie à plusieurs partenaires » : résumer la force de l’euro uniquement à EUR/USD.
13. Taux de change réel : prix relatifs et compétitivité-prix
Le taux de change réel combine le change nominal et les niveaux de prix relatifs ; il cherche à mesurer le prix relatif des biens domestiques et étrangers.
Identité vérifiable : q = E × P* ÷ P [selon convention]
Le sens « appréciation » dépend encore de la convention ; l’important est de la déclarer.
q : taux de change réel selon la convention choisieE : taux de change nominalP* : niveau des prix étrangerP : niveau des prix domestiqueLecture numérique : même avec un change nominal stable, une inflation domestique plus forte que chez les partenaires peut modifier le taux réel.
Précaution — 13. Taux de change réel : prix relatifs et compétitivité-prix : prix relatifs et compétitivité-prix » : analyser la compétitivité-prix uniquement par le change nominal.
14. Parité de pouvoir d’achat : repère de long terme, pas loi instantanée
La parité de pouvoir d’achat relie théoriquement les taux de change aux niveaux de prix, mais coûts de transport, biens non échangeables, taxes et frictions empêchent un arbitrage instantané complet.
Approximation de travail : E_PPA ≈ P_domestique ÷ P_étranger [selon cotation]
La PPA sert davantage de repère de long terme et de comparaison que de de trading à court terme.
E_PPA : taux de change compatible avec une parité théoriqueP_domestique : niveau de prix domestiqueP_étranger : niveau de prix étrangerExemple de contrôle : un panier comparable coûtant 120 chez soi et 100 à l’étranger suggère un de prix 1,20, mais cela ne prédit pas nécessairement le change de marché demain.
À ne pas confondre — 14. Parité de pouvoir d’achat : repère de long terme, pas loi instantanée : repère de long terme, pas loi instantanée » : annoncer qu’un taux de change « doit » revenir immédiatement au niveau calculé par un panier.
15. Prix des exportations, prix des importations et termes de l’échange
Les termes de l’échange comparent le prix des exportations au prix des importations ; une amélioration signifie qu’un volume donné d’exportations permet théoriquement d’acheter davantage d’importations.
Écriture de référence : termes de l’échange = indice prix export ÷ indice prix import × 100
Une économie importatrice d’énergie peut subir une détérioration si le prix de ses importations énergétiques augmente fortement.
indice prix export : prix moyen des exportationsindice prix import : prix moyen des importationstermes de l’échange : ratio de prixCas pratique : prix export 105 et prix import 100 donnent un indice 105 ; l’inverse donnerait 95,2 environ.
Vérification nécessaire — 15. Prix des exportations, prix des importations et termes de l’échange : confondre termes de l’échange et volume total d’échanges.
16. Élasticités et condition de Marshall-Lerner
Une dépréciation peut améliorer un solde commercial si les quantités exportées et importées réagissent suffisamment aux prix relatifs ; le résultat dépend des élasticités et des contrats.
Relation quantitative : condition simplifiée : |ε_X| + |ε_M| > 1
La condition n’est pas une garantie empirique immédiate ; les prix et volumes s’ajustent dans le temps.
ε_X : élasticité des volumes exportés au prix relatifε_M : élasticité des volumes importés| | : valeur absolueCalcul guidé : des élasticités de 0,6 et 0,7 ont une somme de 1,3, satisfaisant la condition simplifiée sous les hypothèses du modèle.
Risque d’interprétation — 16. Élasticités et condition de Marshall-Lerner : promettre qu’une monnaie plus faible améliore toujours et immédiatement le solde commercial.
17. Courbe en J : prix d’abord, volumes ensuite
Après une dépréciation, la facture des importations peut d’abord augmenter avant que les volumes ne s’ajustent, ce qui peut dégrader temporairement le solde puis l’améliorer plus tard.
Formule financière : solde = P_X×Q_X − E×P_M*×Q_M [schéma simplifié]
Le délai d’ajustement explique la forme potentiellement en J.
P_X : prix des exportationsQ_X : volume exportéE : change selon conventionP_M* : prix import en devise étrangèreQ_M : volume importéMise en chiffres : si les quantités sont contractuellement rigides pendant quelques mois, le renchérissement en monnaie domestique des importations peut dominer avant les substitutions.
Point de vigilance — 17. Courbe en J : prix d’abord, volumes ensuite : prix d’abord, volumes ensuite » : évaluer un changement de compétitivité au premier mois seulement.
18. du taux de change vers les prix
Une variation de change ne se transmet pas nécessairement intégralement aux prix de vente : producteurs et distributeurs peuvent ajuster leurs marges, changer de fournisseur ou absorber une partie du choc.
Calcul de contrôle : pass-through = variation prix import domestique ÷ variation du change
Le coefficient varie selon horizon, produit, concurrence et devise de facturation.
variation prix import domestique : réaction des prix en monnaie localevariation du change : mouvement pertinent du tauxpass-through : coefficient de transmissionCas numérique : si une dépréciation de 10 % s’accompagne de prix import +6 %, le pass-through simplifié est 0,6.
Contresens à éviter — 18. Pass-through du taux de change vers les prix : appliquer un coefficient unique à tous les biens et toutes les périodes.
19. Compétitivité-prix et compétitivité hors prix
Le prix compte mais la capacité d’exporter dépend aussi de la qualité, de la marque, de l’innovation, des délais, du service, des réseaux commerciaux et de l’adaptation au marché.
Lien entre grandeurs : part de marché = exportations du pays ÷ exportations totales du marché × 100
Une politique de compétitivité ne se réduit pas à baisser les coûts unitaires.
exportations du pays : ventes externes du pays sur le champexportations totales du marché : demande ou ventes de référencepart de marché : position relativeIllustration chiffrée : des prix inchangés avec une hausse de qualité ou de fiabilité peuvent soutenir une part de marché.
Limite du raisonnement — 19. Compétitivité-prix et compétitivité hors prix : expliquer toute perte de part de marché par les seuls salaires.
20. Coûts salariaux unitaires et productivité
Le coût du travail par unité produite dépend à la fois du coût par salarié et de la productivité ; des salaires plus élevés peuvent être compatibles avec une compétitivité stable si la productivité progresse aussi.
Expression utile : coût salarial unitaire = coût du travail ÷ productivité
Comparer pays ou secteurs suppose des méthodes homogènes.
coût du travail : rémunération et charges selon définitionproductivité : production par unité de travailcoût salarial unitaire : coût par unité de productionApplication : coût +4 % et productivité +3 % donnent approximativement +1 % de coût unitaire, pas +4 %.
Erreur de lecture fréquente — 20. Coûts salariaux unitaires et productivité : utiliser le salaire mensuel seul comme mesure de compétitivité.
21. Chaînes de valeur mondiales et contenu importé des exportations
Une exportation peut incorporer des composants importés ; la valeur brute exportée n’est donc pas entièrement une domestique.
Repère de calcul : valeur ajoutée domestique exportée = exportation brute − contenu importé incorporé
Les statistiques en valeur ajoutée éclairent les chaînes de production au-delà des flux bruts.
exportation brute : valeur totale du bien exportécontenu importé : étrangers incorporésvaleur ajoutée domestique : part produite sur le territoireLecture numérique : un produit exporté 100 avec 40 d’intrants importés contient 60 de valeur domestique avant autres précisions comptables.
Précaution — 21. Chaînes de valeur mondiales et contenu importé des exportations : prendre la valeur brute d’un produit exporté pour une création de richesse nationale de même montant.
22. Identité -investissement et compte courant
En comptabilité macroéconomique, le solde courant est relié à l’écart entre épargne nationale et investissement ; cette identité organise les flux mais ne donne pas une causalité unique.
Relation utile : CA = S − I [identité macroéconomique simplifiée]
Le déficit peut être décrit comme investissement supérieur à l’épargne domestique ; cela ne dit pas encore si l’investissement est productif.
CA : solde du compte courantS : épargne nationaleI : investissement nationalExemple de contrôle : si l’épargne est 500 et l’investissement 530 dans des unités cohérentes, l’identité donne un déficit courant de 30, sous les conventions du cadre.
À ne pas confondre — 22. Identité épargne-investissement et compte courant : transformer l’identité S−I en jugement moral automatique sur le déficit.
23. Financer un déficit courant : investissements directs, portefeuille et autres flux
Un déficit courant s’accompagne d’une contrepartie financière ; la qualité de ce financement peut différer selon qu’il s’agit d’investissement direct, de portefeuille, de crédit ou d’autres instruments.
Identité vérifiable : besoin net de financement extérieur ≈ déficit courant après autres comptes
Le volume du déficit ne suffit pas : devise, maturité et type de financement importent.
besoin net : à obtenir de l’extérieurinvestissement direct : relation durable selon la définition statistiqueportefeuille : titres sans relation de contrôle au sens statistiqueCas pratique : 30 de déficit courant peuvent être associés à différents mélanges de flux financiers, chacun ayant des profils de risque distincts.
Vérification nécessaire — 23. Financer un déficit courant : investissements directs, portefeuille et autres flux : investissements directs, portefeuille et autres flux » : considérer toute entrée de capitaux comme équivalente et sans risque.
24. Investissement direct étranger : flux, stocks et contrôle
L’investissement direct étranger correspond à une relation d’investissement durable selon un seuil et des conventions statistiques ; il faut distinguer flux annuels, stock détenu et opérations de fusion-acquisition.
Approximation de travail : stock_t = stock_{t-1} + flux + valorisations + autres ajustements
Un chiffre de flux ne mesure pas directement la capacité productive créée dans l’année.
stock : position d’investissement directflux : transactions de périodevalorisations : effets de prix et changeajustements : reclassements et autres changementsCalcul guidé : un stock peut augmenter même avec un faible flux si les participations se valorisent.
Risque d’interprétation — 24. Investissement direct étranger : flux, stocks et contrôle : flux, stocks et contrôle » : assimiler toute acquisition d’entreprise existante à un investissement productif neuf du même montant.
25. Investissements de portefeuille et aux taux
Les achats et ventes de titres internationaux réagissent aux rendements, aux anticipations de change, au risque et aux besoins de diversification.
Écriture de référence : rendement en devise domestique ≈ rendement actif étranger + variation du change
Le risque de change peut dominer l’écart de taux.
rendement actif étranger : performance dans la devise de l’actifvariation du change : gain ou perte de conversionrendement domestique : performance pour l’investisseur localMise en chiffres : +5 % sur une obligation étrangère avec −7 % de devise peut produire un rendement domestique négatif avant effets composés.
Point de vigilance — 25. Investissements de portefeuille et sensibilité aux taux : comparer deux obligations internationales uniquement par leur .
26. Réserves de change et interventions
Les réserves de change sont des actifs extérieurs détenus par les autorités monétaires selon le cadre institutionnel ; elles peuvent servir notamment aux besoins de et interventions selon les régimes.
Relation quantitative : variation réserves = transactions + effets de valorisation + autres ajustements
Stock de réserves et flux d’intervention ne sont pas synonymes.
transactions : achats ou ventes d’actifs de réservevalorisation : effets de prix et changeajustements : autres changements de volumeCas numérique : des réserves exprimées en euros peuvent augmenter parce qu’une devise étrangère détenue s’apprécie, même sans achat supplémentaire.
Contresens à éviter — 26. Réserves de change et interventions : interpréter toute variation du stock comme une intervention de change de même montant.
27. La France dans l’euro : pas de taux de change national
La France partage l’euro avec les autres pays de la zone euro ; elle ne peut donc pas dévaluer un franc national pour modifier sa compétitivité à l’intérieur de la zone.
Formule financière : compétitivité intra-zone ≈ prix relatifs + productivité + qualité + coûts
Le taux de change de l’euro reste pertinent vis-à-vis des devises extérieures à la zone.
prix relatifs : évolution comparée des prix et coûtsproductivité : production par facteurqualité : facteurs hors prixcoûts : coûts unitairesIllustration chiffrée : face à un partenaire de la zone euro, l’ajustement passe par les prix, coûts, productivité et structure de l’offre plutôt que par un cours bilatéral franc-euro.
Limite du raisonnement — 27. La France dans l’euro : pas de taux de change national : pas de taux de change national » : proposer une « dévaluation française de l’euro » comme si la France fixait seule son cours.
28. Commerce intra-Union européenne et commerce extra-UE
Les échanges au sein de l’Union et avec les pays tiers obéissent à des cadres différents ; les statistiques doivent préciser si elles couvrent le commerce intra-UE, extra-UE ou le total.
Calcul de contrôle : commerce total = intra-zone ou intra-UE + extra-zone ou extra-UE [selon périmètre]
La géographie économique et le cadre juridique sont inséparables dans l’analyse commerciale.
intra : échanges avec partenaires du même espaceextra : échanges avec partenaires extérieurstotal : somme sur un champ cohérentApplication : une politique douanière commune peut affecter les échanges extra-UE sans créer un tarif intérieur entre États membres.
Erreur de lecture fréquente — 28. Commerce intra-Union européenne et commerce extra-UE : appliquer à un échange France-Allemagne la même logique douanière qu’à une importation depuis un pays tiers.
29. Énergie et solde extérieur : prix mondial, dépendance et substitution
Pour un pays importateur net d’énergie, une hausse du prix mondial peut creuser la facture extérieure même si les volumes importés changent peu à court terme.
Lien entre grandeurs : facture énergétique = prix import énergie × volume importé
Le calcul multiplicatif montre pourquoi la baisse de volume peut ne pas compenser le choc de prix.
prix import énergie : prix unitaire converti en monnaie pertinentevolume importé : quantité physiquefacture : valeur totaleLecture numérique : prix +30 % et volume −5 % donnent approximativement une facture +23,5 % : 1,30 × 0,95 = 1,235.
Précaution — 29. Énergie et solde extérieur : prix mondial, dépendance et substitution : prix mondial, dépendance et substitution » : lire toute dégradation de facture énergétique comme une perte de compétitivité industrielle.
30. Services, tourisme et revenus : les invisibles du récit sur le commerce
Les services, le tourisme, les transports, la finance, les redevances et les revenus d’investissements peuvent compenser ou amplifier le solde des biens.
Expression utile : solde courant = solde biens + services + revenus
Une économie tertiarisée ne se juge pas correctement avec les seules douanes de marchandises.
biens : flux de marchandises selon normeservices : prestations transfrontièresrevenus : primaires et secondaires selon détailExemple de contrôle : un pays déficitaire de 40 sur les biens mais excédentaire de 25 sur les services n’a pas un déficit extérieur total de 40.
À ne pas confondre — 30. Services, tourisme et revenus : les invisibles du récit sur le commerce : les invisibles du récit sur le commerce » : présenter la balance des biens comme l’intégralité des échanges avec l’étranger.
31. Déficit commercial et PIB : soustraction comptable, pas perte brute de richesse
Dans l’approche par la demande, les importations sont soustraites pour éviter de compter comme production domestique les biens et services étrangers déjà inclus dans consommation, investissement ou dépense publique.
Repère de calcul : PIB = C + I + G + X − M
Dire « les importations retirent du PIB » sans expliquer le double compte est trompeur.
C : consommationI : investissementG : dépense publique de biens et services selon cadreX : exportationsM : importationsCas pratique : un ménage achetant une voiture importée augmente C, puis M est soustrait pour ne pas attribuer cette production au PIB domestique.
Vérification nécessaire — 31. Déficit commercial et PIB : soustraction comptable, pas perte brute de richesse : soustraction comptable, pas perte brute de richesse » : conclure qu’interdire 1 Md€ d’importations augmente automatiquement le PIB de 1 Md€.
32. Tarifs douaniers : prix, recettes et détournements de commerce
Un tarif augmente le coût d’importation selon sa structure, mais l’incidence finale dépend de l’élasticité de l’offre et de la demande, du change, des marges et des substitutions.
Relation utile : prix après tarif ≈ prix frontière × (1 + taux de tarif)
Le producteur étranger peut absorber une partie via sa marge, et l’acheteur peut changer de fournisseur.
prix frontière : prix avant droittaux de tarif : droit ad valorem simplifiéprix après tarif : coût théorique avant autres marges et taxesCalcul guidé : 100 € avec un tarif de 20 % donne 120 € avant autres ajustements.
Risque d’interprétation — 32. Tarifs douaniers : prix, recettes et détournements de commerce : prix, recettes et détournements de commerce » : dire que le pays exportateur paie nécessairement 100 % du tarif sans analyser l’incidence.
33. Quotas, normes et barrières non tarifaires
Les restrictions quantitatives, normes, licences et procédures peuvent modifier le commerce sans apparaître comme un pourcentage de droit de douane ; certaines répondent à des objectifs légitimes et d’autres peuvent protéger un marché.
Identité vérifiable : coût rendu = prix + transport + conformité + délai + droits
Comparer seulement les tarifs sous-estime les frictions réelles.
transport : coût logistiqueconformité : coût de respecter les règlesdélai : coût financier et commercial du tempsdroits : tarifs éventuelsMise en chiffres : un produit sans tarif peut rester non compétitif si la certification, le délai et la logistique ajoutent 25 % au coût rendu.
Point de vigilance — 33. Quotas, normes et barrières non tarifaires : classer toute norme sanitaire ou technique comme protectionnisme sans examiner son objet et sa proportionnalité.
34. Sanctions économiques et réorientation des flux
Une sanction peut réduire des échanges directs tout en provoquant des substitutions de fournisseurs, détours logistiques, variations de prix et réallocation financière.
Approximation de travail : effet net = flux direct supprimé − substitution + coûts de détour + effets prix
L’efficacité se mesure sur l’objectif final et les contournements, pas seulement sur le commerce bilatéral.
flux direct supprimé : transaction empêchéesubstitution : achat ou vente vers un autre partenairecoûts de détour : surcoûts logistiques et financierseffets prix : variation de prix due au chocCas numérique : une baisse de 10 d’importations depuis un pays ne signifie pas une baisse de 10 de consommation si 7 sont remplacés ailleurs à un prix plus élevé.
Contresens à éviter — 34. Sanctions économiques et réorientation des flux : confondre chute des échanges directs et disparition complète du produit du marché mondial.
35. Dépendances stratégiques : mesurer concentration et substituabilité
Une dépendance critique ne se réduit pas au montant importé ; il faut mesurer la concentration des fournisseurs, la capacité de substitution, les stocks, le délai de remplacement et l’importance du produit pour les chaînes de valeur.
Écriture de référence : HHI fournisseurs = somme des parts_i²
Plus la concentration est forte, plus un choc sur le principal fournisseur peut être difficile à absorber, toutes choses égales.
parts_i : part de chaque fournisseur dans l’approvisionnementHHI : indice de concentrationsomme : addition des carrés des partsIllustration chiffrée : quatre fournisseurs à 25 % donnent HHI = 4×0,25² = 0,25 ; un fournisseur à 80 % et deux à 10 % donne 0,66.
Limite du raisonnement — 35. Dépendances stratégiques : mesurer concentration et substituabilité : mesurer concentration et substituabilité » : qualifier de stratégique toute importation simplement parce que son montant est élevé.
36. Réindustrialisation et solde extérieur : délai, intrants et investissement
Relocaliser ou créer une capacité productive peut d’abord augmenter certaines importations de machines et composants avant de remplacer des importations ou créer des exportations ; le calendrier compte.
Relation quantitative : effet extérieur net_t = exportations nouvelles_t − importations substituées? [signe à définir] − intrants importés_t
Un déficit temporaire d’investissement n’a pas le même sens qu’un déficit durable de consommation sans capacité future.
exportations nouvelles : ventes extérieures crééessubstitution d’importations : production domestique remplaçant des achats étrangersintrants importés : composants et machines nécessairest : horizonApplication : une usine peut importer 500 M€ d’équipement pendant la construction puis réduire de 200 M€ par an certaines importations une fois en production.
Erreur de lecture fréquente — 36. Réindustrialisation et solde extérieur : délai, intrants et investissement : délai, intrants et investissement » : évaluer une politique industrielle sur le seul solde commercial de sa première année.
37. Dette en devise étrangère et risque de change
Un emprunteur dont les revenus sont en euros mais la dette en devise étrangère supporte un risque supplémentaire : une appréciation de la devise de dette augmente le coût en euros.
Formule financière : dette en euros = dette en devise × taux de change euros par devise
Les entreprises peuvent couvrir ce risque, ce qui déplace le coût vers la prime de couverture.
dette en devise : principal dans la monnaie du contrattaux de change : prix de la devise en eurosdette en euros : équivalent domestiqueLecture numérique : 100 M$ à 0,90 €/USD valent 90 M€ ; à 1,00 €/USD, l’équivalent monte à 100 M€ sans nouvel emprunt.
Précaution — 37. Dette en devise étrangère et risque de change : comparer deux dettes internationales uniquement par leur taux nominal.
38. Commerce bilatéral et équilibre global : ne pas chercher zéro avec chaque pays
Un pays n’a aucune raison comptable d’équilibrer séparément ses échanges avec chacun de ses partenaires ; les spécialisations et chaînes de valeur créent naturellement des excédents avec certains et déficits avec d’autres.
Calcul de contrôle : solde global = somme des soldes bilatéraux sur un champ cohérent
Cibler un déficit bilatéral sans analyser les flux triangulaires peut déplacer le commerce sans améliorer le total.
solde bilatéral : exportations moins importations avec un partenairesomme : agrégation de tous les partenairessolde global : résultat totalExemple de contrôle : +20 avec A, −30 avec B et +5 avec C donnent −5 global sur le champ.
À ne pas confondre — 38. Commerce bilatéral et équilibre global : ne pas chercher zéro avec chaque pays : ne pas chercher zéro avec chaque pays » : présenter tout déficit bilatéral comme une dette due au pays partenaire.
Les données extérieures sont révisées, parfois désaisonnalisées, produites par plusieurs institutions et disponibles en flux mensuels, trimestriels ou annuels ; la comparaison doit respecter ces conventions.
Lien entre grandeurs : variation annuelle = (valeur_t ÷ valeur_{t-1} − 1) × 100
La bonne source dépend de la question : douanes, comptabilité nationale ou balance des paiements.
valeur_t : observation de la période courantevaleur_{t-1} : observation comparable précédentevariation annuelle : taux de changementCas pratique : comparer un mois brut à un trimestre désaisonnalisé n’a pas de sens même si les deux sont exprimés en milliards d’euros.
Vérification nécessaire — 39. Audit d’un chiffre extérieur : source, champ, saisonnalité et révisions : source, champ, saisonnalité et révisions » : assembler dans un même graphique des séries de champs différents sans note méthodologique.
40. Lire le compte courant français sans réduire l’analyse au solde des biens
Pour la France, l’analyse extérieure doit mettre côte à côte biens, services, revenus et flux financiers ; les publications de la Banque de France fournissent précisément cette architecture de balance des paiements.
Expression utile : diagnostic extérieur = flux courants + financement + position extérieure
Le flux annuel et le stock accumulé répondent à des questions différentes.
flux courants : biens, services et revenusfinancement : compte financierposition extérieure : stock d’actifs et passifs internationauxCalcul guidé : un déficit courant modéré peut coexister avec d’importants flux croisés d’investissements et un stock extérieur très supérieur au flux annuel.
Risque d’interprétation — 40. Lire le compte courant français sans réduire l’analyse au solde des biens : extrapoler la soutenabilité à long terme à partir d’un seul mois de commerce de biens.
La synthèse suit une transaction depuis la facture d’exportation ou d’importation jusqu’au compte courant, à sa contrepartie financière et, cumulée dans le temps, à la position extérieure.
Repère de calcul : transaction → compte courant → contrepartie financière → stock extérieur
Cette chaîne évite d’opposer artificiellement « commerce réel » et « finance » : ils sont reliés par les paiements.
→ : enchaînement comptable et économique à documentercompte courant : flux de biens, services et revenuscontrepartie financière : variation d’actifs ou passifsstock extérieur : positions accumulées et revaloriséesMise en chiffres : une exportation non réglée immédiatement peut créer une créance extérieure ; son encaissement futur modifie ensuite les avoirs financiers.
Point de vigilance — 41. Méthode finale : de l’échange individuel à la position extérieure : de l’échange individuel à la position extérieure » : analyser une exportation sans se demander comment elle est financée ou réglée.
Les définitions institutionnelles utilisées pour cadrer le cours « Commerce extérieur, taux de change, balance commerciale et compte courant » sont reliées ci-dessous à leurs producteurs.
Un solde commercial est une différence entre exportations et importations sur un périmètre et une période donnés. Cette simplicité comptable ne doit pas être confondue avec une explication économique. Un déficit peut augmenter parce que les volumes importés progressent, parce que leur prix augmente, parce que la demande intérieure est forte ou parce que les exportations ralentissent. La première étape d’un diagnostic consiste donc à décomposer valeur, prix et volume, puis à distinguer biens et services.
Le cas de l’énergie est exemplaire. Un pays importateur peut voir sa facture extérieure se dégrader fortement lorsque les prix mondiaux montent, même si les quantités achetées changent peu. Conclure immédiatement à une perte massive de compétitivité serait erroné. À l’inverse, si le déficit manufacturier persiste lorsque les prix de l’énergie se normalisent, la question de la capacité productive, des coûts, de la spécialisation et de la demande étrangère devient plus importante.
La balance des paiements élargit le regard. Le compte courant ajoute aux biens et services les revenus primaires et secondaires. Le compte financier retrace la manière dont les actifs et passifs internationaux évoluent. L’ensemble respecte des identités comptables, mais celles-ci ne disent pas si une configuration est soutenable ou souhaitable. Un déficit courant financé par des investissements productifs n’a pas le même profil qu’un déficit accompagné d’une accumulation de dettes fragiles à court terme.
Pour la France, il faut également regarder la place des services, des revenus d’investissement et des grands secteurs exportateurs. Le débat public se focalise souvent sur les biens parce que leur déficit est visible, mais une économie moderne échange des services financiers, touristiques, numériques, de transport et de propriété intellectuelle. Les comparaisons internationales doivent donc utiliser le même champ statistique.
Un taux de change bilatéral donne le prix d’une monnaie dans une autre, mais le sens d’une hausse dépend de la convention de cotation. Il faut toujours annoncer si l’on mesure, par exemple, des dollars par euro ou des euros par dollar. Cette précaution évite des erreurs de signe particulièrement fréquentes. Pour analyser la compétitivité globale d’un pays, un seul couple de monnaies est en outre insuffisant : les indices de change effectif agrègent plusieurs partenaires selon des pondérations.
Le taux de change réel ajoute les prix relatifs. Une monnaie peut se déprécier nominalement alors que l’avantage de compétitivité s’érode si les prix domestiques augmentent rapidement. Inversement, une monnaie stable peut devenir plus compétitive si les coûts et prix relatifs progressent moins vite. Le change réel est donc un pont entre finance et économie réelle.
Une dépréciation n’améliore pas automatiquement le solde commercial. Les importations deviennent plus coûteuses dans la monnaie nationale, tandis que les volumes d’exportation et d’importation réagissent avec des délais. La condition de Marshall-Lerner résume un cas théorique où la somme des élasticités en valeur absolue est suffisamment élevée pour qu’une dépréciation améliore le solde à terme. Mais les contrats, les capacités de production, les chaînes de valeur et la facturation en devises compliquent le mécanisme.
La courbe en J illustre ce délai : juste après une dépréciation, la valeur des importations peut augmenter avant que les quantités n’aient le temps de s’ajuster. Le solde se dégrade alors temporairement avant une éventuelle amélioration. Ce mécanisme montre pourquoi l’horizon d’observation est crucial. Une politique de change ne doit jamais être évaluée sur quelques semaines si les contrats commerciaux se renégocient sur plusieurs mois.
Les exportations brutes ne mesurent pas uniquement de la valeur créée sur le territoire. Un produit exporté peut contenir des composants, de l’énergie, des logiciels ou des services importés. C’est pourquoi l’analyse en valeur ajoutée complète les statistiques commerciales classiques. Elle permet de mieux comprendre où la valeur est créée et quelles dépendances sont cachées derrière une exportation apparemment nationale.
Cette distinction est déterminante pour les politiques industrielles. Une filière peut afficher de fortes exportations tout en dépendant d’un petit nombre de fournisseurs étrangers pour un composant critique. La vulnérabilité ne se lit donc pas seulement dans le solde mais dans la concentration des fournisseurs, les délais de substitution, les stocks et la technologie. Le mot « souveraineté » devient économiquement utile lorsqu’il est traduit en risques mesurables plutôt qu’en slogan.
Les chaînes de valeur créent aussi des arbitrages. Relocaliser une étape peut réduire un risque géopolitique mais augmenter les coûts ; diversifier les fournisseurs peut coûter davantage mais réduire la probabilité d’une rupture. La décision publique doit expliciter la valeur attribuée à la résilience. Une dépendance n’est pas automatiquement un problème si les fournisseurs sont nombreux et substituables ; elle devient plus préoccupante lorsque la concentration, le délai de remplacement et la criticité technique sont élevés.
Les données de commerce doivent enfin être reliées à la productivité. Exporter davantage n’est pas un objectif suffisant si la valeur ajoutée domestique est faible et les marges insuffisantes. À long terme, la capacité à exporter dépend de la qualité, de l’innovation, de la fiabilité, des coûts énergétiques, des compétences et de la capacité à investir. Le taux de change peut faciliter ou compliquer l’ajustement, mais ne remplace pas ces déterminants structurels.
La première question est toujours : de quel solde parle-t-on ? Biens, biens et services, compte courant, ou position extérieure ? Ensuite viennent la période et la source. Une comparaison mensuelle brute peut être dominée par la saisonnalité ou par quelques grosses livraisons ; une série annuelle masque parfois les retournements récents. Le bon horizon dépend de la question.
La deuxième étape est de décomposer. Si le déficit augmente, cherchez la contribution des prix énergétiques, des volumes, des principaux secteurs et des partenaires. Si l’euro se déprécie, observez aussi les prix à l’importation et la part des intrants importés. Une entreprise exportatrice peut gagner en compétitivité sur son prix final tout en subissant une hausse du coût de ses composants. Le résultat net est donc sectoriel.
La troisième étape consiste à relier flux et financement. Un déficit courant implique, selon les conventions comptables et les autres postes, une contrepartie financière. Il faut regarder si le financement prend la forme d’investissements directs, de portefeuille, de dette ou d’autres flux, et comment cela modifie la position extérieure. Le mot « dépendance » peut désigner des choses très différentes selon la nature des passifs.
Enfin, testez une explication concurrente. Une baisse des exportations peut venir d’un problème de prix, d’une baisse de la demande chez les partenaires, d’une grève, d’un calendrier de livraison aéronautique ou d’un changement statistique. Une causalité robuste doit expliquer plusieurs observations à la fois. Ce protocole permet de transformer les débats sur le « déficit » ou la « désindustrialisation » en enquêtes documentées plutôt qu’en slogans.
La balance des paiements enregistre les transactions entre résidents et non-résidents selon des conventions comptables. Les opérations sont classées dans le compte courant, le compte de capital et le compte financier, avec un poste d’erreurs et omissions qui reflète les imperfections de mesure. L’ensemble est construit de manière cohérente : une opération réelle possède une contrepartie financière. Cette cohérence ne signifie pas que chaque sous-compte est équilibré ; elle signifie que les transactions doivent être enregistrées avec leurs contreparties.
Le compte courant comprend les échanges de biens et de services, les revenus primaires et les transferts courants. Un pays peut donc avoir un déficit important sur les biens mais un excédent de services ou de revenus qui compense en partie. C’est pourquoi les titres de presse parlant du « déficit extérieur » doivent préciser le champ. Comparer la balance des biens d’un pays au compte courant d’un autre serait une erreur de périmètre.
Le compte financier retrace notamment les investissements directs, les investissements de portefeuille, certains dérivés, les autres investissements et les réserves officielles selon le cadre statistique. Le signe utilisé peut être déroutant ; il faut toujours consulter la convention de la source. L’objectif pédagogique n’est pas de mémoriser un signe mais de comprendre la question économique : comment les actifs et passifs vis-à-vis du reste du monde évoluent-ils ?
Les erreurs et omissions ne sont pas une caisse secrète. Elles servent à réconcilier des données provenant de nombreuses sources qui ne sont jamais parfaitement synchronisées. Un poste élevé et persistant mérite une analyse méthodologique, mais il ne constitue pas à lui seul la preuve d’une fraude ou d’une fuite de capitaux. Cette prudence illustre une règle générale : une identité comptable ferme le tableau, elle n’explique pas automatiquement la cause économique.
Un déficit courant doit avoir une contrepartie. Il peut être financé par l’émission de passifs ou par la vente d’actifs extérieurs. La qualité de ce financement dépend de sa nature, de la maturité, de la monnaie de libellé et de la destination des fonds. Des investissements directs de long terme dans des capacités productives n’ont pas le même profil qu’une dette courte en devise étrangère. Deux pays avec le même déficit courant peuvent donc avoir des vulnérabilités très différentes.
Pour lire les chiffres français, il est utile de suivre les révisions. Les données de commerce, de services et de revenus sont mises à jour à mesure que de nouvelles informations deviennent disponibles. Une première estimation mensuelle peut être corrigée. Le lecteur qui compare des millésimes doit noter la date d’extraction, sinon il risque d’attribuer à l’économie un changement qui provient d’une révision statistique.
En comptabilité nationale, le solde courant peut être relié à l’écart entre épargne et investissement, sous les conventions pertinentes. Cette relation ne signifie pas qu’un ministre choisit directement le déficit commercial en décidant un niveau d’épargne. Elle exprime la cohérence entre les décisions de l’ensemble des secteurs. Si une économie investit davantage qu’elle n’épargne, elle doit recevoir un financement net du reste du monde.
Cette identité permet d’éviter des diagnostics trop étroits. Réduire un déficit courant ne passe pas nécessairement par une taxe sur les importations : il peut aussi résulter d’une hausse de l’épargne, d’un ralentissement de l’investissement ou d’une amélioration des revenus extérieurs. Chaque voie a des conséquences différentes sur le bien-être. Un excédent obtenu par effondrement de l’investissement n’est pas forcément souhaitable.
Le secteur public influence l’équilibre par son déficit ou son excédent, mais les ménages et entreprises comptent aussi. Une dégradation budgétaire peut, toutes choses égales par ailleurs, réduire l’épargne nationale et contribuer à un besoin de financement extérieur. Cependant, l’effet dépend des réactions privées, du taux de change et de l’activité. Le fameux lien entre déficits budgétaire et extérieur est donc une hypothèse à tester, pas une identité individuelle et automatique.
Dans une union monétaire, le taux de change national ne peut pas s’ajuster séparément. Les différences de compétitivité passent davantage par les prix, les salaires, la productivité et les flux de capitaux. Une économie peut accumuler des déficits vis-à-vis de partenaires de la même zone sans mouvement bilatéral de monnaie. Cela ne rend pas les déséquilibres impossibles ; cela modifie le mécanisme d’ajustement.
Pour un audit, construisez les comptes sectoriels. Quel secteur épargne et lequel emprunte ? Le déficit extérieur reflète-t-il un investissement privé élevé, un déficit public ou une consommation soutenue ? Cette décomposition donne davantage d’informations qu’un simple solde commercial. Elle permet aussi de distinguer un besoin de financement associé à une expansion productive d’un besoin lié à une consommation sans capacité future de remboursement.
Enfin, ne confondez pas flux et stock. Un déficit courant annuel modifie progressivement la position extérieure, mais cette position évolue aussi avec les prix des actifs et les taux de change. Un pays peut améliorer son compte courant tout en voyant sa position nette se détériorer à cause d’effets de valorisation, ou l’inverse. Les deux indicateurs doivent être suivis ensemble.
La position extérieure nette compare les actifs que les résidents détiennent sur le reste du monde aux passifs détenus par les non-résidents sur l’économie nationale. Elle est un stock à une date. Le compte financier est un flux sur une période. Cette distinction reproduit le principe fondamental stock-flux : les transactions modifient le stock, mais les variations de prix et de change le modifient également.
Les investissements directs correspondent à une relation durable et à une influence significative sur une entreprise selon les conventions statistiques. Ils sont souvent considérés comme plus stables que des flux de portefeuille, mais ils ne sont pas sans risque. Un investissement direct peut repartir via la vente de l’entreprise, et les revenus futurs peuvent être rapatriés. L’intérêt économique dépend de la technologie, de l’emploi, de la valeur ajoutée et des liens avec l’économie locale.
Les investissements de portefeuille concernent notamment les titres négociables. Ils fournissent une source de financement importante aux entreprises et aux États, mais peuvent réagir rapidement aux conditions de marché. Une hausse de la prime de risque peut provoquer des sorties et une baisse des prix. Pour un pays qui emprunte dans sa propre monnaie et dispose de marchés profonds, la vulnérabilité n’est pas la même que pour un pays très endetté en devise étrangère.
La monnaie de libellé est en effet essentielle. Si les revenus d’un emprunteur sont en monnaie nationale mais sa dette en devise étrangère, une dépréciation augmente la charge réelle du service de la dette. Ce mécanisme a joué un rôle dans plusieurs crises internationales. Un pays dont l’essentiel de la dette publique est libellé dans sa propre monnaie possède un profil différent, même s’il dépend d’investisseurs étrangers.
La composition des actifs compte aussi. Une économie peut avoir une position extérieure nette négative mais détenir des actifs risqués à rendement élevé et émettre des passifs plus sûrs ; les revenus peuvent alors être moins défavorables que le stock brut ne le suggère. L’analyse doit donc regarder les revenus, les valorisations et la structure par instrument.
Pour auditer une alerte sur la « vente du pays à l’étranger », remplacez la formule par des données : quelle part des entreprises, obligations, immobilier ou infrastructures est détenue par des non-résidents ? Quelles contreparties les résidents détiennent-ils à l’étranger ? Quels revenus sont versés et reçus ? Cette symétrie évite de présenter uniquement les passifs sans les actifs.
Un tarif douanier augmente le prix d’un bien importé à la frontière selon les modalités prévues. Son incidence finale dépend de la capacité des producteurs étrangers, importateurs, distributeurs et consommateurs à absorber ou répercuter le coût. Dire qu’un tarif est « payé par le pays étranger » ou « payé intégralement par le consommateur national » sans analyse des élasticités est trop simpliste. La charge peut être partagée et varier selon le pouvoir de marché.
Un tarif peut protéger temporairement une industrie nationale, mais il augmente aussi le coût des intrants pour les entreprises utilisatrices. Une taxe sur l’acier peut soutenir certains producteurs et pénaliser les secteurs qui utilisent beaucoup d’acier. L’évaluation doit donc mesurer les effets en aval et les représailles commerciales éventuelles. Une politique qui crée quelques emplois visibles peut en détruire ailleurs de manière moins visible.
Les termes de l’échange comparent les prix des exportations et des importations. Une amélioration signifie qu’un volume donné d’exportations permet, toutes choses égales, d’acheter davantage d’importations. Un pays importateur d’énergie peut subir une détérioration lorsque le prix de l’énergie monte. Cette perte de revenu réel ne se résume pas à la compétitivité des entreprises nationales : elle correspond à un transfert de pouvoir d’achat vers l’extérieur.
Les mesures de sauvegarde ou de sécurité économique peuvent néanmoins avoir une justification lorsqu’une dépendance crée un risque stratégique. L’analyse doit alors quantifier le risque : concentration des fournisseurs, probabilité de rupture, temps de substitution, criticité du produit et coût de la redondance. Une protection permanente sans indicateur de sortie peut devenir une rente ; une diversification ciblée peut être une assurance.
Les subventions industrielles posent des problèmes similaires. Elles peuvent accélérer l’investissement dans une technologie stratégique, mais aussi déplacer la production entre pays sans augmenter fortement la capacité mondiale. Elles peuvent déclencher une course aux aides et favoriser les entreprises capables de négocier avec l’administration. Un programme robuste annonce l’objectif, la durée, les critères de performance et les conditions de sortie.
Pour juger une politique commerciale, comparez donc au moins quatre scénarios : statu quo, tarif, subvention ciblée et diversification sans protection générale. Mesurez le coût budgétaire, le prix pour les consommateurs, l’effet sur les intrants, la résilience et la réaction probable des partenaires. Cette méthode rend explicite le prix de la souveraineté au lieu de prétendre qu’elle est gratuite.
Les statistiques brutes attribuent toute la valeur d’une exportation au pays qui expédie le produit final, même si une partie importante des composants a été importée. L’approche en valeur ajoutée cherche à mesurer la contribution créée dans chaque territoire. Elle est particulièrement utile pour les chaînes de valeur complexes, où un composant traverse plusieurs frontières avant d’être intégré au produit final.
Cette différence modifie la lecture des déficits bilatéraux. Un pays peut enregistrer une forte importation depuis le pays d’assemblage final alors que la valeur provient en réalité de nombreux fournisseurs. Une politique fondée uniquement sur le dernier pays de provenance peut donc cibler le mauvais maillon. Les données en valeur ajoutée sont plus complexes et publiées avec retard, mais elles offrent une meilleure carte des dépendances.
Les réexportations constituent un autre piège. Un port ou une plateforme logistique peut enregistrer de forts flux qui ne correspondent pas entièrement à une production locale. Les statistiques de commerce doivent être rapprochées de la valeur ajoutée, de l’emploi et de la production lorsqu’on veut juger la performance industrielle. Les grands hubs commerciaux illustrent particulièrement cette distinction.
Le prix et le volume doivent aussi être séparés. Une hausse de 20 % de la valeur exportée peut venir d’une hausse des prix sans augmentation des quantités. Cela peut être favorable si les termes de l’échange s’améliorent, mais ce n’est pas une croissance physique des exportations. Inversement, des volumes en hausse et des prix en baisse peuvent signaler une pression sur les marges. Le diagnostic dépend de l’objectif étudié.
La saisonnalité et les grosses livraisons peuvent déformer les chiffres mensuels. Dans l’aéronautique ou la construction navale, quelques contrats importants changent fortement un mois. Les comparaisons annuelles et les moyennes mobiles complètent alors la lecture. Un graphique de court terme doit mentionner cette volatilité pour ne pas créer un récit à partir d’un point isolé.
Enfin, les données de services sont souvent plus difficiles à mesurer que les marchandises qui passent une frontière physique. Les services numériques, les droits de propriété intellectuelle et les opérations intra-groupe demandent des conventions statistiques. Un cours avancé doit donc enseigner l’humilité : la balance des paiements est un système de mesure sophistiqué, mais elle reste construite à partir de déclarations, enquêtes et estimations susceptibles d’être révisées.
Continuer le parcours
De la compréhension au diagnostic : Commerce extérieur et balance des paiements
Un déficit commercial n’est pas automatiquement une « perte » : il doit être lu avec revenus, transferts, flux de capitaux et structure de l’investissement.
Ne jamais commenter une balance commerciale sans préciser biens/services et période.
Si l’épargne nationale vaut 22 % du PIB et l’investissement 25 %, quel solde courant simplifié suggère l’identité ?
22 % − 25 % = −3 % du PIB, sous les conventions simplifiées de l’exercice.
Deux ouvrages pour approfondir le redressement de la France

Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →