Économie de la santé : assurance, risque et incitations
À retenir en 30 secondes
Comprendre pourquoi la santé combine incertitude, assurance, information médicale et arbitrages collectifs.
Comprendre pourquoi la santé combine incertitude, assurance, information médicale et arbitrages collectifs.
Ce que vous allez comprendre
comprendre du risque et reste à charge ;
distinguer et ;
analyser paiement à l’acte, forfait, capitation et budget global ;
séparer dépense de santé, résultat de santé et qualité des soins.
La réponse ultra-simple
L’économie de la santé étudie un secteur où le besoin est incertain, l’information très asymétrique et les décisions souvent prises par trois acteurs différents : patient, professionnel et financeur. L’assurance protège contre un risque financier mais modifie aussi les incitations ; la régulation cherche à concilier accès, qualité et soutenabilité.
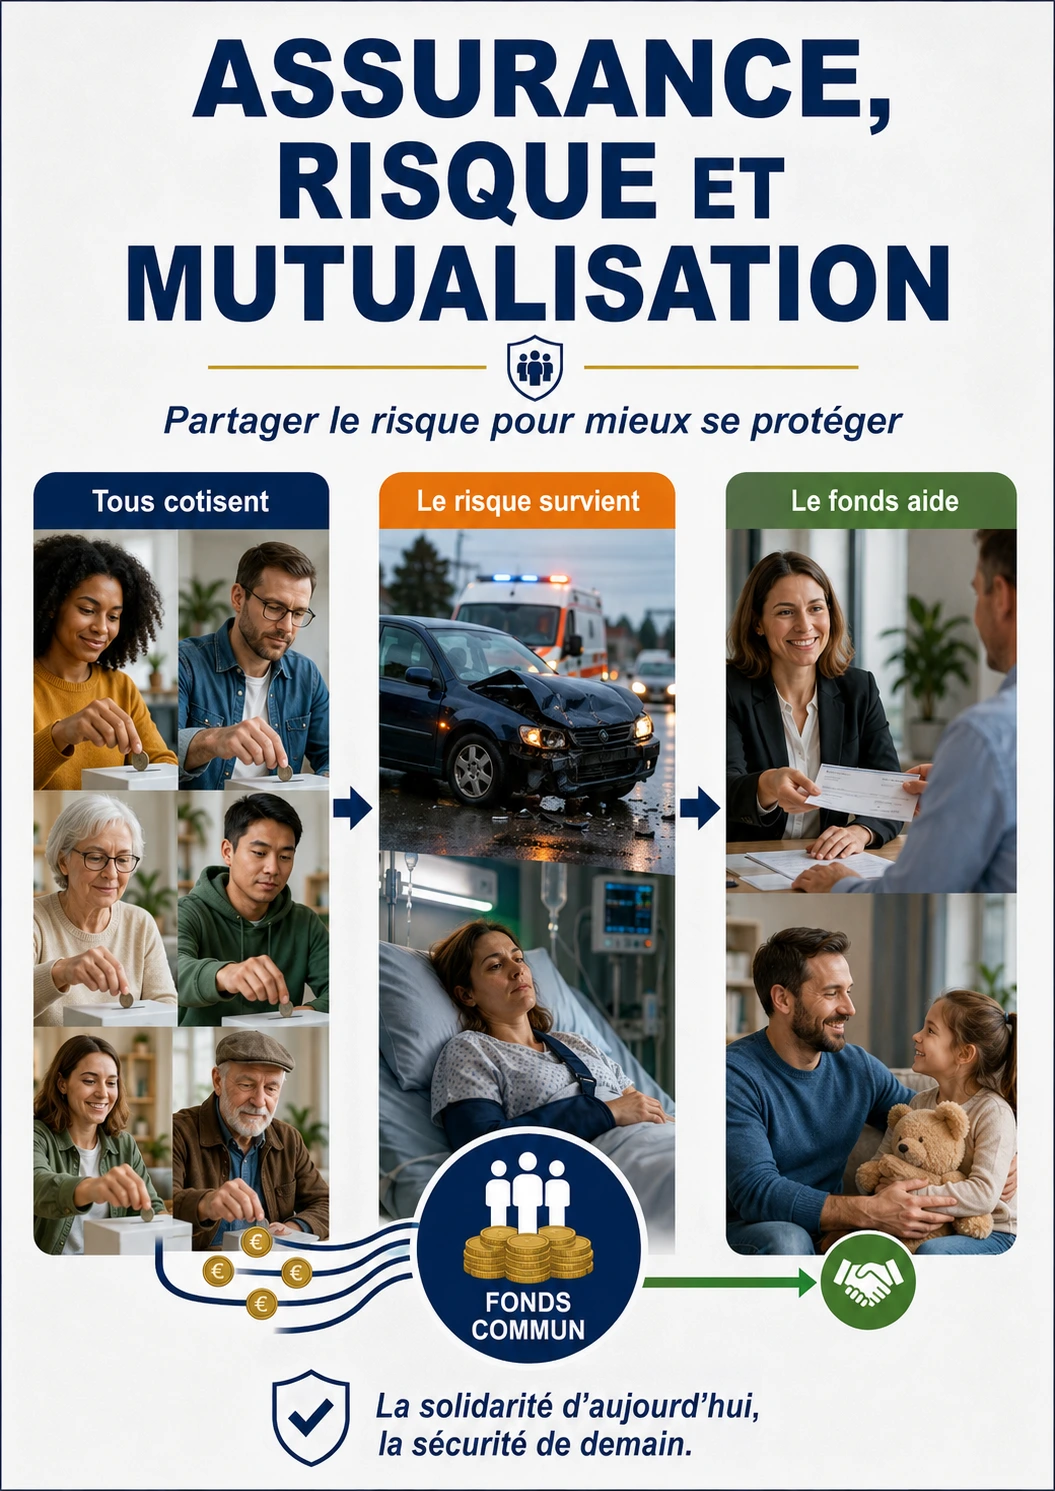
Assurance et mutualisation solidaire — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Pourquoi l’assurance santé est-elle utile face au risque tout en modifiant potentiellement les comportements et l’organisation des soins ?
Rappel local : L’assurance santé mutualise un risque mais modifie aussi les incitations. Distinguez risque, sélection, aléa moral et valeur de santé avant de comparer coût financier et bénéfice sanitaire.
Notions techniques définies dans ce cours TERMS_DEFINED
montant restant à la charge de l’assuré avant ou selon le remboursement Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
mise en commun des risques entre de nombreuses personnes Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
année de vie ajustée par la qualité, indicateur utilisé dans certaines analyses médico-économiques Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
surreprésentation potentielle des risques élevés lorsque l’information est asymétrique avant contrat Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
part d’une dépense restant à charge selon une règle d’assurance Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
mécanisme évitant à l’assuré d’avancer tout ou partie du prix Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
OCDE
Organisation de coopération et de développement économiques
DREES
Direction de la recherche, des études, de l’évaluation et des statistiques
OMS
Organisation mondiale de la santé
HAS
Haute Autorité de santé
QALY
année de vie ajustée par la qualité
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
PE = p × L
Lecture à voix haute : « perte attendue égale probabilité p multipliée par perte L »
Symbole ou grandeur
Signification
Unité
PE
perte moyenne attendue
euros
p
probabilité de l’événement
nombre entre 0 et 1
L
perte si l’événement survient
euros
Calcul guidé, sans saut :
Risque de 1 %=0,01 d’une dépense de 20 000 €.
PE=0,01×20 000.
PE=200 € en moyenne statistique.
L’assurance peut mutualiser ce risque, en ajoutant frais, réserves et règles de couverture.
Interprétation et limite : La perte attendue n’est pas le prix nécessairement juste d’un contrat : aversion au risque, coûts de gestion, sélection, réglementation et capital requis interviennent.
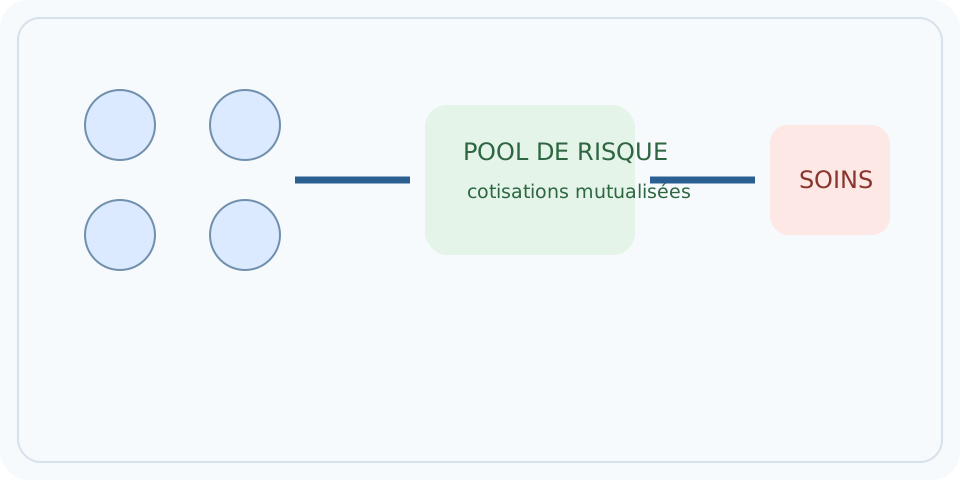
Un individu ne sait pas exactement s’il tombera malade ni combien coûteront ses soins. L’assurance transforme une dépense rare mais potentiellement très élevée en contribution plus prévisible partagée entre beaucoup de personnes.
La santé présente aussi des asymétries d’information : le patient ne connaît pas toujours la pertinence technique d’un acte, le professionnel ne connaît pas toujours les préférences du patient, et l’assureur n’observe pas tout. Les incitations dépendent donc des règles de remboursement, de rémunération et de capacité.
2. Vocabulaire au premier contact
mutualisation
mise en commun des risques entre de nombreuses personnes
montant restant à la charge de l’assuré avant ou selon le remboursement
part d’une dépense restant à charge selon une règle d’assurance
mécanisme évitant à l’assuré d’avancer tout ou partie du prix
sélection adverse
surreprésentation potentielle des risques élevés lorsque l’information est asymétrique avant contrat
année de vie ajustée par la qualité, indicateur utilisé dans certaines analyses médico-économiques
3. Mini-leçon de formule : Perte attendue simple
PE = p × L
Lecture à voix haute : « perte attendue égale probabilité p multipliée par perte L ».
Symbole
Signification
Unité
PE
perte attendue
euros
p
probabilité de l’événement
nombre entre 0 et 1
L
perte si l’événement survient
euros
Calcul guidé, une opération par ligne
Risque de 1 %=0,01 d’une dépense de 20 000 €.
PE=0,01×20 000.
PE=200 € en moyenne statistique.
L’assurance peut mutualiser ce risque, en ajoutant frais, réserves et règles de couverture.
Ce que le résultat ne permet pas de conclure : La perte attendue n’est pas le prix nécessairement juste d’un contrat : aversion au risque, coûts de gestion, sélection, réglementation et capital requis interviennent.
4. Exercice de reproduction
Énoncé : Probabilité 5 % d’une dépense de 4 000 €. Perte attendue ?
Voir la correction détaillée
0,05×4 000=200 €. Deux risques ayant la même espérance peuvent être très différents si leurs distributions sont différentes.
5. Passage vers l’analyse avancée
L’analyse experte distingue dépense, coût, prix facturé, remboursement et reste à charge. Elle compare aussi paiement à l’acte, forfait, capitation, prévention et contraintes de capacité, car un système peut rationner par le prix, le temps d’attente ou la disponibilité.
1. Le vocabulaire indispensable
La sélection adverse apparaît avant le contrat lorsque les personnes connaissent mieux leur risque que l’assureur : les plus risquées ont davantage intérêt à s’assurer. L’aléa moral décrit un changement de comportement après protection contre le risque, sans impliquer fraude ou faute morale.
Le reste à charge est la part de dépense qui reste au patient après remboursements selon un périmètre donné. La mutualisation répartit le coût des événements rares entre un grand nombre de cotisants.
2. Le mécanisme, étape par étape
L’assurance transforme une dépense médicale incertaine et potentiellement catastrophique en contribution plus prévisible. Mais si le prix au point d’usage devient nul, la consommation peut augmenter ; inversement, un reste à charge élevé peut réduire des soins utiles.
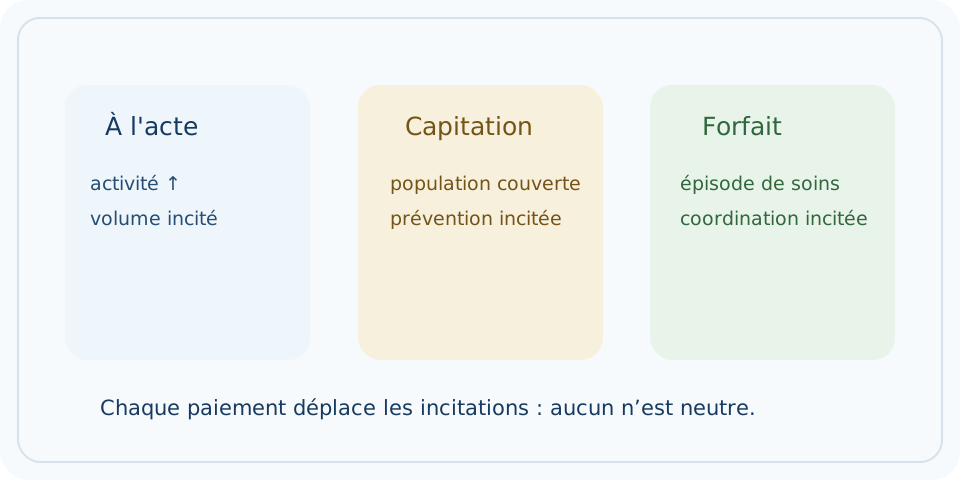
Le mode de paiement du professionnel crée des incitations différentes : paiement à l’acte favorise le volume ; forfait et capitation favorisent la maîtrise du nombre d’actes mais peuvent créer un risque de sous-service ; budget global limite la dépense mais peut déplacer les files d’attente.
L’évaluation doit donc suivre simultanément accès, résultats, qualité, volumes et coûts. Une économie comptable obtenue par renoncement à des soins essentiels n’est pas un gain d’efficacité.
3. Exemple numérique guidé
Cent assurés exposés chacun à un risque faible peuvent mutualiser une dépense rare mais très élevée ; le principe ne dit pas comment fixer chaque remboursement.
4. Calcul reproductible
Reste à charge = dépense reconnue − remboursements reçus
÷ signifie « divisé par ».
× signifie « multiplié par ».
− signifie « soustrait ».
% signifie « pour cent », c’est-à-dire une quantité rapportée à 100.
5. Du niveau collège au niveau supérieur
Au niveau débutant, maîtrisez risque, assurance et mutualisation. Au lycée, ajoutez asymétrie d’information et incitations de paiement.
Au niveau supérieur, étudiez demande de soins, risque moral, sélection, paiement à la performance, évaluation médico-économique et économie de l’assurance.
6. Cas limites et raisonnement critique
La santé ne se réduit pas à une préférence de consommation ordinaire : urgence, information médicale, externalités épidémiques et équité justifient des institutions spécifiques.
Une comparaison internationale de dépense doit contrôler âge, prix, panier de soins et résultats. Dépenser plus n’est ni automatiquement meilleur ni automatiquement gaspillage.
Erreurs fréquentes
Employer « aléa moral » comme accusation morale contre le patient.
Mesurer l’efficacité seulement par la baisse de dépense.
Ignorer la sélection des patients dans la comparaison des établissements.
Comparer tarifs sans qualité ou gravité des cas.
Supposer qu’un mode de paiement n’a qu’un seul effet comportemental.
Exercices gradués et corrections
Très facile — Une dépense reconnue vaut 1 000 €, l’assurance obligatoire rembourse 700 € et la complémentaire 200 €. Reste à charge ?
Correction expliquée : On part de la dépense reconnue de 1 000 €. Les remboursements totalisent 700 + 200 = 900 €. Le reste à charge est donc 1 000 − 900 = 100 €. Il faut garder le même périmètre de dépense pour éviter de soustraire des remboursements portant sur des bases différentes.
Facile — 100 personnes ont chacune 1 % de risque d’une dépense de 10 000 €. Coût attendu total simplifié ?
100 × 1 % × 10 000 = 10 000 €, avant frais et . La mutualisation transforme la distribution du risque.
Intermédiaire — Pourquoi un forfait hospitalier peut réduire le volume d’actes ?
Parce que la recette n’augmente plus automatiquement avec chaque acte ; l’incitation marginale change.
Avancé — Quel risque accompagne un paiement purement au forfait ?
Réduire excessivement l’intensité de soins ou sélectionner des patients moins coûteux si les ajustements de risque sont insuffisants.
Expert — Comment tester une réforme de reste à charge ?
Suivre consommation, renoncement aux soins, santé, dépenses et effets par niveau de revenu, avec un groupe ou un crédible.
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si vous calculez la mutualisation à partir d'un risque bien défini, distinguez dépense, remboursement et reste à charge, puis montrez séparément sélection adverse, aléa moral et contrainte de capacité.
Exercice 1 — calcul et interprétation
Énoncé : Un événement a une probabilité de 4 % et entraînerait une perte de 25 000 €. Calculez la perte attendue simple.
Interprétation : 1 000 € est une espérance sur des répétitions ou un portefeuille de risques, pas la perte qui surviendra nécessairement pour un individu.
Exercice 2 — calcul et interprétation
Énoncé : Une mesure de prévention coûte 300 € et réduit p de 4 % à 2,5 %, sans changer L = 25 000 €. Comparez le gain d’espérance au coût.
Dans ce calcul étroit, un coût de 300 € est inférieur au gain attendu de 375 €, soit un gain net attendu de 75 €. Une décision réelle peut aussi intégrer aversion au risque, contraintes et incertitude sur p et L.
Laboratoire spécifique · scénario pédagogique
Laboratoire — coût attendu, prime et partage du risque
1. Situation
Un événement médical coûte 10 000 € et a une probabilité annuelle de 10 %.
2. Calcul guidé
Coût attendu statistique = 10 000 × 10 % = 1 000 €. Une prime réelle peut être supérieure à cause des frais de gestion, de la marge de sécurité et de la mutualisation de risques hétérogènes.
3. Exercice autonome
Calculez le coût attendu si la probabilité tombe à 6 %.
Voir la correction expliquée
10 000 × 6 % = 600 €. Le coût attendu baisse, sans que cela suffise à déterminer la prime commerciale.
Mini-évaluation spécifique
Pourquoi une assurance intégrale peut-elle modifier la consommation de soins, même sans fraude ?
Voir la correction de la mini-évaluation
Parce que le prix payé au moment de consommer est plus faible que le coût total. Cela peut modifier les arbitrages : c’est une forme d’aléa moral.
8. Court terme, long terme et effets de second tour
À court terme, les volumes répondent aux tarifs et règles. À moyen terme, professionnels adaptent organisation et capacité. À long terme, prévention, médicale et démographie changent la dépense.
Les économies de santé doivent donc distinguer effet budgétaire immédiat et conséquences sanitaires différées.
9. Mini-dossier à refaire sans regarder la correction
Simulez un dispositif qui économise 200 M€ de remboursements mais augmente le reste à charge de 150 M€ et réduit des consultations. Expliquez pourquoi le budget public s’améliore sans que le ait nécessairement baissé de 200 M€.
Proposez les données nécessaires pour savoir si les actes évités étaient utiles, inutiles ou substituables.
10. En santé, le prix payé par le patient n’est qu’une partie du signal économique
Le patient, le professionnel de santé et l’assureur ne disposent pas de la même information ni des mêmes incitations. Le patient peut difficilement évaluer seul la nécessité technique d’un soin ; le professionnel influence la quantité et la qualité des actes ; l’assureur ou la collectivité finance une grande partie de la dépense. Cette séparation explique pourquoi les mécanismes de santé ne ressemblent pas à l’achat d’un bien ordinaire.
L’assurance protège contre un risque financier potentiellement très élevé, mais elle réduit aussi le prix directement perçu au moment du soin. Ce phénomène d’aléa moral ne signifie pas que les patients consomment volontairement des soins inutiles : il décrit le fait que la couverture modifie les arbitrages. Les franchises, tickets modérateurs, réseaux de soins ou modes de rémunération cherchent à gérer cet arbitrage, chacun avec des effets possibles sur l’accès, la prévention et les inégalités.
Le mode de paiement modifie les comportements des offreurs
Un paiement à l’acte rémunère chaque activité produite et peut encourager le volume ; un forfait transfère davantage de responsabilité sur l’enveloppe ; un salaire stabilise le revenu mais modifie le lien direct entre activité et rémunération ; un paiement à la performance ajoute des indicateurs qui peuvent eux-mêmes être contournés ou déplacer l’attention. Aucun système n’est neutre. L’évaluation doit observer qualité, accessibilité, délais, volumes, coûts administratifs et état de santé plutôt que seulement la dépense totale.
Pourquoi la santé n’est pas un marché ordinaire
Pourquoi la santé n’est pas un marché ordinaire met en jeu simultanément risque médical, information et financement. Le patient ne choisit ni le moment de tomber malade ni toujours le traitement pertinent. Incertitude, asymétrie d’information et enjeux vitaux rendent le marché de la santé très différent d’un achat courant. Une personne victime d’un infarctus ne peut pas comparer calmement dix offres comme pour un billet d’avion. Les mécanismes de prix restent importants mais ne peuvent être interprétés comme dans un marché de biens standard.
Un audit de prime actuarielle et solidarité commence par identifier qui décide, qui paie et qui supporte le risque clinique. Un assureur appliquant strictement le risque ferait payer davantage une personne atteinte d’une maladie chronique. Une prime actuarielle reflète le risque attendu individuel, tandis qu’un système solidaire peut dissocier contribution et risque. Cette dissociation permet l’accès des personnes malades mais implique redistribution. La couverture universelle suppose généralement des mécanismes de mutualisation au-delà du risque individuel.
Sélection adverse
Sélection adverse met en jeu simultanément risque médical, information et financement. Lorsque les personnes connaissent mieux leur risque que l’assureur, les plus exposées peuvent être davantage incitées à s’assurer, ce qui renchérit le coût moyen du portefeuille. Si seuls les individus anticipant de fortes dépenses achètent une assurance volontaire, la prime peut monter et chasser les plus faibles risques. Obligation d’assurance, subvention ou segmentation sont des réponses possibles mais chacune a des effets distributifs.
Un audit de asymétrie médecin-patient commence par identifier qui décide, qui paie et qui supporte le risque clinique. Le patient délègue une partie de la décision au professionnel tout en supportant rarement l’intégralité du prix. Le médecin possède une expertise que le patient ne peut pas reproduire. Cette asymétrie justifie certification, déontologie et information, mais crée aussi un problème d’agence. La confiance doit être soutenue par qualité des recommandations et contrôle des conflits d’intérêts.
Demande induite et paiement des professionnels
Demande induite et paiement des professionnels met en jeu simultanément risque médical, information et financement. Le mode de paiement influence les incitations : paiement à l’acte, capitation, salaire ou forfait valorisent différemment volume, prévention et coordination. Un paiement à l’acte peut favoriser l’activité ; une capitation peut encourager la prévention mais aussi créer un risque de sous-service. Aucun mode n’est parfait ; les systèmes combinent souvent plusieurs mécanismes.
Un audit de reste à charge et renoncement commence par identifier qui décide, qui paie et qui supporte le risque clinique. Une franchise uniforme de 50 euros ne représente pas le même effort selon revenu et fréquence de soins. Faire participer le patient peut limiter certaines consommations mais affecte aussi l’accès aux soins nécessaires, surtout pour les revenus modestes et les maladies chroniques. L’évaluation doit distinguer réduction des soins de faible valeur et renoncement à des soins efficaces.
Prévention et horizon long
Prévention et horizon long met en jeu simultanément risque médical, information et financement. La prévention engage souvent une dépense aujourd’hui pour réduire un risque futur. Certaines interventions économisent des coûts, d’autres améliorent la santé à un coût supplémentaire acceptable. Un vaccin ou un dépistage peuvent produire des effets sanitaires et économiques sur plusieurs années. Dire qu’une prévention est rentable exige de préciser horizon, population et efficacité réelle.
Coût-efficacité
QALY et mesure de la qualité de vie
Un audit de qaly et mesure de la qualité de vie commence par identifier qui décide, qui paie et qui supporte le risque clinique. Gagner un an de vie en parfaite santé n’est pas évalué comme gagner un an avec une forte limitation selon cette méthode. Les années de vie ajustées par la qualité combinent durée et état de santé dans un indicateur. Elles permettent des comparaisons mais reposent sur des pondérations discutables. La transparence sur les valeurs et méthodes de mesure est indispensable.
Prix du médicament met en jeu simultanément risque médical, information et financement. Le prix d’un médicament peut refléter coûts de recherche, valeur thérapeutique, négociation, concurrence et pouvoir de marché. Les brevets créent une exclusivité temporaire pour stimuler l’innovation. À expiration, l’arrivée de génériques peut réduire fortement les prix si la concurrence fonctionne. Un prix élevé n’est pas à lui seul une preuve de rente injustifiée ; il faut examiner bénéfice, alternatives et coût de développement.
Innovation médicale
File d’attente et rationnement
Un audit de file d’attente et rationnement commence par identifier qui décide, qui paie et qui supporte le risque clinique. Un rendez-vous tardif a un coût de temps et peut dégrader le pronostic même si le prix monétaire est faible. Quand le prix direct est faible, la rareté peut se manifester par délais, quotas ou sélection. Le rationnement existe sous différentes formes dans tous les systèmes. Évaluer l’accès exige donc de mesurer délais et disponibilité, pas seulement remboursement.
Densité médicale et géographie
Densité médicale et géographie met en jeu simultanément risque médical, information et financement. Le nombre national de médecins ne garantit pas une répartition territoriale adaptée. Installation, spécialités, temps de travail et accessibilité modifient l’offre réelle. Deux territoires ayant la même densité brute peuvent avoir des délais très différents si leur population est plus âgée ou dispersée. Les politiques de démographie médicale doivent intégrer besoins locaux et organisation des soins.
Un audit de maladies chroniques commence par identifier qui décide, qui paie et qui supporte le risque clinique. Une dépense régulière de suivi peut éviter une complication beaucoup plus coûteuse. Diabète, maladies cardiovasculaires ou insuffisances respiratoires nécessitent un suivi continu plutôt qu’un épisode ponctuel. Le modèle économique doit valoriser prévention et adhésion. Comparer seulement le coût annuel de consultation sans les hospitalisations évitées est incomplet.
Vieillissement et soins
Vieillissement et soins met en jeu simultanément risque médical, information et financement. Le vieillissement augmente certains besoins, mais la proximité de la fin de vie, la technologie et l’état de santé à âge donné expliquent aussi la dépense. Une population plus âgée mais en meilleure santé peut utiliser différemment les services qu’une génération précédente. Attribuer toute dynamique de dépense à l’âge masque les mécanismes organisationnels et technologiques.
Un audit de gestion administrative commence par identifier qui décide, qui paie et qui supporte le risque clinique. Automatiser une vérification fiable peut libérer du temps administratif dans un hôpital. Facturation, contrôle des droits, codage, contrats et multiples payeurs consomment du temps et des ressources. Une simplification peut produire des gains sans réduire les soins. La numérisation mal conçue peut au contraire déplacer la charge sur les soignants.
Fraude, erreurs et contrôle
Fraude, erreurs et contrôle met en jeu simultanément risque médical, information et financement. Le contrôle protège les fonds collectifs mais doit distinguer fraude intentionnelle, erreur de codage et pratique clinique justifiée. Des algorithmes peuvent repérer des anomalies de facturation, mais une anomalie statistique n’est pas une preuve de fraude. Le contrôle doit être proportionné et garantir recours et explicabilité.
Données de santé et confidentialité
Téléconsultation et numérique
Un audit de téléconsultation et numérique commence par identifier qui décide, qui paie et qui supporte le risque clinique. Une téléconsultation peut être efficace pour un suivi stable mais inadaptée à un symptôme nécessitant examen physique. La télémédecine réduit certains coûts de déplacement et améliore l’accès, mais elle ne remplace pas tout examen clinique. Son effet dépend du triage et de l’intégration dans le parcours. Compter seulement le nombre d’actes numériques ne mesure pas leur qualité.
Équité d’accès met en jeu simultanément risque médical, information et financement. L’égalité de remboursement ne garantit pas l’égalité d’accès si les délais, transports, information ou barrières linguistiques diffèrent. Une consultation gratuite située à cinquante kilomètres reste difficilement accessible pour une personne sans mobilité. Les indicateurs d’équité doivent combiner coût, géographie et besoins de santé.
Financement par impôt ou cotisation
Budget global et soutenabilité
Un audit de budget global et soutenabilité commence par identifier qui décide, qui paie et qui supporte le risque clinique. Augmenter les moyens sans capacité de recrutement peut produire inflation salariale ou délais d’investissement plutôt que soins supplémentaires immédiats. Un budget de santé doit croître en fonction des priorités, des besoins et de la capacité de financement . Une contrainte budgétaire existe même lorsque l’objectif est universel. La soutenabilité exige de relier ressources financières à capacités réelles.
Comparaisons internationales
Comparaisons internationales met en jeu simultanément risque médical, information et financement. Comparer dépenses de santé requiert correction des prix, structures d’âge, périmètres et modes de financement. Un pays dépensant plus peut offrir davantage de services ou payer plus cher les mêmes ressources. Les résultats de santé dépendent aussi de comportements, environnement et inégalités sociales. Un classement de dépense ne permet pas seul de juger l’efficacité d’un système.
Un audit de synthèse santé commence par identifier qui décide, qui paie et qui supporte le risque clinique. Le but n’est pas de réduire la santé à un marché, mais de comprendre comment les règles économiques influencent disponibilité, qualité et protection financière. L’économie de la santé cherche à organiser l’accès à des soins efficaces sous incertitude et contrainte de ressources. Assurance, incitations professionnelles, prix et gouvernance interagissent. Une politique robuste combine efficacité, équité, transparence et évaluation clinique.
Méthode finale de contrôle
Identifier qui paie, qui décide et qui supporte le risque.
Mesurer accès, résultat de santé et coût.
Tester les effets sur patients fragiles et professionnels.
Distinguer baisse de dépense et amélioration d’efficience.
Cas appliqué — franchise sur les consultations
Un assureur public introduit une franchise sur les consultations ordinaires afin de limiter les actes de faible valeur. Le nombre de consultations baisse, mais il faut encore savoir lesquelles disparaissent. Si les patients renoncent surtout à des soins inutiles, l’efficacité progresse ; si les personnes modestes reportent des soins nécessaires, des complications futures peuvent coûter davantage.
L’évaluation doit donc suivre le type de soins évités, le revenu des patients, les hospitalisations ultérieures et l’état de santé. Une simple baisse de volume n’est pas une preuve de réussite.
Ce cas illustre l’ambiguïté de l’aléa moral : réduire la consommation médicale n’est bénéfique que si la valeur clinique des actes supprimés était faible.
Cas appliqué — paiement à l’acte ou forfait
Un réseau de médecins est rémunéré principalement à l’acte. Le modèle valorise l’activité mesurable mais rémunère moins bien le temps de coordination ou de prévention. Le passage à un forfait populationnel peut encourager le suivi longitudinal, mais crée un risque de sous-service si le forfait est trop rigide.
Un système hybride peut conserver une part à l’acte, ajouter un forfait pour les patients chroniques et une rémunération sur certains objectifs de qualité. Le calibrage doit éviter que les indicateurs deviennent des objectifs artificiels au détriment du soin non mesuré.
L’exemple montre que le financement des professionnels est un instrument de politique de santé : il modifie la manière dont le temps médical est alloué.
Cas appliqué — nouveau médicament très coûteux
Une thérapie améliore fortement la survie d’un petit groupe de patients mais coûte 150 000 euros par traitement. La question économique n’est pas seulement de savoir si le prix est élevé, mais quelle amélioration clinique est obtenue, pour quelle population, avec quelles alternatives et quel impact budgétaire total.
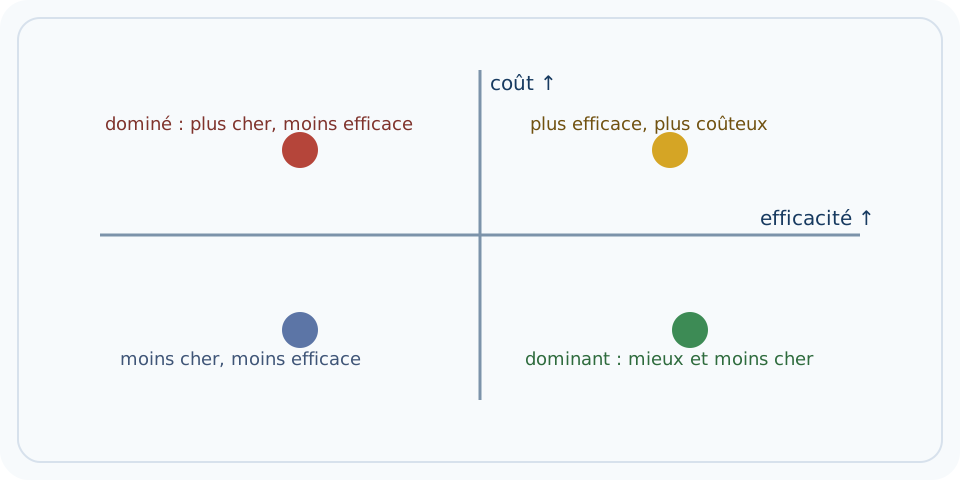
L’analyse coût-efficacité peut estimer un coût par année de vie ajustée sur la qualité, tandis que l’analyse d’impact budgétaire mesure la dépense totale si tous les patients éligibles sont traités. Les deux réponses peuvent diverger : un traitement efficient peut rester difficile à financer lorsqu’il concerne beaucoup de personnes.
Ce cas montre pourquoi valeur et soutenabilité sont deux dimensions distinctes de la décision publique.
Cas appliqué — désert médical
Une zone rurale possède peu de médecins et des temps de trajet élevés. Augmenter le nombre national de praticiens ne garantit pas que la zone soit mieux desservie si les nouveaux professionnels s’installent ailleurs. La réponse peut combiner maisons de santé, télémédecine, délégation de tâches, transport et incitations territoriales.
Chaque outil a des limites : une prime financière ne compense pas toujours l’absence d’emploi pour le conjoint ou la charge de garde ; la téléconsultation ne remplace pas tout examen ; la délégation exige formation et protocoles.
L’analyse économique met en évidence le caractère multidimensionnel de l’offre de soins : le prix n’est qu’un signal parmi d’autres.
Cas appliqué — prévention du diabète
Un programme de prévention cible une population à haut risque de diabète avec accompagnement nutritionnel et activité physique. Il coûte immédiatement mais peut réduire certains cas futurs et leurs complications. Le calcul doit intégrer taux de , efficacité réelle, durée de l’effet et coûts évités.
Une intervention peut améliorer fortement la santé sans être strictement économisatrice si les économies médicales sont inférieures au coût du programme. Cela ne signifie pas qu’elle est mauvaise : la santé supplémentaire a une valeur.
Le cas oblige à distinguer une intervention « coût-efficace » d’une intervention qui « fait économiser de l’argent », deux notions souvent confondues.
Cas appliqué — algorithme de détection de fraude
Une assurance maladie utilise un modèle statistique pour détecter des facturations atypiques. Le modèle peut prioriser les contrôles mais ne doit pas transformer une anomalie en accusation automatique. Certains médecins traitent des patients plus complexes ou exercent dans des contextes particuliers expliquant les écarts.
La qualité du système se mesure par précision, faux positifs, récupération réelle des indus, coût du contrôle et possibilités de recours. Les données utilisées doivent être sécurisées et le raisonnement suffisamment explicable pour permettre une contestation.
Cet exemple montre comment économie, droit et cybersécurité se rencontrent dans le pilotage moderne de la santé.
Exercice expert — coût attendu et mutualisation
Un groupe de 100 000 personnes a chaque année une probabilité moyenne de 1 % de subir un événement médical coûtant 20 000 euros. Le coût attendu agrégé est 100 000 × 0,01 × 20 000 = 20 millions d’euros. En divisant ce montant par 100 000, le coût attendu moyen est 200 euros par personne, avant frais de gestion, marge de sécurité et autres soins.
Cette moyenne ne signifie pas que chacun paiera 200 euros de soins. Presque tous n’auront pas l’événement, tandis qu’une minorité supportera un coût très élevé. L’assurance fonctionne précisément en transformant cette distribution très inégale en contribution mutualisée. La tarification réelle doit aussi tenir compte de l’hétérogénéité des risques et des coûts administratifs.
Exercice expert — franchise et élasticité
Une franchise fait baisser de 8 % le nombre de consultations dans un groupe assuré. Peut-on conclure à une économie nette de 8 % ? Non. Il faut savoir quels actes ont disparu, si certains patients ont renoncé à un suivi nécessaire, si les prescriptions et hospitalisations ont changé et si le coût moyen des consultations restantes est identique.
L’exercice illustre la différence entre volume et valeur. Une réforme peut diminuer les actes sans améliorer l’efficience si elle décourage surtout les soins utiles. À l’inverse, réduire des actes redondants peut libérer du temps médical. Le protocole d’évaluation doit donc associer données de consommation et résultats de santé.
Exercice expert — coût-efficacité
Un traitement A coûte 10 000 euros et apporte en moyenne 0,5 année de vie ajustée sur la qualité de plus qu’un traitement B coûtant 4 000 euros. Le coût incrémental est 6 000 euros pour 0,5 QALY, soit 12 000 euros par QALY supplémentaire. Ce ne dit pas à lui seul si le traitement doit être financé, mais il structure la comparaison.
Une décision publique tient aussi compte de la gravité, de l’incertitude, du nombre de patients et de l’impact budgétaire. Si un traitement concerne un million de personnes, même un ratio coût-efficacité favorable peut entraîner une dépense totale très élevée. Valeur et soutenabilité doivent donc être analysées ensemble.
Exercice expert — capacité hospitalière
Un hôpital possède 300 lits mais le nombre de lits n’est pas l’unique mesure de capacité. Si les effectifs infirmiers manquent, si les sorties sont retardées faute de structures aval ou si le bloc opératoire est saturé, une partie des lits théoriques ne produit pas le même débit de soins.
Le calcul économique doit donc raisonner en chaîne de capacité : personnel, équipement, lits, pharmacie, diagnostic, sortie et soins de suite. Ajouter une ressource à un maillon ne produit un gain que si les autres maillons peuvent suivre. Ce principe de goulet d’étranglement explique de nombreuses différences entre budget annoncé et activité réellement disponible.
Annexe — panier de soins et priorités collectives
Aucun système de santé ne peut financer sans limite toutes les interventions possibles au moment où elles apparaissent. Un panier de soins explicite ou implicite existe donc toujours. La question économique est de savoir comment les priorités sont définies : efficacité clinique, gravité, coût, équité, prévention, innovation et préférence collective. Une décision transparente documente les critères au lieu de laisser le rationnement se faire uniquement par délais, pénuries ou différences de revenus.
La notion de panier ne signifie pas figer la médecine. Les recommandations et remboursements doivent évoluer lorsque de nouvelles preuves apparaissent, lorsqu’un médicament devient générique ou lorsqu’une technologie plus efficace remplace une ancienne pratique. Le système doit donc associer évaluation continue et mécanismes de révision. Sans cette capacité d’apprentissage, les ressources restent mobilisées sur des actes de faible valeur tandis que des innovations utiles peinent à être financées.
Annexe — mesurer la qualité sans créer de mauvais objectifs
Les indicateurs de qualité sont nécessaires pour piloter un système, mais ils modifient les comportements dès qu’ils deviennent des cibles de rémunération ou de classement. Un taux de réadmission, un délai moyen ou un indicateur de vaccination peut être utile, mais il peut aussi inciter à sélectionner les patients, à modifier le codage ou à négliger des dimensions non mesurées. La qualité doit donc être appréciée par un ensemble équilibré d’indicateurs et par l’examen clinique.
Le principe est celui de toute économie des incitations : un agent répond au signal qui lui est donné. Si l’hôpital est récompensé uniquement pour le volume, il augmente le volume ; s’il est récompensé uniquement pour la réduction des séjours, il peut écourter certaines prises en charge. Les mécanismes de paiement doivent donc être conçus avec les professionnels, testés, puis corrigés lorsque des effets pervers apparaissent. La transparence des indicateurs et des méthodes de calcul est essentielle à la confiance.
Annexe — risque catastrophique et protection financière
Un des objectifs fondamentaux de l’assurance santé est d’éviter qu’un événement médical rare mais très coûteux ruine un ménage. Même si la probabilité individuelle d’une hospitalisation lourde est faible, son coût peut dépasser largement l’ disponible. La mutualisation permet de financer ces dépenses en répartissant le risque sur une population large et dans le temps. La qualité d’un système ne se mesure donc pas seulement au taux moyen de remboursement, mais aussi à sa capacité à empêcher des dépenses catastrophiques et le renoncement pour raisons financières.
Pour évaluer la protection financière, il faut observer la distribution des restes à charge, pas seulement leur moyenne. Une moyenne faible peut coexister avec une petite minorité supportant des dépenses extrêmement élevées. Les plafonds annuels, exemptions pour maladies chroniques et dispositifs liés au revenu sont des instruments possibles. Chacun doit être évalué avec ses coûts administratifs et ses effets sur l’utilisation des soins.
Annexe — file active, capacité et temps médical
Dans une organisation de soins, la ressource rare n’est pas toujours le nombre de lits ou de cabinets. Le temps qualifié des médecins, infirmiers, techniciens et personnels de coordination peut constituer le véritable goulet d’étranglement. Augmenter la demande remboursée sans augmenter la capacité produit alors des files d’attente plutôt qu’un volume de soins proportionnel. Une réforme de financement doit donc être reliée aux capacités physiques et humaines du système.
La mesure utile consiste à suivre une file active de patients, les délais par niveau d’urgence, le temps consacré à chaque étape et les taux d’annulation. Une organisation peut améliorer l’accès sans ajouter beaucoup de ressources si elle réduit les rendez-vous inutiles, améliore le triage ou évite les doublons d’examens. À l’inverse, une injonction générale à « faire plus » peut épuiser les équipes et dégrader la qualité si elle ignore les contraintes de capacité.
Annexe — assurance et prévention personnalisée
Les assureurs disposent d’un intérêt économique à réduire certains risques futurs, mais l’utilisation de données personnelles pour personnaliser prévention ou tarification crée des questions d’équité et de confidentialité. Un programme de rappel vaccinal ou de dépistage peut être bénéfique s’il est fondé sur des recommandations médicales et accessible à tous les groupes concernés. Une tarification individualisée sur des facteurs difficiles à modifier pourrait au contraire pénaliser les personnes déjà vulnérables.
Le cadre économique doit donc être complété par des principes de gouvernance : finalité claire, minimisation des données, consentement lorsque nécessaire, sécurité et interdiction de discrimination injustifiée. La prévention est d’autant plus efficace qu’elle construit la confiance. Un système qui donne l’impression de surveiller les patients pour augmenter leur prime risque de décourager le recours aux soins et la transmission d’informations utiles.
Repère final — coût, accès et qualité
Un système de santé performant ne cherche pas simplement à minimiser la dépense. Il cherche à transformer des ressources limitées en santé, en accès et en protection financière. Une économie budgétaire peut être positive si elle supprime une redondance, améliore l’achat ou prévient une complication ; elle devient contre-productive si elle crée du renoncement, allonge les délais critiques ou transfère la charge vers les familles. Inversement, une hausse de dépense n’est pas automatiquement une amélioration si elle rémunère du volume sans bénéfice clinique. La bonne conclusion associe donc quatre tableaux : dépenses, capacités, résultats de santé et distribution des restes à charge. C’est leur évolution commune qui permet de juger une réforme.
Pour conclure le contrôle quantitatif, toute réforme de santé devrait publier séparément le coût de mise en œuvre, le coût récurrent, l’effet sur les volumes, l’effet sur les délais et l’indicateur de résultat clinique attendu. Sans cette séparation, une économie comptable peut cacher un transfert de charge ou une dégradation de l’accès. La mesure doit suivre le parcours complet du patient.
La dernière vérification consiste à confronter ces résultats aux données observées et à documenter tout écart significatif.
Toujours vérifier.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Atelier de formation : comprendre, calculer, décider
NiveauIntermédiaireDurée indicative65 minPrérequisAsymétrie d’information, risque et assurance
Compétences visées. Distinguer risque moral et sélection; raisonner sur reste à charge; lire un coût complet de parcours.
1. Situation concrète
Une assurance réduit fortement le reste à charge d’un acte fréquent. La consommation augmente, mais une partie correspond à des soins utiles auparavant retardés et une autre à des actes de faible valeur.
2. Exercice
Proposez un tableau séparant accès utile, surconsommation potentielle, prévention et renoncement. Expliquez quel indicateur permettrait de distinguer quantité de soins et résultat de santé.
3. Calcul ou raisonnement attendu
Aucun taux unique ne suffit ici. Le calcul utile consiste à comparer coût additionnel par patient, variation de recours et résultat clinique ou fonctionnel. Un coût par acte en baisse peut coexister avec une dépense totale en hausse si les volumes augmentent.
4. Pièges fréquents
Assimiler toute hausse de soins à du gaspillage; ignorer la qualité; conclure à partir des seuls remboursements.
5. Auto-évaluation
Le risque moral signifie-t-il fraude ?
Correction commentée. Non. Il décrit une modification de comportement lorsque le coût ou le risque est partiellement assuré.
Pourquoi le reste à charge peut-il avoir deux effets opposés ?
Correction commentée. Il peut limiter des soins de faible valeur mais aussi provoquer du renoncement à des soins utiles.
Pourquoi mesurer les résultats ?
Correction commentée. Parce que la dépense ou le nombre d’actes ne renseignent pas seuls sur la santé obtenue.
6. Livrable
Étape suivante. Énergie, coûts, prix et mix.
Évaluation transversale : appliquer ce cours dans une décision réelle
La Mission 12 — Conseil de crise : stagflation, dette et arbitrages doit intégrer la santé comme dépense et comme assurance : distinguez choc de coût, risque individuel et financement collectif avant de proposer une économie budgétaire.
Que faut-il savoir avant d’étudier « Économie de la santé : assurance, risque et incitations » ?Quelle compétence pratique ce cours doit-il développer ?
L’objectif principal est de savoir distinguer risque moral et sélection, puis d’expliquer les hypothèses et les limites du résultat.
Quelle erreur faut-il éviter ?
Atelier d’application — Analyser un paiement hospitalier et ses incitations
Situation. Un hôpital est payé par activité. Une réforme introduit 15 % de paiement à la qualité et une enveloppe de coordination.
Travail demandé. Listez les comportements que chaque mode de paiement encourage, puis proposez quatre indicateurs qui évitent de récompenser la sélection des patients ou le codage plutôt que la qualité réelle.
Méthode de résolution
Identifier qui supporte le risque financier dans chaque mode de paiement.
Relier chaque paiement à un comportement potentiellement encouragé.
Choisir des indicateurs ajustés au profil des patients.
Chercher un effet pervers observable avant de conclure au gain d’efficacité.
Correction et interprétation
Le paiement à l'activité soutient le volume mais peut encourager la multiplication d'actes ; le forfait maîtrise le volume mais peut inciter à sous-traiter le risque ; le paiement à la qualité dépend fortement de la construction des indicateurs. Un mix doit donc être évalué sur mortalité ajustée, réadmissions, expérience patient et continuité, avec contrôles de cas-mix.
Pièges fréquents
Mesurer uniquement la dépense, utiliser un indicateur manipulable, oublier les patients complexes, confondre entre volume et qualité avec causalité.
Auto-évaluation
Quel risque comportemental crée un paiement uniquement au volume ?
Pourquoi ajuster les indicateurs au cas-mix ?
Quel indicateur détecterait une hausse de sorties trop précoces ?
Repères pour corriger votre réponse
Un paiement exclusivement au volume peut encourager davantage d’actes sans garantie de bénéfice sanitaire ; il faut donc suivre pertinence et résultats.
Ajuster au cas-mix évite de comparer directement des établissements qui ne traitent pas des patients de même gravité ou complexité.
Pour détecter des sorties trop précoces, surveiller notamment réadmissions non programmées, passages aux urgences et complications peu après la sortie.
Passage au niveau expert · méthode reproductible
De la compréhension au diagnostic : Santé, assurance et incitations
Vérifier quantitativement économie de la santé : assurance, risque et incitations
Relation utilisée : dépense attendue = probabilité de soin × coût du soin
Lecture : On multiplie la probabilité d'un événement par son coût moyen pour obtenir une dépense moyenne attendue.
Application numérique : 10 % de risque d'un soin à 5 000 € → 500 € attendus.
Source de méthode/formule : espérance mathématique d'un coût aléatoire. Source de données/contexte :OMS — Health financing.
Exercice d’application : 2 % de risque d'un coût de 30 000 €. Attendu ?
Solution commentée
Données : 2 % de risque d'un coût de 30 000 €. Attendu ?
Formule : dépense attendue = probabilité de soin × coût du soin
Substitution : 0,02 × 30 000 €
Calcul : 2 % = 0,02. L'espérance de dépense est 0,02 × 30 000 = 600.
Unité et résultat : 600 € par personne exposée, en moyenne probabiliste
Interprétation : L'espérance de 600 € ne signifie pas que chacun paiera 600 € : dans le scénario binaire, 98 % ne supportent pas le coût et 2 % supportent 30 000 €.
Piège à éviter : Confondre dépense moyenne attendue et montant payé par chaque assuré.
1. Relation à savoir reconstruire
Coût attendu = probabilité × coût du sinistre
Lecture à voix haute : « coût attendu égale probabilité du sinistre multipliée par coût si le sinistre survient ».
Symbole
Signification
Unité / convention
PE
perte ou coût attendu
€
p
probabilité du sinistre
nombre entre 0 et 1
L
perte si le sinistre survient
€
Exemple reproductible :
p = 1 % = 0,01 ; L = 20 000 €.
PE = 0,01×20 000 = 200 €.
Limite : Le coût attendu n’est pas une prime commerciale : frais, capital, sélection, mutualisation et aversion au risque interviennent.
L’assurance mutualise le risque mais peut modifier les comportements : sélection adverse et aléa moral doivent être distingués.
2. Le piège qui fausse le plus souvent le débat
Une dépense de santé plus élevée n’implique pas automatiquement de meilleurs résultats.
3. Les données minimales à exiger
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;
population, assiette ou dénominateur ;
scénario de référence et hypothèses ;
ordre de grandeur permettant un contrôle mental.
4. Exercice de vérification
Risque 2 % d’un coût de 50 000 €. Perte attendue actuarielle ?
Voir la correction et le raisonnement
0,02 × 50 000 = 1 000 €.
Gate de maîtrise
5. Êtes-vous capable de contredire proprement une affirmation ?
Deux ouvrages pour approfondir le redressement de la France
Réforme de l’État — Plan de Rupture
Le dossier fondateur : finances publiques, structures, calendrier et mesures.