Finance : marchés, risque, rendement et diversification
Comprendre le prix du temps et du risque sans confondre rendement espéré et rendement garanti.
Abréviations et sigles rencontrés
AMF — Autorité des marchés financiers : régulateur français des marchés et des acteurs financiers.
BCE — Banque centrale européenne : banque centrale de la zone euro.
BIS — Bank for International Settlements (Banque des règlements internationaux) : institution internationale de coopération entre banques centrales.
Ce que vous allez comprendre
distinguer rendement attendu, rendement réalisé et rendement sans risque de référence ;
décomposer risque de marché, crédit, et taux ;
comprendre diversification et ;
lire une prime de risque sans la confondre avec une certitude de gain.
La réponse ultra-simple
La finance met en relation , besoins de financement et risques futurs. Un rendement élevé n’est jamais une promesse gratuite : il rémunère généralement une prise de risque, une immobilisation, une moindre liquidité ou une incertitude plus forte.
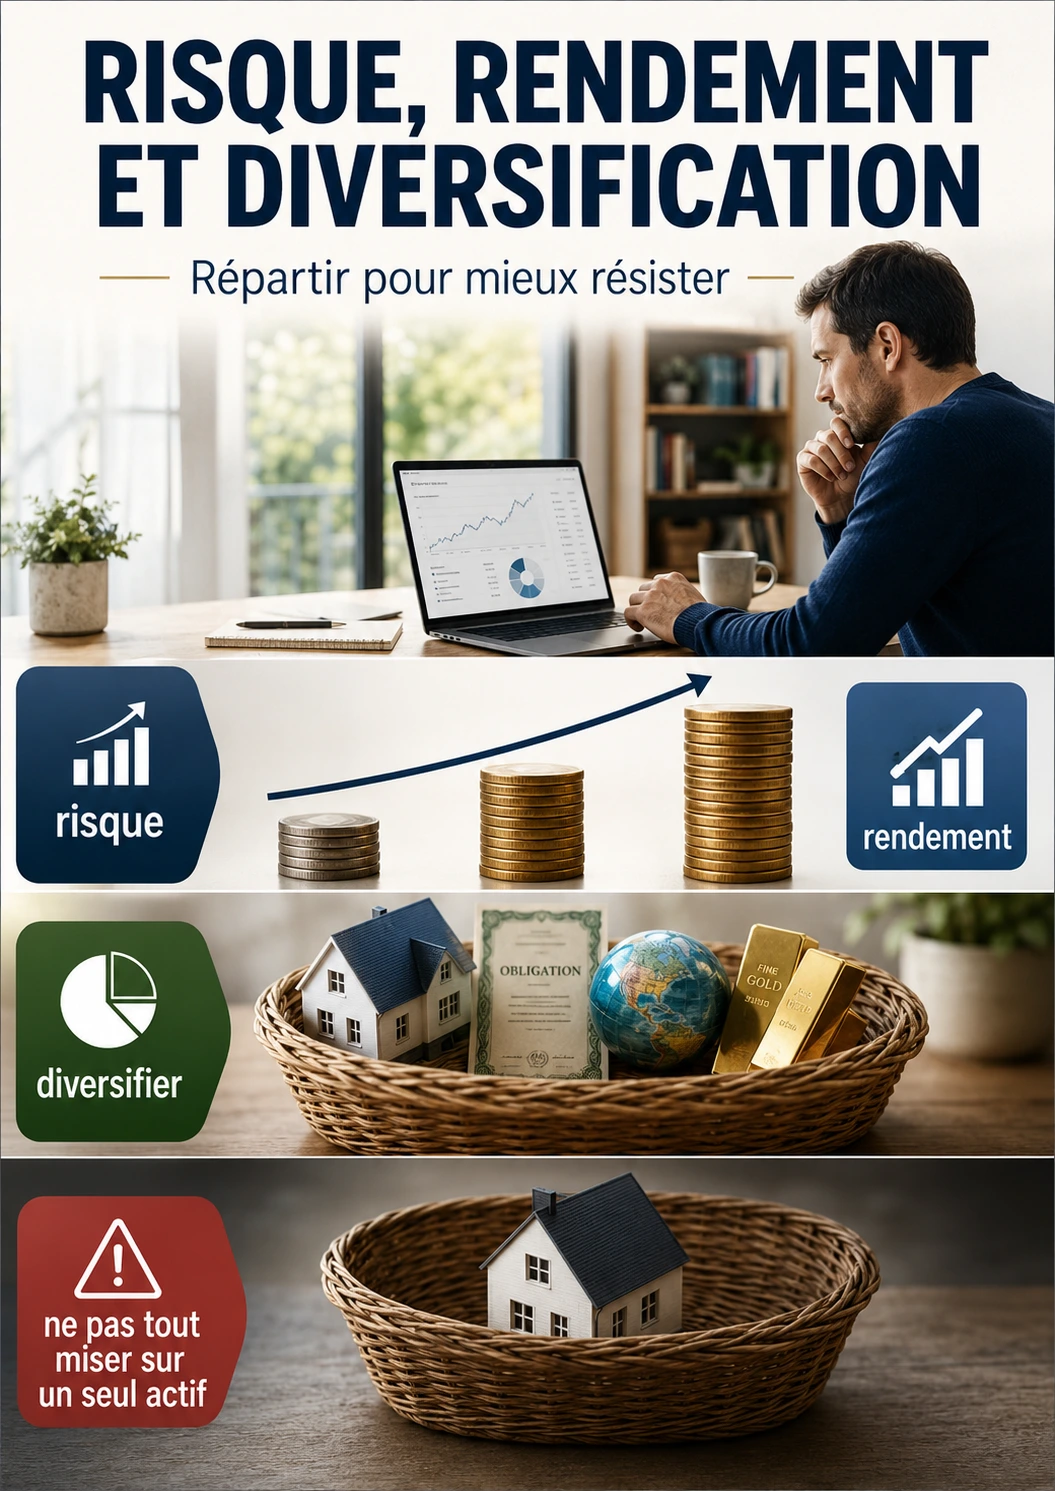
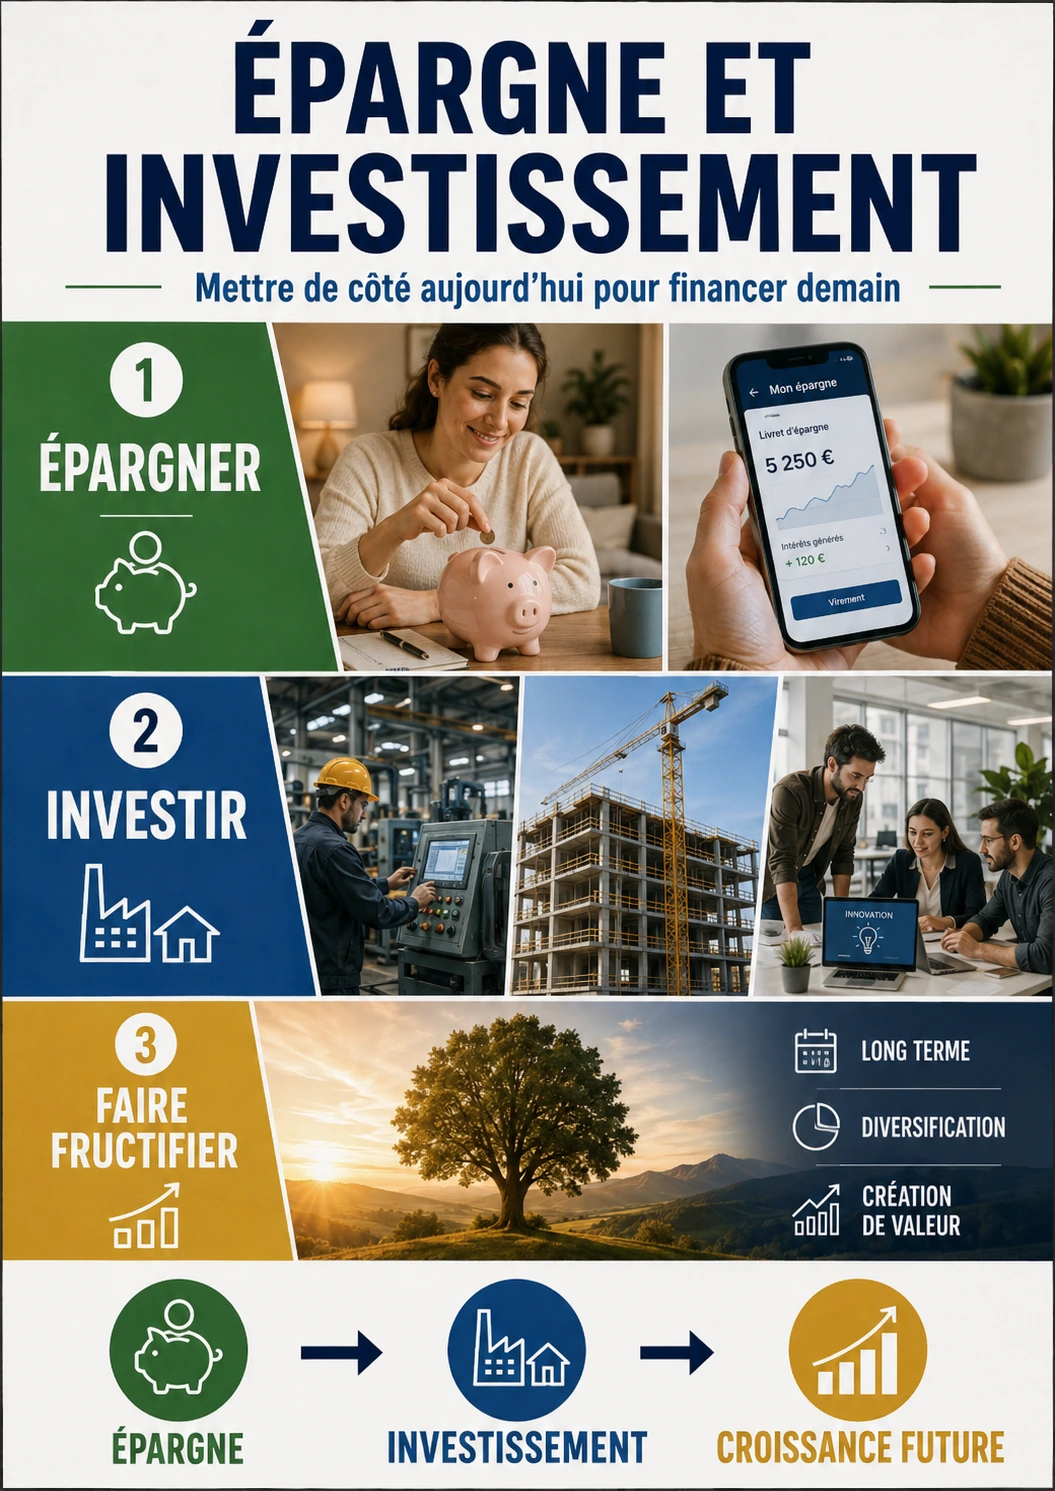
Risque rendement et diversification — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Comment mesurer un rendement et un risque sans confondre performance passée, promesse future et diversification ?
Rappel local : Rendement attendu et risque doivent être lus ensemble. Une moyenne de rendement n’est jamais suffisante sans horizon, dispersion, probabilité de perte et scénario de comparaison.
Notions techniques définies dans ce cours TERMS_DEFINED
mesure du degré auquel deux variables évoluent ensemble Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
paiement prévu par certaines obligations Mesure/unité : unité monétaire (parfois par période, par unité ou par personne)
distribution décidée au profit des actionnaires Mesure/unité : unité monétaire (parfois par période, par unité ou par personne)
facilité à acheter ou vendre sans délai ou variation de prix excessive Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
hausse de valeur réalisée ou latente selon le contexte Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
mesure de dispersion des variations d’un prix ou d’un rendement Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
R = (Vf − Vi + D) ÷ Vi
Lecture à voix haute : « rendement égale valeur finale moins valeur initiale plus revenu distribué, le tout divisé par valeur initiale »
Symbole ou grandeur
Signification
Unité
R
rendement sur la période
nombre ou pourcentage
Vf
valeur finale
euros
Vi
valeur initiale
euros
D
revenus reçus pendant la période
euros
Calcul guidé, sans saut :
Vi=100 €, Vf=106 €, D=2 €.
Variation plus revenu : 106−100+2 = 8 €.
Diviser par la mise initiale : 8÷100 = 0,08.
Convertir en pourcentage : 0,08×100 = 8 %.
Interprétation et limite : Un rendement de 8 % observé sur une période ne décrit pas seul le risque, l’inflation, la fiscalité ni la probabilité de pertes futures.
Une action représente une part de propriété ; une obligation représente une créance. Le rendement d’un placement combine les revenus reçus et la variation de valeur. Un rendement historique est une observation, non une garantie.
La diversification fonctionne lorsque tous les actifs ne réagissent pas exactement de la même façon. Elle peut réduire le risque spécifique, mais elle n’élimine pas le risque systématique qui affecte de nombreux actifs simultanément.
2. Vocabulaire au premier contact
paiement prévu par certaines obligations
distribution décidée au profit des actionnaires
hausse de valeur réalisée ou latente selon le contexte
mesure de dispersion des variations d’un prix ou d’un rendement
corrélation
mesure du degré auquel deux évoluent ensemble
liquidité
facilité à acheter ou vendre sans délai ou variation de prix excessive
3. Mini-leçon de formule : Rendement simple
R = (Vf − Vi + D) ÷ Vi
Lecture à voix haute : « rendement égale valeur finale moins valeur initiale plus revenu distribué, le tout divisé par valeur initiale ».
Symbole
Signification
Unité
R
rendement sur la période
nombre ou
Vf
valeur finale
euros
Vi
valeur initiale
euros
D
revenus reçus pendant la période
euros
Calcul guidé, une opération par ligne
Vi=100 €, Vf=106 €, D=2 €.
Variation plus revenu : 106−100+2 = 8 €.
Diviser par la mise initiale : 8÷100 = 0,08.
Convertir en pourcentage : 0,08×100 = 8 %.
Ce que le résultat ne permet pas de conclure : Un rendement de 8 % observé sur une période ne décrit pas seul le risque, l’inflation, la fiscalité ni la probabilité de pertes futures.
4. Exercice de reproduction
Énoncé : Achat 200 €, valeur finale 190 €, dividendes 20 €. Quel rendement simple ?
Voir la correction détaillée
190−200+20 = 10 €. Puis 10÷200=0,05, soit +5 %. La baisse du prix a été plus que compensée par le revenu dans cet exemple.
5. Passage vers l’analyse avancée
Avant , écart-type ou optimisation de portefeuille, vérifier , unité et horizon. Les corrélations peuvent changer en crise. Le niveau expert étudie distributions non normales, liquidité, facteurs communs et cohérence entre horizon de placement et besoin de trésorerie.
1. Le vocabulaire indispensable
Le rendement mesure le gain ou la perte rapporté au capital investi sur une période. Le risque ne se réduit pas à la volatilité : il peut s’agir de défaut, perte de liquidité, inflation, change ou impossibilité de vendre au moment souhaité.
Consommer ou épargner choisir son avenir — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
La prime de risque est l’écart de rémunération exigé par rapport à une référence plus sûre, toutes choses égales par ailleurs. Elle évolue avec les anticipations et peut s’élargir brutalement lorsque l’incertitude augmente.
2. Le mécanisme, étape par étape
Un investisseur compare flux futurs attendus et prix payé aujourd’hui. Plus le taux d’ exigé est élevé, moins un flux futur donné vaut cher aujourd’hui. Cette relation relie prix des actifs, taux d’intérêt et risque.
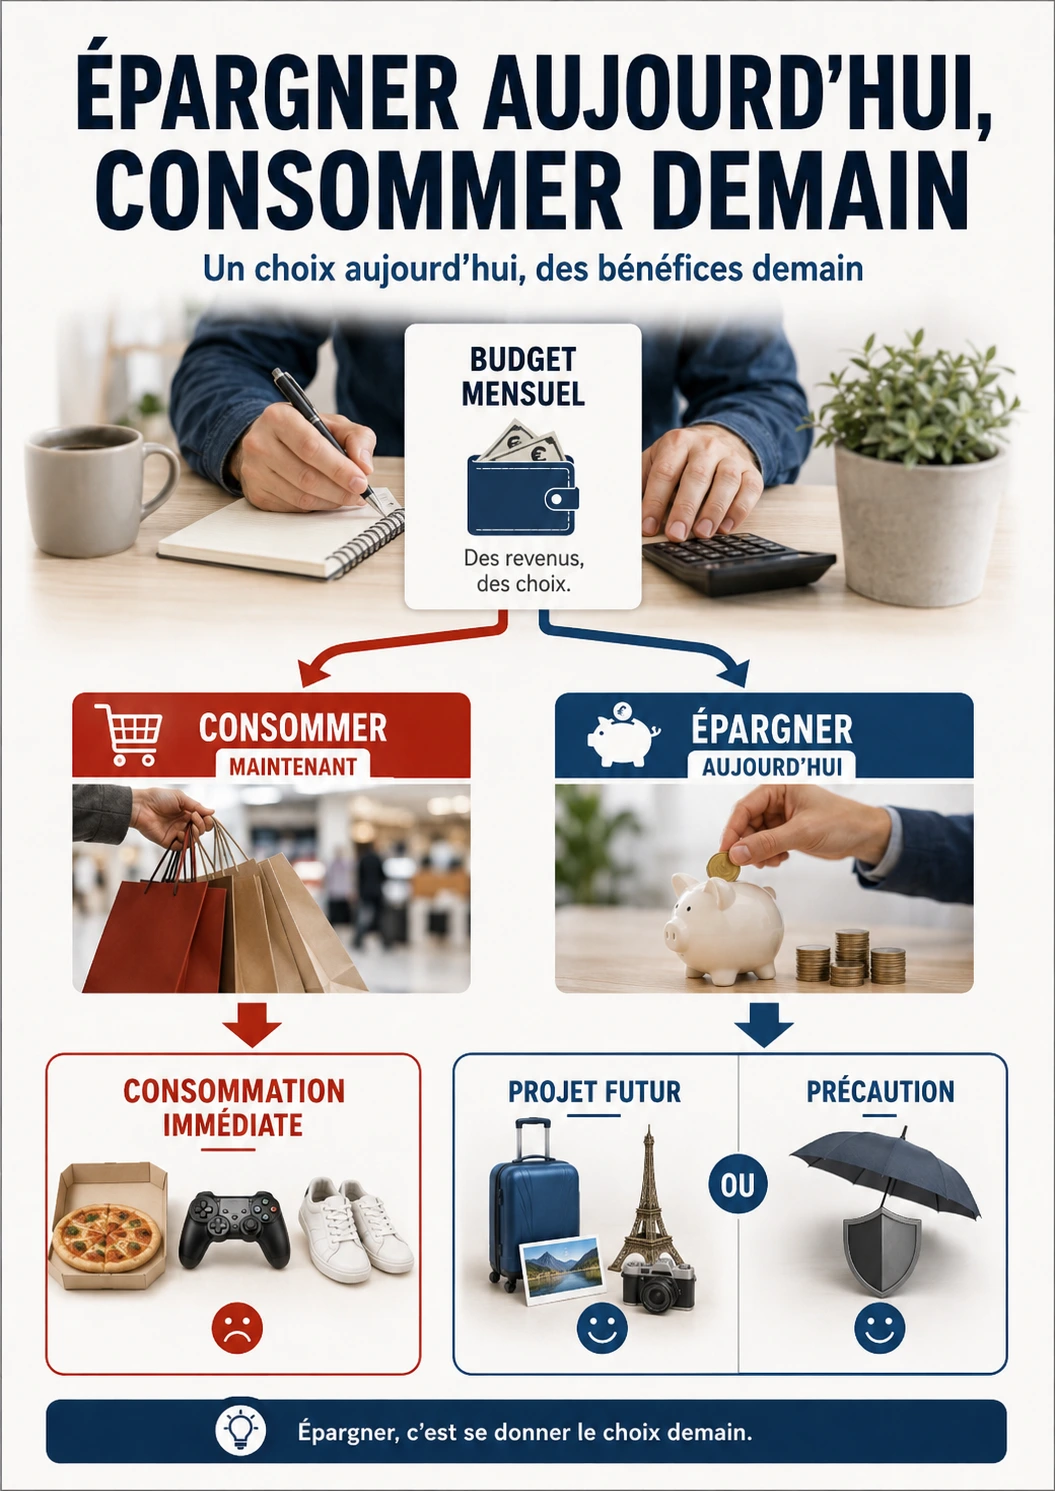
Épargner aujourd hui choisir demain — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
La diversification réduit certains risques spécifiques en combinant des actifs dont les résultats ne bougent pas parfaitement ensemble. Elle ne supprime pas un choc général qui affecte tous les actifs.
Les marchés agrègent des anticipations, mais les prix peuvent être volatils et réviser brutalement une information. Une valorisation de marché n’est donc ni un verdict moral ni une prévision certaine.
3. Exemple numérique guidé
Un actif acheté 100 €, revendu 104 € après 2 € de revenu procure 6 % avant frais et fiscalité : (104 − 100 + 2) ÷ 100 × 100.
% signifie « pour cent », c’est-à-dire une quantité rapportée à 100.
5. Du niveau collège au niveau supérieur
Au niveau débutant, calculez rendement simple et intérêt composé. Au lycée, ajoutez actualisation et diversification.
Revenu consommation et épargne au quotidien — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Au niveau supérieur, étudiez , bêta, structure du capital, d’évaluation, primes de liquidité et risque systémique.
6. Cas limites et raisonnement critique
Une volatilité historique faible n’implique pas faible risque futur. Des pertes rares mais extrêmes peuvent être invisibles dans un échantillon court.
Épargne investissement et croissance future — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Un rendement nominal élevé peut être faible en termes réels si l’inflation est forte ; un rendement en devise étrangère ajoute aussi un risque de change.
Erreurs fréquentes
Comparer des rendements sur des durées différentes sans annualisation.
Appeler « garanti » un rendement simplement attendu.
Confondre diversification et absence de risque.
Oublier frais, fiscalité et inflation.
Utiliser une moyenne historique comme prévision certaine.
Exercices gradués et corrections
Très facile — Un actif passe de 100 € à 108 € et verse 2 € de revenu. Quel rendement simple ?
(108 − 100 + 2) ÷ 100 × 100 = 10 %.
Facile — Deux actifs ont chacun 10 % de volatilité mais sont imparfaitement corrélés. Pourquoi le portefeuille peut-il être moins volatil ?
Parce que leurs variations ne se produisent pas exactement ensemble ; une partie des écarts se compense.
Intermédiaire — Un placement rapporte 5 % avec inflation de 3 %. Quel taux réel exact approximatif ?
Correction expliquée : Pour corriger exactement le rendement de l’inflation, on compare les coefficients : 1,05 ÷ 1,03 ≈ 1,019417. On retire 1 puis on convertit en pourcentage : environ 1,94 %. La soustraction 5 − 3 = 2 % donne seulement une approximation proche.
Avancé — Pourquoi une obligation d’entreprise offre-t-elle souvent plus qu’un titre souverain très sûr ?
L’investisseur demande une compensation pour le risque de crédit, la liquidité et d’autres risques.
Expert — Que signifie une hausse soudaine des primes de risque ?
Le marché exige davantage de rémunération pour porter le risque ; les prix des actifs risqués peuvent baisser même sans défaut immédiat.
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si vous distinguez rendement simple et composé, calculez séparément coupon, dividende ou plus-value selon l'actif, puis expliquez ce que la diversification réduit et le risque systématique qu'elle ne peut pas faire disparaître.
Exercice 1 — calcul et interprétation
Énoncé : Un actif est acheté 100 €, vaut 108 € en fin de période et verse 3 € de revenu. Calculez le rendement simple.
Voir la correction intégrale, étape par étape
Variation de valeur : Vf − Vi = 108 − 100 = 8 €.
Ajouter le revenu D : 8 + 3 = 11 € de gain total.
Rapporter à la valeur initiale : R = 11 ÷ 100 = 0,11 = 11 %.
Contrôle : 11 € gagnés sur 100 € investis correspondent directement à 11 %. Le calcul ne corrige ni l’inflation, ni le risque, ni la durée si elle diffère d’une période comparable.
Exercice 2 — calcul et interprétation
Énoncé : Même prix initial de 100 €, valeur finale 92 € et revenu de 2 €. Quel rendement ?
Voir la correction intégrale, étape par étape
Gain en capital : 92 − 100 = −8 €.
Ajouter le revenu : −8 + 2 = −6 €.
Rendement : −6 ÷ 100 = −0,06 = −6 %.
Erreur fréquente : regarder seulement le revenu positif de 2 €. Le rendement total combine revenu distribué et variation de valeur ; ici la baisse de prix domine.
Laboratoire spécifique · scénario pédagogique
Laboratoire — rendement attendu d’un portefeuille et limite du calcul
1. Situation
Un portefeuille place 60 % dans un actif au rendement attendu de 8 % et 40 % dans un actif à 3 %.
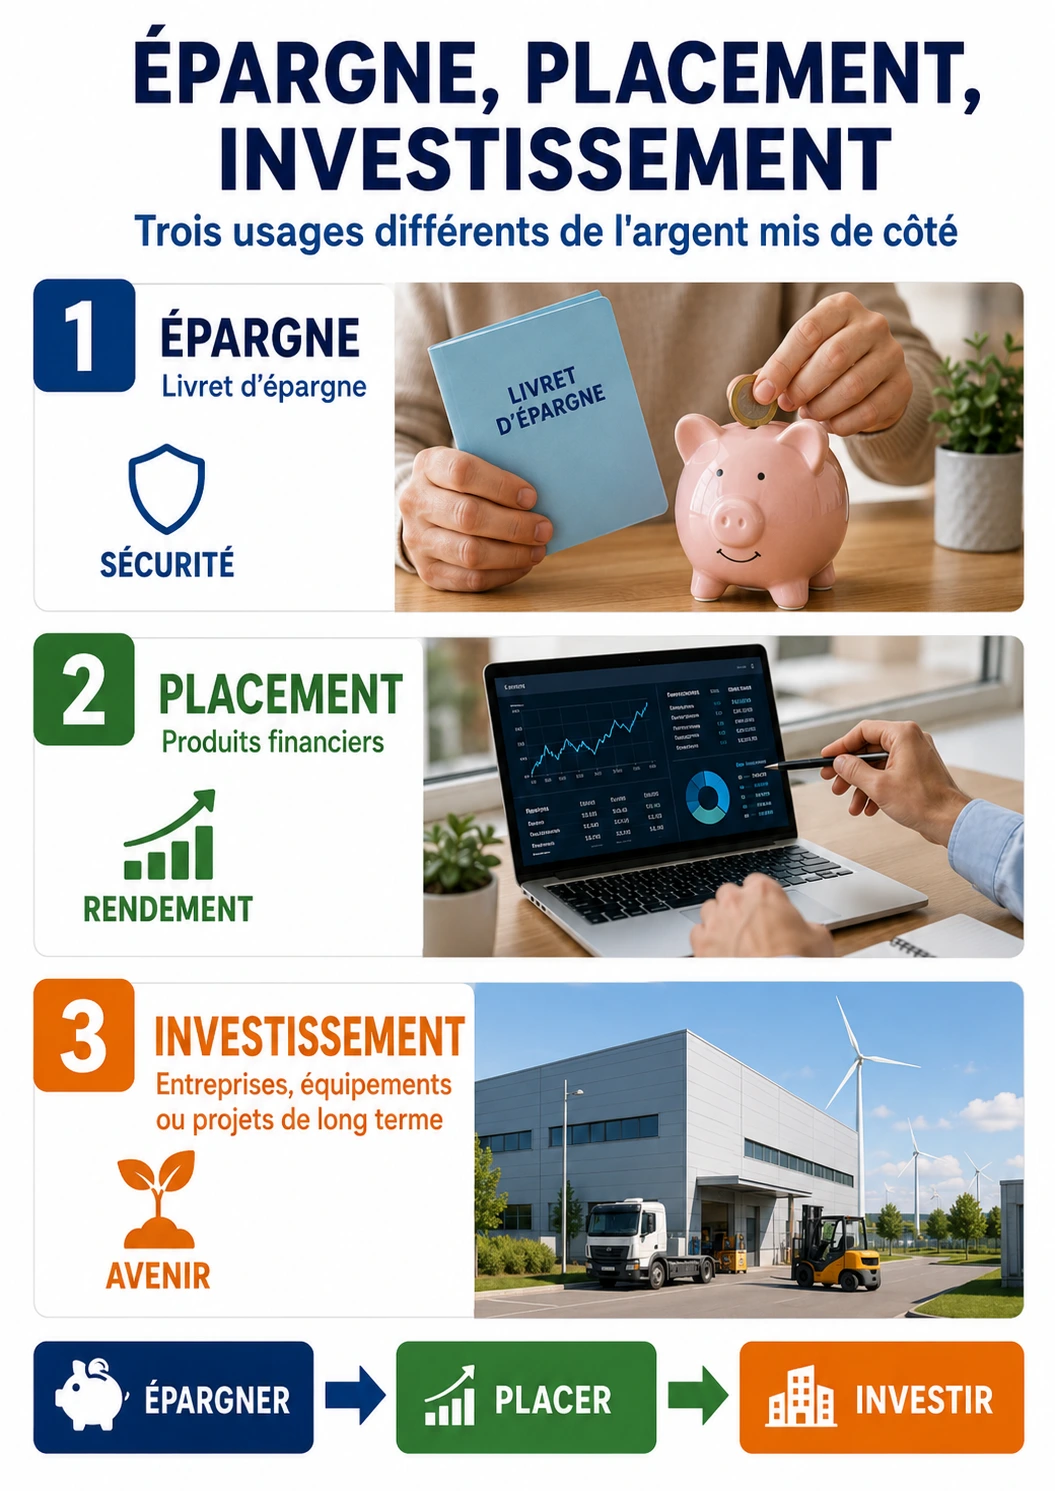
Épargne, placement et investissement — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
2. Calcul guidé
Rendement attendu = 0,60 × 8 + 0,40 × 3 = 6 %. Ce calcul ne donne pas le risque du portefeuille : celui-ci dépend aussi des volatilités et de leur corrélation.
3. Exercice autonome
Calculez le rendement attendu si les poids deviennent 30 % et 70 %.
Voir la correction expliquée
0,30 × 8 + 0,70 × 3 = 4,5 %. La baisse du poids de l’actif le plus rémunérateur réduit le rendement attendu.
Mini-évaluation spécifique
Un actif a 50 % de chance de gagner 10 % et 50 % de chance de perdre 4 %. Calculez son rendement espéré simple.
Voir la correction de la mini-évaluation
0,5 × 10 % + 0,5 × (−4 %) = 3 %. Le rendement espéré ne décrit pas à lui seul le risque.
Le calcul est une moyenne pondérée des deux scénarios. Pour caractériser le risque, il faut ajouter la dispersion autour de 3 %, la probabilité de pertes plus extrêmes et la corrélation avec le reste du portefeuille ; l’espérance seule ne décrit donc pas l’incertitude supportée.
8. Court terme, long terme et effets de second tour
À court terme, les prix réagissent à l’information et à la liquidité. À moyen terme, profits, défauts et politique monétaire matérialisent une partie des anticipations. À long terme, le rendement dépend surtout des flux effectivement générés et du prix initial.
Toujours faire correspondre horizon d’investissement, liquidité et risque : un actif adapté à vingt ans peut être dangereux pour une trésorerie à trois mois.
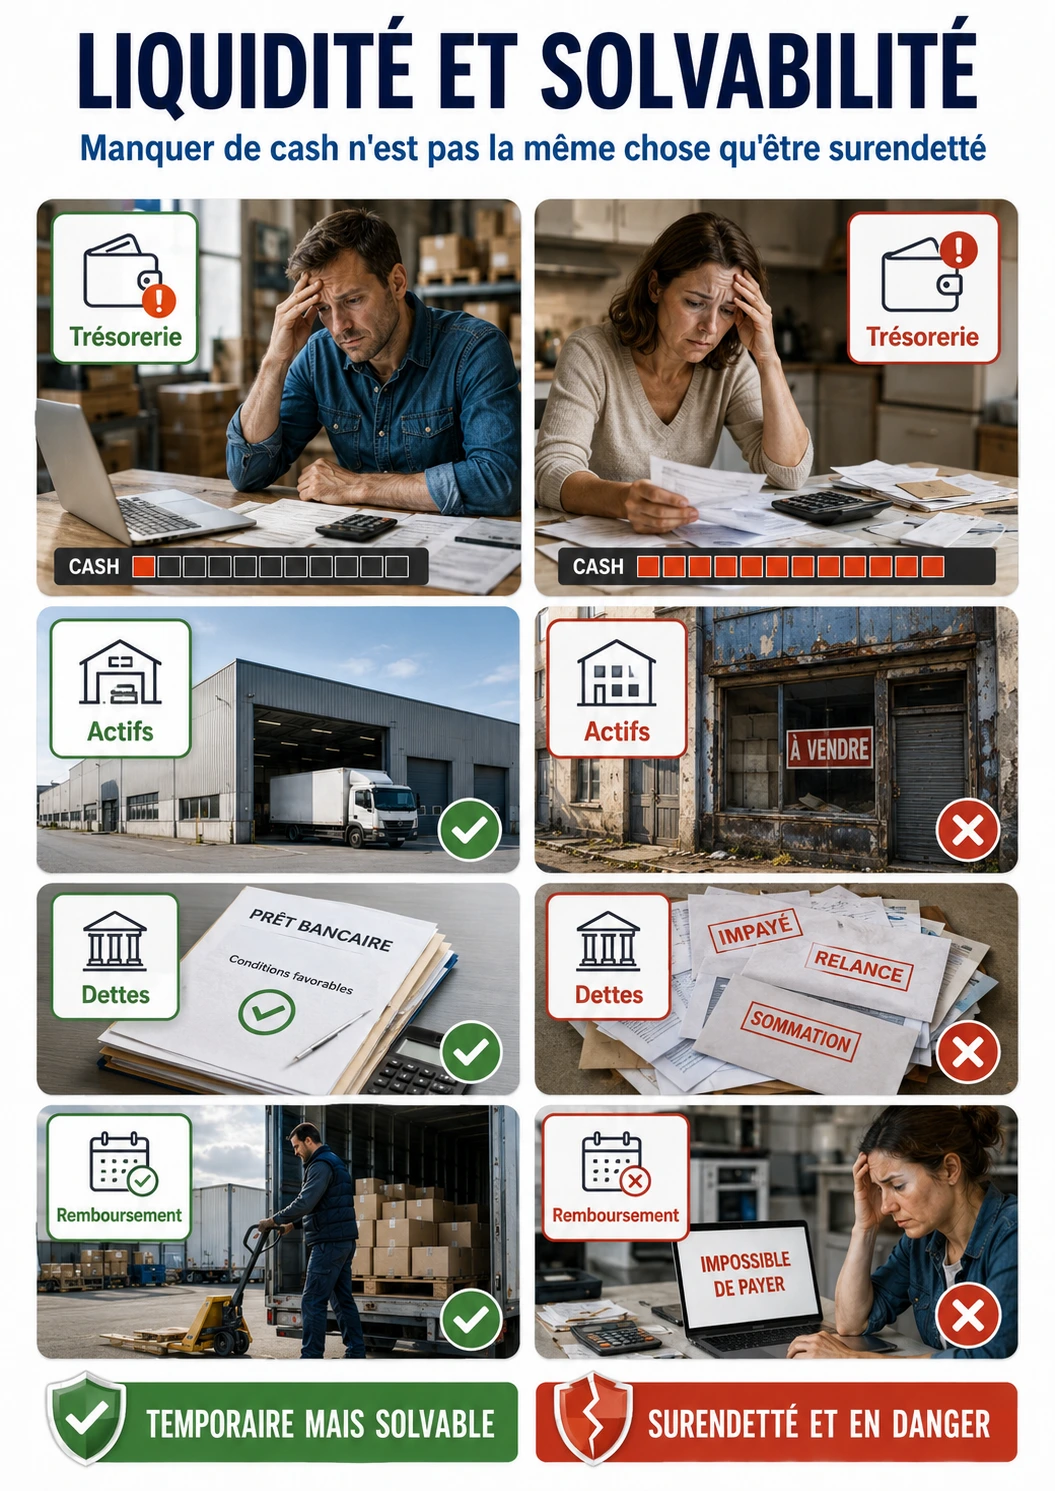
Infographie sur liquidité et solvabilité — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
9. Mini-dossier à refaire sans regarder la correction
Comparez un actif A à 3 % certain dans l’exercice et un actif B à +15 % ou −10 % selon deux scénarios. Calculez rendement espéré puis discutez ce que l’espérance ne dit pas sur la distribution.
Ajoutez ensuite un besoin de liquidité dans six mois : votre choix peut changer sans que les rendements attendus changent.
10. Rendement attendu, rendement réalisé et risque : ne pas mélanger les temps
Le rendement attendu est une anticipation fondée sur des scénarios ; le rendement réalisé est ce qui s’est effectivement produit. Confondre les deux conduit à traiter une prime de risque espérée comme un revenu garanti. Un actif peut avoir une espérance de rendement supérieure précisément parce qu’il expose l’investisseur à des pertes plus importantes ou plus corrélées aux périodes où les revenus sont déjà faibles.
Un calcul reproductible sur finance : marchés, risque, rendement et diversification
Exercice d’application : 25 % à +20 %, 75 % à 0 %. Attendu ?
Solution commentée
Données : 25 % à +20 %, 75 % à 0 %. Attendu ?
Formule : rendement attendu = Σ probabilitéᵢ × rendementᵢ
Substitution : 0,25 × 20 % + 0,75 × 0 %
Calcul : La contribution du premier scénario est 5 points de pourcentage ; celle du second est nulle. Le rendement attendu est donc 5 %.
Unité et résultat : 5 %
Interprétation : L'espérance de rendement est 5 %, mais elle ne dit rien à elle seule sur la dispersion des résultats ni sur le risque de perte.
Piège à éviter : Prendre le rendement attendu pour une promesse ; il ne décrit pas la dispersion du risque.
Le risque ne se réduit pas à la volatilité d’un prix. Il peut provenir d’un défaut de l’émetteur, d’un manque de liquidité, d’une variation de taux, d’un risque de change, d’une concentration ou d’un événement extrême. La diversification réduit certains risques spécifiques lorsque les actifs ne réagissent pas tous de la même manière, mais elle ne supprime pas les chocs communs. La corrélation devient donc aussi importante que le nombre de lignes dans un portefeuille.
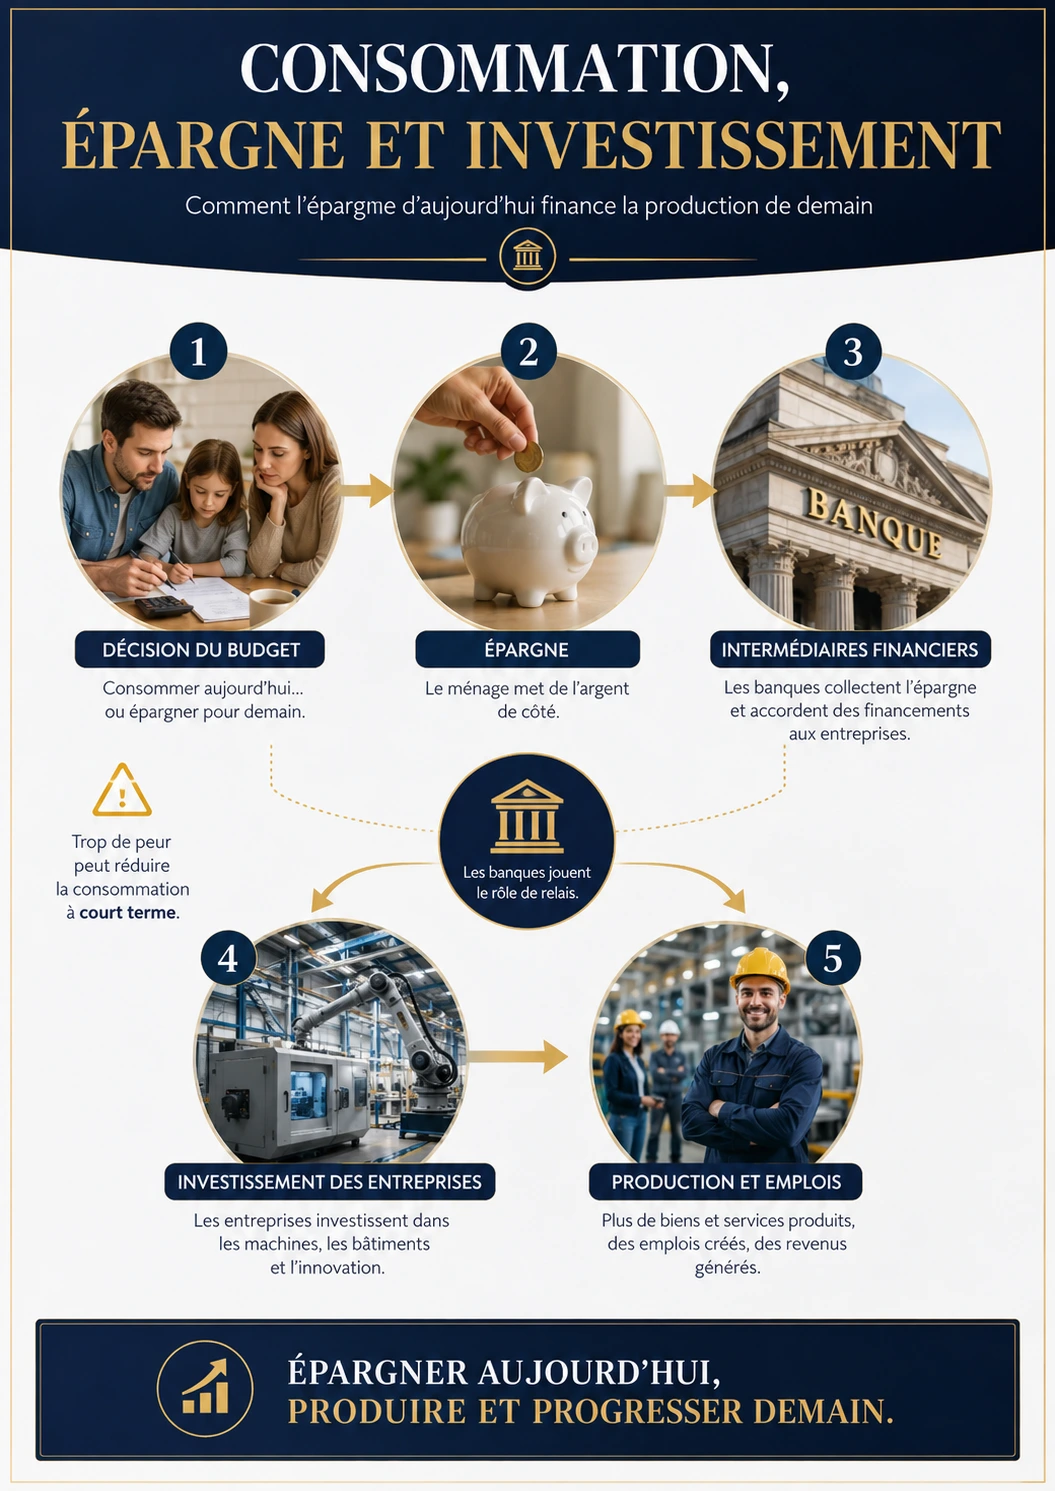
Consommation, épargne et investissement — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Pourquoi le prix contient de l’information sans être une vérité absolue
Un prix de marché agrège les ordres d’achat et de vente de nombreux acteurs disposant d’informations et de contraintes différentes. Il fournit un signal utile sur la valeur marginale échangée à cet instant. Mais les marchés peuvent être peu liquides, soumis à des contraintes de bilan, à des ventes forcées ou à des anticipations instables. Une analyse financière solide combine donc prix, volumes, structure du marché, qualité de crédit et scénarios plutôt que d’interpréter chaque mouvement comme une révélation parfaite de la valeur fondamentale.
Évaluation transversale : appliquer ce cours dans une décision réelle
Dans la Mission 5 — Électricité : comparer des systèmes, pas seulement des €/MWh, utilisez ce cours pour séparer rendement attendu, risque, coût du capital et horizon. Deux technologies au même coût moyen peuvent produire des profils de risque financier très différents.
Rendement simple et rendement composé est une pièce importante du raisonnement, car Le rendement simple compare la variation de valeur à la valeur initiale, tandis que la composition tient compte de l’enchaînement des périodes.
Un cas simple rend la logique immédiatement visible : Une hausse de 20 % suivie d’une baisse de 20 % ne ramène pas au point de départ : 100 devient 120 puis 96.
Le point de contrôle est essentiel : Cette asymétrie explique pourquoi les pertes importantes exigent des gains proportionnellement plus forts pour être effacées.
Moyenne arithmétique et moyenne géométrique
Pour comprendre moyenne arithmétique et moyenne géométrique, il faut partir d'un mécanisme simple : La moyenne arithmétique résume les rendements périodiques, mais la moyenne géométrique décrit mieux la croissance réellement composée d’un capital.
Dans la pratique, la situation suivante est parlante : Des rendements très volatils peuvent avoir une moyenne arithmétique élevée tout en produisant une plus faible.
Une lecture citoyenne autonome doit donc vérifier que Le choix de la moyenne doit donc correspondre à la question posée.
Volatilité
Dans ce chapitre, volatilité ne doit pas être traité comme une définition isolée. La volatilité mesure la dispersion des rendements autour de leur moyenne et sert souvent d’indicateur de risque de marché.
Pour fixer les ordres de grandeur et les comportements, considérons ceci : Elle ne dit pas tout : deux actifs peuvent avoir la même volatilité mais des distributions très différentes en cas de crise.
La prudence méthodologique impose toutefois une limite : Il faut donc compléter la volatilité par des analyses de pertes extrêmes, de liquidité et de scénarios.
Covariance et corrélation
L'analyse devient plus claire dès que l'on relie covariance et corrélation aux décisions des acteurs. La diversification dépend moins du nombre d’actifs que de la manière dont leurs rendements évoluent ensemble.
La portée économique apparaît mieux avec une illustration : Deux actifs peu corrélés peuvent réduire le risque global d’un portefeuille même si chacun est volatil pris isolément.
Il faut néanmoins éviter une conclusion trop rapide : Une corrélation historique n’est cependant pas stable : elle peut augmenter fortement pendant les crises.
Diversification
Une lecture rigoureuse de diversification commence par le constat suivant : Diversifier consiste à éviter qu’un seul risque domine le portefeuille.
L'exemple permet de voir le mécanisme sans abstraction excessive : Répartir entre secteurs, zones, et facteurs de risque réduit surtout le risque spécifique.
Ce raisonnement ne vaut qu'à condition de garder en tête que Posséder dix titres du même secteur n’est pas nécessairement une diversification efficace.
Frontière efficiente
Le sujet de frontière efficiente paraît parfois technique, mais son intuition est directe : La théorie de portefeuille recherche les combinaisons qui offrent le meilleur rendement espéré pour un niveau de risque donné.
On peut l'illustrer concrètement. Une combinaison inefficiente est dominée par une autre qui offre soit plus de rendement au même risque, soit moins de risque au même rendement.
L'erreur classique consiste à oublier que Cette construction dépend fortement des estimations de rendement et de corrélation, qui restent incertaines.
Risque spécifique et risque systématique
Risque spécifique et risque systématique est une pièce importante du raisonnement, car Le risque spécifique concerne une entreprise ou un secteur et peut être réduit par diversification. Le risque systématique touche l’ensemble du marché et ne disparaît pas simplement en ajoutant des titres.
Un cas simple rend la logique immédiatement visible : Une fraude comptable est spécifique ; une forte récession ou un choc généralisé de taux est beaucoup plus systémique.
Le point de contrôle est essentiel : Confondre les deux conduit à surestimer la protection offerte par la diversification.
Bêta et exposition au marché
Pour comprendre bêta et exposition au marché, il faut partir d'un mécanisme simple : Le bêta mesure la d’un actif aux variations du marché dans un cadre donné.
Dans la pratique, la situation suivante est parlante : Un bêta supérieur à un indique une sensibilité historique plus forte, tandis qu’un bêta faible suggère une réaction moindre.
Une lecture citoyenne autonome doit donc vérifier que Le bêta n’est ni une garantie ni une mesure universelle : il dépend de l’indice, de la période et de la stabilité des relations.
Prime de risque
Dans ce chapitre, prime de risque ne doit pas être traité comme une définition isolée. Un investisseur exige généralement une rémunération supplémentaire pour accepter une incertitude plus élevée.
Pour fixer les ordres de grandeur et les comportements, considérons ceci : Cette prime varie avec le cycle, la confiance, la liquidité et les alternatives sans risque.
La prudence méthodologique impose toutefois une limite : Il faut distinguer la prime espérée avant l’investissement du rendement effectivement réalisé après coup.
Risque de taux
L'analyse devient plus claire dès que l'on relie risque de taux aux décisions des acteurs. La valeur des obligations existantes évolue inversement aux taux de marché, toutes choses égales par ailleurs.
La portée économique apparaît mieux avec une illustration : Une obligation longue à coupon faible est généralement plus sensible à une hausse de taux qu’une obligation courte.
Il faut néanmoins éviter une conclusion trop rapide : Cette sensibilité s’analyse notamment avec la duration et la .
Risque de crédit
Une lecture rigoureuse de risque de crédit commence par le constat suivant : Le risque de crédit concerne la possibilité qu’un emprunteur ne rembourse pas selon les conditions prévues.
L'exemple permet de voir le mécanisme sans abstraction excessive : L’écart de rendement par rapport à un actif de référence rémunère notamment le risque de défaut, la liquidité et d’autres primes.
Ce raisonnement ne vaut qu'à condition de garder en tête que Un spread élevé n’est pas une probabilité de défaut directement lisible sans modèle supplémentaire.
Risque de liquidité
Le sujet de risque de liquidité paraît parfois technique, mais son intuition est directe : Un actif liquide peut être vendu rapidement avec un faible impact sur le prix ; un actif illiquide peut imposer une forte décote au moment où l’investisseur souhaite sortir.
On peut l'illustrer concrètement. En période calme, la liquidité semble abondante ; en période de stress, elle peut disparaître précisément quand elle devient essentielle.
L'erreur classique consiste à oublier que La liquidité doit donc être pensée comme un risque dynamique, pas comme une propriété permanente.
Inflation et rendement réel
Inflation et rendement réel est une pièce importante du raisonnement, car Le rendement nominal ne mesure pas l’augmentation réelle du pouvoir d’achat.
Un cas simple rend la logique immédiatement visible : Si un placement rapporte 4 % alors que les prix augmentent de 3 %, le gain réel est bien inférieur à 4 %.
Le point de contrôle est essentiel : Pour les horizons longs, la distinction nominal-réel est indispensable.
Effet de levier
Pour comprendre effet de levier, il faut partir d'un mécanisme simple : Le levier amplifie les gains mais aussi les pertes en utilisant de la dette ou des instruments dérivés.
Dans la pratique, la situation suivante est parlante : Une variation modeste de l’actif peut devenir une variation très forte des fonds propres lorsque le financement est très endetté.
Une lecture citoyenne autonome doit donc vérifier que La fragilité apparaît lorsque les appels de marge ou les contraintes de financement obligent à vendre dans de mauvaises conditions.
Risque extrême et queues de distribution
Dans ce chapitre, risque extrême et queues de distribution ne doit pas être traité comme une définition isolée. Les crises rappellent que les distributions financières produisent parfois davantage d’événements extrêmes que ne le suggère une approximation normale simple.
Pour fixer les ordres de grandeur et les comportements, considérons ceci : Les stress tests et les scénarios complètent donc les indicateurs statistiques basés sur les fluctuations ordinaires.
La prudence méthodologique impose toutefois une limite : Le passé fournit des repères mais n’épuise pas les scénarios possibles.
Value at Risk et Expected Shortfall
L'analyse devient plus claire dès que l'on relie value at risk et expected shortfall aux décisions des acteurs. La VaR estime une perte seuil à un niveau de confiance donné, tandis que l’Expected Shortfall regarde la perte moyenne au-delà de ce seuil.
La portée économique apparaît mieux avec une illustration : Ces outils facilitent la comparaison de risques mais dépendent des hypothèses, des données et de l’horizon.
Il faut néanmoins éviter une conclusion trop rapide : Une mesure de risque n’est jamais meilleure que le modèle et les scénarios qui la soutiennent.
Biais comportementaux
Une lecture rigoureuse de biais comportementaux commence par le constat suivant : Les investisseurs ne sont pas des calculateurs parfaitement rationnels : excès de confiance, aversion aux pertes, ancrage et comportement grégaire influencent les décisions.
L'exemple permet de voir le mécanisme sans abstraction excessive : Ces biais peuvent accentuer les mouvements de marché ou provoquer des erreurs de diversification.
Ce raisonnement ne vaut qu'à condition de garder en tête que La discipline de portefeuille sert donc aussi à protéger l’investisseur contre ses propres réactions.
Audit citoyen d’un produit financier
Le sujet de audit citoyen d’un produit financier paraît parfois technique, mais son intuition est directe : Avant d’investir, il faut comprendre le rendement promis, le risque de perte, la liquidité, les frais, l’horizon, la fiscalité et les scénarios défavorables.
On peut l'illustrer concrètement. Un produit incompréhensible après une explication simple mérite une prudence accrue.
L'erreur classique consiste à oublier que La première règle n’est pas de prédire le marché, mais de savoir exactement quels risques on accepte et pourquoi.
Actualisation et valeur présente
Un euro reçu aujourd’hui n’a pas la même valeur qu’un euro reçu dans dix ans, car l’argent peut être investi entre-temps et parce que l’avenir comporte de l’incertitude. L’actualisation convertit des flux futurs en valeur présente à l’aide d’un taux adapté au temps et au risque.
Un taux d’actualisation plus élevé réduit fortement la valeur des flux lointains. C’est pourquoi les entreprises de croissance dont une grande part des profits attendus se situe dans le futur sont souvent sensibles aux mouvements de taux. Le mécanisme vaut aussi pour les obligations, les projets d’investissement et certains engagements publics de long terme.
La principale difficulté est le choix du taux. Utiliser un taux trop faible peut faire paraître attrayant un projet risqué ; utiliser un taux trop élevé peut dévaloriser excessivement les bénéfices futurs. Toute valorisation doit donc expliquer son taux et tester plusieurs scénarios.
Courbe des taux
La courbe des taux représente les rendements d’instruments comparables selon leur maturité. Sa pente reflète des anticipations sur les taux futurs, l’inflation, la croissance et des primes liées à la durée. Elle fournit donc davantage d’information qu’un seul taux directeur.
Une courbe ascendante est fréquente lorsque les investisseurs demandent une compensation pour immobiliser leur argent plus longtemps. Une courbe inversée peut signaler l’anticipation de baisses de taux futures, souvent dans un contexte de ralentissement attendu. Mais ce signal n’est pas une prophétie mécanique.
Le diagnostic exige de distinguer anticipations et primes de terme. Les achats d’actifs des banques centrales, la demande réglementaire ou la préférence pour les actifs sûrs peuvent également modifier la forme de la courbe.
Convexité obligataire
La duration fournit une approximation linéaire de la sensibilité d’une obligation aux variations de taux. Pour de mouvements plus importants, la relation entre prix et rendement est courbe : la convexité améliore alors l’approximation.
Deux titres de duration proche peuvent réagir différemment lorsque les taux bougent fortement si leur convexité n’est pas la même. Cette propriété devient importante dans la gestion active de portefeuilles obligataires et dans les stratégies de couverture.
Pour un lecteur non spécialiste, l’idée essentielle est simple : une variation de taux de deux points n’est pas exactement le double de l’effet d’une variation d’un point. La géométrie de la relation compte lorsque les mouvements deviennent grands.
Actions et valorisation des bénéfices
Une action représente une part du capital d’une entreprise et sa valeur dépend des flux que l’investisseur espère recevoir directement ou indirectement. Bénéfices, dividendes, croissance, risque et taux d’actualisation interagissent donc dans la valorisation.
Un de valorisation élevé peut refléter de fortes anticipations de croissance, une grande qualité perçue ou un taux d’actualisation faible. Il peut aussi signaler un optimisme excessif. Un ratio bas peut être une opportunité ou le reflet de difficultés durables.
Il faut donc éviter les règles simplistes du type « cher » ou « bon marché » à partir d’un seul multiple. La comparaison doit tenir compte du secteur, de la rentabilité, de l’endettement, de la croissance et du cycle économique.
Fonds indiciels et gestion active
Les fonds indiciels cherchent à reproduire un marché à faible coût, tandis que la gestion active tente de sélectionner des titres ou de modifier les expositions pour faire mieux qu’un indice de référence. Les deux approches répondent à des logiques différentes.
La gestion indicielle offre diversification, transparence et coûts réduits, mais elle suit mécaniquement les pondérations de l’indice. La gestion active peut s’écarter de ces pondérations, mais elle supporte des frais et un risque de sous-performance. L’évaluation doit donc être faite après coûts et sur une période suffisamment longue.
Le débat utile porte moins sur une opposition absolue que sur la cohérence avec les objectifs, l’horizon et la capacité de l’investisseur à évaluer une stratégie active. Un produit simple et bon marché peut être préférable à une stratégie sophistiquée mal comprise.
Frais et rendement net
Les frais paraissent parfois faibles lorsqu’ils sont exprimés en pourcentage annuel, mais ils se composent sur la durée comme les rendements. Un écart de frais d’un point par an peut produire une différence importante après plusieurs décennies.
Il faut distinguer frais de gestion, frais d’entrée, frais de transaction, coûts implicites et fiscalité. Le rendement publié d’un produit peut être brut de certains coûts et ne pas correspondre au résultat réellement reçu par l’investisseur.
La comparaison correcte se fait donc sur le rendement net, après coûts pertinents et avec un risque comparable. Un produit promettant un rendement supérieur n’est pas nécessairement meilleur s’il prend beaucoup plus de risque ou facture beaucoup plus cher.
Rééquilibrage du portefeuille
Au fil du temps, les actifs qui montent deviennent une part plus importante du portefeuille et modifient le niveau de risque initialement choisi. Le rééquilibrage consiste à revenir périodiquement vers les pondérations cibles.
Cette discipline oblige souvent à vendre une partie de ce qui a le plus monté et à renforcer ce qui a moins progressé. Elle ne garantit pas une surperformance, mais elle maintient le profil de risque et évite que le portefeuille dérive silencieusement vers une concentration excessive.
La fréquence doit tenir compte des coûts de transaction, de la fiscalité et de l’ampleur des écarts. Un rééquilibrage permanent peut être coûteux ; un rééquilibrage trop rare peut laisser le risque s’éloigner fortement de la stratégie prévue.
Conclusion : rendement toujours associé à un risque
Il n’existe pas de rendement élevé durable sans exposition à un risque, même si ce risque n’est pas toujours visible immédiatement. Il peut s’agir de volatilité, de défaut, de liquidité, de levier, de durée ou d’un scénario rare. La première compétence financière consiste donc à identifier le risque caché derrière la promesse de rendement.
La diversification, la compréhension des frais, l’adéquation entre horizon et liquidité et la maîtrise du levier constituent des principes plus robustes que la recherche de prévisions parfaites. Ils ne suppriment pas les pertes, mais ils limitent les erreurs irréversibles.
Un investisseur autonome doit enfin savoir dire qu’il ne comprend pas un produit. Si les flux, les frais, le risque de perte et les conditions de sortie restent opaques après lecture des documents, la prudence est rationnelle. La finance récompense parfois l’audace, mais elle sanctionne souvent l’ignorance du risque.
Horizon de placement et capacité à supporter une perte
Le même actif peut être adapté à un investisseur et inadapté à un autre selon l’horizon. Un besoin de trésorerie dans six mois rend dangereuse une exposition importante à un actif volatil, même si son rendement attendu à vingt ans est intéressant. La capacité à attendre constitue donc une composante essentielle du risque.
Il faut aussi distinguer tolérance psychologique et capacité financière. Un investisseur peut se croire à l’aise avec la volatilité tant qu’il n’a jamais subi une baisse de 30 %, tandis qu’un autre peut supporter psychologiquement la perte mais devoir vendre pour financer un projet imminent. Le profil de risque résulte de ces deux dimensions.
Risque de concentration géographique
Un portefeuille composé uniquement d’actifs du pays de résidence peut sembler familier mais cumuler les mêmes risques économiques, politiques et monétaires. Le biais domestique réduit parfois la diversification alors même que l’investisseur croit connaître mieux les entreprises locales.
La diversification internationale ajoute cependant du risque de change et des différences réglementaires. Il faut donc comparer les avantages de diversification aux coûts supplémentaires, plutôt que de considérer automatiquement l’étranger comme plus risqué ou plus sûr.
Scénarios de taux et sensibilité des actifs
Une hausse de taux ne touche pas tous les actifs de la même façon. Les obligations longues perdent généralement de la valeur, les entreprises très endettées voient leur financement se renchérir et certaines actions de croissance sont davantage pénalisées par un taux d’actualisation plus élevé. Les banques peuvent à la fois bénéficier de marges différentes et subir des pertes sur portefeuille.
Un stress test cohérent ne se contente donc pas d’appliquer la même baisse à tous les actifs. Il construit une chaîne : variation de taux, réaction des obligations, du crédit, des valorisations, de la liquidité et éventuellement de l’économie réelle. Cette logique permet de repérer les concentrations cachées.
Rendement espéré et rendement promis
Un rendement espéré est une moyenne probabiliste, pas une promesse. Une stratégie peut avoir un rendement moyen élevé tout en produisant plusieurs années de pertes ou un risque rare mais très sévère. Présenter une espérance comme un revenu quasiment certain est donc trompeur.
La lecture d’un produit financier doit rechercher les conditions exactes de la rémunération : capital garanti ou non, dépendance à un indice, plafond de gain, risque de rappel, possibilité de perte en cas de sortie anticipée. Plus le mécanisme est complexe, plus l’investisseur doit exiger une explication simple.
Ordre de grandeur des frais sur longue durée
Un écart de frais annuel paraît modeste lorsqu’il est regardé sur douze mois, mais il agit chaque année sur une base qui se capitalise. Sur vingt ou trente ans, la différence finale peut représenter une fraction importante du patrimoine accumulé. C’est l’une des raisons pour lesquelles les coûts récurrents méritent autant d’attention que la performance affichée.
La comparaison doit être faite à risque équivalent et après frais. Une stratégie sophistiquée qui bat légèrement son indice avant coûts peut sous-performer après commissions. Le rendement brut est donc un mauvais guide lorsqu’il ne correspond pas à ce que l’investisseur conserve réellement.
Synthèse méthodologique de la finance
Une analyse financière robuste commence par les flux, les risques, l’horizon et la liquidité. Elle ne part pas d’une prévision de marché spectaculaire. Le lecteur doit comprendre comment l’investissement gagne de l’argent, dans quelles circonstances il en perd, combien coûte la sortie et quel scénario peut mettre en difficulté le portefeuille.
La diversification, la maîtrise du levier, l’attention aux frais et la capacité à rester investi dans les périodes défavorables constituent des principes plus durables que la recherche de la prochaine tendance. La finance devient plus compréhensible lorsque l’on remplace la prédiction par une discipline de gestion des risques.
Repère final : protéger la capacité de rester investi
La meilleure stratégie théorique devient inutile si l’investisseur est contraint de vendre au pire moment. La gestion financière doit donc préserver une réserve de liquidité, adapter le niveau de risque à l’horizon et éviter un levier susceptible de provoquer des ventes forcées. Cette capacité à traverser une période défavorable fait partie intégrante de la performance de long terme.
Le lecteur autonome peut ainsi résumer le chapitre en quatre questions : quel rendement espéré, quel risque de perte, quelle liquidité et quel horizon ? Si l’une de ces réponses reste floue, le produit mérite une analyse supplémentaire. Cette discipline réduit fortement les erreurs de comportement et les décisions prises sous pression.
Une dernière règle de prudence est d’éviter de transformer les performances passées en promesses implicites. Les rendements historiques décrivent un chemin réalisé dans un contexte particulier de taux, de croissance et de valorisation. Ils aident à mesurer des ordres de grandeur, mais ne garantissent pas la reproduction du même scénario. Une stratégie robuste doit donc rester acceptable même si les rendements futurs sont plus faibles ou plus volatils que ceux observés dans le passé.
Flux de trésorerie actualisés
La valeur d’un actif dépend des flux qu’il permettra de recevoir et du taux auquel on actualise ces flux. La méthode des flux de trésorerie actualisés formalise cette idée en ramenant chaque montant futur à une valeur présente. Plus le flux est lointain ou risqué, plus la décote appliquée est importante.
Une petite variation du taux d’actualisation peut produire une grande variation de valeur lorsque les flux se situent loin dans le futur. C’est particulièrement visible pour certaines entreprises de croissance ou pour des projets d’infrastructure très longs.
La valorisation doit donc être présentée comme une fourchette de scénarios plutôt que comme un chiffre exact. Les hypothèses de croissance, de marge et de taux méritent une analyse de sensibilité explicite.
Pour contrôler « Flux de trésorerie actualisés », une première méthode consiste à chercher un indicateur directement lié au mécanisme étudié, puis à vérifier son évolution avant et après le changement. Cette approche évite de conclure à partir d’une variable périphérique et oblige à préciser la période d’observation.
Un investisseur qui immobilise son argent longtemps peut demander une compensation pour l’incertitude sur l’inflation, les taux futurs et la liquidité. Cette compensation contribue à la prime de terme observée dans les taux longs.
La prime n’est pas directement observable : elle est estimée à partir de modèles qui séparent les anticipations de taux courts et les autres composantes. Deux économistes peuvent donc produire des estimations différentes sans que l’un des calculs soit nécessairement absurde.
Cette incertitude explique pourquoi l’interprétation de la courbe des taux doit rester prudente. Une hausse du taux long peut refléter de meilleures anticipations de croissance, une inflation plus élevée ou une prime de risque accrue.
Une lecture critique de « Prime de terme » gagne à comparer au moins deux scénarios plausibles. Le scénario central décrit ce que l’on attend normalement ; le scénario alternatif modifie une hypothèse clé. Si le diagnostic reste proche, l’argument est plus robuste.
Décomposer un spread de crédit
L’écart de rendement entre une obligation d’entreprise et un titre de référence ne rémunère pas seulement le défaut. Il incorpore aussi la liquidité, la fiscalité, l’aversion au risque et parfois des contraintes de marché.
Lorsque les marchés deviennent nerveux, les spreads peuvent augmenter bien plus vite que la probabilité de défaut estimée. Les investisseurs demandent alors une compensation pour l’incertitude et pour la difficulté éventuelle de revendre le titre.
Un spread doit donc être interprété comme un prix de plusieurs risques combinés. Le transformer directement en probabilité de faillite conduit à une lecture trop simplifiée.
Le chapitre « Décomposer un spread de crédit » peut être testé avec une question simple : quel fait observable devrait apparaître si l’explication proposée est correcte ? Formuler cette prédiction avant de regarder les résultats limite les raisonnements construits a posteriori.
Probabilité de défaut et taux de récupération
Le risque de crédit dépend de la probabilité qu’un emprunteur fasse défaut et du montant perdu si ce défaut survient. Une créance garantie par des actifs facilement revendables peut subir une perte plus faible qu’une créance non garantie, même si l’emprunteur est le même.
Les modèles combinent donc exposition au moment du défaut, probabilité de défaut et perte en cas de défaut. Cette décomposition aide les banques et investisseurs à comparer des portefeuilles très différents.
Les paramètres restent néanmoins incertains, surtout lorsque la conjoncture se dégrade. Les taux de récupération peuvent baisser précisément au moment où les défauts augmentent, ce qui renforce les pertes agrégées.
Pour « Probabilité de défaut et taux de récupération », le lecteur doit séparer niveau et variation. Une valeur élevée n’a pas le même sens qu’une hausse rapide, et un recul ponctuel n’est pas forcément une tendance. Cette distinction protège contre de nombreuses erreurs de commentaire économique.
Prime de risque actions
Les actions sont généralement plus risquées que les titres souverains de court terme, et les investisseurs attendent une rémunération supplémentaire pour supporter cette incertitude. Cette différence attendue constitue la prime de risque actions.
Elle n’est pas fixe. Les valorisations, la confiance, les perspectives économiques et le niveau des taux modifient la rémunération exigée. Une prime estimée à partir du passé peut donc être très différente de celle intégrée dans les prix aujourd’hui.
La prime de risque est centrale dans la valorisation des entreprises, mais elle doit être utilisée avec prudence. Une petite modification de cette hypothèse change fortement la valeur actuelle de flux lointains.
La vérification de « Prime de risque actions » exige aussi un bon dénominateur. Un total brut peut paraître spectaculaire alors qu’un ratio par client, par entreprise, par euro investi ou par unité produite raconte une histoire différente. Le choix doit être justifié.
Risque de change
Un investissement étranger peut progresser dans sa monnaie locale tout en perdre de la valeur pour un investisseur français si cette monnaie se déprécie fortement face à l’euro. Le rendement total combine donc la performance de l’actif et la variation du taux de change.
La couverture de change réduit cette incertitude mais comporte un coût et dépend des différentiels de taux. Elle peut être pertinente pour certains actifs à faible volatilité, tandis qu’un investisseur de long terme peut accepter davantage de fluctuations sur d’autres expositions.
Le choix n’est pas universel. Il doit être relié à la monnaie des dépenses futures de l’investisseur, à l’horizon et au rôle de l’actif dans le portefeuille.
Lorsque l’on étudie « Risque de change », il est utile d’identifier qui peut réellement changer de comportement. Les acteurs captifs, mobiles ou fortement contraints ne réagissent pas de la même manière. Cette hétérogénéité explique une partie des écarts observés.
Risque de matières premières
Les matières premières sont influencées par l’offre physique, les stocks, la météo, la géopolitique et les anticipations de demande. Leur prix peut donc évoluer très différemment de celui des actions ou obligations.
Les contrats à terme permettent de s’exposer sans détenir physiquement le produit, mais le rendement dépend alors aussi de la structure de la courbe des futures et du renouvellement des contrats. Une hausse du prix au comptant ne se traduit pas toujours par le même rendement pour un fonds.
Le rôle d’une matière première dans un portefeuille doit donc être analysé à partir du véhicule utilisé, des coûts de roulement et de la corrélation avec les autres actifs.
Une conclusion sur « Risque de matières premières » devient plus crédible lorsqu’elle mentionne sa principale limite. Indiquer ce qui reste incertain ne fragilise pas le raisonnement ; cela permet au contraire de savoir quelle nouvelle donnée serait la plus utile pour le confirmer.
Contrats à terme et forwards
Un contrat forward fixe aujourd’hui un prix pour une transaction future. Le contrat future remplit une fonction proche mais est standardisé et généralement compensé sur un marché organisé. Ces instruments sont largement utilisés pour couvrir des prix, des taux ou des devises.
Une entreprise importatrice peut par exemple fixer le coût futur d’une devise afin de sécuriser sa marge. Le gain sur le dérivé compense alors en partie la perte sur la transaction commerciale si le change évolue défavorablement.
La couverture n’a pas pour objectif de gagner systématiquement. Elle transforme un risque incertain en coût plus prévisible, ce qui facilite la planification et l’investissement.
Pour expertiser « Contrats à terme et forwards », on peut reconstruire le mécanisme dans l’ordre chronologique : décision initiale, première réaction, effets de second tour, puis nouvel équilibre éventuel. Cette chronologie empêche de mélanger causes et conséquences.
Options et asymétrie des gains
Une option donne un droit sans imposer nécessairement l’obligation d’acheter ou de vendre un actif à un prix donné. Cette asymétrie explique la valeur de la prime payée au départ.
Une option d’achat peut profiter d’une forte hausse tout en limitant la perte de l’acheteur à la prime, tandis que le vendeur accepte un profil de risque différent. Les options sont donc utiles pour construire des couvertures ou des expositions non linéaires.
Leur prix dépend notamment du sous-jacent, du prix d’exercice, de la durée, des taux et de la volatilité anticipée. Un investisseur qui ignore ces facteurs peut mal comprendre le risque réel du produit.
Le contrôle de « Options et asymétrie des gains » doit intégrer les effets de composition. Une moyenne peut changer parce que les unités observées changent de poids, même si chaque sous-groupe évolue peu. Une décomposition simple permet de vérifier ce point.
Couverture et spéculation
Le même dérivé peut être utilisé pour réduire un risque existant ou pour prendre une nouvelle exposition. Une entreprise qui couvre une vente future en devises diminue son risque ; un investisseur sans exposition commerciale qui prend la même position spécule sur le change.
La distinction dépend donc du portefeuille de départ et non du produit lui-même. Interdire un instrument parce qu’il peut servir à spéculer ferait aussi disparaître un outil de gestion du risque utilisé quotidiennement par les entreprises.
L’enjeu de gouvernance est de connaître les limites, les contreparties et l’objectif de chaque position. Une couverture qui dépasse largement le risque initial devient elle-même une source de risque.
Une manière efficace d’étudier « Couverture et spéculation » consiste à comparer plusieurs territoires, entreprises ou périodes exposés différemment au même phénomène. Cette comparaison ne crée pas automatiquement une causalité, mais elle fournit un test beaucoup plus exigeant qu’un exemple isolé.
Risque de contrepartie
Un contrat financier peut perdre de sa valeur si l’autre partie n’est plus capable de respecter ses engagements. Ce risque de contrepartie est particulièrement important dans les dérivés de gré à gré et certaines opérations de financement.
Les appels de marge, collatéraux, chambres de compensation et limites d’exposition réduisent ce risque. Ils ne le suppriment pas complètement et peuvent créer des besoins de liquidité lorsque les marchés bougent fortement.
La gestion doit donc intégrer non seulement la perte finale possible mais aussi le calendrier des flux de marge. Une institution solvable peut connaître des difficultés si elle manque temporairement de liquidité.
Dans « Risque de contrepartie », le court terme et le long terme peuvent raconter des histoires différentes. Les contrats et capacités sont d’abord rigides, puis les substitutions et investissements apparaissent. Tout diagnostic doit donc préciser l’horizon auquel il se rapporte.
Carnet d’ordres et formation du prix
Sur un marché organisé, le prix se forme par la rencontre d’ordres d’achat et de vente. Le carnet d’ordres indique les quantités disponibles à différents prix et donne une image de la profondeur du marché.
Un ordre important exécuté dans un carnet peu profond peut déplacer fortement le prix. Le dernier cours affiché ne garantit donc pas que tout le portefeuille puisse être vendu à ce niveau.
Cette microstructure explique une partie du risque de liquidité. Elle rappelle aussi pourquoi les prix deviennent plus instables lorsque de nombreux acteurs cherchent simultanément à vendre.
Pour « Carnet d’ordres et formation du prix », la mesure la plus précise n’est pas toujours la plus informative. Un ordre de grandeur bien cadré, accompagné d’une fourchette et d’hypothèses explicites, peut être plus utile qu’un chiffre décimal impossible à vérifier indépendamment.
Coupe-circuits et interruptions de marché
Les marchés peuvent suspendre temporairement les échanges lorsqu’un mouvement devient extrêmement rapide. Ces coupe-circuits donnent aux participants du temps pour traiter l’information et réduire certaines boucles de panique.
Une interruption ne fait toutefois pas disparaître le déséquilibre fondamental entre acheteurs et vendeurs. À la reprise, le prix peut continuer à baisser si les informations justifient réellement une réévaluation.
Le mécanisme est donc un outil de stabilité opérationnelle, pas une garantie de prix. Il vise à améliorer le processus de formation du marché dans des circonstances exceptionnelles.
Le raisonnement autour de « Coupe-circuits et interruptions de marché » doit rester symétrique : les bénéfices annoncés et les coûts potentiels doivent être soumis au même niveau de preuve. Cette règle évite d’exiger une certitude parfaite pour les objections tout en acceptant des promesses vagues pour les gains.
Risque opérationnel et conservation
Un investissement peut être financièrement solide et néanmoins subir une perte à cause d’une erreur de traitement, d’une fraude, d’un incident informatique ou d’un problème de conservation des actifs. Le risque opérationnel n’apparaît pas dans les modèles de rendement classiques mais reste très concret.
La séparation des fonctions, les contrôles d’accès, la réconciliation des positions et les plans de continuité réduisent ce risque. Pour l’épargnant, le choix de l’intermédiaire, la compréhension du mode de détention et la protection juridique des avoirs comptent autant que le choix du produit.
Le développement des actifs numériques a rendu ces questions encore plus visibles. Une clé perdue ou un intermédiaire défaillant peut provoquer une perte indépendante de l’évolution du marché.
Face à « Risque opérationnel et conservation », le lecteur peut tenir un petit journal des hypothèses. Si une hypothèse est modifiée après chaque résultat défavorable, le modèle devient impossible à réfuter. Une bonne explication accepte donc la possibilité d’être corrigée par les faits.
Risque de séquence des rendements
Deux investisseurs peuvent connaître le même rendement moyen sur vingt ans et obtenir des résultats très différents s’ils retirent régulièrement de l’argent et si les mauvaises années surviennent à des moments différents. Le risque de séquence est particulièrement important au début d’une retraite.
Une forte baisse au moment où des retraits sont nécessaires oblige à vendre davantage d’actifs à bas prix, ce qui réduit le capital capable de profiter de la reprise. Une réserve de liquidité ou une allocation moins volatile peut limiter ce risque.
Cette notion rappelle que le rendement moyen ne suffit pas. Le calendrier des besoins financiers et l’ordre des performances doivent être intégrés à toute planification de long terme.
La synthèse de « Risque de séquence des rendements » doit finalement répondre à trois questions distinctes : que savons-nous, qu’inférons-nous et que recommandons-nous ? Séparer ces trois niveaux rend la discussion beaucoup plus transparente et permet de débattre d’une politique sans confondre faits et préférences.
Marché monétaire
Le marché monétaire organise les placements et financements de très court terme entre institutions. Les taux qui s’y forment transmettent directement les décisions de politique monétaire et servent de référence à de nombreux contrats financiers.
Une tension sur ce marché peut signaler une défiance entre banques ou un manque de liquidité. Les banques centrales disposent alors d’instruments pour fournir ou absorber des réserves et stabiliser les conditions monétaires.
Pour l’investisseur, les instruments monétaires paraissent peu risqués en prix, mais ils restent exposés au risque de crédit, de liquidité et au . Le rendement peut changer rapidement lorsque les taux directeurs évoluent.
Comprendre le marché monétaire aide à relier la décision de banque centrale aux crédits, aux dépôts et aux rendements des actifs de plus longue maturité.
Repo et collatéral
Une opération de pension livrée, ou repo, ressemble économiquement à un prêt garanti par un titre. Une partie fournit du cash et reçoit temporairement un actif en garantie, avec l’engagement inverse à une date future.
Le collatéral réduit le risque de crédit mais crée des besoins de valorisation et de marge. Si le prix du titre baisse, l’emprunteur peut devoir fournir davantage de garanties, ce qui transforme un choc de marché en besoin de liquidité.
Les repos sont centraux dans le financement des marchés obligataires. Une perturbation de ce segment peut donc se transmettre à la liquidité d’autres actifs et à la capacité des intermédiaires à tenir des positions.
Le lecteur doit retenir que la sécurité apparente d’un prêt garanti dépend de la qualité du collatéral, de sa liquidité et de la vitesse à laquelle il peut être vendu en cas de défaut.
Fonds ouverts et transformation de liquidité
Certains fonds promettent aux investisseurs de pouvoir retirer leur argent rapidement tout en détenant des actifs qui se vendent plus lentement. Cette transformation de liquidité fonctionne normalement tant que les demandes de rachat restent modérées.
En période de stress, de nombreux investisseurs peuvent vouloir sortir en même temps. Le fonds doit alors vendre ses actifs les plus liquides, ce qui peut dégrader la qualité du portefeuille restant et accentuer l’incitation des autres porteurs à partir.
Les mécanismes de swing pricing, de frais de sortie ou de suspension temporaire cherchent à réduire cette dynamique. Ils doivent être conçus avec prudence pour protéger les investisseurs sans créer une illusion de liquidité permanente.
Ce risque rappelle qu’un produit liquide juridiquement peut reposer sur des actifs moins liquides économiquement. La cohérence entre promesse de sortie et portefeuille réel doit toujours être vérifiée.
actif-passif
Une institution qui connaît ses paiements futurs peut organiser ses actifs pour que leurs flux et leur sensibilité aux taux correspondent mieux à ces engagements. Les assureurs et fonds de pension utilisent cette logique d’appariement actif-passif.
La duration permet de comparer la sensibilité des deux côtés du bilan. Si les engagements sont très longs et les actifs très courts, une baisse durable des taux peut augmenter fortement la valeur des engagements sans hausse équivalente des actifs.
L’appariement parfait est rarement possible : les flux futurs sont incertains, les marchés évoluent et certains engagements dépendent de l’inflation ou du comportement des assurés. L’objectif est donc de réduire les écarts de risque les plus importants.
Cette approche montre que le risque ne se juge jamais sur un actif isolé. Il doit être comparé à la nature des obligations que l’investisseur ou l’institution devra financer.
Stress tests de portefeuille
Un stress test imagine un scénario sévère mais plausible et calcule l’effet combiné sur les différentes positions. Il peut associer hausse des taux, baisse des actions, élargissement des spreads, baisse de liquidité et variation de change.
L’intérêt vient des interactions. Une position qui semble diversifiante en période normale peut baisser en même temps que les autres lorsque les corrélations augmentent en crise. Le stress test force donc à regarder au-delà des relations moyennes observées.
Le scénario ne prétend pas prédire exactement la prochaine crise. Il teste la capacité du portefeuille à survivre à une configuration défavorable. La question principale devient : quelles pertes sont supportables sans vente forcée ni rupture de financement ?
Un bon stress test produit aussi un plan d’action. Si une position concentre trop de risque, on peut réduire l’exposition, augmenter la liquidité ou mettre en place une couverture avant que la crise ne survienne.
Notations de crédit
Les agences de notation évaluent la qualité de crédit selon des méthodes propres et publient des catégories qui résument leur du risque de défaut. Ces notations sont largement utilisées par les investisseurs et certaines réglementations.
Une notation n’est pas une garantie. Elle peut être révisée tardivement, et deux émetteurs de même catégorie peuvent présenter des profils très différents. Le marché utilise donc aussi les spreads, les comptes financiers et d’autres indicateurs.
La dépendance mécanique aux notations peut amplifier les mouvements si une dégradation oblige simultanément plusieurs investisseurs à vendre. La gestion du risque doit donc conserver une analyse interne plutôt que déléguer entièrement le jugement.
Pour l’épargnant, la notation constitue un repère parmi d’autres. Il faut également regarder la maturité, la subordination, les garanties, la devise et la liquidité du titre concerné.
Produits structurés
Un produit structuré combine généralement plusieurs instruments pour créer un profil de remboursement conditionnel. Il peut offrir un coupon si un indice reste au-dessus d’un seuil, protéger une partie du capital dans certaines conditions ou plafonner le gain en échange d’une protection partielle.
La complexité vient du fait que le scénario favorable est souvent simple à présenter tandis que les scénarios défavorables sont plus difficiles à résumer. Le rendement dépend de barrières, dates d’observation, dividendes, volatilité et solvabilité de l’émetteur. L’investisseur doit donc lire la formule complète.
Comparer un produit structuré à un dépôt ou à une action sans tenir compte de ces options intégrées est trompeur. Il faut reconstruire les flux dans plusieurs scénarios et évaluer ce que l’investisseur abandonne en contrepartie du coupon annoncé.
Une règle prudente consiste à ne pas acheter un produit que l’on ne peut pas expliquer en quelques phrases : condition de gain, condition de perte, horizon, liquidité et risque de l’émetteur. La sophistication technique n’est pas un substitut à la compréhension.
Capital garanti et pouvoir d’achat
Une garantie nominale protège le montant en euros à une échéance donnée, mais elle ne garantit pas nécessairement le pouvoir d’achat. Si l’inflation est élevée pendant plusieurs années, récupérer exactement le capital initial peut correspondre à une perte réelle importante.
La garantie possède aussi un . Pour offrir une forte sécurité, le produit doit généralement investir une partie importante dans des actifs peu risqués, ce qui limite le potentiel de rendement. Le compromis entre sécurité nominale et performance doit être clairement assumé.
Il faut vérifier qui fournit la garantie et dans quelles conditions. Une promesse dépend de la solvabilité de l’émetteur, du cadre juridique et des éventuels mécanismes de protection. Le mot « garanti » ne doit jamais être lu sans préciser la contrepartie qui porte l’engagement.
Le bon indicateur sur longue durée est donc le capital réel après inflation, frais et fiscalité. Cette perspective permet de comparer plus honnêtement la sécurité apparente de plusieurs placements.
Fiscalité et rendement après impôt
Deux placements affichant le même rendement brut peuvent produire des résultats nets très différents selon la fiscalité, la nature des revenus, la durée de détention et l’enveloppe utilisée. Un dividende, une plus-value et un coupon obligataire ne sont pas toujours traités de la même manière.
La comparaison financière doit donc être faite après frais et après fiscalité pertinente pour l’investisseur. Cela ne signifie pas choisir uniquement en fonction de l’impôt : un produit fiscalement avantageux mais très risqué peut rester inadapté.
La fiscalité peut également modifier les comportements de vente et de rééquilibrage. Une plus-value latente crée parfois un coût fiscal à la sortie, ce qui influence la décision de changer de portefeuille. Cet effet doit être distingué d’un véritable coût économique de transaction.
Pour une analyse pédagogique, il est utile de calculer plusieurs scénarios avec le même rendement brut et des traitements fiscaux différents. Le lecteur voit alors pourquoi le rendement annoncé dans une publicité n’est pas nécessairement celui qui arrive réellement sur son compte.
Gouvernance du portefeuille et règles de décision
Une stratégie financière devient plus robuste lorsqu’elle est écrite avant les périodes de stress. Allocation cible, limites de concentration, réserve de liquidité, règles de rééquilibrage et conditions de vente peuvent être définies à l’avance. Cette discipline réduit le poids des émotions au moment où les marchés deviennent instables.
La gouvernance est particulièrement importante pour une association, une entreprise ou une famille disposant d’objectifs multiples. Les personnes qui décident doivent savoir quel risque est acceptable, quel horizon est retenu et quelles dépenses futures ne doivent jamais dépendre d’un actif volatil.
Les règles doivent rester révisables. Une allocation définie dix ans plus tôt peut devenir inadaptée si les besoins, les revenus ou l’horizon changent. La discipline ne signifie pas rigidité ; elle signifie que les changements répondent à une raison explicite plutôt qu’à la peur ou à l’euphorie.
Cette approche replace la finance dans sa fonction principale : organiser des ressources dans le temps et absorber l’incertitude. Le rendement reste important, mais il devient un moyen au service d’objectifs clairement définis.
Annexe : protocole personnel avant investissement
Avant tout investissement, une fiche simple peut être remplie. Première ligne : objectif et horizon. Deuxième ligne : montant qu’il serait possible de perdre sans compromettre un projet important. Troisième ligne : mécanisme de rendement. Quatrième ligne : frais, fiscalité et conditions de sortie. Cinquième ligne : scénario défavorable. Cette discipline oblige à comprendre le produit avant de penser à sa performance.
Le protocole peut ensuite intégrer la place du nouvel actif dans le portefeuille existant. Un investissement séduisant pris isolément peut accroître un risque déjà dominant, par exemple une exposition excessive au même secteur, au même pays ou à la même devise. La bonne décision dépend donc du portefeuille global et pas seulement du produit présenté.
Enfin, une règle de révision doit être prévue. On peut décider de revoir l’investissement à date fixe, lors d’un changement fondamental ou lorsque son poids dépasse une limite définie. Cette gouvernance évite les ventes impulsives et les achats dictés par la mode. Elle transforme l’investissement en processus contrôlé plutôt qu’en succession de paris.
Le dernier point est documentaire : conserver la notice, les frais annoncés, la thèse d’investissement et les hypothèses permet de comparer quelques années plus tard ce qui s’est réellement produit. L’erreur devient alors une source d’apprentissage au lieu d’être réécrite a posteriori.
Annexe : différence entre risque supportable et risque choisi
Un investisseur peut accepter psychologiquement une forte baisse sans avoir financièrement la capacité de l’absorber. À l’inverse, il peut disposer d’une grande capacité financière mais dormir très mal avec une volatilité modérée. Le risque adapté se situe à l’intersection de ces deux dimensions.
La capacité dépend des revenus, des dettes, des dépenses futures et de l’horizon. La tolérance dépend davantage du comportement et de l’expérience. Les deux peuvent évoluer avec l’âge, la situation familiale ou une crise économique.
Cette distinction protège contre les questionnaires simplistes. Un profil de risque n’est pas une étiquette définitive ; c’est une contrainte de planification qui doit être réévaluée lorsque la situation change.
La synthèse de ce cours peut tenir dans une règle : le rendement doit toujours être lu avec le risque, la liquidité, les frais et l’horizon. Un actif offrant 7 % n’est pas « meilleur » qu’un actif offrant 3 % tant que l’on ne connaît pas le risque de perte, la durée nécessaire, la devise et la possibilité de sortie. Cette lecture multidimensionnelle protège contre les comparaisons publicitaires et replace chaque produit dans une stratégie globale. Le but n’est pas de supprimer l’incertitude, mais de choisir consciemment les risques que l’on peut réellement supporter.
Une dernière précaution concerne le risque de modèle. Les calculs de volatilité, de corrélation, de valeur actualisée ou de perte extrême reposent sur des hypothèses. Lorsque les marchés changent de régime, certaines relations historiques cessent de fonctionner. Il faut donc traiter le modèle comme un outil d’aide à la décision, non comme une machine à prédire. Multiplier les scénarios, conserver une marge de sécurité et rester attentif à la liquidité constituent des protections utiles contre cette incertitude. Un chiffre très précis n’est pas nécessairement un chiffre très fiable.
Le lecteur doit enfin conserver une réserve de prudence face aux produits qu’il ne comprend pas entièrement. L’ financière peut être utile, mais la complexité crée parfois une asymétrie d’information au bénéfice du vendeur. Demander une explication simple, comparer plusieurs scénarios, vérifier les frais et identifier le risque maximal raisonnablement imaginable restent des réflexes très puissants. Une décision refusée faute de compréhension est parfois une meilleure décision qu’un placement acheté uniquement parce qu’il paraît sophistiqué.
Cette prudence complète la recherche de rendement et transforme la finance en méthode de gestion plutôt qu’en pari.
Grand cas de synthèse : construire un portefeuille compréhensible
Un portefeuille cohérent commence par les besoins, pas par les produits disponibles. Supposons qu’un ménage dispose d’une épargne destinée à trois objectifs : une réserve de sécurité immédiatement disponible, un achat immobilier dans cinq ans et une retraite dans vingt-cinq ans. Ces horizons différents justifient des niveaux de volatilité et de liquidité différents. Mélanger les trois objectifs dans une seule poche rend les décisions plus fragiles.
La réserve de sécurité doit privilégier la disponibilité et la stabilité. L’épargne destinée à cinq ans peut accepter davantage de fluctuations, mais une perte importante à l’approche de l’achat deviendrait problématique. L’horizon retraite permet généralement une exposition plus longue aux actifs risqués, à condition que la diversification et la capacité psychologique à supporter les baisses soient suffisantes. Le rendement attendu doit toujours être relié à la date d’utilisation de l’argent.
Le portefeuille doit ensuite être observé en facteurs de risque. Posséder plusieurs fonds d’actions ne diversifie pas beaucoup s’ils détiennent les mêmes grandes entreprises ; plusieurs obligations d’un même émetteur restent exposées au même risque de crédit. La diversification utile combine secteurs, zones, styles, maturités et types de risques tout en gardant des frais compréhensibles.
Enfin, une règle de suivi est définie à l’avance. Une fois par an, le ménage vérifie les pondérations, les frais, l’évolution des objectifs et la réserve de liquidité. Il ne vend pas automatiquement après une baisse ni n’achète parce qu’un actif vient de beaucoup monter. Ce cas résume la philosophie du cours : comprendre les risques, adapter l’horizon, diversifier et gouverner les décisions avant que l’émotion ne prenne le contrôle.
Un dernier point concerne la marge de sécurité. Les modèles peuvent sous-estimer les événements extrêmes, les corrélations peuvent monter en crise et la liquidité peut disparaître au mauvais moment. Conserver des réserves, limiter le levier et éviter les concentrations excessives permet d’absorber l’incertitude que les calculs ne capturent jamais parfaitement. Cette marge ne maximise pas le rendement théorique ; elle augmente la probabilité de rester solvable lorsque le scénario défavorable survient.
Le lecteur peut donc retenir une conclusion simple : la finance n’est pas l’art de deviner demain mais l’art d’organiser des ressources sous incertitude. Comprendre les flux, les frais, le risque de perte, la liquidité et l’horizon suffit déjà à éliminer une grande partie des mauvais produits et des mauvaises décisions. Le reste relève surtout de la discipline et de la cohérence avec les objectifs réels.
Enfin, la qualité d’un portefeuille se juge dans les périodes difficiles. Une allocation très performante uniquement lorsque les marchés montent peut se révéler inadaptée si elle force l’investisseur à vendre lors d’une crise. La robustesse vient donc de la combinaison entre horizon, liquidité, diversification et discipline de décision. Un portefeuille légèrement moins performant dans un scénario favorable mais capable de traverser un choc sans vente forcée peut être beaucoup plus efficace pour atteindre un objectif réel de long terme.
Cette robustesse pratique compte finalement davantage qu’une optimisation théorique incapable de survivre au premier choc sérieux.
Elle aide surtout à rester investi avec une stratégie comprise.
Cette cohérence réduit fortement les décisions prises sous pression.
Cette prudence doit rester durable.
Du rendement affiché au rendement réellement conservé
Un rendement financier n’a de sens qu’après avoir précisé la période, les frais, la fiscalité, l’inflation et le risque supporté. Deux placements affichant la même performance nominale peuvent produire des résultats très différents pour l’épargnant si l’un est très volatil, peu liquide ou fortement chargé en frais. La bonne comparaison consiste donc à regarder le rendement net et réel, mais aussi la dispersion des résultats possibles. Cette discipline évite de choisir un placement uniquement parce qu’un chiffre historique paraît plus élevé.
Le risque n’est pas seulement la volatilité
La volatilité est utile parce qu’elle est mesurable, mais elle ne résume pas tout le risque. Un investisseur peut subir un défaut de crédit, une impossibilité de vendre, un changement brutal de corrélation, un risque de change, une fraude opérationnelle ou une perte permanente de capital. À l’inverse, une fluctuation temporaire d’un actif solide n’a pas nécessairement la même gravité qu’une perte irréversible. Comprendre ces différences aide à construire une allocation cohérente avec l’horizon, les besoins de liquidité et la capacité réelle à supporter les pertes.
Une check-list avant toute décision financière
Avant d’acheter un produit financier, le lecteur autonome peut poser quelques questions simples : quel est l’actif sous-jacent, qui est la contrepartie, comment le rendement est-il produit, dans quelles conditions peut-on sortir, quels frais sont prélevés, quel scénario fait perdre de l’argent et quelle part du patrimoine est exposée ? Il faut ensuite comparer le produit à une solution plus simple. Cette check-list ne garantit pas le gain, mais elle réduit fortement le risque de prendre une décision sur la seule base d’une promesse commerciale ou d’une performance passée.
Passage au niveau expert · méthode reproductible
De la compréhension au diagnostic : Finance, risque et rendement
1. Relation à savoir reconstruire
Rendement attendu = Σ p_i × r_i
Lecture à voix haute : « rendement attendu égale sigma des probabilités de scénario multipliées par les rendements correspondants ».
Symbole
Signification
Unité / convention
Σ
sigma : somme sur les scénarios
sans unité
pᵢ
probabilité du scénario i
nombre entre 0 et 1
rᵢ
rendement dans le scénario i
% ou nombre décimal, convention à annoncer
i
indice du scénario
sans unité
Exemple reproductible :
60 % de probabilité d’un rendement de 8 % et 40 % d’un rendement de 3 %.
0,60×8 + 0,40×3 = 4,8 + 1,2 = 6 %.
Limite : Une moyenne attendue ne décrit pas la dispersion, les pertes extrêmes, la corrélation ni la capacité de l’investisseur à supporter une perte.
Deux actifs ayant le même rendement moyen peuvent différer fortement par volatilité et risque de perte.
2. Le piège qui fausse le plus souvent le débat
Ne jamais comparer des rendements sans préciser risque, horizon, liquidité et frais.
3. Les données minimales à exiger
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;
population, assiette ou dénominateur ;
scénario de référence et hypothèses ;
ordre de grandeur permettant un contrôle mental.
4. Exercice de vérification
50 % de chance de +10 %, 50 % de −4 %. Rendement attendu ?
Voir la correction et le raisonnement
0,5×10 % + 0,5×(−4 %) = 3 %.
Gate de maîtrise
5. Êtes-vous capable de contredire proprement une affirmation ?
Deux ouvrages pour approfondir le redressement de la France
Réforme de l’État — Plan de Rupture
Le dossier fondateur : finances publiques, structures, calendrier et mesures.