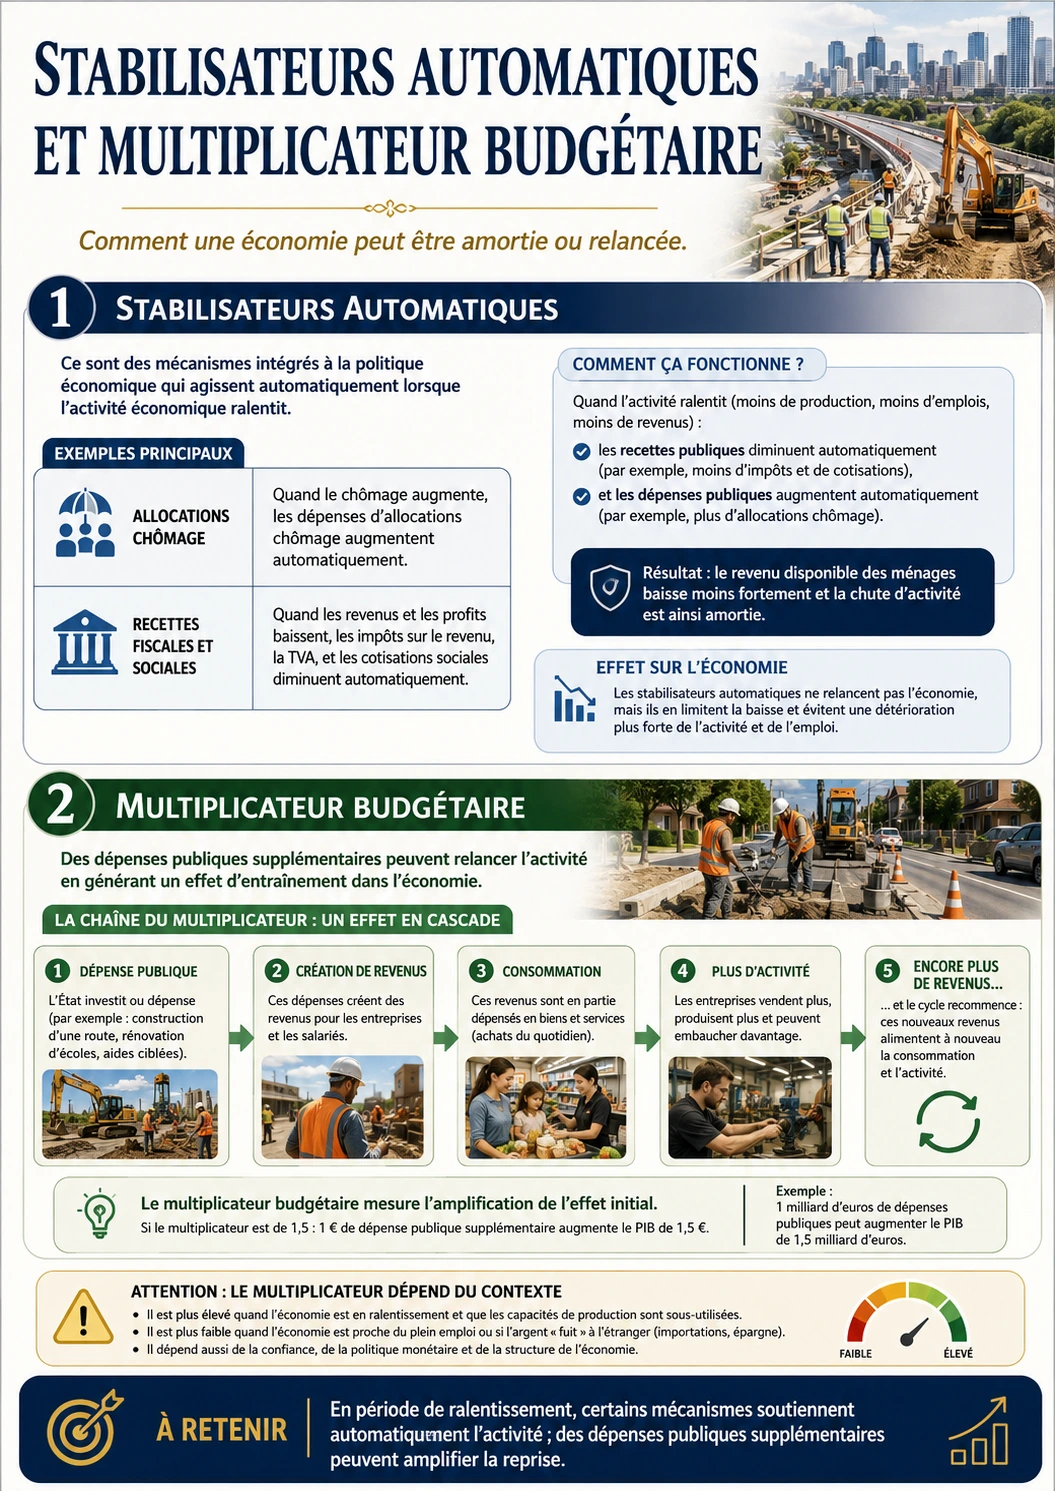
Comprendre pourquoi un euro de dépense initiale peut provoquer plusieurs tours de revenus et pourquoi l’effet n’est jamais mécanique.
Ce que vous allez comprendre
calculer un multiplicateur keynésien simplifié et identifier ses hypothèses ;
distinguer multiplicateur théorique, multiplicateur empirique et effet budgétaire comptable ;
expliquer comment impôts progressifs et prestations chômage stabilisent automatiquement le revenu disponible ;
repérer les par , impôts et importations qui réduisent la propagation initiale.
La réponse ultra-simple
Le multiplicateur décrit, dans un donné, comment une variation initiale de dépense ou de revenu peut entraîner des variations successives de consommation et de production. Les stabilisateurs automatiques sont différents : impôts et prestations réagissent sans nouvelle décision politique et amortissent une partie du cycle.
Stabilisateurs et multiplicateur budgétaire — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Pourquoi une dépense initiale peut-elle déclencher plusieurs tours de revenus et de dépenses, sans pour autant produire un multiplicateur fixe dans le monde réel ?
Rappel local : Le multiplicateur est un mécanisme de modèle, pas une constante universelle. Il faut savoir calculer une suite de dépenses, puis identifier les fuites — impôts, épargne, importations — qui réduisent l’effet théorique.
Notions techniques définies dans ce cours TERMS_DEFINED
évalué avant l’observation finale, à partir d’hypothèses Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
part d’un flux qui ne revient pas immédiatement en dépense dans le circuit étudié Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
rapport entre une impulsion initiale et la variation totale d’activité associée dans un modèle donné Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
part d’un euro de revenu supplémentaire qui est consommée Mesure/unité : unité monétaire (parfois par période, par unité ou par personne)
mécanisme budgétaire qui réagit au cycle sans vote d’une nouvelle mesure à chaque variation Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
suite dans laquelle chaque terme est obtenu en multipliant le précédent par un même nombre Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
PIB
produit intérieur brut
BCE
Banque centrale européenne
OCDE
Organisation de coopération et de développement économiques
BDF
Banque de France
VAR
modèle vectoriel autorégressif
DSGE
modèle d’équilibre général dynamique stochastique
AMECO
base macroéconomique annuelle de la Commission européenne
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
k = 1 ÷ (1 − c)
Lecture à voix haute : « k égale un divisé par un moins c »
Symbole ou grandeur
Signification
Unité
k
multiplicateur du modèle simplifié
sans unité
c
propension marginale à consommer
nombre entre 0 et 1
Calcul guidé, sans saut :
Supposons c = 0,75 : sur 1 € supplémentaire, 0,75 € est consommé.
Calculer 1 − c : 1 − 0,75 = 0,25.
Diviser 1 par 0,25 : k = 1 ÷ 0,25 = 4.
Une impulsion de 100 € correspondrait donc à 400 € au total dans ce modèle fermé très simplifié.
Interprétation et limite : Le résultat 4 n’est pas une constante empirique. Les importations, impôts, capacités de production, anticipations et réactions de politique monétaire peuvent réduire ou modifier l’effet observé.
Lorsqu’une personne reçoit 100 € supplémentaires, elle peut en consommer une partie et en épargner une autre. La dépense de consommation devient alors le revenu d’un autre acteur, qui en dépense à son tour une fraction. Cette chaîne donne l’intuition du multiplicateur.
Les fuites interrompent la chaîne : épargne, impôts ou importations retirent une partie de la dépense du circuit étudié. Les stabilisateurs automatiques fonctionnent dans l’autre sens : quand l’activité baisse, certaines recettes fiscales baissent et certaines prestations augmentent sans nouvelle décision discrétionnaire, ce qui amortit une partie du choc.
2. Vocabulaire au premier contact
part d’un euro de revenu supplémentaire qui est consommée
fuite
part d’un flux qui ne revient pas immédiatement en dépense dans le circuit étudié
multiplicateur
rapport entre une impulsion initiale et la variation totale d’activité associée dans un modèle donné
mécanisme budgétaire qui réagit au cycle sans vote d’une nouvelle mesure à chaque variation
suite dans laquelle chaque terme est obtenu en multipliant le précédent par un même nombre
évalué avant l’observation finale, à partir d’hypothèses
3. Mini-leçon de formule : Multiplicateur simple
k = 1 ÷ (1 − c)
Passage chiffré : multiplicateur et stabilisateurs automatiques
Relation utilisée : multiplicateur simple k = 1/(1−c)
Lecture : Dans le modèle élémentaire, on divise un par un moins la propension marginale à consommer.
Application numérique : c=0,75 → k=4 : un choc autonome de 10 peut produire 40 dans ce modèle très simplifié.
Exercice d’application : c=0,6. Calculez k puis l'effet d'un choc de 5.
Solution commentée
Données : c=0,6. Calculez k puis l'effet d'un choc de 5.
Formule : multiplicateur simple k = 1/(1−c)
Substitution : k = 1 / (1 − 0,6) ; effet = k × 5
Calcul : 1 − 0,6 = 0,4, donc k = 1 / 0,4 = 2,5. Pour un choc autonome de 5, l'effet théorique du modèle vaut 2,5 × 5 = 12,5.
Unité et résultat : 12,5 dans l'unité du choc initial
Interprétation : Le résultat dépend entièrement des hypothèses du multiplicateur simple ; fuites par impôts, importations, épargne ou réactions monétaires peuvent réduire l'effet réel.
Piège à éviter : Prendre le multiplicateur simple comme valeur empirique universelle ; impôts, importations, capacités et politique monétaire le réduisent.
Lecture à voix haute : « k égale un divisé par un moins c ».
Symbole
Signification
Unité
k
multiplicateur du modèle simplifié
sans unité
c
propension marginale à consommer
nombre entre 0 et 1
Calcul guidé, une opération par ligne
Supposons c = 0,75 : sur 1 € supplémentaire, 0,75 € est consommé.
Calculer 1 − c : 1 − 0,75 = 0,25.
Diviser 1 par 0,25 : k = 1 ÷ 0,25 = 4.
Une impulsion de 100 € correspondrait donc à 400 € au total dans ce modèle fermé très simplifié.
Ce que le résultat ne permet pas de conclure : Le résultat 4 n’est pas une constante empirique. Les importations, impôts, capacités de production, anticipations et réactions de politique monétaire peuvent réduire ou modifier l’effet observé.
4. Exercice de reproduction
Énoncé : Avec c=0,60 dans le modèle le plus simple, calculez k.
Voir la correction détaillée
1−0,60 = 0,40. Puis 1÷0,40 = 2,5. Une impulsion de 100 correspond à 250 dans le modèle. Le calcul est un exercice de mécanisme, pas une prévision garantie.
5. Passage vers l’analyse avancée
Pour une analyse réelle, il faut préciser la phase du cycle, la structure des importations, la réaction des taux, les contraintes d’offre et le calendrier. Un multiplicateur ex post estimé sur des données historiques répond à une question différente d’un multiplicateur ex ante utilisé pour simuler un scénario.
1. Le vocabulaire indispensable
La propension marginale à consommer est la part d’un euro de revenu supplémentaire qui est consommée dans le modèle. Le reste est épargné. Dans une économie ouverte avec impôts, une partie de la dépense se porte aussi sur des importations : cette fuite ne soutient pas directement la production intérieure.
Un stabilisateur automatique fonctionne sans vote discrétionnaire à chaque ralentissement. Quand les revenus diminuent, certains impôts reculent ; lorsque le chômage augmente, certaines prestations progressent. Le revenu disponible varie donc moins que le revenu primaire, toutes choses égales par ailleurs.
2. Le mécanisme, étape par étape
Dans le modèle fermé le plus simple, une dépense de 100 devient le revenu de quelqu’un. Si 80 % de ce revenu additionnel est consommé, 80 deviennent le revenu d’un autre agent ; puis 64, puis 51,2, etc. La somme de cette suite géométrique tend vers un multiple de la dépense initiale.
Dès que l’on ajoute impôts, épargne et importations, chaque tour perd une fraction plus importante. Le multiplicateur baisse. Dans la réalité, l’offre peut être contrainte, les prix peuvent réagir, la banque centrale peut modifier ses taux et les agents peuvent anticiper les impôts futurs : le coefficient n’est donc jamais une constante universelle.
Les stabilisateurs automatiques agissent avant même un plan de relance : ils limitent la chute du revenu disponible en récession et modèrent sa progression en expansion. Leur puissance dépend de la structure des prélèvements et des transferts.
3. Exemple numérique guidé
Avec c = 0,75 dans un modèle fermé extrêmement simplifié, 1 ÷ (1 − 0,75) = 4 ; ce résultat est un exercice de modèle, pas une prévision française.
4. Calcul reproductible
Multiplicateur simple = 1 ÷ (1 − c)
÷ signifie « divisé par ».
× signifie « multiplié par ».
− signifie « soustrait ».
% signifie « pour cent », c’est-à-dire une quantité rapportée à 100.
5. Du niveau collège au niveau supérieur
Au niveau introductif, on apprend la suite 100 → 80 → 64 et la formule d’une série géométrique. Au niveau intermédiaire, on introduit taux d’imposition et propension à importer.
Au niveau avancé, on distingue multiplicateur instantané et cumulatif, état du cycle, politique monétaire, contraintes d’offre et crédibilité budgétaire. Les estimations empiriques peuvent différer selon le type de dépense, le pays et la période.
6. Cas limites et raisonnement critique
Un multiplicateur supérieur à 1 ne signifie pas qu’une dépense publique « rapporte plus qu’elle ne coûte » au budget. Il mesure une variation d’activité dans un modèle, pas une recette fiscale nette certaine.
En situation proche de la pleine capacité, une relance peut davantage augmenter les prix ou les importations que les volumes. À l’inverse, lorsque des capacités sont inutilisées et la politique monétaire ne contrecarre pas la relance, l’effet réel peut être plus important.
Erreurs fréquentes
Utiliser 1/(1−c) sans préciser que le modèle est fermé et sans impôts.
Confondre hausse du PIB et autofinancement budgétaire.
Appliquer le même multiplicateur aux dépenses, aux transferts et aux baisses d’impôts.
Oublier les importations et les contraintes de capacité.
Présenter une estimation empirique comme une constante intemporelle.
Exercices gradués et corrections
Très facile — Avec une propension marginale à consommer c = 0,65, quel est le multiplicateur fermé simplifié ?
k = 1 ÷ (1 − 0,65) = 1 ÷ 0,35 ≈ 2,86. Le symbole « ÷ » signifie « divisé par » et « ≈ » signifie « approximativement égal à ». Ce résultat appartient au modèle simplifié.
Facile — Une impulsion initiale de 20 Md€ est appliquée avec k = 1,5. Quel effet d’activité théorique obtient-on ?
20 × 1,5 = 30 Md€ d’activité additionnelle dans le modèle. Le symbole « × » signifie « multiplié par ». Ce n’est ni une économie budgétaire ni une recette certaine.
Intermédiaire — Pourquoi un impôt proportionnel réduit-il le multiplicateur ?
Parce qu’une partie du revenu additionnel est prélevée avant de devenir consommation. La chaîne de dépenses successives perd donc davantage à chaque tour.
Avancé — Donnez un exemple de stabilisateur automatique en récession.
Si les revenus imposables baissent, les recettes d’impôt sur le revenu diminuent sans nouvelle loi. Parallèlement, les allocations chômage peuvent augmenter, soutenant le revenu disponible.
Expert — Quel test empirique invaliderait un multiplicateur très élevé annoncé pour une économie ouverte ?
Observer que l’impulsion se traduit surtout par des importations, des prix ou une hausse des taux sans augmentation comparable de la production intérieure affaiblirait fortement l’hypothèse.
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si vous déroulez les dépenses successives sans sauter de tour, identifiez chaque fuite vers l'épargne, les impôts ou les importations, puis comparez le multiplicateur calculé aux hypothèses qui le rendent plausible.
Exercice 1 — calcul et interprétation
Énoncé : Dans le modèle simplifié, c = 0,80. Calculez k puis l’effet arithmétique associé à une impulsion initiale de 40 M€.
Voir la correction intégrale, étape par étape
Convertir c : 0,80 signifie que 80 % d’une unité de revenu additionnel est consommée dans ce modèle.
Calculer le dénominateur : 1 − c = 1 − 0,80 = 0,20.
Calculer k : 1 ÷ 0,20 = 5.
Appliquer le mécanisme : 40 × 5 = 200 M€. C’est un résultat de modèle, pas une prévision : impôts, importations, capacités et politique monétaire peuvent modifier fortement l’effet observé.
Exercice 2 — calcul et interprétation
Énoncé : Comparez c = 0,65 à c = 0,80. Pour c = 0,65, calculez k et l’effet d’une impulsion de 70 M€.
Voir la correction intégrale, étape par étape
Dénominateur : 1 − 0,65 = 0,35.
Multiplicateur : k = 1 ÷ 0,35 ≈ 2,857.
Effet arithmétique : 70 × 2,857 ≈ 200 M€.
Interprétation : avec une propension à consommer plus faible, la propagation est plus courte. L’erreur classique consiste à comparer seulement les impulsions initiales sans recalculer le dénominateur du modèle.
Laboratoire spécifique · scénario pédagogique
Laboratoire — comprendre pourquoi impôts et épargne amortissent le multiplicateur
1. Situation
Dans un modèle très simplifié, la propension marginale à consommer vaut 0,75 et le taux de prélèvement proportionnel 20 %.
Calculez le multiplicateur si la propension marginale à consommer tombe à 0,60, avec le même taux de prélèvement.
Voir la correction expliquée
1 / [1 − 0,60 × 0,80] = 1 / 0,52 ≈ 1,92. Une fuite plus importante vers l’épargne réduit la propagation de la dépense.
Mini-évaluation spécifique
Avec une propension marginale à consommer de 0,75, quel est le multiplicateur keynésien simple 1/(1−c) ?
Voir la correction de la mini-évaluation
1 ÷ (1 − 0,75) = 4. C’est un modèle pédagogique très simplifié : dans une économie réelle, importations, impôts et réactions monétaires réduisent souvent l’effet.
8. Court terme, long terme et effets de second tour
À court terme, la réponse dépend de la vitesse à laquelle les agents dépensent le revenu supplémentaire. À moyen terme, investissement, prix, importations et politique monétaire modifient la trajectoire.
Les stabilisateurs ont l’avantage de la rapidité : ils réagissent au cycle sans délai législatif. Mais ils ne remplacent pas une réforme structurelle lorsqu’un déficit est permanent et non cyclique.
9. Mini-dossier à refaire sans regarder la correction
Partez d’une dépense initiale de 25 Md€, d’un taux de consommation marginale de 0,7 et d’une propension à importer de 0,2. Construisez un modèle simplifié en explicitant chaque fuite. Comparez le résultat au modèle fermé et expliquez l’écart.
Puis faites varier la propension à consommer de ±0,1. Si la conclusion politique change fortement, vous devez présenter une fourchette et non un chiffre unique.
10. Pourquoi le multiplicateur n’est jamais un nombre magique
Le multiplicateur budgétaire résume une succession de réactions : une dépense ou un prélèvement modifie d’abord le revenu de certains agents ; ceux-ci consomment ou épargnent une partie du changement ; la demande supplémentaire devient le revenu d’autres agents ; le processus se poursuit en s’atténuant. Dans le modèle scolaire le plus simple, la propension marginale à consommer détermine la vitesse d’atténuation. Dans une économie réelle, une partie du revenu supplémentaire finance des importations, des impôts, du désendettement ou de l’épargne ; l’offre productive peut aussi répondre avec retard.
Le signe et l’ampleur dépendent également de la conjoncture. Une économie disposant de capacités inutilisées peut répondre à une hausse de demande par davantage de production. Une économie proche de ses contraintes d’offre peut répondre davantage par les prix ou les importations. Le comportement de la banque centrale, la crédibilité budgétaire et la manière dont la mesure est financée modifient encore le résultat. Il est donc plus sérieux de présenter une fourchette et plusieurs scénarios que d’inscrire un coefficient unique dans un tableur puis de le traiter comme une constante physique.
Stabilisateurs automatiques et décisions discrétionnaires
Les stabilisateurs automatiques agissent sans nouvelle loi à chaque variation de l’activité : lorsque les revenus baissent, certaines recettes fiscales ralentissent et certaines prestations augmentent, ce qui amortit une partie du choc. Une mesure discrétionnaire résulte au contraire d’une décision nouvelle. Cette distinction est essentielle pour lire un déficit en récession : une partie peut provenir du fonctionnement automatique du système et une autre de choix politiques supplémentaires. L’évaluation doit isoler ces composantes avant d’attribuer tout le mouvement à une seule décision.
Le multiplicateur simple vient d’une série de dépenses successives
Le modèle élémentaire commence par une impulsion autonome : une dépense supplémentaire devient un revenu pour quelqu’un. Si une fraction de ce revenu est consommée, cette consommation devient le revenu d’un autre agent, qui en dépense à son tour une fraction. La succession forme une série géométrique. Avec une propension marginale à consommer c comprise entre 0 et 1 dans un modèle fermé sans impôts, le multiplicateur théorique s’écrit 1/(1−c).
Cette formule est une propriété du modèle, pas une loi de la nature. Elle suppose notamment que la production peut répondre à la demande, que les prix ne neutralisent pas l’effet, que la consommation réagit selon une règle stable et qu’il n’existe ni impôt ni importation. Elle sert à comprendre la propagation, puis doit être enrichie avant toute application à une économie réelle.
Avec c = 0,75, la suite d’une dépense de 100 donne 100, puis 75, puis 56,25, puis 42,19, et ainsi de suite. La somme tend vers 400 dans le modèle. Dire « multiplicateur 4 » ne signifie pas que l’État gagne 4 euros de recettes pour 1 euro dépensé : il s’agit d’une variation cumulée de production dans un cadre très stylisé.
L’exercice pédagogique utile consiste à écrire chaque tour et identifier l’endroit où le modèle devient irréaliste. Cette démarche prépare l’ajout des fuites, de la politique monétaire et des contraintes d’offre.
Épargne, impôts et importations réduisent la propagation domestique
Dans une économie réelle, une partie du revenu supplémentaire n’est pas immédiatement dépensée en production domestique. Elle peut être épargnée, prélevée par les impôts ou utilisée pour acheter des biens importés. Ces fuites réduisent le montant qui alimente le tour suivant de la chaîne. Le multiplicateur d’une économie ouverte avec prélèvements est donc généralement inférieur au résultat du modèle fermé à propension de consommation identique.
Les fuites ne sont pas des « pertes » sociales au sens moral. L’épargne finance des actifs et peut soutenir l’investissement ; l’impôt finance des dépenses ou réduit le déficit ; les importations procurent des biens utiles. Elles sont simplement des sorties du circuit de demande domestique immédiate étudié par le modèle. Cette précision évite un vocabulaire trompeur.
La propension à importer peut varier selon le type de dépense. Une aide utilisée pour acheter un produit importé génère moins de production domestique immédiate qu’une commande portant sur un service local, toutes choses égales par ailleurs. Le contenu importé de l’investissement public doit donc être intégré à l’analyse.
Un audit d’un multiplicateur annoncé demandera les hypothèses de consommation, taxation et importation, plutôt que de reprendre un coefficient unique. Si ces paramètres ne sont pas publiés, il est impossible de reproduire le calcul.
Dépense publique, transfert et baisse d’impôt n’ont pas le même premier tour
Une dépense publique en biens ou services entre directement dans la demande finale domestique selon son contenu importé. Un transfert augmente d’abord le revenu disponible du bénéficiaire ; seule la part effectivement consommée produit une demande supplémentaire immédiate. Une baisse d’impôt agit de façon comparable à un transfert sur le revenu disponible, mais sa distribution entre ménages ou entreprises modifie la propension à dépenser.
Cette différence explique pourquoi il n’existe pas un multiplicateur unique de « la politique budgétaire ». Les multiplicateurs de consommation publique, d’investissement, de transferts ou d’impôts peuvent différer. La temporalité change aussi : une infrastructure met du temps à démarrer, tandis qu’un transfert numérique peut être versé rapidement.
L’investissement public peut avoir un second effet au-delà de la demande à court terme s’il augmente la capacité productive. Une route utile, un réseau électrique ou un système numérique efficace peuvent réduire des coûts futurs. Mais un projet mal choisi peut au contraire immobiliser des sans rendement social. Le multiplicateur de court terme ne mesure pas cette qualité.
Pour comparer deux plans de même coût budgétaire, il faut donc détailler composition, calendrier, bénéficiaires, importations et effets d’offre. Le montant total n’est pas une mesure suffisante de l’impulsion macroéconomique.
Les stabilisateurs automatiques agissent sans nouvelle décision discrétionnaire
La BCE définit les stabilisateurs automatiques comme des éléments intégrés aux recettes et dépenses publiques qui réduisent les fluctuations sans nécessiter de nouvelle décision. Lorsque les revenus et bénéfices diminuent, certaines recettes fiscales baissent automatiquement ; lorsque le chômage augmente, certaines prestations progressent. Le budget absorbe alors une partie du choc.
Le mécanisme est symétrique en principe. En expansion, les recettes augmentent et certaines prestations diminuent, ce qui freine la progression du revenu disponible et améliore le solde. Cette propriété aide à éviter une politique qui relancerait à chaque ralentissement puis conserverait la totalité du stimulus en période haute.
La taille des stabilisateurs dépend des institutions. Un système fiscal plus sensible au revenu et une assurance chômage plus généreuse peuvent amortir davantage le revenu, mais ils ont aussi un coût budgétaire et des effets d’incitation à étudier. La stabilisation n’est qu’une des fonctions du système socio-fiscal.
Pour mesurer l’effet, il faut séparer variation cyclique du budget et nouvelles mesures. Une hausse du déficit pendant une récession ne prouve pas qu’un plan de relance discrétionnaire a été voté ; une partie peut être entièrement automatique.
Progressivité fiscale et sensibilité du revenu disponible au cycle
Un impôt progressif prélève une part marginale plus élevée à mesure que le revenu imposable augmente selon les règles concernées. Lorsque le revenu d’un ménage baisse, une partie de la perte peut être amortie par une baisse plus que proportionnelle de l’impôt. Le revenu disponible varie alors moins que le revenu avant impôt. Cette propriété contribue à la stabilisation automatique.
L’effet agrégé dépend cependant de la structure des revenus et des délais de prélèvement. Certains impôts sont contemporains, d’autres reposent sur des acomptes ou régularisations. Les cotisations proportionnelles réagissent différemment d’un barème progressif. Le calcul doit donc utiliser les règles effectivement applicables plutôt qu’un taux moyen unique.
Un exemple simple : si une perte de revenu brut de 1 000 euros entraîne une baisse d’impôt de 250 euros, la perte de revenu disponible liée à ce seul canal est 750 euros avant prestations. Le « stabilisateur » fiscal est ici la réduction du prélèvement, pas une nouvelle dépense.
Dans un modèle plus avancé, on combine cet effet avec la consommation marginale. Le revenu préservé n’est pas nécessairement entièrement dépensé. Il faut donc éviter de confondre stabilisation du revenu disponible et effet final sur le PIB.
Assurance chômage : stabiliser le revenu et la demande tout en gérant les incitations
Lorsqu’une personne perd son , l’assurance chômage remplace une partie du revenu et évite une chute complète de la consommation. Au niveau macroéconomique, ce transfert se dirige vers des ménages qui viennent précisément de subir une perte de revenu et peuvent avoir une forte propension à consommer. Le mécanisme peut donc contribuer à amortir la récession.
La générosité du dispositif influence également la , la qualité de l’ et le coût budgétaire. Une analyse complète ne s’arrête donc pas au multiplicateur. Elle étudie le , la durée, les conditions d’éligibilité et la situation du marché du travail. Les effets peuvent être différents en récession profonde et en période de pénurie de main-d’œuvre.
Le financement compte aussi. Si les cotisations augmentent au même moment pour équilibrer strictement le régime, une partie de la stabilisation peut être neutralisée. Les dispositifs qui accumulent des réserves ou empruntent temporairement répartissent le coût dans le temps.
Pour l’audit, on séparera le nombre de bénéficiaires, l’indemnité , le revenu remplacé, la consommation observée et le retour à l’emploi. Cette pluralité d’indicateurs évite de réduire la politique à un seul coût budgétaire.
Le multiplicateur peut dépendre de l’état du cycle
Les estimations empiriques suggèrent souvent que l’effet d’une impulsion budgétaire varie avec la conjoncture, même si l’ampleur exacte dépend des méthodes et des pays. Lorsque beaucoup de capacités sont inutilisées et que le chômage est élevé, une hausse de demande peut davantage se traduire en production. Près des contraintes de capacité, elle peut se transformer davantage en prix, importations ou hausse des taux.
Cette dépendance d’état explique pourquoi un coefficient estimé sur une période moyenne ne doit pas être appliqué mécaniquement à une crise exceptionnelle. La structure financière, la politique monétaire et la nature du choc peuvent changer simultanément. Les travaux de la Banque de France sur les multiplicateurs insistent précisément sur le rôle du contexte et des modèles.
Il faut également distinguer une récession de demande d’un choc d’offre. Soutenir la demande pendant une fermeture productive ou une pénurie énergétique peut protéger les revenus mais ne crée pas immédiatement les biens manquants. Une partie de l’effet apparaît alors dans les prix ou les importations.
Un bon scénario publie au moins une hypothèse basse et une hypothèse haute de multiplicateur. La conclusion politique doit rester robuste à cette plage ou expliquer clairement pourquoi elle dépend d’une valeur particulière.
Politique monétaire : accompagnement, neutralisation ou amplification
La politique budgétaire n’agit pas dans le vide. Si une relance augmente les tensions inflationnistes, la banque centrale peut relever les taux ou maintenir une politique plus restrictive, ce qui réduit une partie de l’effet sur la demande. À l’inverse, lorsque l’inflation est faible et la politique monétaire accommodante, la réaction peut être différente.
Les taux influencent la consommation durable, l’investissement, le logement, le change et la valorisation des actifs. Une estimation de multiplicateur qui suppose des taux constants décrit donc un scénario conditionnel. Dans une union monétaire, la politique commune répond à la situation de l’ensemble de la zone, ce qui peut produire des interactions différentes selon les pays.
L’effet peut aussi passer par les anticipations. Un plan budgétaire crédible peut modifier les taux longs avant même la dépense ; un plan jugé insoutenable peut augmenter la prime de risque. Le financement et la communication font donc partie du mécanisme de transmission.
Pour auditer une simulation, il faut vérifier la règle de politique monétaire supposée. Deux modèles utilisant la même dépense publique peuvent produire des multiplicateurs différents simplement parce que l’un maintient les taux et l’autre fait réagir la banque centrale.
Taux très bas et borne effective : pourquoi certains multiplicateurs peuvent augmenter
Lorsque les taux directeurs sont proches de leur borne effective et que l’inflation est trop faible, la banque centrale peut disposer de moins de marge pour compenser une variation de demande par les taux conventionnels. Certains modèles et études trouvent alors des multiplicateurs plus élevés, parce que la relance budgétaire n’est pas neutralisée par une hausse de taux équivalente.
Cette conclusion n’est pas universelle. Les banques centrales disposent d’instruments non conventionnels, les anticipations peuvent changer et la structure financière varie. Les travaux empiriques doivent donc préciser la période et le régime monétaire. Utiliser un résultat obtenu à la borne zéro pour une période d’inflation forte serait une extrapolation fragile.
L’intuition reste néanmoins utile : l’interaction des politiques modifie le résultat. Un coefficient budgétaire n’est pas seulement une propriété de la dépense ; il dépend aussi de la réaction du reste du système économique.
Un lecteur avancé doit donc regarder les hypothèses de taux dans l’annexe d’une étude. Si elles sont absentes du résumé politique, il faut revenir au modèle avant de citer le multiplicateur.
Économie ouverte : le change et les importations redistribuent l’impulsion
Dans une économie ouverte, une partie de la demande supplémentaire porte sur des importations. Cette dépense augmente le bien-être des consommateurs mais ne constitue pas de la production domestique. Plus la propension à importer est élevée, plus le multiplicateur domestique de court terme tend à être réduit, toutes choses égales par ailleurs.
Le taux de change peut modifier cette fuite. Dans un flexible, une relance peut influencer les taux d’intérêt, les flux de capitaux et la monnaie, avec des effets sur exportations et importations. Dans une union monétaire, un pays ne dispose pas de son propre , mais sa compétitivité relative et la demande de ses partenaires comptent.
Les chaînes de valeur compliquent encore l’analyse. Un investissement « produit en France » peut incorporer des équipements importés ; une exportation peut utiliser des intrants étrangers. Il faut donc distinguer dépense finale et contenu en domestique.
L’audit d’un plan de relance peut utiliser les tableaux entrées-sorties pour estimer ce contenu. Un multiplicateur annoncé sans hypothèse sur les importations est particulièrement fragile pour les petites économies très ouvertes.
Contraintes d’offre : quand la demande se transforme surtout en prix
Un multiplicateur réel suppose qu’une partie de la demande supplémentaire puisse être satisfaite par davantage de production. Si les entreprises sont déjà à pleine capacité, si une matière première manque ou si les délais de construction sont longs, la réponse peut être principalement une hausse de prix. Le PIB nominal augmente alors davantage que le volume.
Les contraintes peuvent être sectorielles. Une économie peut connaître du chômage global tout en manquant d’électriciens, d’ingénieurs ou de composants dans la branche ciblée. Un grand programme d’investissement peut alors faire monter les coûts dans ce secteur sans mobiliser rapidement les ressources inutilisées ailleurs.
La politique d’offre et la politique de demande se rencontrent ici. Former, simplifier des permis, renforcer un réseau ou sécuriser des intrants peut augmenter la capacité à absorber une dépense future. Le multiplicateur de court terme n’est pas indépendant de ces institutions.
Pour tester une simulation, on regardera taux d’utilisation des capacités, difficultés de recrutement, délais, stocks et prix sectoriels. Une hypothèse de ressources parfaitement disponibles doit être justifiée, surtout après un choc d’offre.
Investissement public : multiplicateur court terme et rendement d’offre long terme
L’investissement public possède deux dimensions. Pendant la construction, il génère une , matériaux et services ; une fois l’actif opérationnel, il peut augmenter la productivité ou la capacité de production. Une ligne ferroviaire utile, un réseau numérique ou une infrastructure énergétique peuvent donc produire des effets qui dépassent le multiplicateur conjoncturel.
Cette double nature rend l’évaluation exigeante. Un projet peut avoir un multiplicateur court terme élevé mais une faible valeur d’usage, ou l’inverse. L’analyse coût-bénéfice, le choix du calendrier et l’exécution deviennent aussi importants que le coefficient macroéconomique.
Les retards administratifs peuvent décaler l’impulsion au mauvais moment du cycle. Un projet décidé pendant une récession peut être exécuté lorsque l’économie a déjà retrouvé ses contraintes de capacité. Les dépenses dites « prêtes à démarrer » ne le sont pas toujours réellement.
Le suivi doit donc publier crédits votés, engagements, paiements, avancement physique et mise en service. Cette chaîne rejoint directement la transparence budgétaire : un montant annoncé n’est pas encore une dépense exécutée, et une dépense exécutée n’est pas encore un résultat.
Multiplicateurs locaux : mesurer des effets territoriaux sans les confondre avec le national
Les études de multiplicateurs locaux exploitent parfois des variations de dépenses entre territoires. Elles peuvent être utiles pour identifier des effets parce que les régions partagent certaines politiques nationales. Mais le résultat local ne se transpose pas automatiquement au niveau national : les importations depuis une autre région sont une fuite locale tout en restant de la production nationale.
Un transfert militaire ou une dépense européenne concentrée dans une zone peut créer un choc quasi expérimental. Les chercheurs comparent alors emploi, revenu ou production avec des territoires moins exposés. La qualité de l’identification dépend de la comparabilité et de l’absence de tendances spécifiques antérieures.
Les migrations et déplacements de travailleurs compliquent l’interprétation. Une hausse d’emploi local peut attirer des actifs plutôt que réduire le chômage des résidents initiaux. De même, les prix immobiliers peuvent absorber une partie du gain.
Le citoyen doit donc lire attentivement le niveau géographique de l’estimation. Un multiplicateur de 1,5 pour un territoire ne signifie pas qu’une dépense nationale de même nature produira exactement 1,5 à l’échelle du pays.
Anticipations et financement futur : les agents peuvent réagir avant le paiement
Une politique budgétaire annonce aussi quelque chose sur l’avenir. Si les ménages pensent qu’une baisse d’impôt temporaire sera compensée rapidement par une hausse future, ils peuvent en épargner une partie. Si une entreprise croit qu’un investissement public améliorera durablement la demande ou les infrastructures, elle peut investir avant la mise en service. Les anticipations modifient donc la chronologie.
L’hypothèse ricardienne extrême, où les ménages compensent exactement tout déficit par davantage d’épargne en prévision des impôts futurs, repose sur des conditions très fortes. Les ménages sont hétérogènes, certains sont contraints par le crédit et les horizons diffèrent. L’idée reste utile comme limite théorique, pas comme description automatique.
La crédibilité budgétaire influence également le coût de financement. Une trajectoire jugée insoutenable peut augmenter les primes de risque et réduire l’investissement privé. À l’inverse, une consolidation crédible peut agir sur les taux mais réduire la demande à court terme. Ces canaux peuvent se compenser ou se renforcer.
Une simulation avancée doit donc indiquer comment elle modélise les anticipations. Les résultats d’un modèle à agents prévoyants et ceux d’un modèle fondé sur des règles empiriques ne sont pas directement comparables.
Mesurer empiriquement un multiplicateur : le problème de causalité est central
Les dépenses publiques réagissent souvent à l’économie : elles augmentent pendant une crise précisément parce que l’activité baisse. Une brute entre dépense et PIB peut donc suggérer à tort que la dépense provoque la récession. Pour identifier un multiplicateur, il faut isoler une variation budgétaire qui ne soit pas elle-même la simple réponse au choc économique étudié.
Les méthodes comprennent restrictions dans des modèles VAR, narrations historiques de décisions, instruments, projections locales ou expériences quasi naturelles. Chacune possède des hypothèses. Une étude peut obtenir un coefficient différent non parce que l’une est forcément fausse, mais parce qu’elle identifie un type de choc et un horizon différents.
Le multiplicateur peut être instantané, à un an ou cumulatif sur plusieurs années. Comparer deux chiffres sans harmoniser l’horizon est trompeur. Il faut également distinguer multiplicateur de niveau et multiplicateur cumulé, dépenses annoncées et exécutées.
L’audit d’une étude commence donc par la stratégie d’identification, le choc mesuré, l’horizon et l’. Un chiffre sans incertitude statistique ne doit pas être présenté comme une constante précise.
Pandémie et choc énergétique : deux crises qui ne demandent pas la même mécanique
Pendant une fermeture sanitaire, une partie de la production était administrativement impossible. Soutenir les revenus a pu éviter faillites et pertes de consommation future, mais ne pouvait pas immédiatement créer les services interdits. Le multiplicateur de demande classique décrit imparfaitement cette situation. Le rôle de la politique budgétaire était aussi d’assurer une continuité financière.
Un choc énergétique réduit une capacité d’offre et augmente les coûts. Une subvention générale peut protéger le pouvoir d’achat mais soutenir la demande d’une ressource rare et peser sur le budget. Un transfert ciblé conserve davantage le signal-prix. Le choix implique donc des arbitrages entre stabilisation, inflation, équité et incitation.
Ces crises montrent pourquoi le multiplicateur dépend de la nature du choc. Une estimation issue d’une récession financière classique peut être inadaptée. Les mécanismes doivent être décrits avant de choisir le coefficient.
Un tableau de scénarios séparera soutien de trésorerie, demande effective, capacité de production et importations. Cette structure empêche de célébrer un montant de soutien sans vérifier ce qu’il peut réellement produire.
Dette et espace budgétaire : le multiplicateur ne suffit pas à décider
Même si une dépense possède un multiplicateur positif, elle doit être financée. L’effet sur la dette dépend du coût initial, des recettes induites, de la croissance nominale et des taux d’intérêt. Un multiplicateur supérieur à un ne signifie pas automatiquement que la mesure s’autofinance, car le PIB supplémentaire ne devient pas intégralement une recette publique.
L’espace budgétaire dépend de la situation initiale, de la crédibilité, de la de la dette et des perspectives de croissance. Un pays très endetté peut faire face à une hausse de prime de risque si les investisseurs doutent de la trajectoire. Le canal financier peut alors réduire une partie du stimulus.
À l’inverse, une consolidation très rapide pendant une récession peut dégrader l’activité et le dette/PIB à court terme si le multiplicateur est élevé. Cette interaction explique pourquoi le calendrier compte autant que la direction de la politique.
L’évaluation doit présenter plusieurs scénarios de multiplicateur et de taux. Une trajectoire qui n’est soutenable que sous l’hypothèse la plus favorable doit être signalée comme fragile.
Contraintes de liquidité : la distribution des bénéficiaires modifie l’effet agrégé
Deux transferts de même montant peuvent produire des effets de consommation différents selon les bénéficiaires. Un ménage à faible revenu ou contraint par le crédit peut dépenser rapidement une part plus élevée d’un revenu additionnel qu’un ménage disposant d’un patrimoine liquide important. La distribution de la mesure devient donc une macroéconomique.
Cette hétérogénéité explique pourquoi les modèles modernes distinguent parfois plusieurs types de ménages plutôt qu’un agent représentatif unique. Elle relie le cours sur multiplicateurs à celui sur redistribution : incidence et stabilisation ne peuvent pas toujours être séparées.
Le ciblage a néanmoins un coût administratif et peut ralentir le versement. Une aide universelle est rapide mais coûteuse ; une aide très ciblée peut manquer des personnes ou arriver trop tard. Le multiplicateur théorique doit donc être confronté à la capacité de mise en œuvre.
Pour auditer un transfert, on examinera distribution par revenu, délai, taux de recours, part consommée et dette remboursée. Le remboursement d’une dette améliore le bilan du ménage mais ne produit pas le même premier tour de consommation.
Incertitude de modèle : publier une plage plutôt qu’un multiplicateur officiel unique
Aucun modèle ne représente parfaitement une économie. Les résultats dépendent des équations, des données, des anticipations et du régime monétaire. Un multiplicateur estimé à 0,8 dans une étude et 1,3 dans une autre ne signifie pas nécessairement que l’une est « truquée ». Elles peuvent répondre à des questions différentes ou couvrir des périodes distinctes.
La bonne pratique consiste à publier une distribution ou plusieurs scénarios. Pour un chiffrage public, on peut présenter hypothèse prudente, centrale et haute, puis montrer comment le coût net et la dette changent. Cette est plus informative qu’un chiffre unique présenté comme scientifique.
L’incertitude peut elle-même varier. En période de crise inédite, les paramètres historiques sont moins fiables. Cela justifie des mécanismes réversibles, des clauses de revue et des données en temps réel. Une politique adaptative reconnaît ce que l’on ne sait pas.
Le citoyen doit donc se méfier des décimales excessives. Un multiplicateur de 1,37 n’est pas nécessairement connu à deux décimales. L’intervalle de confiance et les hypothèses importent davantage que la précision typographique.
Audit final d’un multiplicateur annoncé dans le débat public
Commencez par identifier l’instrument : consommation publique, investissement, transfert, impôt ou autre. Notez le montant, l’échéancier et le contenu importé. Vérifiez ensuite si le coefficient cité est compatible avec ce type de choc et avec l’horizon. Un multiplicateur d’investissement cumulé sur cinq ans ne peut pas être appliqué tel quel à un chèque versé aux ménages pendant trois mois.
Deuxième étape : reconstruisez le contexte. Écart de production, chômage, inflation, taux, réaction probable de la banque centrale, contraintes sectorielles et situation extérieure. Ces variables déterminent la capacité de l’économie à transformer la demande en volume. Si elles sont absentes, le scénario doit être classé comme incomplet.
Troisième étape : exigez la stratégie empirique ou le modèle. Comment le choc budgétaire est-il isolé ? Quelle base de données ? Quel intervalle de confiance ? Les résultats sont-ils robustes à une autre spécification ? Une étude scientifique ne devient pas une certitude parce qu’elle fournit un coefficient.
Enfin, séparez effet sur le PIB, coût budgétaire, recettes induites et dette. Le multiplicateur répond à une question de production ; l’autofinancement est une autre question. Cette séparation clôt le cours et évite le raccourci le plus fréquent du débat budgétaire.
Exercices de synthèse et méthode de vérification
Avec c = 0,8 dans le modèle fermé sans impôt, quel multiplicateur simple ?
1 ÷ (1 − 0,8) = 5. Le symbole « ÷ » signifie divisé par. Ce résultat appartient au modèle stylisé et ne constitue pas une prévision.
Pourquoi un transfert de 10 Md€ n’a-t-il pas nécessairement le même premier tour qu’une commande publique de 10 Md€ ?
Le transfert augmente d’abord le revenu disponible ; seule la part dépensée crée de la demande. La commande publique constitue directement une dépense finale, sous réserve de son contenu importé.
Une hausse du déficit en récession prouve-t-elle qu’un plan de relance a été adopté ?
Non. Les recettes peuvent baisser et certaines prestations augmenter automatiquement. Il faut séparer stabilisateurs automatiques et décisions discrétionnaires.
Pourquoi un multiplicateur estimé en récession ne doit-il pas être appliqué automatiquement en situation de forte inflation ?
Les capacités disponibles, la réaction monétaire et les prix peuvent être différents. Le multiplicateur est dépendant du contexte et du régime de politique économique.
Que signifie « contenu importé » pour une relance ?
Une partie de la dépense peut porter sur des biens et services produits à l’étranger. Elle soutient la demande du bénéficiaire mais pas directement la production domestique du même montant.
Quelles quatre informations faut-il exiger avant de citer un multiplicateur empirique ?
Type de choc budgétaire, stratégie d’identification, horizon de mesure et intervalle d’incertitude. Sans elles, le chiffre est difficile à interpréter ou reproduire.
Multiplicateur fiscal : une baisse d’impôt passe d’abord par le revenu disponible
Dans le modèle keynésien simple, une baisse d’impôt augmente le revenu disponible, mais seule la fraction consommée alimente immédiatement la demande. Son multiplicateur en valeur absolue est donc généralement différent du multiplicateur d’une dépense publique directe dans ce cadre. La formule dépend des hypothèses de propension à consommer et de la manière dont l’impôt est modélisé.
Cette différence ne signifie pas qu’une baisse d’impôt soit moins souhaitable en général. Elle peut agir sur l’offre, l’investissement, le travail ou la confiance par des canaux que le modèle de demande simple n’intègre pas. Le cours distingue donc multiplicateur conjoncturel et évaluation globale d’une réforme fiscale.
La distribution est déterminante : une baisse ciblée sur des ménages contraints peut être davantage consommée qu’une baisse concentrée sur des agents très liquides. Pour les entreprises, l’effet dépend de la demande, du financement et des opportunités d’investissement.
Un chiffrage sérieux précise le type d’impôt, les bénéficiaires et l’horizon. Utiliser « le multiplicateur des baisses d’impôts » comme une constante unique masque des mécanismes très différents.
Multiplicateur de budget équilibré : comprendre le résultat avant de le généraliser
Dans certains modèles introductifs, une hausse de dépense publique financée simultanément par une hausse d’impôt de même montant peut produire un multiplicateur de budget équilibré positif. L’intuition vient du fait que la dépense entre intégralement dans la demande, tandis que l’impôt réduit la consommation seulement d’une fraction du revenu prélevé.
Ce résultat dépend fortement du modèle : impôt forfaitaire, économie fermée, prix fixes et comportement de consommation donné. Il ne prouve pas qu’une hausse permanente de dépenses et d’impôts augmente toujours le PIB réel. À long terme, l’offre, les incitations et la politique monétaire comptent.
L’exercice est néanmoins utile pour montrer que « financé » ne signifie pas « macroéconomiquement neutre ». La composition des recettes et dépenses détermine la demande et la distribution.
Dans un débat public, on doit donc comparer mesures précises plutôt que deux agrégats de même montant. La neutralité comptable du solde n’implique pas neutralité économique.
Transferts et taux de recours : une enveloppe votée n’est pas une impulsion consommée
Un transfert budgétaire ne produit d’effet que s’il atteint effectivement les bénéficiaires. Les dispositifs soumis à demande peuvent connaître du non-recours ; les versements peuvent être retardés ; certains ménages peuvent épargner ou rembourser une dette. Le coût budgétaire voté ne coïncide donc pas nécessairement avec l’impulsion immédiate sur la consommation.
Cette distinction est importante pendant une crise. Une aide simple et automatique peut arriver rapidement, tandis qu’un dispositif très ciblé peut mieux concentrer les ressources mais payer plusieurs mois plus tard. Le multiplicateur dépend alors du calendrier réel.
Le remboursement de dette n’est pas « perdu ». Il améliore le bilan du ménage et peut soutenir la consommation future, mais le premier tour de demande est plus faible. Il faut choisir l’horizon adapté.
Le suivi doit publier bénéficiaires prévus et réels, montants versés, délais, recours et utilisation lorsque des données fiables existent. Sans exécution, le montant annoncé reste une autorisation, pas un choc observé.
Délais de reconnaissance, décision et exécution : le multiplicateur peut arriver après la crise
La politique discrétionnaire connaît plusieurs délais. Il faut reconnaître le ralentissement, décider d’une mesure, voter ou réglementer, puis l’exécuter. Lorsque le dispositif devient effectif, le cycle peut déjà avoir changé. Les stabilisateurs automatiques sont précieux précisément parce qu’ils réduisent une partie de ces délais.
Les infrastructures sont particulièrement lentes. Études, appels d’offres, permis et travaux peuvent décaler plusieurs années. Utiliser l’investissement comme outil conjoncturel suppose un portefeuille de projets prêts et utiles, sinon l’effet arrive trop tard.
Les données en temps réel sont elles-mêmes révisées. Un gouvernement peut agir sur un diagnostic qui sera corrigé trois mois plus tard. Les règles automatiques et clauses de réexamen réduisent le risque de sur-réaction.
L’audit d’un plan présente donc calendrier mensuel ou trimestriel des paiements, pas seulement total pluriannuel. Le profil temporel est indispensable pour appliquer un multiplicateur à l’horizon approprié.
Hystérèse : une récession temporaire peut réduire durablement la capacité productive
Une récession prolongée peut laisser des cicatrices : perte de compétences, faillites d’entreprises viables, baisse d’investissement ou sortie durable du marché du travail. Ces mécanismes sont regroupés sous le terme d’hystérèse. Si une politique de stabilisation évite ces pertes, son bénéfice peut dépasser le simple soutien de demande à court terme.
L’idée complique la séparation entre demande et offre. Préserver une relation d’emploi pendant un choc peut réduire les coûts de recrutement lors de la reprise. Soutenir une entreprise structurellement non viable peut au contraire immobiliser du capital et ralentir la réallocation.
L’identification empirique est difficile parce que les crises les plus sévères provoquent à la fois une forte réponse publique et des dommages durables. Il faut éviter d’attribuer toute différence future à la politique.
Un scénario de long terme peut néanmoins inclure une sensibilité à l’hystérèse. La transparence exige de séparer cet effet supposé du multiplicateur de court terme.
Éviction et entraînement : l’investissement privé peut réagir dans les deux sens
Une hausse de dépense financée par emprunt peut pousser les taux ou mobiliser des ressources rares, réduisant certains investissements privés : c’est l’effet d’éviction. Mais un investissement public complémentaire peut aussi augmenter la rentabilité du capital privé, par exemple grâce à une meilleure infrastructure, et provoquer un effet d’entraînement.
Le signe dépend du contexte. Avec beaucoup de capacités inutilisées et des taux stables, l’éviction financière peut être faible. Avec pénurie de main-d’œuvre et politique monétaire restrictive, la concurrence pour les ressources peut être forte.
L’investissement privé réagit aussi aux anticipations de demande et à la stabilité réglementaire. Un programme public imprévisible peut retarder des projets ; une trajectoire claire peut les accélérer.
Le multiplicateur agrégé doit donc être complété par une mesure de l’investissement privé. Une hausse du PIB obtenue au prix d’une forte éviction peut avoir une dynamique future différente.
Capacité d’exécution publique : l’offre administrative limite parfois la relance
Une enveloppe budgétaire ne crée pas automatiquement des ingénieurs, des entreprises disponibles ou des permis. Lorsque de nombreux projets sont lancés simultanément, les administrations et prestataires peuvent saturer. Les délais augmentent, les prix montent et une partie du budget est reportée.
La capacité d’exécution est donc une contrainte d’offre propre au secteur public. Elle dépend de la qualité des appels d’offres, de l’ingénierie de projet, du foncier et du calendrier. Un multiplicateur calculé sur le montant voté surestime l’effet si les paiements réels sont faibles.
Les données d’exécution doivent distinguer engagement juridique et paiement. Un contrat signé crée une obligation mais pas nécessairement une production immédiate. La transparence en temps réel permet de suivre cette chaîne.
Pour le pilotage, mieux vaut parfois une liste restreinte de projets prêts et évalués qu’une grande annonce dispersée. L’exécution devient alors un critère de sélection économique.
Règles budgétaires et stabilisateurs : éviter de forcer un ajustement procyclique
Une règle budgétaire trop rigide sur le solde nominal peut obliger à augmenter les impôts ou réduire les dépenses pendant une récession, précisément lorsque les stabilisateurs automatiques dégradent le déficit. Les cadres modernes cherchent donc à distinguer cycle, trajectoire à moyen terme et soutenabilité.
Cette ne signifie pas abandonner la discipline. Les stabilisateurs fonctionnent durablement si les finances publiques disposent d’une marge suffisante avant la crise. Un endettement très élevé peut limiter la capacité à laisser jouer le déficit sans pression financière.
Les règles basées sur les dépenses ou le solde structurel ont leurs propres limites, notamment l’estimation du potentiel. Aucune règle ne remplace le jugement et la transparence des hypothèses.
L’audit vérifie si une consolidation est discrétionnaire ou simplement le reflux automatique des aides de crise. Confondre les deux peut exagérer l’ampleur de l’effort budgétaire.
Du comportement des ménages au PIB : relier micro-données et agrégats
La propension marginale à consommer n’est pas identique pour tous. Les données de ménages montrent des différences liées au revenu, au patrimoine liquide, à l’âge et à la contrainte de crédit. Agréger ces comportements dans un coefficient unique peut masquer la distribution des réponses.
Les modèles à ménages hétérogènes cherchent à représenter cette diversité. Une politique ciblée peut alors produire un effet différent d’un transfert uniforme de même coût. Cette approche relie microéconomie de la consommation et multiplicateur macroéconomique.
Les enquêtes de consommation et données bancaires peuvent apporter des informations rapides, mais elles ont des questions de représentativité et de confidentialité. Les estimations doivent être recalibrées vers les comptes macroéconomiques.
Un audit avancé compare donc les résultats micro et macro. Si une étude suppose une propension de consommation très élevée pour un groupe qui représente une faible part du transfert, le multiplicateur agrégé doit être ajusté.
Non-linéarités : doubler la dépense ne double pas nécessairement l’effet
Les modèles linéaires supposent qu’un choc deux fois plus grand produit un effet deux fois plus grand. Cette approximation peut être raisonnable pour de petits changements autour d’un état donné, mais devenir fausse pour des plans massifs. Les capacités se saturent, les prix réagissent et les comportements changent.
Une relance de 1 % du PIB et une relance de 10 % ne sont donc pas nécessairement comparables. Les premiers points de dépense peuvent mobiliser des ressources disponibles tandis que les suivants affrontent des pénuries. La composition peut également changer avec l’échelle.
Les effets de seuil existent aussi dans le système financier ou les règles budgétaires. Une trajectoire peut rester crédible jusqu’à un point puis provoquer une hausse non linéaire de prime de risque.
La simulation de grands plans doit donc tester des modèles non linéaires ou au minimum des scénarios où le multiplicateur diminue avec la taille du choc.
Retombées transfrontalières : la relance d’un pays peut soutenir ses partenaires
Dans une union économique intégrée, une hausse de demande dans un pays augmente ses importations et donc les exportations de ses partenaires. Ce qui est une fuite pour le multiplicateur domestique devient une retombée positive pour l’étranger. Une politique coordonnée peut internaliser une partie de ces effets.
La taille du spillover dépend des liens commerciaux, du contenu importé et de la réaction monétaire commune. Un petit pays très ouvert peut transmettre une grande part de son stimulus, tandis qu’une grande économie conserve davantage de demande domestique.
Ces interactions expliquent pourquoi une relance simultanée peut produire un effet différent de la somme de politiques isolées. Elles compliquent aussi l’évaluation d’un programme national lorsque les partenaires changent de politique au même moment.
Un audit européen peut utiliser matrices commerciales et modèles multi-pays. Le multiplicateur national ne raconte pas la totalité de l’effet sur la zone.
Comparer plusieurs modèles avant de figer une conclusion
Un modèle semi-structurel, un DSGE, un VAR ou une projection locale ne répondent pas exactement de la même manière. Le premier combine relations économiques et données, le second formalise des comportements et anticipations, le troisième identifie des dynamiques statistiques. Utiliser plusieurs approches permet de tester la robustesse.
Les hypothèses qui comptent le plus doivent être isolées : politique monétaire, importations, contraintes d’offre, anticipations et type de ménage. Lorsque plusieurs modèles convergent malgré des hypothèses différentes, la confiance augmente. Lorsqu’ils divergent, la divergence est une information utile.
Le reporting public devrait donc présenter une plage issue de plusieurs modèles plutôt qu’un chiffre unique choisi parce qu’il soutient la conclusion politique. Les institutions peuvent publier scénarios et révisions après réalisation.
Cette pluralité ne condamne pas l’action. Elle permet au contraire de choisir une politique robuste et ajustable, en sachant quelles observations futures doivent déclencher une révision.
Simulation complète : de l’impulsion budgétaire au scénario macroéconomique
Supposons un programme temporaire de 20 milliards d’euros d’investissement public réparti sur deux ans. Avant d’appliquer un multiplicateur, il faut déterminer le profil réel des paiements. Si seulement 6 milliards sont exécutés la première année, 10 la deuxième et 4 plus tard, l’impulsion annuelle est différente du montant annoncé. Il faut ensuite estimer le contenu importé, car une partie des équipements peut être produite à l’étranger. Le choc domestique initial peut donc être inférieur aux paiements budgétaires bruts.
Imaginons que l’on retienne trois scénarios de multiplicateur cumulatif : 0,6, 1,0 et 1,4. Ces valeurs ne sont pas des prévisions officielles ; elles servent à illustrer la sensibilité. Pour une impulsion domestique de 15 milliards, les effets cumulés de production seraient respectivement 9, 15 et 21 milliards dans les scénarios. Cette amplitude montre pourquoi annoncer un effet unique sans plage est trompeur. La politique peut rester utile sous plusieurs scénarios, mais la justification doit indiquer à partir de quel coefficient elle cesse de l’être.
Le calcul budgétaire est séparé. Si le PIB augmente, les recettes peuvent progresser et certaines prestations diminuer, mais seulement selon des taux effectifs et une composition du revenu. On ne transforme pas le multiplicateur en taux de retour fiscal de 100 %. Par exemple, avec un retour budgétaire hypothétique de 40 % sur le PIB additionnel, un effet de 15 milliards produirait environ 6 milliards d’amélioration brute du solde, très loin des 15 milliards de dépense initiale. Le programme ne s’autofinance pas dans cet exemple.
Le financement ajoute un autre canal. Si le programme augmente les émissions de dette, les intérêts futurs dépendent des taux et maturités. Si l’investissement augmente durablement le potentiel, une partie du ratio dette/PIB peut être amortie par un PIB plus élevé. Ces effets se situent à des horizons différents et doivent être présentés séparément.
La simulation devient utile lorsqu’elle est mise à jour. Après six mois, on remplace les hypothèses d’exécution par les paiements observés, on compare croissance et importations aux scénarios et on révise la trajectoire. Le modèle n’est plus un argument figé ; il devient un outil de pilotage et de transparence.
Cas complet : mesurer les stabilisateurs sans leur attribuer tout le cycle
Imaginons une récession où la masse de revenus imposables des ménages diminue de 30 milliards d’euros. Si la baisse moyenne de prélèvements liée à cette variation représente 7 milliards et si les prestations de chômage augmentent de 4 milliards, le solde public se dégrade automatiquement d’environ 11 milliards par ces deux canaux. Cette variation ne nécessite pas de nouvelle loi de relance : elle résulte des règles existantes. Le calcul doit néanmoins intégrer d’autres recettes et dépenses cycliques pour obtenir une mesure complète.
Le revenu disponible est amorti, mais le PIB ne reçoit pas automatiquement 11 milliards de soutien. Une partie des prélèvements évités est épargnée, une partie des prestations est dépensée en importations et les prix peuvent bouger. Il faut donc distinguer taille budgétaire du stabilisateur et effet macroéconomique. Cette distinction est exactement celle que le modèle simple tend à effacer lorsqu’on applique un multiplicateur unique à toute variation de déficit.
En reprise, le mécanisme s’inverse. Les revenus augmentent, les recettes remontent et les prestations chômage reculent. Le solde s’améliore sans nouvelle austérité. Pour mesurer l’orientation discrétionnaire, les institutions cherchent à corriger le budget de ces effets cycliques, d’où les concepts de solde structurel et d’effort. Ces grandeurs sont estimées et donc révisables.
La qualité du stabilisateur ne se mesure pas uniquement à sa taille. Un système très généreux mais administrativement lent peut protéger moins bien au début d’une crise qu’un dispositif automatisé. Le taux de recours, les délais de versement et la couverture des travailleurs atypiques déterminent l’effet réel.
Pour l’audit, on publie séparément variation des recettes cycliques, prestations sensibles au chômage, nouvelles mesures et extinction de mesures anciennes. Cette décomposition empêche d’appeler « plan de relance » tout déficit qui se creuse et « austérité » toute amélioration automatique du solde.
Guide de lecture d’une étude empirique de multiplicateur
Une étude sérieuse commence par définir le choc. S’agit-il d’une surprise de dépense, d’une mesure annoncée à l’avance, d’un investissement militaire, d’un transfert ou d’une modification fiscale ? Le choc doit être séparé des réponses normales à la conjoncture. Si la dépense augmente précisément parce que le PIB baisse, une régression naïve mélange cause et réaction.
La stratégie d’identification constitue donc le cœur du travail. Une approche narrative exploite des décisions motivées par des facteurs considérés comme indépendants du cycle immédiat ; un VAR impose des restrictions ; une projection locale estime directement la réponse à différents horizons ; une expérience territoriale utilise des variations géographiques. Chaque méthode possède des hypothèses testables et des limites.
Il faut ensuite lire l’unité du multiplicateur. Certains travaux rapportent la réponse du PIB à un choc d’un point de PIB de dépense ; d’autres calculent le ratio cumulé des variations. Les horizons peuvent être trimestriels ou annuels. Un coefficient à deux ans n’est pas comparable à un coefficient au trimestre suivant. Le résumé médiatique oublie souvent cette dimension.
L’incertitude statistique est essentielle. Un estimateur central de 1,2 avec un intervalle très large ne prouve pas que « chaque euro produit exactement 1,20 euro ». Les graphiques de réponse et bandes de confiance donnent une image plus honnête. Les tests de robustesse montrent si le résultat dépend d’une période ou d’une spécification particulière.
Enfin, l’étude empirique doit être replacée dans le contexte institutionnel. Un résultat obtenu au Royaume-Uni avant l’euro ne s’applique pas automatiquement à la France dans une union monétaire. Une crise sanitaire n’est pas une récession ordinaire. La compétence finale du lecteur est de savoir quelles dimensions rendent le transfert du résultat plausible ou non.
Articuler ce cours avec la politique budgétaire du cours 10 sans doublonner
Le cours 10 répondait à la question stratégique : quand une politique budgétaire peut-elle stabiliser le cycle, comment la composer et comment la financer ? Le présent cours se concentre sur la mécanique quantitative de propagation et sur les stabilisateurs. Cette distinction évite de répéter les mêmes chapitres. Ici, le lecteur apprend à démonter un coefficient, à identifier ses fuites et à vérifier une estimation empirique.
Une décision politique peut être justifiée même avec un multiplicateur faible si son objectif principal est assurantiel, distributif ou structurel. Soutenir un revenu pendant une catastrophe peut éviter une détresse sociale sans prétendre maximiser le PIB. Inversement, un multiplicateur élevé ne rend pas automatiquement une dépense utile si le projet n’a pas de valeur ou s’il dégrade la soutenabilité.
La synthèse consiste donc à placer le multiplicateur dans une fiche plus large : objectif, instrument, calendrier, effet de demande, effet d’offre, distribution, financement et risque. Le coefficient n’est qu’une ligne de cette fiche. Il aide à prévoir une partie du chemin, pas à décider à lui seul.
Cette séparation protège aussi contre les usages partisans. On ne choisit pas un multiplicateur élevé pour défendre une dépense et un multiplicateur faible pour critiquer une autre. On publie une méthode cohérente, plusieurs scénarios et les données de réalisation. Le débat peut alors porter sur les objectifs et les arbitrages plutôt que sur une décimale isolée.
Tableau de bord reproductible : suivre impulsion, fuites et effet observé
Un tableau de bord du multiplicateur commence par l’exécution budgétaire et non par une estimation de PIB. Pour chaque trimestre, on inscrit crédits prévus, engagements, paiements effectifs et extinction des anciennes mesures. On distingue consommation publique, investissement, transferts et modifications fiscales. Cette première couche permet de vérifier la taille réelle du choc et évite d’appliquer un coefficient au montant maximal annoncé dans un plan pluriannuel dont une partie n’a pas encore été dépensée.
La deuxième couche décrit les fuites et la distribution. On estime le contenu importé, la part de transferts reçue par groupes de revenu, les variations d’épargne et les remboursements de dette. Ces données ne permettent pas à elles seules de calculer le PIB causé par la mesure, mais elles vérifient les mécanismes supposés. Si un plan ciblé sur des ménages contraints est en réalité versé majoritairement à des ménages très liquides, la propension de consommation retenue dans le scénario initial doit être révisée.
La troisième couche suit la conjoncture qui peut contaminer l’estimation : croissance des partenaires, politique monétaire, prix de l’énergie, inflation, difficultés de recrutement et taux d’utilisation des capacités. L’objectif est de ne pas attribuer au budget toute variation du PIB observée après son lancement. Une économie peut accélérer pour des raisons extérieures ou ralentir malgré une politique efficace parce qu’un autre choc négatif survient simultanément.
La quatrième couche compare prévision et réalisation sous plusieurs modèles. Le scénario central peut utiliser un multiplicateur de 1, tandis qu’un scénario bas utilise 0,5 et un scénario haut 1,5. Au fil des données, on met à jour les écarts sans effacer les prévisions initiales. Les décideurs et citoyens voient alors si l’erreur venait de l’exécution, du coefficient, du contexte ou des hypothèses de prix. Cette décomposition est bien plus informative qu’un jugement binaire sur la réussite d’une relance.
Enfin, le tableau sépare effet sur l’activité et effet sur les finances publiques. Le coût brut, les recettes induites, les prestations évitées et les intérêts futurs sont présentés sur des lignes distinctes. Même lorsqu’un multiplicateur est supérieur à un, le taux de prélèvement sur l’activité additionnelle reste inférieur à 100 % ; l’autofinancement complet n’est donc pas une conséquence automatique. Le lecteur peut reproduire chaque étape et modifier les hypothèses plutôt que recevoir un chiffre final impossible à auditer.
Pour suivre les stabilisateurs automatiques sans les confondre avec les décisions discrétionnaires, le tableau de bord devrait séparer ce qui varie parce que l'économie change de ce qui varie parce qu'une règle nouvelle a été votée. Si l'emploi recule et que les allocations chômage augmentent à droit constant, il s'agit d'une réaction automatique du système. Si le gouvernement augmente volontairement le montant ou la durée d'indemnisation, la modification supplémentaire relève d'une décision discrétionnaire. La même distinction vaut pour les recettes : une baisse d'impôt résultant uniquement de revenus plus faibles n'est pas une baisse de taux décidée par le législateur.
Cette séparation peut être représentée par trois colonnes. La première décrit les règles en vigueur au début de la période. La deuxième estime l'effet mécanique du cycle sur les recettes et dépenses avec ces règles inchangées. La troisième enregistre les mesures nouvelles. Ce dispositif ne produit pas une vérité parfaite, car l'estimation du cycle et du scénario reste incertaine, mais il empêche d'attribuer automatiquement au gouvernement une amélioration ou une dégradation qui provient surtout de l'activité économique. Il permet également d'expliquer pourquoi un déficit peut se creuser en récession sans qu'une nouvelle dépense ait été décidée.
L'analyse du multiplicateur doit ensuite être liée à un calendrier. Une mesure budgétaire peut être annoncée au trimestre 1, engagée au trimestre 2, effectivement payée au trimestre 3 et produire une partie de son effet sur la demande plus tard encore. Comparer le montant annoncé au PIB du même trimestre sans reconstituer cette chronologie donne une impression de précision trompeuse. Le tableau de bord devrait donc afficher les dates d'annonce, d'engagement, de décaissement et, lorsque l'évaluation le permet, la fenêtre temporelle pendant laquelle l'effet macroéconomique est recherché.
Il faut enfin rendre les fuites visibles. Une hausse de revenu disponible ne se transforme pas intégralement en consommation domestique : une partie peut être épargnée, servir à rembourser une dette ou financer des importations. De même, une dépense d'investissement public peut avoir un contenu importé important. Ces fuites n'annulent pas nécessairement l'utilité de la mesure, mais elles modifient son effet sur la production intérieure. Pour cette raison, un multiplicateur crédible dépend du type de dépense, des capacités inutilisées, de l'ouverture commerciale, des conditions financières et de la réaction de la politique monétaire.
Un autre contrôle consiste à distinguer le multiplicateur instantané du multiplicateur cumulé. Le premier compare un effet à un moment donné ; le second cumule l'écart de production sur plusieurs périodes et le rapporte à la dépense ou à la recette cumulée correspondante. Deux études peuvent donc annoncer des chiffres différents tout en décrivant le même épisode avec des horizons distincts. Le lecteur doit regarder la définition exacte avant de conclure qu'elles se contredisent. La date de départ, la longueur de l'horizon et la variable budgétaire retenue font partie du résultat, pas seulement des notes méthodologiques.
Les stabilisateurs automatiques ont aussi une fonction de protection contre les décisions trop tardives. Une assurance chômage ou un impôt progressif réagit dès que la situation individuelle change, sans attendre un nouveau texte. Cette rapidité a une valeur macroéconomique : elle amortit une partie du choc au moment où les revenus privés se contractent. En contrepartie, la puissance du mécanisme dépend de l'architecture du système fiscal et social. Un dispositif très peu progressif ou une couverture chômage faible stabilise moins les revenus ; un système plus protecteur peut stabiliser davantage mais entraîne aussi des dépenses et des prélèvements structurels qu'il faut financer sur l'ensemble du cycle.
Pour auditer une affirmation du type « un euro de dépense crée deux euros de PIB », il faut donc exiger une fiche complète : instrument exact, pays, période, état du cycle, méthode d'estimation, horizon, réaction monétaire supposée, part importée et intervalle d'incertitude. Sans ces informations, le chiffre peut être un résultat hors contexte transformé en slogan. Le tableau de bord proposé dans ce cours doit conduire le lecteur à demander ces éléments avant de discuter la conclusion politique. Le multiplicateur est un objet empirique conditionnel, pas une constante universelle.
Cette méthode permet enfin d'éviter le doublonnage avec le cours 10. Le cours sur la politique budgétaire explique comment l'État choisit une orientation, arbitre entre instruments et tient compte de la soutenabilité. Ici, la question est plus étroite : comment mesurer la réaction automatique du budget et comment estimer l'effet macroéconomique d'une impulsion donnée ? Les deux cours se complètent, mais leurs objets ne doivent pas être confondus. L'un traite de la décision budgétaire ; l'autre de la transmission et de la mesure de ses effets ainsi que de ceux qui se produisent sans nouvelle décision.
De la compréhension au diagnostic : Multiplicateur et stabilisateurs
1. Relation à savoir reconstruire
k = 1 ÷ [1 − c(1−t) + m] (modèle simplifié)
Lecture à voix haute : « k égale un divisé par un moins c fois un moins t, plus m, le tout au dénominateur ».
Symbole
Signification
Unité / convention
k
multiplicateur du modèle
sans unité
c
propension marginale à consommer
nombre entre 0 et 1
t
taux de prélèvement proportionnel
nombre entre 0 et 1
m
propension marginale à importer
nombre entre 0 et 1
Exemple reproductible :
c = 0,70 ; t = 0,30 ; m = 0,20.
c(1−t) = 0,70×0,70 = 0,49.
Dénominateur = 1 − 0,49 + 0,20 = 0,71.
k = 1 ÷ 0,71 ≈ 1,41.
Limite : La forme est un modèle stylisé : politique monétaire, capacités, anticipations et dynamique temporelle peuvent changer fortement l’effet réel.
Le multiplicateur dépend de la propension à consommer, des impôts et des importations : il n’est jamais une constante universelle.
2. Le piège qui fausse le plus souvent le débat
Un multiplicateur annoncé sans horizon, régime monétaire ni capacité inutilisée est incomplet.
3. Les données minimales à exiger
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;
population, assiette ou dénominateur ;
scénario de référence et hypothèses ;
ordre de grandeur permettant un contrôle mental.
4. Exercice de vérification
Avec c=0,7, t=0,3 et m=0,2, calculez k dans la formule simplifiée.