Marchés obligataires : prix, rendement, maturité et duration
À retenir en 30 secondes
Comprendre pourquoi le prix d’une obligation à taux fixe baisse généralement lorsque les rendements de marché montent.
Comprendre pourquoi le prix d’une obligation à taux fixe baisse généralement lorsque les rendements de marché montent.
Ce que vous allez comprendre
relier , nominal, maturité, prix et rendement ;
expliquer pourquoi prix et rendement d’une obligation évoluent en sens inverse ;
lire une courbe des taux et sa pente ;
utiliser la duration comme approximation de , avec ses limites.
La réponse ultra-simple
Une obligation promet des flux futurs. Son prix aujourd’hui varie en sens inverse du rendement exigé par le marché. La courbe des taux compare les rendements selon les maturités ; la duration mesure, de façon simplifiée, la sensibilité du prix aux variations de taux.
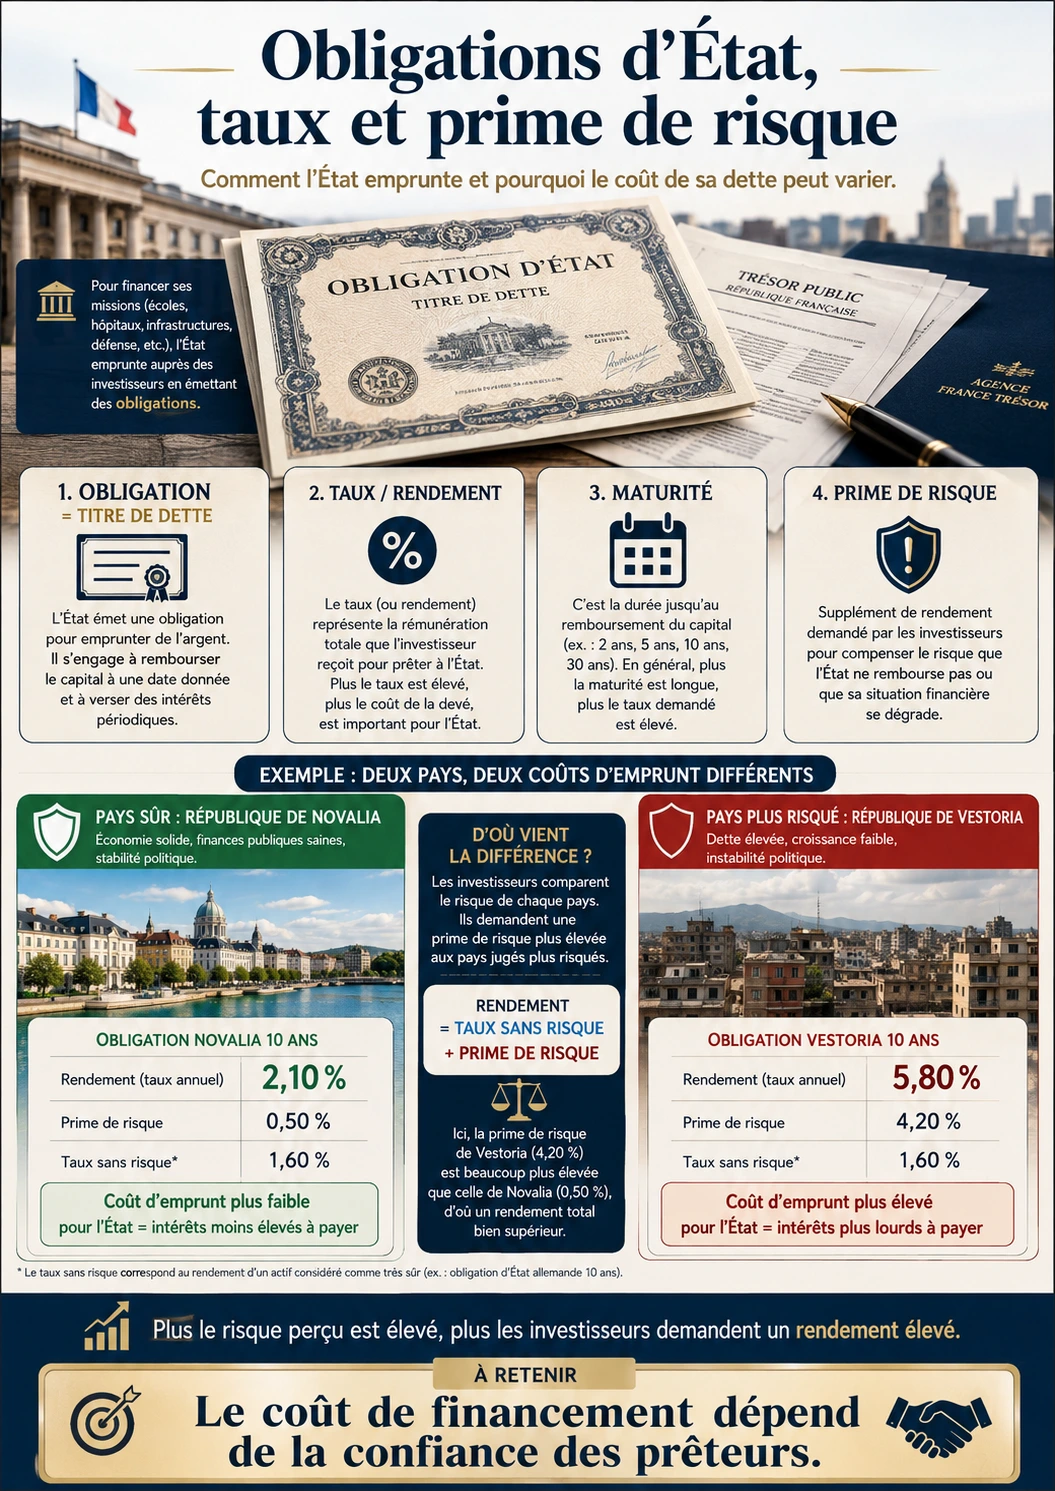
Obligations d état taux et risque — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Pourquoi le prix d’une obligation baisse-t-il généralement quand le taux exigé par le marché augmente ?
Rappel local : Une obligation est une suite de flux futurs. L’actualisation transforme ces flux en valeur présente ; duration et maturité ne décrivent pas la même sensibilité aux taux.
Notions techniques définies dans ce cours TERMS_DEFINED
conversion d’un montant futur en valeur d’aujourd’hui à l’aide d’un taux Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
correction de second ordre de la relation non linéaire entre prix et taux Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
moyenne pondérée des échéances des flux par leur valeur actuelle Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
approximation de la sensibilité relative du prix à une petite variation du rendement Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
date ou durée jusqu’au remboursement final Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
taux qui égalise le prix observé et la valeur actualisée des flux contractuels, sous conventions données Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
BCE
Banque centrale européenne
OAT
obligation assimilable du Trésor
ESMA
Autorité européenne des marchés financiers
FRN
obligation à taux variable (floating-rate note)
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
VA = F ÷ (1 + r)^n
Lecture à voix haute : « valeur actuelle égale flux futur divisé par un plus r, le tout à la puissance n »
Symbole ou grandeur
Signification
Unité
VA
valeur actuelle
euros
F
flux futur
euros
r
taux d’actualisation par période
nombre décimal
n
nombre de périodes
périodes
Calcul guidé, sans saut :
F=105 € dans un an, r=5 %=0,05, n=1.
Calculer 1+r : 1+0,05=1,05.
Diviser : VA=105÷1,05=100 €.
Si r passait à 6 %, la même promesse vaudrait environ 99,06 € aujourd’hui.
Interprétation et limite : Cette formule ne mesure pas le risque de défaut. Pour une obligation à plusieurs coupons, il faut actualiser chaque flux puis les additionner.
Une obligation promet des flux futurs. Pour comparer un euro reçu demain à un euro reçu aujourd’hui, on actualise les flux avec un taux. Si le marché exige un taux plus élevé, la valeur actuelle des mêmes paiements futurs diminue.
La maturité indique jusqu’à quand les flux s’étendent. La duration résume leur échéance et aide à comprendre la sensibilité au taux. Elle ne doit être introduite qu’après avoir manipulé une simple.
2. Vocabulaire au premier contact
actualisation
conversion d’un montant futur en valeur d’aujourd’hui à l’aide d’un taux
maturité
date ou durée jusqu’au remboursement final
taux qui égalise le prix observé et la valeur actualisée des flux contractuels, sous conventions données
pondérée des échéances des flux par leur valeur actuelle
approximation de la sensibilité relative du prix à une petite variation du rendement
correction de second ordre de la relation non linéaire entre prix et taux
3. Mini-leçon de formule : Valeur actuelle d’un flux
VA = F ÷ (1 + r)^n
Lecture à voix haute : « valeur actuelle égale flux futur divisé par un plus r, le tout à la puissance n ».
Symbole
Signification
Unité
VA
valeur actuelle
euros
F
flux futur
euros
r
taux d’actualisation par période
nombre décimal
n
nombre de périodes
périodes
Calcul guidé, une opération par ligne
F=105 € dans un an, r=5 %=0,05, n=1.
Calculer 1+r : 1+0,05=1,05.
Diviser : VA=105÷1,05=100 €.
Si r passait à 6 %, la même promesse vaudrait environ 99,06 € aujourd’hui.
Ce que le résultat ne permet pas de conclure : Cette formule ne mesure pas le risque de défaut. Pour une obligation à plusieurs coupons, il faut actualiser chaque flux puis les additionner.
4. Exercice de reproduction
Énoncé : Vous recevrez 110 € dans un an. Le taux d’actualisation est 10 %. Valeur actuelle ?
Voir la correction détaillée
VA=110÷1,10=100 €. Le calcul illustre le lien inverse taux-prix pour un flux fixe.
5. Passage vers l’analyse avancée
La courbe des taux, le risque de et la convexité complètent la duration. Pour des variations importantes de taux ou des obligations avec options, l’approximation linéaire par duration devient moins précise.
1. Le vocabulaire indispensable
Le nominal est le montant de référence remboursé à l’échéance ; le coupon est le paiement périodique prévu ; la maturité est le temps restant avant remboursement. Le rendement actuariel est le taux qui égalise le prix du titre avec la valeur actualisée de ses flux futurs.
La courbe des taux place les rendements sur un axe de maturité. Une pente positive signifie généralement des taux longs supérieurs aux taux courts ; une inversion décrit la situation inverse. Elle reflète anticipations, primes de terme, offre et demande de titres, pas une seule cause mécanique.
2. Le mécanisme, étape par étape
Si les taux de marché montent, une ancienne obligation à coupon faible devient moins attractive. Pour offrir un rendement comparable, son prix doit baisser. À l’inverse, une baisse des taux augmente la valeur des flux fixes existants.
La sensibilité augmente généralement avec la maturité et diminue avec le coupon, toutes choses égales par ailleurs. La duration fournit une première approximation : variation de prix ≈ − duration × variation du rendement, pour de petits mouvements.
Pour une dette publique, la courbe des taux influence le coût futur du refinancement progressivement : une hausse des taux n’est pas appliquée instantanément à tout le stock existant, seulement aux émissions nouvelles et refinancements.
3. Exemple numérique guidé
Une obligation ancienne payant 1 % devient moins attractive si des titres de risque comparable offrent 4 % ; son prix doit s’ajuster pour restaurer un rendement compétitif.
Pour les marchés obligataires, le périmètre doit préciser émetteur, devise, maturité, convention de rendement et date de prix. Un changement de courbe ou de spread impose de recalculer la valeur ; cette sensibilité mesure directement le risque de taux ou de crédit du titre étudié.
4. Calcul reproductible
Prix théorique = somme des flux futurs actualisés
÷ signifie « divisé par ».
× signifie « multiplié par ».
− signifie « soustrait ».
% signifie « pour cent », c’est-à-dire une quantité rapportée à 100.
Pour une obligation, notez séparément nominal, coupon annuel, prix en du pair, maturité et fréquence des paiements. Mélanger un taux annuel avec une période semestrielle ou confondre prix propre et prix coupon couru peut produire un résultat numériquement plausible mais économiquement faux.
5. Du niveau collège au niveau supérieur
Au niveau débutant, comprenez coupon et prix/rendement. Au lycée, actualisez chaque flux.
Au niveau supérieur, utilisez duration de Macaulay, duration modifiée, convexité, taux zéro-coupon, primes de terme et risques de crédit/.
6. Cas limites et raisonnement critique
La duration est une approximation locale. Pour un choc important de taux, la convexité devient significative. Pour une obligation avec options, les flux eux-mêmes peuvent changer.
Une courbe inversée a historiquement été associée à certaines anticipations de ralentissement, mais elle n’est pas une horloge certaine de récession : primes de terme et politique monétaire comptent aussi.
Erreurs fréquentes
Croire que le coupon courant change quand le prix de marché change.
Dire qu’une hausse des taux augmente le prix d’une obligation à taux fixe.
Confondre maturité et duration.
Appliquer instantanément un nouveau taux à tout le stock de dette publique.
Interpréter une courbe inversée comme une certitude de récession.
Exercices gradués et corrections
Très facile — Une obligation de nominal 1 000 € paie 2 % de coupon annuel. Quel coupon ?
1 000 × 2 % = 20 € par an, tant que les conditions du titre ne changent pas.
Facile — Le marché exige désormais 4 % pour un titre comparable, alors que le coupon reste 2 %. Le prix est-il plutôt supérieur ou inférieur à 1 000 € ?
Inférieur, car l’investisseur doit acheter le titre à un prix plus bas pour obtenir un rendement proche de 4 % avec des flux fixes plus faibles.
Intermédiaire — Une obligation a une duration modifiée de 6 et le rendement monte de 0,5 point, soit 0,005 en décimal. Quelle approximation de prix ?
ΔP/P ≈ −6 × 0,005 = −0,03, soit environ −3 %.
Avancé — Pourquoi une obligation zéro-coupon longue est-elle très sensible ?
Tous ses flux sont éloignés dans le temps ; leur valeur actuelle réagit fortement au taux d’actualisation.
Expert — Une dette moyenne a une maturité longue. Que change une hausse des taux aujourd’hui ?
Le coût moyen augmente progressivement au rythme des nouvelles émissions et des refinancements, pas sur tout le stock en une fois.
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si vous actualisez chaque flux à sa date, reliez prix et rendement en sens inverse, puis expliquez pourquoi l'éloignement des flux accroît la sensibilité mesurée par la duration sans confondre duration et maturité.
Exercice 1 — calcul et interprétation
Énoncé : Vous recevrez 110 € dans deux ans. Avec r = 5 % par an, calculez la valeur actuelle.
Voir la correction intégrale, étape par étape
Convertir le taux : 5 % = 0,05. Calculer 1 + r = 1,05.
Élever à la puissance n = 2 : 1,05² = 1,1025.
Actualiser : VA = 110 ÷ 1,1025 ≈ 99,77 €.
Contrôle : sans actualisation la valeur serait 110 € ; avec un taux positif et un flux futur, la valeur actuelle doit être inférieure. La différence rémunère le temps selon la convention retenue.
Exercice 2 — calcul et interprétation
Énoncé : Recalculez le même flux de 110 € dans deux ans avec r = 8 %. Que change la hausse du taux ?
Voir la correction intégrale, étape par étape
1 + r = 1,08 ; 1,08² = 1,1664.
VA = 110 ÷ 1,1664 ≈ 94,31 €.
Écart avec le cas à 5 % : 99,77 − 94,31 ≈ 5,46 €.
Interprétation : à flux et maturité identiques, un taux d’actualisation plus élevé réduit la valeur actuelle. Sur une obligation réelle, plusieurs flux et une courbe de taux exigent un calcul plus complet.
Laboratoire spécifique · scénario pédagogique
Laboratoire — utiliser la duration comme approximation de sensibilité
1. Situation
Une obligation a une duration modifiée de 6. Son rendement de marché augmente de 0,5 .
2. Calcul guidé
Variation de prix approximative ≈ −6 × 0,005 = −3 %. La duration fournit une approximation locale, pas un prix exact pour de grands mouvements de taux.
3. Exercice autonome
Estimez l’effet d’une baisse de taux de 0,25 point.
Voir la correction expliquée
−6 × (−0,0025) = +1,5 %. Le prix augmente approximativement de 1,5 %.
Mini-évaluation spécifique
Une obligation a une duration modifiée de 6. Si les taux montent de 0,5 point, estimez sa variation de prix avec l’approximation de duration.
Voir la correction de la mini-évaluation
Variation approximative ≈ −6 × 0,5 % = −3 %. La duration fournit une approximation locale, pas une valeur exacte.
Le 0,5 % doit être utilisé sous forme décimale cohérente avec la duration modifiée : 0,005. L’approximation ignore la convexité ; pour une variation de taux importante, le prix réel s’écartera donc du simple −3 %.
8. Court terme, long terme et effets de second tour
À très court terme, le prix varie avec les taux et la liquidité. Jusqu’à l’échéance, un détenteur qui ne revend pas reçoit les flux contractuels sous réserve de solvabilité.
Pour l’État, la agit comme un amortisseur temporel : elle étale la transmission des taux de marché vers la charge d’intérêts.
9. Mini-dossier à refaire sans regarder la correction
Construisez une courbe simplifiée à 1 an, 2 ans, 5 ans et 10 ans. Calculez les pentes 10 ans − 2 ans et 5 ans − 1 an. Ne concluez sur la conjoncture qu’après avoir discuté anticipations et .
Ajoutez une hausse parallèle de 100 points de base et estimez la variation de prix avec une duration donnée.
10. Une obligation est une suite de flux, pas seulement un « taux »
Le prix d’une obligation correspond à la valeur actualisée de flux futurs : coupons éventuels et remboursement du principal. Lorsque le taux exigé par le marché augmente, les flux futurs sont actualisés plus fortement et leur valeur présente diminue ; le prix de l’obligation baisse. L’effet est d’autant plus important que les flux sont éloignés dans le temps. C’est la logique que résume la duration, qui mesure la sensibilité du prix à une variation de taux dans un cadre donné.
Le rendement à maturité est un taux interne calculé à partir du prix observé et des flux promis. Il suppose notamment que l’investisseur puisse réinvestir les coupons dans des conditions compatibles avec le calcul et que l’émetteur honore ses paiements. Pour comparer deux obligations, il faut donc regarder au-delà du coupon : prix, maturité, calendrier des flux, risque de crédit, liquidité, clauses particulières et fiscalité peuvent changer le rendement pertinent.
Ce que raconte — et ne raconte pas — la courbe des taux
La courbe relie des rendements à différentes maturités. Sa pente reflète un mélange d’anticipations de taux futurs, d’inflation attendue, de prime de terme et de conditions de marché. Une inversion peut accompagner des anticipations de ralentissement, mais elle n’est pas une horloge qui garantit une récession à une date précise. Pour interpréter la courbe, il faut comparer plusieurs maturités, plusieurs dates et, si possible, séparer taux nominaux, taux réels et anticipations d’inflation.
Approfondissement : du mécanisme au raisonnement autonome
Cette extension du cours obligataire privilégie la mécanique des prix, des flux futurs et des sensibilités aux taux. Chaque chapitre doit pouvoir être relu comme une procédure d’analyse d’un titre : identifier les paiements promis, choisir le taux pertinent, actualiser les flux, puis tester comment le prix réagit à un choc de courbe ou de crédit. Les exemples n’ont pas vocation à produire une règle universelle, mais à apprendre à isoler les réellement responsables d’un changement de valorisation.
Flux d’une obligation : coupon, principal et calendrier
Une obligation transforme un prêt en une suite de flux datés : coupons éventuels pendant la vie du titre puis remboursement du principal à l’échéance. La valeur dépend donc autant des montants que des dates auxquelles ils sont reçus.
Une OAT de nominal 1 000 euros portant un coupon annuel de 3 % verse 30 euros par an, mais son prix de marché peut être supérieur ou inférieur à 1 000 euros si les taux exigés par les investisseurs ont changé.
La première vérification consiste à construire une frise des flux, à séparer coupon et remboursement final et à identifier le taux d’actualisation utilisé pour chaque échéance.
Confondre nominal, prix de marché et somme totale des coupons conduit à des calculs de rendement erronés.
Exercice de vérification
Exercice 1 — Flux d’une obligation : coupon, principal et calendrier. Pour une obligation de nominal 1 000 €, coupon annuel 4 % et maturité trois ans, écrivez tous les flux avec leur date. Distinguez coupon, remboursement du principal et prix payé aujourd’hui avant de calculer quoi que ce soit.
Source de contrôle : Banque de France — courbe des taux — « Flux d’une obligation : coupon, principal et calendrier ».
Pourquoi le prix baisse quand le rendement exigé monte
Un titre à coupon fixe de 2 % devient moins attractif lorsque de nouvelles émissions comparables offrent 4 %. Il ne disparaît pas : son prix s’ajuste jusqu’à ce que le rendement attendu redevienne compétitif.
Prix et rendement évoluent en sens opposé — schéma pédagogique Delta-Sierra, à lire avec le texte du chapitre.
Le prix d’une obligation est la somme actualisée de flux futurs. Si le taux d’actualisation augmente, chaque euro futur vaut moins aujourd’hui ; le prix de marché doit donc baisser pour que l’ancien coupon offre le nouveau rendement demandé.
Il faut éviter de dire qu’une hausse des taux “fait perdre” mécaniquement le porteur qui conserve le titre jusqu’à échéance : la perte de valeur de marché et la perte réalisée ne sont pas la même chose.
Pour contrôler le mécanisme, on recalcule le prix avec deux taux d’actualisation différents en conservant exactement les mêmes flux. La différence obtenue mesure la sensibilité au mouvement de taux.
Exercice de vérification
Exercice 2 — Pourquoi le prix baisse quand le rendement exigé monte. Une obligation verse 50 € par an et rembourse 1 000 € dans cinq ans. Comparez son prix avec un taux d’actualisation de 3 % puis de 4 % et expliquez, flux par flux, pourquoi la hausse du rendement exigé fait baisser le prix.
Rendement courant, rendement actuariel et rendement à maturité
Plusieurs rendements coexistent. Le rendement courant rapporte le coupon au prix actuel ; le rendement à maturité cherche le taux unique qui égalise le prix observé et la valeur actualisée de tous les flux restants.
Un calcul reproductible doit préciser la date de règlement, le nombre de coupons restants, le prix propre ou sale et l’hypothèse de réinvestissement implicite.
Un titre acheté sous le pair peut offrir un rendement à maturité supérieur à son coupon, car l’investisseur perçoit en plus une remontée vers le nominal au remboursement, sous réserve d’absence de défaut.
Présenter le coupon comme “le rendement” d’une obligation est l’une des erreurs les plus fréquentes dans les commentaires grand public.
Exercice de vérification
Exercice 3 — Rendement courant, rendement actuariel et rendement à maturité. Une obligation cotée 950 € verse un coupon de 40 € et rembourse 1 000 € dans trois ans. Calculez le rendement courant 40/950 puis expliquez pourquoi il diffère du rendement à maturité, qui tient aussi compte du remboursement final et du temps.
Obligations zéro coupon et actualisation pure
Il ne faut pas confondre absence de coupon et absence de rendement : le rendement provient ici de l’écart entre prix d’achat et remboursement.
Un zéro coupon ne verse aucun coupon intermédiaire : il est acheté à un prix inférieur au montant remboursé à l’échéance. Il offre une lecture très directe de la valeur temps de l’argent.
Si 1 000 euros seront versés dans cinq ans et que le rendement exigé est 3 %, le prix est inférieur à 1 000 euros parce que le paiement est éloigné dans le temps.
Les zéro coupons sont utiles pour extraire des taux spot par maturité et construire une courbe sans mélanger différents profils de coupons.
Exercice de vérification
Exercice 4 — Obligations zéro coupon et actualisation pure. Calculez la valeur actuelle d’un zéro coupon de 1 000 € à cinq ans avec un taux annuel de 4 %. Recommencez à huit ans et montrez comment l’éloignement du flux augmente la sensibilité au taux.
Source de contrôle : Agence France Trésor — OAT — « Obligations zéro coupon et actualisation pure ».
Duration de Macaulay : centre de gravité des flux
La duration de Macaulay mesure une maturité moyenne pondérée par la valeur actualisée des flux. Elle tient donc compte du calendrier complet des coupons, et pas seulement de la date finale inscrite sur le titre.
Lire les données de marchés obligataires : prix, rendement, maturité et duration sans raccourci
Relation utilisée : duration de Macaulay = Σ(t × VA fluxₜ) / prix
Lecture : On calcule une moyenne des échéances pondérée par la valeur actuelle des flux.
Application numérique : Si toute la valeur d'un zéro-coupon est payée dans 5 ans, sa duration est 5 ans.
Source de méthode/formule : définition de la duration de Macaulay comme durée moyenne pondérée des flux actualisés. Source de données/contexte :Banque de France — taux et marchés obligataires.
Exercice d’application : Zéro-coupon 8 ans : duration de Macaulay ?
Solution commentée
Données : Zéro-coupon 8 ans : duration de Macaulay ?
Formule : duration de Macaulay = Σ(t × VA fluxₜ) / prix
Substitution : Σ(t × VA flux_t) / prix, avec un seul flux à t=8
Calcul : Pour un zéro-coupon, toute la valeur actualisée est concentrée à l'échéance. Le numérateur est donc 8 × prix et le dénominateur prix ; le rapport vaut 8.
Unité et résultat : 8 ans
Interprétation : La duration de Macaulay d'un zéro-coupon est égale à sa maturité, car aucun flux intermédiaire ne vient avancer la date moyenne de réception.
Piège à éviter : Assimiler duration et maturité pour toutes les obligations à coupons.
Deux obligations ayant la même échéance peuvent avoir des durations différentes si l’une verse un coupon élevé et l’autre un coupon faible. Les flux plus précoces raccourcissent le centre de gravité financier.
La mesure se construit en multipliant chaque date de paiement par la part de valeur actuelle du flux correspondant, puis en additionnant ces contributions.
Assimiler duration et maturité juridique masque précisément ce que la duration cherche à capturer : la distribution temporelle de la valeur.
Exercice de vérification
Exercice 5 — Duration de Macaulay : centre de gravité des flux. Pour trois flux de 40 €, 40 € et 1 040 € actualisés à 3 %, calculez leurs valeurs présentes puis leur poids dans le prix. Utilisez ces poids pour obtenir une duration de Macaulay et interprétez-la comme centre de gravité temporel des flux.
Duration modifiée : approximation de la sensibilité du prix
Une duration modifiée proche de 7 signifie qu’une hausse de rendement de 1 point de pourcentage produit, pour un petit mouvement, une baisse de prix d’environ 7 %, toutes choses égales par ailleurs.
La duration modifiée traduit la duration en sensibilité approximative du prix à une petite variation de rendement. Elle donne une première estimation de la variation en pourcentage du prix.
La relation est locale : plus le mouvement de taux est grand, plus la convexité devient nécessaire pour améliorer l’approximation.
Le contrôle consiste à comparer l’approximation de duration avec un repricing exact du titre après un mouvement de taux de 10, 50 puis 100 points de base.
Exercice de vérification
Exercice 6 — Duration modifiée : approximation de la sensibilité du prix. Une obligation a une duration de Macaulay de 6,2 ans et un rendement de 4 %. Calculez la duration modifiée avec la convention annuelle du cours, puis estimez la variation de prix pour une hausse de 50 points de base en rappelant qu’il s’agit d’une approximation locale.
Convexité : corriger la linéarité de la duration
La relation prix-rendement est courbe et non parfaitement linéaire. La convexité mesure cette courbure et améliore l’estimation lorsque les taux bougent davantage.
Une analyse de portefeuille peut comparer duration puis convexité, surtout pour les maturités longues ou les titres comportant des options.
Pour deux obligations de duration proche, celle qui présente davantage de convexité résiste généralement mieux à une hausse des taux et profite davantage d’une baisse, à conditions comparables.
Dire qu’une duration suffit pour tous les scénarios revient à utiliser une tangente comme si elle décrivait parfaitement toute la courbe.
Exercice de vérification
Exercice 7 — Convexité : corriger la linéarité de la duration. Deux obligations ont la même duration mais des convexités différentes. À partir d’un choc de taux de ±1 point, expliquez pourquoi l’approximation linéaire de la duration produit des erreurs asymétriques et dans quel sens la convexité les corrige.
Source de contrôle : Banque de France — taux et cours — « Convexité : corriger la linéarité de la duration ».
Courbe des taux : pente, niveau et courbure
Transformer la forme de la courbe en prophétie certaine de récession est une extrapolation que les données ne justifient pas à elles seules.
La courbe des taux ordonne les rendements par maturité. Son niveau renseigne sur le coût général du temps ; sa pente et sa courbure donnent des informations supplémentaires sur anticipations, primes de terme et conditions de marché.
Une courbe ascendante, plate ou inversée n’a pas une interprétation unique. Une inversion peut refléter des anticipations de baisse future des taux, une forte demande pour certaines maturités ou des primes de terme particulières.
On vérifie une courbe en utilisant des titres suffisamment comparables et des dates cohérentes, puis en évitant de mélanger obligations nominales, indexées et instruments portant des risques différents.
Exercice de vérification
Exercice 8 — Courbe des taux : pente, niveau et courbure. À partir de taux à 1, 2, 5 et 10 ans de 2,0 %, 2,4 %, 3,1 % et 3,4 %, décrivez niveau et pente de la courbe. Construisez ensuite un scénario d’aplatissement où le 2 ans monte de 50 points de base et le 10 ans ne bouge pas.
Taux spot et taux forward
Le taux spot correspond au rendement d’un flux unique entre aujourd’hui et une date future. Les taux forward sont des taux implicites pour une période future déduits de plusieurs taux spot.
Si les taux à un an et à deux ans sont connus, on peut calculer le taux implicite entre la première et la deuxième année qui rend les deux stratégies d’investissement cohérentes.
La lecture des forwards exige de distinguer taux implicite de marché et prévision certaine : le forward contient aussi des primes de risque et des effets de liquidité.
Présenter un taux forward comme la prévision pure du marché sur le futur niveau du taux directeur est trop simplificateur.
Exercice de vérification
Exercice 9 — Taux spot et taux forward. Si le taux spot à un an vaut 2 % et le taux spot à deux ans 3 %, calculez le taux forward un an dans un an avec capitalisation annuelle. Expliquez ensuite pourquoi ce taux implicite n’est pas une prévision certaine du futur taux court.
Bootstrapping d’une courbe zéro coupon
On commence avec un instrument très court, puis on traite une obligation dont un ou plusieurs coupons tombent à des dates déjà couvertes. Les flux connus sont actualisés, ce qui permet d’isoler le nouveau taux.
Le bootstrapping extrait progressivement les taux spot à partir de titres liquides de maturités croissantes. Chaque étape utilise les taux déjà estimés pour isoler le flux restant du titre suivant.
Une courbe très lisse peut donner une impression de précision supérieure à celle réellement contenue dans les prix disponibles.
Un audit de courbe doit documenter instruments retenus, conventions de jour, interpolation et traitement des maturités manquantes.
Exercice de vérification
Exercice 10 — Bootstrapping d’une courbe zéro coupon. Vous connaissez le prix d’un zéro coupon à un an puis celui d’une obligation à deux ans avec coupon. Décrivez l’ordre du bootstrapping : extraire d’abord le facteur d’actualisation à un an, isoler le flux à deux ans, puis en déduire le taux spot correspondant.
Source de contrôle : Banque de France — courbe des taux — « Bootstrapping d’une courbe zéro coupon ».
Prime de terme et incertitude sur les taux futurs
Le rendement d’une obligation longue peut être décomposé en anticipations de taux courts futurs et en prime de terme. Cette prime rémunère notamment l’incertitude et le risque de duration.
Les estimations de prime de terme reposent souvent sur des modèles ; il faut donc les lire comme des grandeurs estimées et non comme des observations directes.
Deux périodes présentant les mêmes anticipations de politique monétaire peuvent afficher des taux longs différents si l’aversion au risque ou l’offre de duration change.
Attribuer tout mouvement du taux à dix ans à une modification des anticipations de banque centrale peut masquer une variation importante de prime de terme.
Exercice de vérification
Exercice 11 — Prime de terme et incertitude sur les taux futurs. Décomposez conceptuellement un taux long en anticipations de taux courts futurs et prime de terme. Donnez deux raisons pour lesquelles la prime peut devenir positive ou négative sans que les anticipations de politique monétaire changent autant.
Spread de crédit : rémunérer le risque au-delà du taux sans risque
Un spread élevé n’est pas une probabilité de défaut directement lisible sans hypothèses sur la récupération et les primes de risque.
Le spread mesure l’écart de rendement entre une obligation risquée et une référence jugée plus sûre de maturité comparable. Il rémunère plusieurs dimensions : défaut, liquidité, aversion au risque et parfois spécificités contractuelles.
Une entreprise dont la qualité de crédit se dégrade peut voir son spread augmenter même si les taux souverains de référence diminuent. Son coût de financement peut alors rester stable ou monter.
Pour comparer deux spreads, il faut choisir une référence cohérente, une maturité proche et vérifier si les obligations présentent des clauses ou une liquidité comparables.
Exercice de vérification
Exercice 12 — Spread de crédit : rémunérer le risque au-delà du taux sans risque. Deux obligations de même maturité offrent 3 % et 4,2 %. Construisez une décomposition du spread de 120 points de base entre risque de crédit, liquidité, option éventuelle et différences de fiscalité ou de référence, sans attribuer tout l’écart au défaut.
Obligations indexées sur l’inflation
Une obligation indexée protège tout ou partie des flux contre l’évolution d’un indice de prix. En France, certaines OAT sont indexées sur l’inflation française ou européenne selon leurs caractéristiques.
La comparaison entre rendement nominal et rendement réel permet d’approcher un point mort d’inflation, mais celui-ci inclut aussi des primes de risque et des différences de liquidité.
L’analyse doit vérifier l’indice de référence, le décalage d’, le plancher éventuel sur le principal et la convention de calcul.
Lire le point mort d’inflation comme une anticipation exacte et sans prime de marché est trop naïf.
Exercice de vérification
Exercice 13 — Obligations indexées sur l’inflation. Une obligation indexée a un principal de 1 000 € et l’indice de référence progresse de 6 % depuis l’émission. Calculez un principal indexé simplifié de 1 060 €, puis expliquez comment inflation réalisée, coupon réel et indexation interagissent.
Source de contrôle : Agence France Trésor — OAT — « Obligations indexées sur l’inflation ».
Liquidité obligataire et prix de transaction
Un titre récemment émis et activement négocié peut porter une prime de liquidité différente d’une ancienne souche peu échangée.
Deux titres présentant des flux similaires peuvent se négocier à des rendements différents si l’un est beaucoup plus liquide. La possibilité de vendre rapidement avec un faible écart acheteur-vendeur possède une valeur économique.
Un rendement calculé à partir d’un prix peu représentatif peut donner une fausse impression de précision.
Les données de prix doivent être qualifiées : dernier cours, prix composite, fourchette de cotation ou transaction effectivement réalisée ne sont pas équivalents.
Exercice de vérification
Exercice 14 — Liquidité obligataire et prix de transaction. Deux obligations théoriquement identiques se négocient avec des écarts achat-vente de 0,05 % et 0,80 %. Calculez le coût aller-retour simplifié et discutez comment liquidité et taille de transaction peuvent modifier le rendement effectivement obtenu.
Risque de réinvestissement des coupons
Un rendement à maturité suppose implicitement que les coupons reçus peuvent être réinvestis selon certaines conditions. Si les taux chutent fortement, le revenu effectivement accumulé peut être inférieur au scénario initial.
Un exercice utile consiste à simuler plusieurs taux de réinvestissement des coupons et à comparer la valeur finale obtenue.
Les obligations à coupon élevé exposent davantage au risque de réinvestissement que les zéro coupons, puisque plus de flux arrivent avant l’échéance finale.
Oublier ce risque revient à traiter le rendement actuariel comme une promesse ferme alors qu’il dépend du chemin suivi par les taux.
Exercice de vérification
Exercice 15 — Risque de réinvestissement des coupons. Deux obligations ont le même rendement à maturité mais l’une verse de gros coupons tôt. Expliquez quel investisseur est le plus exposé au risque de réinvestissement si les taux baissent brusquement et pourquoi ce risque n’apparaît pas dans le seul coupon facial.
Adjudications, marché primaire et marché secondaire
Confondre coût d’émission et rendement observé plusieurs semaines plus tard conduit à des comparaisons budgétaires trompeuses.
Le marché primaire finance l’émetteur ; le marché secondaire permet ensuite aux investisseurs d’échanger les titres déjà émis. Pour la dette de l’État, les adjudications et le réseau de spécialistes en valeurs du Trésor structurent une partie importante du dispositif.
Une émission réussie ne signifie pas que le taux restera identique : dès que le titre circule, son prix et son rendement s’ajustent aux nouvelles informations.
Pour suivre une émission souveraine, on distingue date d’adjudication, date de règlement, montant demandé, montant servi, prix ou taux moyen et caractéristiques de la ligne.
Exercice de vérification
Exercice 16 — Adjudications, marché primaire et marché secondaire. Un Trésor propose 10 Md€ et reçoit 25 Md€ d’ordres. Calculez un taux de couverture de 2,5, puis expliquez pourquoi ce ratio ne suffit pas à juger une adjudication sans connaître prix, dispersion des offres et comportement des spécialistes.
Source de contrôle : Banque de France — taux et cours — « Adjudications, marché primaire et marché secondaire ».
Immunisation et appariement actif-passif
L’immunisation cherche à réduire la sensibilité d’un bilan à un mouvement de taux en rapprochant la duration des actifs et celle des engagements. Elle est particulièrement importante pour les acteurs ayant des flux futurs prévisibles.
Une institution devant payer une somme dans dix ans peut constituer un portefeuille dont la valeur et la duration réagissent de manière cohérente avec cette obligation future.
La stratégie doit être rééquilibrée parce que les durations évoluent avec le temps, les taux et les flux encaissés.
Croire qu’un réalisé une fois protège définitivement contre tous les scénarios de courbe est faux.
Exercice de vérification
Exercice 17 — Immunisation et appariement actif-passif. Un passif de 10 M€ doit être payé dans six ans. Choisissez un portefeuille obligataire dont valeur présente et duration approchent celles du passif, puis expliquez pourquoi l’immunisation doit être rééquilibrée lorsque les taux et le temps évoluent.
Barbell, bullet et gestion de la courbe
Une pentification ou un aplatissement peut favoriser l’une ou l’autre structure selon la des sensibilités par maturité.
Un portefeuille bullet concentre les maturités autour d’un point, tandis qu’un portefeuille barbell combine des maturités courtes et longues. À duration moyenne comparable, ces structures ne réagissent pas de la même manière aux déformations de courbe.
Résumer un portefeuille à sa seule duration globale masque les risques de pente et de courbure.
La key rate duration affine l’analyse en mesurant la sensibilité à plusieurs points de la courbe plutôt qu’à un mouvement parallèle unique.
Exercice de vérification
Exercice 18 — Barbell, bullet et gestion de la courbe. Comparez un portefeuille barbell réparti entre 2 et 10 ans à un portefeuille bullet concentré autour de 6 ans. Gardez une duration moyenne proche puis discutez différences de convexité, liquidité et exposition aux déformations de courbe.
Prix propre, prix sale et coupon couru
Entre deux dates de coupon, l’acheteur verse généralement au vendeur le prix coté auquel s’ajoute le coupon couru. Le prix propre facilite la comparaison des cours, tandis que le prix sale correspond davantage au montant effectivement réglé.
Un titre dont le coupon annuel est versé dans six mois peut déjà avoir accumulé une fraction du coupon depuis la dernière date de paiement. Cette fraction est ajoutée au règlement sans constituer une hausse du rendement économique du titre.
Le contrôle d’une transaction doit donc préciser convention de jour, date de règlement et distinction clean/dirty, faute de quoi deux prix apparemment différents peuvent en réalité être cohérents.
Comparer directement un prix propre et un prix sale crée un faux écart de valorisation.
Exercice 19 — Prix propre, prix sale et coupon couru. Une obligation cote 101,20 hors coupon couru et 1,35 de coupon a été accumulé. Calculez un prix sale de 102,55, puis expliquez pourquoi comparaisons de marché et règlement utilisent des conventions différentes selon l’indicateur.
Obligations callable, putable et risque optionnel
Certaines obligations incorporent une option au bénéfice de l’émetteur ou du porteur. Un call permet à l’émetteur de rembourser plus tôt selon les clauses ; un put donne au porteur certains droits de sortie.
La duration mesure une sensibilité temporelle — schéma pédagogique Delta-Sierra, à lire avec le texte du chapitre.
Lorsque les taux baissent, l’émetteur d’une obligation callable peut avoir intérêt à refinancer moins cher, ce qui limite le potentiel de hausse de prix pour l’investisseur.
La valorisation doit séparer la composante obligataire et la valeur de l’option, souvent avec des modèles de scénarios de taux plutôt qu’un simple rendement unique.
Appliquer une duration classique sans tenir compte d’une option significative peut sous-estimer fortement la sensibilité réelle.
Exercice 20 — Obligations callable, putable et risque optionnel. Une obligation callable peut être remboursée par l’émetteur lorsque les taux baissent ; une putable donne un droit symétrique à l’investisseur. Comparez la valeur de ces options et leur effet attendu sur le rendement exigé à caractéristiques égales.
Adjudication souveraine, demande et couverture
Une adjudication souveraine confronte une offre de titres à des demandes exprimées par les participants autorisés. Le montant demandé, le montant servi et les taux ou prix retenus fournissent des informations sur la profondeur du marché au moment de l’émission.
Un taux de couverture élevé peut signaler une forte demande, mais son interprétation dépend de la structure des offres et du contexte de marché. Il ne constitue pas à lui seul une note de confiance absolue sur les finances publiques.
Pour analyser une adjudication, on replace le résultat dans la courbe du jour, la maturité, le calendrier d’émission et la liquidité de la souche.
Transformer un de couverture en jugement politique définitif ignore le fonctionnement microstructurel du marché primaire.
Exercice 21 — Adjudication souveraine, demande et couverture. Une adjudication de 8 Md€ reçoit 22 Md€ de demandes, mais une grande partie est à des prix très faibles. Calculez le taux de couverture brut puis expliquez pourquoi la qualité de la demande, le taux limite et la répartition des investisseurs comptent davantage qu’un ratio isolé.
Risque de change sur les obligations en devise
Un investisseur qui achète une obligation libellée dans une autre monnaie combine risque de taux, risque de crédit éventuel et risque de change. Le rendement en monnaie locale peut donc différer fortement du rendement affiché dans la devise du titre.
Une obligation en dollars gagnant 4 % peut produire une perte en euros si le dollar se déprécie suffisamment pendant la période de détention.
L’analyse compare rendement non couvert et rendement couvert, puis explicite le coût de la couverture de change et les bases de swap éventuelles.
Comparer des rendements internationaux sans convertir correctement les monnaies et les risques produit des arbitrages fictifs.
Exercice 22 — Risque de change sur les obligations en devise. Un investisseur en euros achète une obligation en dollars qui gagne 4 % tandis que le dollar perd 7 % face à l’euro. Calculez approximativement le rendement en euros puis refaites le calcul exact avec (1+0,04)×(1−0,07)−1.
Stress tests obligataires et scénarios non parallèles
Un portefeuille doit être testé contre plusieurs mouvements de courbe : hausse uniforme, baisse uniforme, pentification, aplatissement et chocs localisés sur certaines maturités.
Deux portefeuilles de même duration globale peuvent enregistrer des pertes très différentes si leurs expositions sont concentrées sur des points distincts de la courbe.
Le stress test rapporte variation de valeur, contribution par segment et hypothèses de liquidité ; il ne se réduit pas à un unique scénario historique.
Une mesure de risque qui suppose toujours un déplacement parallèle des taux donne une vision trop rassurante des portefeuilles complexes.
Exercice 23 — Stress tests obligataires et scénarios non parallèles. Construisez trois chocs non parallèles : +100 points de base sur le court terme, +50 sur le long terme, puis inversion de pente. Classez un portefeuille 2 ans, 5 ans et 15 ans selon sa vulnérabilité et expliquez pourquoi une duration unique ne suffit pas à décrire ces scénarios.
Taux de référence, swap et lecture du spread
Une obligation ne se compare pas toujours au même taux de référence. Pour un souverain de la zone euro, la comparaison peut utiliser une courbe publique, une courbe swap ou une obligation benchmark. Le choix modifie le spread affiché sans changer le prix du titre. Un lecteur doit donc demander quelle référence a été retenue avant de commenter un écart de rendement.
Prenons deux obligations de même maturité affichant 3,8 % et 4,2 %. Dire que la seconde offre “40 points de base de prime” n’a de sens que si les deux risques sont comparables. Si l’une est souveraine et l’autre bancaire subordonnée, l’écart agrège crédit, liquidité, structure juridique et parfois fiscalité.
La vérification consiste à relever simultanément le rendement du titre, celui de la référence, la maturité résiduelle et la convention utilisée. Une série de spreads n’est comparable dans le temps que si la méthode reste stable ; changer de benchmark en cours de période peut créer artificiellement une rupture.
Dans un rapport public, un spread doit donc être présenté comme une construction mesurée et non comme un prix autonome. Cette précision est importante quand on interprète le financement d’un État ou d’une entreprise, car quelques points de base appliqués à de gros volumes peuvent devenir budgétairement significatifs.
Obligations à taux variable et risque de reset
Une obligation à taux variable verse un coupon recalculé périodiquement à partir d’un indice de référence auquel s’ajoute une marge. Son prix est généralement moins sensible aux mouvements de taux qu’un titre à coupon fixe de longue duration, mais il n’est pas dépourvu de risque. La fréquence du reset et la qualité de l’indice sont déterminantes.
Si le coupon est fixé tous les trois mois sur un taux monétaire plus 80 points de base, une hausse du taux de référence augmente progressivement le revenu du porteur. Entre deux dates de reset, toutefois, le coupon demeure fixé. Le titre conserve aussi un risque de crédit et parfois une marge contractuelle devenue trop faible par rapport au marché.
Pour comparer un FRN avec une obligation fixe, on ne regarde pas seulement le coupon courant. Il faut examiner prochaine date de révision, marge, plafond ou plancher éventuel, risque émetteur et prix de marché. Le spread de discount peut révéler une dégradation de crédit même si le coupon monte avec les taux.
Le piège classique consiste à qualifier un titre à taux variable de “protégé contre les taux”. Il est seulement moins exposé à certains mouvements parallèles. Une forte variation de marge de crédit, un changement d’indice ou un problème de liquidité peuvent tout de même faire baisser son prix.
Notation de crédit et lecture des probabilités de défaut
Les agences de notation synthétisent une du risque de crédit dans des catégories, mais une note n’est ni une garantie ni une probabilité de défaut directement utilisable sans contexte. Elle résume une analyse qui peut évoluer plus lentement que les prix de marché et qui distingue souvent horizon et rang de dette.
Une entreprise notée BBB peut voir son spread s’élargir bien avant une dégradation officielle. Inversement, une note abaissée après un choc déjà intégré dans les prix ne provoque pas nécessairement une nouvelle baisse de même ampleur. Les marchés et les notations sont deux sources d’information qui ne se déplacent pas au même rythme.
Pour une analyse citoyenne, la note doit être accompagnée du spread, de la maturité, de la structure de dette et, si possible, d’indicateurs de couverture des intérêts et d’endettement. Une seule lettre ne peut pas résumer la capacité de remboursement dans tous les scénarios.
Il faut aussi distinguer défaut et perte. Une obligation en défaut peut encore récupérer une partie de sa valeur. La perte dépend donc de la probabilité de défaut, de l’exposition au moment du défaut et du taux de récupération, éléments essentiels pour relier spread et risque économique.
Récupération, séniorité et structure de capital
Toutes les dettes d’une même entreprise ne portent pas le même risque. Une dette garantie, une obligation senior non garantie et une dette subordonnée occupent des positions différentes dans la structure de capital. En cas de restructuration, leur taux de récupération attendu peut donc diverger fortement.
Deux titres du même émetteur peuvent afficher des spreads différents sans incohérence. Le titre subordonné absorbe les pertes plus tôt et demande une rémunération supérieure. Une clause de sûreté ou un actif mis en garantie peut au contraire améliorer la récupération attendue du titre senior.
L’analyse exige de lire les clauses, le rang juridique et les encours déjà présents dans la structure. Une comparaison superficielle par nom d’émetteur gomme le mécanisme qui explique précisément l’écart de prix entre deux obligations.
Dans un scénario de stress, le taux de récupération est souvent l’un des paramètres les plus sensibles. Tester 20 %, 40 % puis 60 % permet de comprendre pourquoi un spread apparemment élevé peut être cohérent avec une perte espérée importante, surtout lorsque la probabilité de défaut n’est plus marginale.
Repo, collatéral et financement des positions
Le marché obligataire ne se limite pas à l’achat au comptant. Le repo permet d’obtenir temporairement des liquidités contre remise de titres en garantie. Il joue un rôle central dans le financement des inventaires, l’arbitrage et la liquidité des marchés souverains.
Un intermédiaire qui détient des obligations peut les utiliser comme collatéral pour se financer à court terme. Le coût du repo, la décote appliquée au titre et sa disponibilité influencent alors la rentabilité de la position, même si le rendement obligataire lui-même n’a pas changé.
Une tension sur le collatéral peut rendre certains titres “special”, c’est-à-dire particulièrement recherchés dans le marché repo. Le prix au comptant peut alors intégrer une valeur de financement qui n’est pas visible dans une simple comparaison de coupons ou de maturités.
Pour comprendre un mouvement inhabituel, il faut donc regarder taux repo, haircuts, disponibilité du collatéral et conditions de bilan des intermédiaires. Une explication purement macroéconomique peut manquer une cause microstructurelle très concrète.
Carry et roll-down sur la courbe
Le carry désigne le revenu attendu d’une position si les conditions de marché restent stables, tandis que le roll-down décrit le gain ou la perte résultant du déplacement mécanique d’un titre le long d’une courbe inclinée à mesure que son échéance se rapproche. Ces deux composantes intéressent beaucoup la gestion obligataire.
Sur une courbe ascendante, une obligation peut voir son rendement baisser à maturité résiduelle plus courte si la courbe ne bouge pas, ce qui produit un gain de prix en plus du coupon. Ce scénario est toutefois conditionnel : une modification de la courbe peut annuler ou inverser l’effet.
Une stratégie de carry doit donc préciser l’horizon, la courbe supposée inchangée et le coût de financement. Le rendement réalisé dépend aussi des spreads, de la liquidité et de la possibilité de réinvestir les flux reçus.
Présenter le carry comme un rendement quasi certain revient à oublier que la stabilité de la courbe est elle-même une hypothèse. Le calcul est utile précisément parce qu’il sépare le rendement “si rien ne change” des effets liés aux mouvements futurs du marché.
Futures obligataires et couverture de duration
Les contrats futures sur obligations permettent de modifier rapidement l’exposition aux taux sans vendre chaque titre du portefeuille. Le gestionnaire estime la sensibilité du portefeuille puis choisit un nombre de contrats permettant de réduire ou d’augmenter la duration cible.
La couverture n’est pas parfaite : le future est lié à un panier de titres livrables, un “cheapest to deliver” et des facteurs de conversion. Un portefeuille dont la composition diffère du sous-jacent conserve un basis risk, c’est-à-dire un risque d’écart entre la couverture et l’actif.
Pour auditer une couverture, il faut comparer DV01 du portefeuille, DV01 du future, ratio de couverture et évolution du basis. Un résultat global proche de zéro peut masquer des expositions résiduelles à certaines maturités.
La bonne pratique consiste à documenter l’objectif : protéger une valeur de marché, stabiliser une charge d’intérêts ou neutraliser un point précis de la courbe. Un nombre de contrats calculé sans objectif explicite est impossible à évaluer ex post.
Swaps de taux et transformation fixe-variable
Un swap de taux échange des flux d’intérêts selon deux conventions, souvent un taux fixe contre un taux variable, sans échanger le principal notionnel. Il permet de transformer le profil de risque d’un financement ou d’un portefeuille sans modifier le titre sous-jacent.
Une entreprise endettée à taux fixe peut recevoir le fixe dans un swap et payer le variable pour obtenir économiquement une exposition variable. L’opération introduit cependant un risque de contrepartie, des appels de marge et une dépendance aux conventions contractuelles.
Le coût doit être analysé avec la courbe swap, le spread de crédit propre à l’emprunteur et les garanties. Comparer seulement le coupon de l’obligation et le taux fixe du swap donne une vision incomplète de la transformation.
Dans une politique publique ou une entreprise, le swap est un outil de gestion des risques et non une disparition du risque. Il transforme la nature de l’exposition ; il faut donc rendre visibles les nouveaux risques créés par la couverture elle-même.
Duration gap dans le bilan bancaire
Une banque détient des actifs et des passifs dont les sensibilités aux taux diffèrent. Le duration gap résume une partie de ce décalage et aide à comprendre comment une variation de taux peut affecter la valeur économique des fonds propres.
Des crédits immobiliers à taux fixe de longue maturité financés par des dépôts à comportement plus court créent une exposition spécifique. Une hausse rapide des taux peut réduire la valeur des actifs alors que le coût des ressources se réajuste selon une autre dynamique.
Le calcul doit tenir compte des remboursements anticipés, de la stabilité comportementale des dépôts et des couvertures. Les maturités contractuelles ne suffisent pas à mesurer les flux économiques réels.
Une mesure globale de duration ne remplace pas les scénarios de taux, mais elle fournit un langage commun pour détecter les déséquilibres. Elle explique aussi pourquoi les banques suivent simultanément revenu net d’intérêt et valeur économique du bilan.
Attribution de performance d’un portefeuille obligataire
Après une période, la performance peut être décomposée entre carry, mouvement de la courbe sans risque, variation de spread, sélection de titres, effets de change et coûts de transaction. Cette attribution permet de distinguer ce qui venait du positionnement volontaire et ce qui venait du marché général.
Un portefeuille peut battre son indice parce qu’il avait une duration plus courte pendant une hausse des taux, non parce que les titres choisis étaient meilleurs. À l’inverse, une bonne sélection de crédit peut être masquée par une mauvaise exposition globale à la courbe.
Une attribution doit utiliser des prix cohérents, des pondérations datées et un indice réellement comparable. Les résultats deviennent fragiles si l’univers de référence change en cours de période ou si les flux d’investissement sont mal traités.
Pour un lecteur non spécialiste, la règle est simple : demander quelle part de la performance vient des taux, du crédit, de la devise et de la sélection. Cette ventilation évite d’attribuer au talent ce qui vient d’un facteur de marché évident.
Données de marché : heure, source et qualité du prix
Un prix obligataire n’est pas une donnée abstraite indépendante du moment où il a été observé. Sur des titres peu liquides, la dernière transaction peut dater de plusieurs heures ou jours. Les fournisseurs utilisent parfois des prix évalués plutôt que des transactions réelles.
Comparer un rendement à 10 h avec une courbe de référence de clôture peut créer un spread artificiel en période volatile. La même erreur apparaît quand on mélange cours indicatifs, prix d’exécution et évaluations de fin de journée.
Le registre de données doit conserver source, timestamp, type de prix, devise, convention et identifiant du titre. Sans ces métadonnées, le calcul est difficilement reproductible et les écarts de quelques points de base deviennent suspects.
Cette hygiène est particulièrement importante dans un portail public : une visualisation très précise ne doit jamais donner plus de confiance que la donnée sous-jacente. L’heure et la nature du prix font partie intégrante de l’information.
Tableau de bord obligataire pour un citoyen
Un tableau de bord simple peut suivre niveau des taux souverains, pente 2-10 ans, taux réel, point mort d’inflation, spread de crédit agrégé et coût moyen des nouvelles émissions. Ces indicateurs couvrent plusieurs dimensions sans transformer l’écran en salle de marché inutilement complexe.
Pour les finances publiques, on ajoute maturité moyenne, part à refinancer, charge d’intérêts et sensibilité du stock de dette aux nouvelles émissions. L’effet budgétaire d’une hausse de taux dépend du rythme auquel le stock ancien est remplacé.
Chaque indicateur doit conserver son unité et sa date. Une variation de 20 points de base n’a pas le même sens qu’une variation de 20 %, et un taux de marché du jour ne doit pas être confondu avec le taux moyen payé sur l’ensemble de la dette.
Cette sélection donne au lecteur les outils nécessaires pour relier marchés obligataires et politiques publiques sans prétendre qu’un seul chiffre résume la confiance dans un pays. Elle crée surtout une méthode de suivi cohérente dans le temps.
Dossiers appliqués et cas pratiques
Les dossiers obligataires qui suivent combinent actualisation, risque de taux, liquidité et crédit dans des situations où une seule métrique ne suffit pas. Chaque mini-cas demande d’établir la chronologie des flux, de sélectionner une courbe de référence et d’expliquer pourquoi deux titres apparemment proches peuvent réagir différemment au même choc de marché.
Cas 1 — Hausse de 100 points de base sur une OAT longue
Un investisseur détient une obligation souveraine à coupon fixe dont la duration modifiée est proche de huit. Une hausse instantanée et parallèle de 100 points de base donne une première estimation de baisse de prix autour de 8 %, avant correction de convexité. Le cas oblige à distinguer trois réalités : la baisse de valeur de marché, la perte effectivement réalisée si le titre est vendu, et le rendement obtenu si le titre est conservé jusqu’à l’échéance sans défaut. On peut ensuite tester un choc de 25 points de base puis de 150 points de base et constater que l’approximation linéaire se dégrade lorsque le mouvement devient important. Le raisonnement doit aussi intégrer les coupons reçus et le niveau auquel ils pourront être réinvestis. Ce cas montre pourquoi un commentaire du type « les taux ont monté de 1 %, les détenteurs ont perdu 8 % » peut être utile pour mesurer la sensibilité de marché mais devient trompeur s’il est présenté comme une perte certaine et définitive pour tous les porteurs.
Cas 2 — Deux obligations de même maturité, deux durations
Deux obligations arrivent à échéance dans dix ans. La première verse un coupon élevé, la seconde un coupon très faible. Même si la date finale est identique, une plus grande partie de la valeur de la première est reçue tôt grâce aux coupons ; sa duration est donc plus courte. Le cas permet de calculer les poids de valeur actuelle de chaque flux et de visualiser le “centre de gravité” des paiements. Une hausse de taux donnée affecte généralement davantage le titre à faible coupon, toutes choses égales par ailleurs. Le lecteur peut ensuite comparer les deux convexités et vérifier que la sensibilité ne se résume pas à la maturité juridique. Cet exemple est particulièrement utile pour comprendre pourquoi des portefeuilles affichant la même échéance moyenne peuvent avoir des risques très différents. Il rappelle également qu’un titre zéro coupon possède, pour une échéance donnée, une duration maximale proche de sa maturité.
Cas 3 — Courbe inversée et scénario de politique monétaire
La courbe des taux s’inverse lorsque certains rendements courts dépassent les rendements longs. Un diagnostic sérieux ne dit pas simplement « récession imminente ». Il commence par décomposer le taux long entre anticipations de taux courts futurs, prime de terme, offre de titres et demande d’actifs sûrs. Si les investisseurs anticipent que la banque centrale réduira fortement ses taux après une période de resserrement, les rendements longs peuvent être inférieurs aux taux courts actuels. Mais une prime de terme faible ou négative peut accentuer le phénomène. Le cas pratique consiste à tracer plusieurs scénarios de taux courts futurs et à calculer leur moyenne approximative, puis à comparer cette moyenne au taux long observé. L’écart résiduel donne une intuition de la prime de terme, sans prétendre l’identifier parfaitement. Cette démarche permet de commenter une inversion avec prudence et de distinguer signal de marché, mécanisme monétaire et prédiction macroéconomique.
Cas 4 — OAT indexée et point mort d’inflation
On compare une obligation nominale et une obligation indexée sur l’inflation de maturité voisine. La différence entre leurs rendements donne une approximation du point mort d’inflation : le niveau moyen d’inflation qui égaliserait approximativement les performances sous certaines hypothèses. Le cas montre cependant que cette différence incorpore aussi une prime de risque d’inflation et des écarts de liquidité. Si l’obligation indexée est moins liquide, son rendement réel peut être plus élevé, ce qui abaisse artificiellement le point mort calculé. Le lecteur doit vérifier l’indice d’indexation, la maturité exacte, la date de calcul et les caractéristiques de chaque ligne. En construisant trois scénarios d’inflation, on peut comparer le résultat économique des deux titres et voir à partir de quel niveau l’indexation devient avantageuse. Cet exercice transforme un indicateur de marché souvent cité en raisonnement transparent plutôt qu’en “prévision officielle” des prix futurs.
Cas 5 — Spread d’entreprise qui s’élargit malgré une baisse des taux publics
Les taux souverains de référence diminuent de 50 points de base, mais le rendement d’une obligation d’entreprise ne baisse que de 10 points. Le spread de crédit s’est donc élargi de 40 points de base. Le cas oblige à séparer la composante taux sans risque et la composante crédit. Une détérioration des résultats, une acquisition risquée, une baisse de notation attendue ou une tension de liquidité peuvent expliquer l’élargissement. Pour quantifier, on calcule d’abord le spread avant et après, puis on estime l’impact de la duration sur le prix. Il faut ensuite regarder la structure de capital et la maturité, car le même émetteur peut présenter des comportements différents selon les lignes. L’exercice montre pourquoi “les taux baissent” n’implique pas automatiquement un financement moins cher pour tous les emprunteurs. Les marchés de crédit ajoutent leur propre évaluation du risque au niveau général des taux.
Cas 6 — Portefeuille barbell contre portefeuille bullet
Deux portefeuilles présentent la même duration moyenne. Le premier est un barbell combinant des titres très courts et très longs ; le second est un bullet concentré autour d’une maturité intermédiaire. Un déplacement parallèle de petite ampleur peut produire des variations proches, mais une pentification ou un aplatissement de courbe les affecte différemment. Le cas pratique consiste à attribuer une sensibilité à trois points de courbe, par exemple 2 ans, 10 ans et 30 ans, puis à appliquer des chocs non parallèles. On observe alors que la duration globale masque la répartition des risques. Cette approche introduit naturellement la key rate duration et montre pourquoi les portefeuilles obligataires sont suivis par “buckets” de maturité. Pour un investisseur ou un gestionnaire public, le résultat est une leçon de gouvernance : un indicateur synthétique est utile, mais il ne doit jamais éliminer la structure détaillée de l’exposition.
Cas 7 — Refinancement progressif de la dette publique
Supposons que le taux des nouvelles émissions d’un État augmente rapidement. La charge d’intérêts du stock total ne saute pas instantanément au même niveau, car les anciens titres conservent leur coupon jusqu’à leur remboursement. Le cas consiste à répartir le stock de dette par échéance, puis à remplacer chaque année la part arrivant à maturité par une nouvelle émission au taux du scénario. On obtient une transmission graduelle des taux de marché vers la charge budgétaire moyenne. Une dette de maturité plus longue ralentit cette transmission mais peut coûter davantage lorsque la courbe est ascendante. L’exercice doit distinguer charge d’intérêt comptable, taux moyen apparent et des nouvelles émissions. Cette méthode permet d’expliquer au citoyen pourquoi un choc de marché du jour a un effet budgétaire réel mais étalé, et pourquoi la stratégie de maturité est une politique de gestion du risque.
Cas 8 — Couverture par futures et risque de basis
Un fonds détient un portefeuille d’obligations mais souhaite réduire temporairement sa duration avant une réunion de banque centrale. Il vend des futures obligataires en calculant un ratio de couverture à partir des DV01. Le lendemain, les taux montent, le portefeuille baisse et la position future gagne. Pourtant, les deux mouvements ne se compensent pas exactement : le sous-jacent du future et le portefeuille n’ont pas la même composition, et le “cheapest to deliver” a changé. Le cas oblige à calculer le gain net puis à attribuer l’écart au basis. Il montre aussi que la couverture a un coût opérationnel et des appels de marge. L’objectif n’est pas de présenter les dérivés comme une magie neutralisant tout risque, mais comme un outil qui transforme une exposition connue en une autre exposition, généralement plus maîtrisable mais jamais totalement nulle.
Cas 9 — Prix indicatif et transaction réelle sur un titre peu liquide
Une base de données affiche un prix pour une obligation peu échangée. Une autre source montre que la dernière transaction remonte à deux jours. Le cas consiste à comparer prix indicatif, fourchette acheteur-vendeur et dernière transaction. Un rendement calculé au centième à partir d’un prix évalué peut sembler très précis alors que la liquidité réelle est faible. On doit alors conserver dans la donnée son timestamp, son type et sa source. Pour une visualisation publique, l’interface peut afficher “prix évalué” ou “dernière transaction connue” plutôt que de présenter toutes les valeurs comme équivalentes. Cet exercice rappelle que la qualité de la donnée fait partie du raisonnement financier. Une formule parfaitement exacte appliquée à une observation fragile ne produit pas une vérité plus solide ; elle produit seulement une estimation dont l’incertitude doit être visible.
Cas 10 — Construire un stress test de dette obligataire
Le dernier cas assemble les notions du cours. On constitue un petit portefeuille de trois obligations : courte, intermédiaire et longue, avec coupons et spreads différents. On calcule d’abord prix, duration et DV01. Puis on applique quatre scénarios : hausse parallèle de 100 points de base, inversion de courbe, élargissement des spreads de crédit et choc combiné de taux et de liquidité. La contribution de chaque ligne à la perte totale est isolée. Un cinquième scénario teste une baisse rapide des taux afin de montrer l’asymétrie introduite par la convexité. Le résultat doit être présenté en euros et en pourcentage du portefeuille, avec les hypothèses clairement listées. Cet exercice transforme le cours en véritable outil d’audit : au lieu de demander si “les obligations sont risquées”, le lecteur identifie quel risque, quelle maturité, quel scénario et quelle amplitude expliquent la perte potentielle.
Cas 11 — Reconstituer un rendement à maturité à partir d’un prix
On observe une obligation cotée 96,50 avec un coupon annuel de 2,5 % et plusieurs années avant l’échéance. L’exercice ne consiste pas à diviser 2,5 par 96,50, mais à rechercher le taux qui actualise tous les coupons et le remboursement final jusqu’au prix observé. Une feuille de calcul peut résoudre ce taux par itération. On compare ensuite le rendement courant, le rendement à maturité et le coupon pour comprendre pourquoi ils diffèrent. Si le titre est acheté sous le pair, le rendement à maturité inclut la convergence vers le nominal. Ce cas apprend à ne jamais appeler “rendement” un seul chiffre sans préciser la convention utilisée.
Cas 12 — Choc de spread sur dette souveraine périphérique
Deux dettes souveraines de la même zone monétaire subissent des trajectoires différentes. Le taux sans risque commun bouge peu, mais le spread du pays B s’élargit après une révision budgétaire. Le cas décompose le rendement entre courbe de référence et prime spécifique. On calcule l’impact sur une obligation de duration donnée puis on simule ce qui se passe si le spread revient à la normale ou continue de s’élargir. L’exercice montre que partager une monnaie ne supprime pas les différences de risque perçu, de liquidité ou de profondeur de marché. Il aide aussi à comprendre la notion de fragmentation financière sans confondre immédiatement spread et probabilité de défaut.
Cas 13 — Réinvestissement des coupons dans un environnement de baisse des taux
Une obligation à coupon élevé est achetée alors que les taux commencent à baisser. Le rendement à maturité calculé au départ suppose implicitement des conditions de réinvestissement qui ne seront peut-être plus disponibles. On projette les coupons puis on les réinvestit selon trois scénarios : taux constant, baisse progressive et taux proche de zéro. La valeur finale du portefeuille change malgré l’absence de défaut et le remboursement prévu du principal. Le cas permet de distinguer rendement actuariel et rendement réellement obtenu sur l’horizon de détention. Il explique aussi pourquoi un zéro coupon élimine le risque de réinvestissement intermédiaire au prix d’une duration plus élevée.
Cas 14 — Vérifier une affirmation sur le coût de la dette publique
Un responsable affirme que “les taux ont doublé, donc la charge d’intérêts va doubler”. Le lecteur reconstruit le stock de dette par maturité, identifie la part refinancée chaque année et distingue dette à taux fixe, titres indexés et éventuels instruments courts. Il calcule ensuite un scénario de des nouvelles émissions puis la moyenne du stock après un, trois et cinq ans. L’affirmation initiale apparaît trop rapide : la transmission est progressive et dépend du profil de maturité. Le cas ne cherche pas à minimiser le risque, mais à le quantifier honnêtement. Il montre comment une phrase médiatique peut être transformée en exercice budgétaire reproductible.
Synthèse : contrôler les résultats de ce cours
Quel titre est étudié : émetteur, devise, coupon, maturité et rang de priorité sont-ils explicités ?
Le rendement annoncé correspond-il au prix, à la date de règlement et à la convention de calcul effectivement utilisée ?
La courbe de référence et le spread de crédit sont-ils séparés afin de savoir quel risque explique la variation ?
La duration et la convexité sont-elles cohérentes avec le scénario de choc de taux présenté ?
La source de prix et le millésime permettent-ils à un tiers de reproduire la valorisation sur la même date ?
Un raisonnement obligataire devient contrôlable lorsque les flux, l’échéance, le taux d’actualisation, le scénario de courbe et le risque de crédit sont tous explicités. Si l’un de ces éléments manque, le prix ou la sensibilité annoncés restent incomplets. La rigueur consiste à pouvoir refaire le calcul sur une date différente et à expliquer l’écart obtenu.
Une courbe des taux relie rendement et échéance — schéma pédagogique Delta-Sierra, à lire avec le texte du chapitre.
Repères finaux pour la vérification
Pour conclure la partie appliquée, le lecteur peut construire une fiche de contrôle minimale pour chaque obligation : identifiant du titre, nominal, coupon, date d’échéance, prix propre, coupon couru, rendement à maturité, duration, convexité, spread de crédit et source du prix. Cette fiche suffit déjà à empêcher la plupart des confusions entre coupon, rendement, coût de financement et risque de marché.
Un second contrôle consiste à refaire le même calcul avec une variation de taux de 10 puis 100 points de base. Si l’approximation change fortement, la convexité ou la structure de courbe doit être étudiée. La précision vient alors de la méthode, pas d’un nombre excessif de décimales.
Une dernière vérification consiste à conserver ensemble le prix, l’heure de marché, la devise et la convention de calcul. Sans cette traçabilité, un rendement exact sur le papier peut être impossible à reproduire quelques jours plus tard. La qualité d’une analyse obligataire dépend donc autant de la donnée que de la formule utilisée pour la transformer.
Cette traçabilité finale permet de comparer les titres dans le temps sans confondre variation réelle et changement de méthode.
Le lecteur conserve ainsi une méthode cohérente et entièrement reproductible.
La maîtrise pratique du marché obligataire tient finalement à une discipline de lecture. Avant de commenter un taux, il faut identifier le titre exact, sa maturité, son coupon, sa devise, son prix, le moment de cotation et la référence utilisée pour le spread. Avant de commenter une perte, il faut préciser s’il s’agit d’une variation de valeur de marché, d’une perte réalisée ou d’un risque de crédit. Avant de commenter la dette publique, il faut enfin distinguer taux marginal des nouvelles émissions, taux moyen du stock et calendrier de refinancement. Ces trois distinctions suffisent à éviter une grande partie des erreurs courantes. Le lecteur qui sait reconstruire les flux, calculer une duration, tester un mouvement de courbe et vérifier la qualité du prix dispose déjà d’une véritable méthode d’audit. Elle peut être appliquée à un portefeuille privé, à une banque ou aux finances publiques sans changer les principes fondamentaux.
Une vérification finale des unités, des dates et des conventions protège également contre les comparaisons trompeuses entre sources différentes.
Le raisonnement reste ainsi stable, clair et reproductible.
Audit transversal : relier théorie, données et décision
La mise en pratique passe par un carnet de calcul obligataire où chaque ligne correspond à un flux futur, une date et un facteur d’actualisation. Les cas suivants montrent comment une hausse de rendement, un changement de spread ou une modification de la courbe se transmettent au prix et à la duration. Le lecteur peut ainsi contrôler les sensibilités au lieu de les apprendre comme des slogans.
Cas transversal : lire une adjudication souveraine sans surinterpréter
Une adjudication de dette publique rassemble plusieurs informations qui ne doivent pas être confondues. Le montant demandé par les investisseurs renseigne sur l'appétit pour l'émission, mais il ne constitue pas à lui seul un jugement global sur la solvabilité de l'État. Le rendement moyen obtenu dépend de la maturité, des conditions de marché du jour, de la liquidité et de la composition des ordres. Pour comparer deux adjudications, il faut donc neutraliser autant que possible les différences de durée et de contexte monétaire. L'exercice devient plus intéressant lorsqu'on rapproche le taux marginal de l'émission du taux moyen du stock de dette : le premier varie immédiatement, tandis que le second se transforme progressivement au rythme du refinancement. Cette distinction explique pourquoi une hausse brutale des taux de marché ne double pas instantanément la charge d'intérêts. Elle permet aussi d'évaluer le délai avec lequel un choc de taux se transmet au budget public.
Méthode de contrôle : prix, rendement, duration et scénario
Un audit obligataire reproductible peut tenir sur une page. On commence par enregistrer le prix observé, l'heure, la devise, le coupon, l'échéance et la convention de calcul. On reconstitue ensuite les flux puis le rendement à maturité. La duration modifiée sert à produire une première estimation de sensibilité, et la convexité améliore le calcul lorsque le mouvement de taux devient important. Enfin, on sépare ce qui provient du déplacement de la courbe sans risque, de l'évolution du spread de crédit et de la simple érosion du temps jusqu'à l'échéance. Cette décomposition évite d'attribuer toute variation de prix à une seule cause. Dans un portefeuille public ou privé, elle permet aussi de tester plusieurs scénarios cohérents : choc parallèle de courbe, pentification, inversion, élargissement des spreads ou surprise d'inflation. Le résultat n'est pas une prévision certaine ; c'est une cartographie des expositions qui rend la décision plus lisible.
Pour clôturer une analyse obligataire, conservez le prix observé, la date, le coupon, l’échéance, la convention de rendement et la courbe de référence. Un tiers doit pouvoir reproduire le calcul puis vérifier ce qui change lorsqu’on déplace le taux, le spread ou l’horizon. La qualité de l’audit vient de cette traçabilité des flux et non du nombre de décimales affichées.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Atelier de formation : comprendre, calculer, décider
NiveauIntermédiaireDurée indicative70 minPrérequisActualisation, taux et obligations
Compétences visées. Calculer une duration approchée; lire une courbe; séparer taux sans risque et spread.
1. Situation concrète
Vous maîtrisez déjà les notions principales de Marchés obligataires, courbe des taux et duration. Cette étape transforme le cours en exercice de décision plus proche d’un dossier réel.
2. Exercice
Ajoutez un choc de +75 points de base sur le taux sans risque et +40 points de base de spread à une obligation de duration modifiée 6,2. Calculez la perte de prix de premier ordre et expliquez la limite de l’approximation.
3. Calcul ou raisonnement attendu
Variation de rendement totale approximative : 1,15 %. Variation de prix de premier ordre : -6,2 × 1,15 % ≈ -7,13 %. La convexité et les mouvements non parallèles de courbe rendent l’approximation imparfaite.
4. Pièges fréquents
5. Auto-évaluation
Quel est le premier réflexe méthodologique ?Pourquoi tester une variante ?Que doit contenir le livrable ?
6. Livrable
Étape suivante. Poursuivre le parcours thématique et comparer la méthode à un autre domaine économique. Ici, le lien avec « Marchés obligataires : prix, rendement, maturité et duration » consiste à réutiliser les mêmes contrôles de périmètre, d’unités et d’hypothèses sur un autre dossier chiffré.
Évaluation transversale : appliquer ce cours dans une décision réelle
Que faut-il savoir avant d’étudier « Marchés obligataires : prix, rendement, maturité et duration » ?Quelle compétence pratique ce cours doit-il développer ?
L’objectif principal est de savoir calculer une duration approchée, puis d’expliquer les hypothèses et les limites du résultat.
Quelle erreur faut-il éviter ?
Atelier d’application — Mesurer le risque de taux d’une dette
Situation. Un portefeuille contient une obligation à 2 ans et une obligation à 10 ans. Les taux montent de 100 points de base.
Travail demandé. Expliquez avec la duration pourquoi la seconde obligation réagit davantage. Puis construisez un tableau où vous distinguez prix de marché du stock, intérêts réellement payés et rythme de refinancement de la dette publique.
Méthode de résolution
Relever maturité, coupon, rendement et duration de chaque obligation.
Appliquer l’approximation de sensibilité à un mouvement de 100 points de base.
Séparer variation de prix du stock et coût d’intérêt budgétaire.
Projeter le refinancement selon l’échéancier plutôt qu’en appliquant le taux à tout l’encours.
Correction et interprétation
La duration approxime la sensibilité du prix à une variation de taux : ΔP/P ≈ -D×Δy pour un petit mouvement. Mais une hausse des taux de marché n'augmente pas instantanément l'intérêt de toute la dette à taux fixe ; l'effet budgétaire apparaît au fur et à mesure des émissions et refinancements.
Pièges fréquents
Appliquer le nouveau taux à tout l'encours immédiatement, confondre valeur de marché et charge d'intérêt, oublier coupon et maturité, utiliser la duration sans préciser l'approximation.
Auto-évaluation
Que signifie le signe négatif dans l’approximation de duration ?
Pourquoi une hausse des taux ne renchérit-elle pas immédiatement toute la dette fixe ?
Quel document public permet de suivre le profil de maturité de la dette de l’État ?
Repères pour corriger votre réponse
Le signe négatif traduit la relation inverse entre taux de marché et prix d’une obligation à flux fixes : quand le taux exigé monte, la valeur actualisée baisse.
Une dette à taux fixe ne se refinance qu’à l’échéance ou lors de nouvelles émissions ; la hausse des taux ne touche donc pas instantanément tout le stock.
Le profil de maturité et les échéances de la dette négociable de l’État peuvent être suivis dans les publications de l’Agence France Trésor.
Passage au niveau expert · méthode reproductible
De la compréhension au diagnostic : Courbe des taux et duration
1. Relation à savoir reconstruire
ΔP/P ≈ −D_mod × Δy
Lecture à voix haute : « variation relative du prix est approximativement égale à moins duration modifiée multipliée par variation du rendement ».
Symbole
Signification
Unité / convention
Δ
delta : variation entre deux situations
même unité que la grandeur qui suit
P
prix de l’obligation
€
ΔP/P
variation relative du prix
nombre décimal ou %
D_mod
duration modifiée
sensibilité en approximation locale
Δy
variation du rendement actuariel
nombre décimal, par exemple 0,005 pour 0,50 point
Exemple reproductible :
D_mod = 6 ; hausse du rendement de 0,50 point = 0,005.
ΔP/P ≈ −6×0,005 = −0,03.
Le prix baisse donc d’environ 3 % selon l’approximation de premier ordre.
Limite : La convexité et les mouvements non parallèles de courbe deviennent importants pour de grands changements de taux.
Une obligation de duration modifiée 6 perd approximativement 6 % si le rendement monte de 1 point, toutes choses égales par ailleurs.
2. Le piège qui fausse le plus souvent le débat
L’approximation par duration devient moins précise pour de grands mouvements de taux.
3. Les données minimales à exiger
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;
population, assiette ou dénominateur ;
scénario de référence et hypothèses ;
ordre de grandeur permettant un contrôle mental.
4. Exercice de vérification
D_mod=4,5 ; hausse des taux de 0,50 point. Variation de prix approximative ?
Voir la correction et le raisonnement
−4,5 × 0,005 = −0,0225, soit environ −2,25 %.
Gate de maîtrise
5. Êtes-vous capable de contredire proprement une affirmation ?
Deux ouvrages pour approfondir le redressement de la France
Ce cours prolonge l’analyse des finances publiques en entrant dans la mécanique des titres qui financent la dette : prix, rendement, duration, courbe des taux et risque de refinancement. Il donne les outils nécessaires pour passer d’un montant de dette à une lecture de sa structure financière.
Réforme de l’État — Plan de Rupture
Le dossier fondateur : finances publiques, structures, calendrier et mesures.