


1. Relation à savoir reconstruire
r réel ≈ i nominal − inflation anticipéeUn taux nominal de 4 % avec inflation anticipée de 2,5 % correspond à environ 1,5 % de taux réel ex ante.
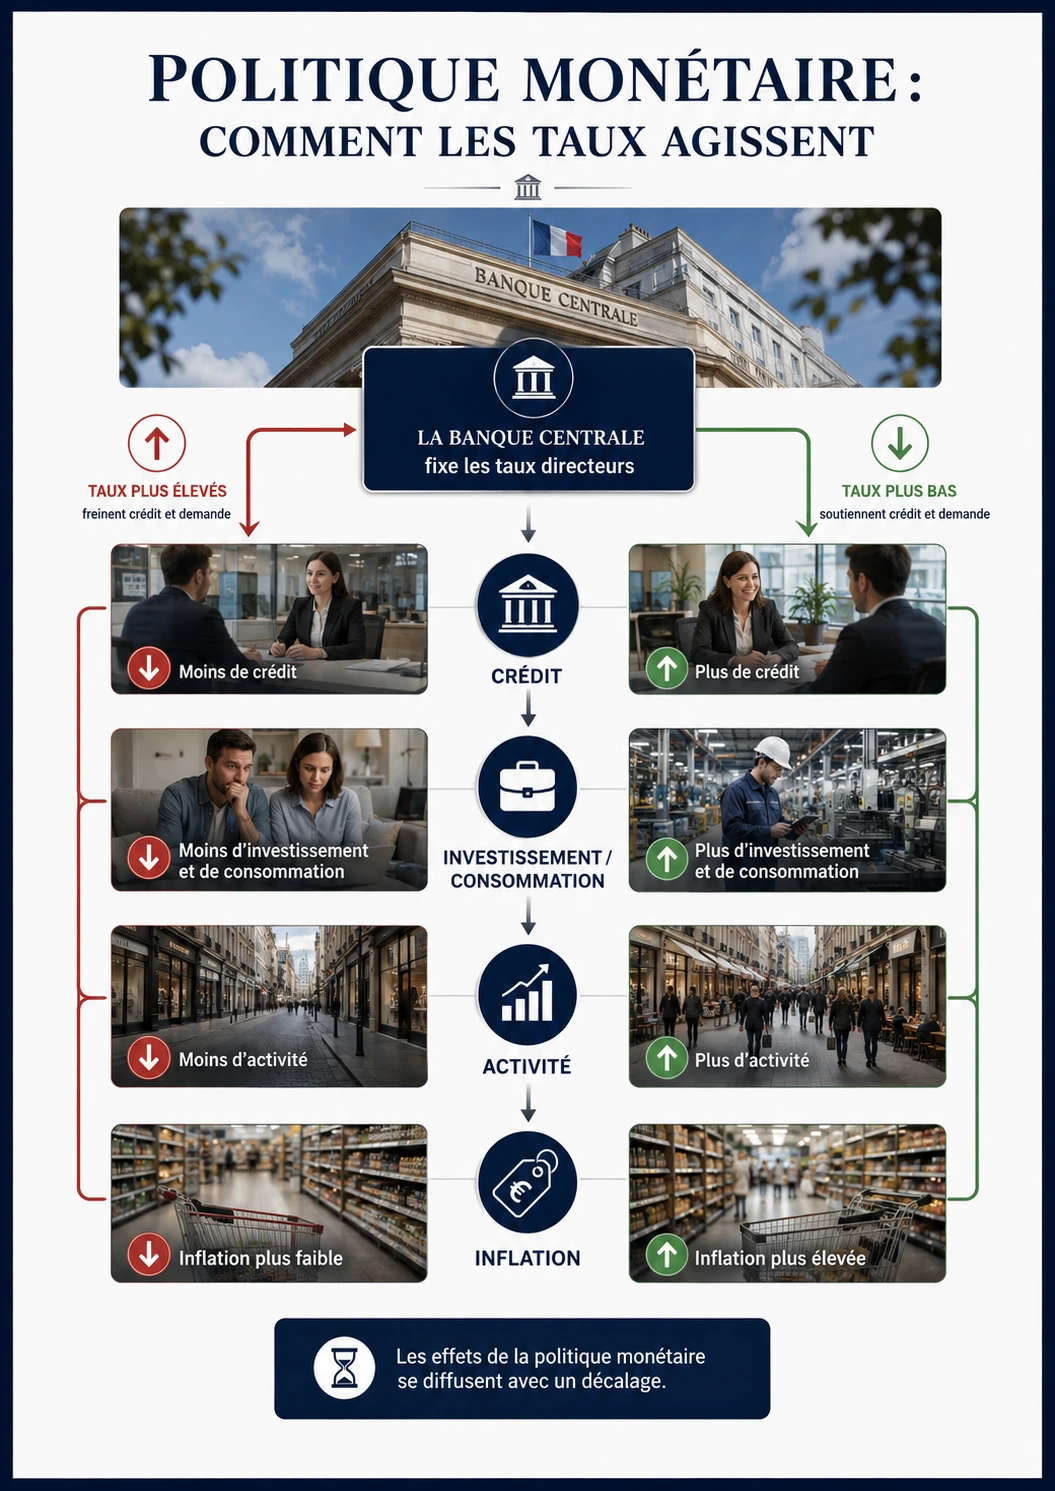
Les taux directeurs ne sont pas le taux exact de votre crédit immobilier, mais ils influencent les conditions financières de l’économie. Pour comprendre leur effet, il faut suivre la chaîne : banque centrale, marchés et banques, crédit, demande, activité et inflation.
Pour aborder « Bce taux directeurs taux reels politique monetaire » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Un taux nominal ne dit pas à lui seul si les conditions monétaires sont restrictives. Le raisonnement demande de distinguer taux nominal, inflation anticipée, taux réel et horizon de transmission vers crédit, demande et prix.
Taux réel ≈ taux nominal − inflation anticipée
Lecture à voix haute : « taux réel approximatif égale taux nominal moins inflation anticipée »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
taux nominal | taux affiché en monnaie courante | % par an |
inflation anticipée | hausse de prix attendue | % par an |
taux réel | rendement ou coût corrigé de l’inflation | % par an |
Calcul guidé, sans saut :
Interprétation et limite : Pour des taux élevés, la relation exacte de Fisher est préférable ; l’anticipation d’inflation n’est pas directement observable avec certitude.
La réponse ultra-simple
La banque centrale fixe des conditions monétaires, notamment des taux directeurs. Des taux plus élevés tendent à rendre le crédit plus cher et l’ plus attractive, ce qui peut ralentir la demande et les pressions inflationnistes. Le taux réel corrige approximativement le taux nominal de l’inflation.
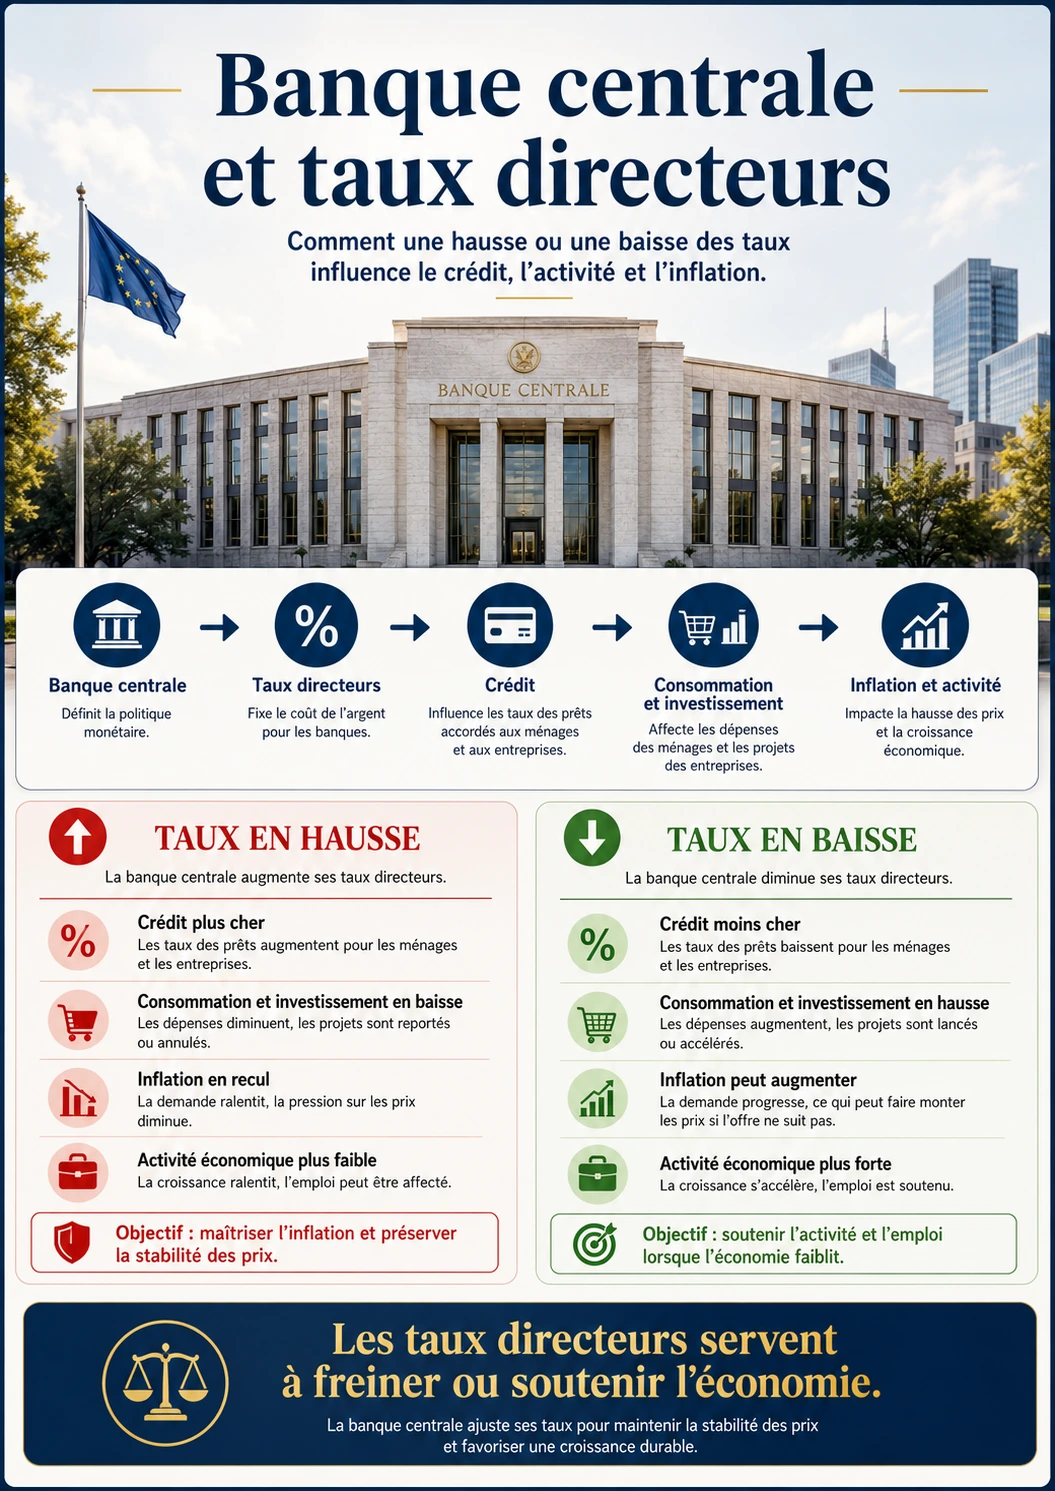
Dans la zone euro, la politique monétaire est conduite par l’Eurosystème. La Banque de France rappelle que l’objectif principal est la stabilité des prix, définie autour d’une inflation de 2 % à moyen terme. La politique monétaire agit sur l’ensemble de la zone et non sur le budget d’un État particulier. Source : BCE — stratégie de politique monétaire.
Il faut distinguer politique monétaire et politique budgétaire : la première agit notamment via les conditions de monnaie et de crédit ; la seconde concerne dépenses, recettes et déficit des administrations publiques.
2. Taux directeurs et transmission
Un taux directeur est un taux fixé par la banque centrale pour certaines opérations avec les banques. Il influence les taux du marché monétaire et, avec de nombreux autres facteurs, les taux proposés aux ménages et entreprises.
La transmission prend du temps. Les anciens crédits à taux fixe ne sont pas immédiatement réécrits. Les entreprises ont des structures de financement différentes. Les banques évaluent le risque de chaque emprunteur. Il faut donc raisonner en chaîne de transmission plutôt qu’en bouton unique.
3. Taux nominal et taux réel
Le taux nominal est celui affiché en euros courants. Le taux réel mesure le rendement ou le coût après correction de l’évolution des prix. La BCE donne une approximation pédagogique : taux réel ≈ taux nominal − inflation.
Si un placement rapporte 2,5 % mais que les prix augmentent de 3 %, le rendement réel est approximativement −0,5 %. Le montant en euros a augmenté, mais son pouvoir d’achat a diminué légèrement.
4. Pourquoi les taux influencent l’économie
Des taux plus élevés peuvent réduire la demande de crédit, ralentir l’investissement ou l’achat immobilier et encourager l’épargne. Des taux plus faibles peuvent produire l’effet inverse, mais ils peuvent aussi avoir des effets sur les prix d’actifs, le risque et l’endettement.
Le résultat dépend de la situation : choc d’offre énergétique, anticipations, politique budgétaire, commerce extérieur et état du système financier. Une banque centrale ne contrôle donc pas mécaniquement chaque prix.
Calcul reproductible
Taux réel approximatif ≈ taux nominal − inflationtaux nominal : taux affiché avant correction des prix.
inflation : variation du niveau général des prix sur la période cohérente.
≈ : le symbole « approximativement égal à » : il s’agit ici d’une approximation simple.
− : soustraction.
Exemple calculé : Taux nominal 4 %, inflation 2,5 % : taux réel approximatif ≈ 4 − 2,5 = 1,5 %.
Erreurs fréquentes
Non. 3 − 4 ≈ −1 %.
Parce que les contrats, risques, , marges bancaires et sources de financement diffèrent.
En approximation : 4 % − 2 % = 2 %. Le calcul exact utilise le rapport entre 1 + taux nominal et 1 + inflation.
Avec la formule exacte, (1,04 ÷ 1,02) − 1 ≈ 1,96 %. L’approximation à 2 % est donc raisonnable ici parce que les taux restent faibles ; elle devient moins précise lorsque les pourcentages sont élevés.
La transmission passe par le financement bancaire et de marché, les décisions de dépense, l’activité et les anticipations ; ces canaux prennent du temps.
Il faut comparer les taux nominaux et réels, les conditions de crédit, les anticipations d’inflation et la position de l’économie, pas seulement un taux directeur isolé.
Laboratoire spécifique · scénario pédagogique
Laboratoire — passer d’un taux nominal à un taux réel
Un taux nominal de court terme est de 3,5 % et l’inflation anticipée de 2 %.
Approximation de Fisher : taux réel ≈ 3,5 − 2 = 1,5 %. Le signe du taux réel compte davantage que le seul taux nominal pour raisonner en pouvoir d’achat.
Calculez le taux réel approximatif si l’inflation anticipée monte à 4,5 % et que le taux nominal reste à 3,5 %.
3,5 − 4,5 = −1 %. Le taux réel devient négatif dans cette approximation.
Avec un taux nominal de 3,5 % et une inflation attendue de 2 %, estimez le par l’approximation de Fisher.
Correction expliquée : On utilise l’approximation taux réel ≈ taux nominal − inflation anticipée. Avec 3,5 % et 2 %, on obtient 1,5 %. Le signe positif signifie ici que le taux nominal dépasse l’inflation anticipée ; la formule exacte donnerait une valeur légèrement différente.
Du taux directeur au crédit
Le taux directeur n’agit pas comme un interrupteur magique. Il influence d’abord les conditions monétaires et financières, puis se transmet aux taux du marché monétaire, aux conditions de refinancement des banques, aux rendements obligataires, aux taux de crédit et aux arbitrages des agents. C’est pour cela que l’on parle de transmission de la politique monétaire. Comprendre cette chaîne est essentiel pour éviter deux erreurs fréquentes : croire qu’une variation de taux produit un effet instantané uniforme, ou croire au contraire qu’elle n’a aucun effet parce qu’un indicateur ne bouge pas immédiatement.
Le raisonnement rigoureux distingue également taux nominal et taux réel. Un taux nominal de 3 % n’a pas le même sens si l’inflation attendue est de 1 % ou de 4 %. Pour un ménage, un entrepreneur ou un État, ce qui importe souvent est le coût réel du financement, c’est-à-dire le coût monétaire corrigé de l’évolution attendue des prix.
Lire une décision de la BCE
Quand la BCE annonce un maintien, une hausse ou une baisse de ses taux, il faut lire au moins cinq choses : la décision elle-même, la trajectoire d’inflation visée, l’état de l’activité, l’évaluation du crédit et le langage prospectif. Ce dernier point, souvent appelé forward guidance, peut déplacer les anticipations avant même que l’économie réelle ne réagisse. Une déclaration peut donc produire un effet de marché supérieur à celui observé le jour même dans les données macroéconomiques.
Courbe des taux et arbitrages
Les taux courts sont plus proches du pilotage monétaire immédiat. Les taux longs dépendent davantage des anticipations sur la croissance, l’inflation et la politique future. Une courbe des taux inversée n’est pas un verdict mécanique de récession, mais elle peut signaler des anticipations de ralentissement. C’est pourquoi une analyse sérieuse ne se limite jamais au seul taux de dépôt de la BCE ; elle observe également la structure par échéances.
Pour les finances publiques françaises, cela signifie qu’une hausse des taux n’augmente pas instantanément toute la charge d’intérêts : l’effet dépend du rythme de refinancement, de la et du profil des émissions. La mécanique monétaire et la dynamique budgétaire se rencontrent donc avec décalage.
Audit d’un commentaire public
Si un responsable affirme que « la BCE étrangle l’économie » ou que « la baisse des taux relancera automatiquement la croissance », la bonne réponse consiste à reconstituer la chaîne causale et ses délais. Une baisse de taux peut soutenir le crédit et les valorisations, mais elle ne remplace ni la productivité, ni l’énergie, ni la confiance, ni la clarté réglementaire. La politique monétaire est puissante, mais elle n’est pas toute l’économie.
Études de cas
En approximation simple, le taux réel est proche de 2 %. La relation exacte n’est pas strictement une simple soustraction, mais cette approximation est souvent suffisante pour un premier raisonnement.
Parce que la transmission passe par plusieurs intermédiaires : conditions de financement, décisions d’emprunt, investissement, consommation, emploi et négociation des prix. Les délais d’ajustement expliquent l’écart entre décision et effet macroéconomique final.
Non. Une dette publique déjà émise conserve en grande partie ses conditions jusqu’au refinancement des titres arrivant à échéance. En revanche, un crédit variable peut répercuter les changements plus rapidement.
1. Le mandat de stabilité des prix et la cible de 2 % à moyen terme Source : BCE — stratégie de politique monétaire.
La politique monétaire de la zone euro vise la stabilité des prix ; la stratégie de la BCE formule une cible d’inflation de 2 % à moyen terme, ce qui implique de raisonner sur une trajectoire et non sur un chiffre mensuel isolé.
Repère de calcul : écart d’inflation = inflation observée ou projetée − 2 %
Un écart ponctuel ne détermine pas mécaniquement une décision ; le Conseil des gouverneurs évalue les perspectives et les risques.
inflation observée ou projetée : mesure ou prévision selon l’horizon2 % : cible symétrique de moyen termeécart d’inflation : distance algébrique à la cibleMise en chiffres : une inflation projetée à 2,6 % correspond à un écart de +0,6 par rapport à 2 %.
Point de vigilance — 1. Le mandat de stabilité des prix et la cible de 2 % à moyen terme : croire que la BCE cherche à faire exactement 2,00 % chaque mois. Source : BCE — stratégie de politique monétaire.
2. Eurosystème, BCE et banques centrales nationales
La politique monétaire de l’euro est décidée dans l’Eurosystème, qui associe la Banque centrale européenne et les banques centrales nationales des pays de la zone euro selon leurs compétences.
Relation utile : Eurosystème = BCE + BCN de la zone euro
La monnaie unique implique une politique monétaire commune, tandis que les structures économiques nationales peuvent différer.
BCE : Banque centrale européenneBCN : banques centrales nationaleszone euro : États membres ayant adopté l’euroCas numérique : la Banque de France participe à l’Eurosystème ; elle n’établit pas seule un taux directeur national distinct pour la France.
Contresens à éviter — 2. Eurosystème, BCE et banques centrales nationales : parler du « taux de la Banque de France » comme d’un taux directeur français autonome.
3. Les trois taux directeurs de la BCE
Le cadre de l’Eurosystème comporte notamment le taux de la facilité de dépôt, celui des opérations principales de refinancement et celui de la facilité de prêt marginal ; leurs rôles doivent être distingués.
Identité vérifiable : écart de corridor = taux prêt marginal − taux facilité de dépôt
Les niveaux précis changent dans le temps ; il faut les vérifier sur la page officielle de la BCE au moment de citer un chiffre.
taux prêt marginal : taux d’une facilité de financement au jour le jourtaux facilité de dépôt : rémunération de la facilité de dépôtécart de corridor : distance entre les deux bornesIllustration chiffrée : avec 2,65 % et 2,25 %, l’écart arithmétique est 0,40 point, soit 40 points de base.
Limite du raisonnement — 3. Les trois taux directeurs de la BCE : dire « le taux directeur » sans préciser de quel taux du cadre opérationnel on parle.
4. Point de et point de base : éviter les erreurs de langage
Les décisions de taux sont souvent exprimées en points de base ; 100 points de base correspondent à un point de pourcentage, et non à 100 % de variation relative.
Approximation de travail : 1 point de pourcentage = 100 points de base
La variation relative serait différente : 0,25 ÷ 2,25 ≈ 11,1 %, ce qui n’est pas la manière usuelle de décrire la décision.
point de pourcentage : différence absolue entre deux taux exprimés en %point de base : 0,01 point de pourcentageApplication : passer de 2,25 % à 2,50 % correspond à +0,25 point de pourcentage, soit +25 points de base.
Erreur de lecture fréquente — 4. Point de pourcentage et point de base : éviter les erreurs de langage : éviter les erreurs de langage » : annoncer qu’un taux passant de 2 % à 3 % « augmente de 1 % » au lieu de +1 point, ou +50 % en variation relative.
5. Du taux directeur au marché monétaire
La première étape de transmission passe par les conditions auxquelles la de très court terme se place dans le système bancaire ; les taux monétaires réagissent au cadre et aux décisions de banque centrale.
Écriture de référence : taux monétaire ≈ ancrage du cadre opérationnel + prime de marché
La première transmission est financière ; l’effet sur dépenses et inflation vient plus tard.
ancrage : taux et quantité de liquidité déterminés par le cadreprime de marché : écart lié aux conditions de marchétaux monétaire : prix des fonds à très court termeLecture numérique : une variation de 25 points de base d’un taux pertinent peut se répercuter rapidement sur certains taux monétaires, sans garantir une transmission identique à tous les crédits.
Précaution — 5. Du taux directeur au marché monétaire : supposer qu’une décision de la BCE modifie le jour même toutes les mensualités de tous les emprunteurs.
6. Du marché monétaire aux taux de crédit et de dépôt
Les banques fixent leurs conditions de crédit et de dépôt à partir de leur coût de financement, des taux de marché, de la concurrence, du risque, de la durée et de leur stratégie de bilan.
Relation quantitative : taux client ≈ taux de référence + coût du risque + coûts + marge
La transmission est hétérogène entre ménages, entreprises et banques.
taux de référence : ancrage de marché selon maturitécoût du risque : compensation du risque de créditcoûts : charges de fonctionnement et de financementmarge : rémunération résiduelleExemple de contrôle : deux entreprises peuvent obtenir des taux différents le même jour si leurs risques, garanties et maturités diffèrent.
À ne pas confondre — 6. Du marché monétaire aux taux de crédit et de dépôt : exiger une égalité arithmétique entre taux directeur et taux d’un crédit immobilier à vingt ans.
7. Taux nominal et taux réel : l’équation de Fisher simplifiée
Le taux nominal indique le rendement ou le coût en euros courants ; le taux réel corrige approximativement de l’inflation pour mesurer le changement de pouvoir d’achat.
Formule financière : r ≈ i − π
Pour de faibles taux, l’approximation est utile ; la formule exacte utilise les facteurs (1+i)/(1+π).
r : taux d’intérêt réel approximatifi : taux nominalπ : taux d’inflation sur l’horizon comparableCas pratique : un taux nominal de 4 % avec une inflation de 2,5 % donne un taux réel approximatif de 1,5 %.
Vérification nécessaire — 7. Taux nominal et taux réel : l’équation de Fisher simplifiée : l’équation de Fisher simplifiée » : comparer un taux annuel avec une inflation mesurée sur une période différente.
8. Taux réel ex ante et ex post
Avant la réalisation de l’inflation, les décisions se fondent sur une inflation anticipée ; après coup, on peut calculer un taux réel avec l’inflation effectivement observée.
Calcul de contrôle : r_ex ante ≈ i − E(π) ; r_ex post ≈ i − π réalisée
L’incertitude sur l’inflation redistribue le pouvoir d’achat entre prêteur et emprunteur lorsque le contrat est nominal.
E(π) : inflation attendueπ réalisée : inflation effectivement observéei : taux nominal contractuelCalcul guidé : si un prêt porte 3,5 %, que l’inflation attendue est 2 % mais réalisée 4 %, le réel ex ante est ≈1,5 % et l’ex post ≈−0,5 %.
Risque d’interprétation — 8. Taux réel ex ante et ex post : utiliser une inflation future connue ex post pour expliquer une décision prise avant qu’elle soit connue.
9. La courbe des taux : maturité, anticipations et primes
Les taux à deux ans, cinq ans ou dix ans ne sont pas de simples copies du taux au jour le jour ; ils incorporent des anticipations de taux futurs et des primes liées au risque et à la durée.
Lien entre grandeurs : taux long ≈ attendue des taux courts futurs + prime de terme
Les anticipations font que la transmission commence parfois avant la décision officielle.
taux long : rendement d’une maturité longuetaux courts futurs : anticipations de taux de court termeprime de terme : compensation liée au risque de durée et à l’incertitudeMise en chiffres : un taux à dix ans peut baisser avant une baisse effective des taux directeurs si les marchés anticipent un assouplissement futur.
Point de vigilance — 9. La courbe des taux : maturité, anticipations et primes : maturité, anticipations et primes » : interpréter toute inversion de courbe comme une certitude mécanique de récession.
10. Prix des obligations et taux : une relation inverse
Pour une obligation à fixe, une hausse des rendements de marché réduit généralement le prix du titre existant afin que son rendement redevienne compétitif ; la augmente avec la durée.
Expression utile : prix obligation ≈ somme des flux futurs actualisés
Le porteur qui garde jusqu’à l’échéance et le porteur qui vend avant n’ont pas la même exposition au prix de marché.
flux futurs : coupons et remboursementactualisés : divisés par des facteurs dépendant du rendementprix : valeur présente des fluxCas numérique : un coupon fixe de 2 % devient moins attractif si les nouveaux titres comparables offrent 4 %, ce qui pousse le prix du titre ancien à la baisse.
Contresens à éviter — 10. Prix des obligations et taux : une relation inverse : une relation inverse » : croire qu’une obligation « sans défaut » ne peut jamais perdre de valeur de marché.
11. Canal du crédit : demande, offre et standards bancaires
Une hausse des taux peut réduire la demande de crédit et modifier les critères d’offre des banques ; le volume de prêts résulte de ces deux côtés du marché.
Repère de calcul : nouveaux crédits = min(demande solvable, offre bancaire acceptable)
Une chute du crédit peut venir d’une demande plus faible, d’une offre plus stricte ou des deux.
demande solvable : projets acceptant le coût et capables de rembourseroffre bancaire : capacité et volonté des banques de prêternouveaux crédits : flux effectivement accordéIllustration chiffrée : si les entreprises souhaitent 12 Md€ mais que seulement 9 Md€ satisfont les critères, le flux ne dépasse pas 9 Md€ dans l’exemple.
Limite du raisonnement — 11. Canal du crédit : demande, offre et standards bancaires : demande, offre et standards bancaires » : attribuer toute variation du crédit à la seule décision de la banque centrale.
12. Canal de la consommation et de l’investissement
Des taux plus élevés renchérissent certains financements et augmentent le rendement de l’épargne, ce qui peut différer consommation et investissement ; des taux plus bas agissent en sens inverse, avec des réactions variables.
Relation utile : valeur actuelle = flux futur ÷ (1+taux)^n
Le taux modifie l’arbitrage entre aujourd’hui et demain et donc la rentabilité de projets longs.
flux futur : revenu ou économie attenduetaux : taux d’n : nombre de périodesvaleur actuelle : équivalent aujourd’huiApplication : 1 000 € reçus dans cinq ans valent environ 784 € aujourd’hui avec un taux d’actualisation de 5 %, contre environ 906 € avec 2 %.
Erreur de lecture fréquente — 12. Canal de la consommation et de l’investissement : supposer que tous les ménages réduisent leur consommation lorsque les taux montent : les épargnants et emprunteurs réagissent différemment.
13. Canal du prix des actifs et effet de richesse
Les taux d’intérêt influencent l’actualisation des revenus futurs et donc la valorisation de nombreux actifs ; les variations de patrimoine peuvent ensuite affecter dépenses, garanties et prise de risque.
Identité vérifiable : V = CF ÷ (r − g) [ simplifié à croissance constante]
Une petite variation du taux peut avoir un fort effet lorsque l’écart r−g est faible.
V : valeur théorique simplifiéeCF : flux de trésorerie de référencer : taux d’actualisationg : croissance soutenable supposéeLecture numérique : un flux de 5 avec r=6 % et g=2 % donne 125 ; avec r=7 %, la valeur devient 100 dans ce modèle simplifié.
Précaution — 13. Canal du prix des actifs et effet de richesse : utiliser ce modèle comme prix certain d’un actif sans tester les hypothèses de croissance et de risque.
14. Canal du taux de change
Toutes choses égales par ailleurs, des écarts de taux peuvent modifier l’attractivité relative d’actifs libellés dans différentes monnaies et influencer le taux de change, mais les anticipations et les risques jouent aussi.
Approximation de travail : rendement attendu devise A ≈ taux A + variation anticipée du change
Le taux de change est un prix d’actif anticipatif ; il réagit à beaucoup d’informations simultanément.
taux A : rendement nominal dans la devise Avariation anticipée du change : gain ou perte de change attendurendement attendu : rendement total comparéExemple de contrôle : un taux plus élevé n’assure pas un meilleur rendement si la devise se déprécie suffisamment pendant la période.
À ne pas confondre — 14. Canal du taux de change : déduire qu’une hausse de taux entraîne toujours une immédiate et durable.
15. Canal des anticipations et communication de la banque centrale
Les décisions présentes et la communication sur la réaction future peuvent modifier les anticipations de taux, d’inflation et de croissance avant même que tous les contrats soient renouvelés.
Écriture de référence : taux long = f(taux courts attendus, primes, crédibilité)
La communication devient un canal économique parce qu’elle modifie les décisions actuelles fondées sur l’avenir.
taux courts attendus : anticipations de décisions futuresprimes : compensation des risquescrédibilité : confiance dans la cohérence du cadre de politiqueCas pratique : si les acteurs anticipent que les taux resteront élevés plus longtemps, certains taux longs peuvent augmenter même sans changement immédiat du taux du jour.
Vérification nécessaire — 15. Canal des anticipations et communication de la banque centrale : traiter une phrase de banque centrale comme une promesse contractuelle inconditionnelle.
16. Délais de transmission : pourquoi les effets prennent du temps
Le passage d’une décision de taux aux prix à la consommation traverse des contrats, renouvellements de crédit, décisions d’investissement, salaires et capacités de production ; les délais sont longs et variables.
Relation quantitative : effet total(t) = somme des effets de chaque canal avec leurs retards
Évaluer une décision après quelques jours sur l’inflation est méthodologiquement insuffisant.
t : temps depuis la décisioncanal : crédit, change, actifs, anticipations, etc.retard : délai avant réaction mesurableCalcul guidé : un prêt immobilier à taux fixe ne change pas de mensualité quand la BCE relève ses taux, mais les nouveaux emprunteurs peuvent faire face à des conditions différentes.
Risque d’interprétation — 16. Délais de transmission : pourquoi les effets prennent du temps : pourquoi les effets prennent du temps » : conclure à l’inefficacité parce que l’indice des prix n’a pas changé immédiatement après une décision.
17. Taux neutre : concept utile, valeur incertaine
Le taux d’intérêt réel neutre est une notion théorique correspondant approximativement à un taux compatible avec une économie à l’équilibre sans impulsion expansionniste ou restrictive, mais il n’est pas directement observable.
Formule financière : orientation réelle ≈ taux réel observé − taux réel neutre estimé
Le taux neutre est une boussole imparfaite, pas un chiffre administratif gravé dans le marbre.
taux réel observé : taux nominal corrigé de l’inflation anticipéetaux réel neutre estimé : variable non observable estiméeorientation : écart indicatif de restriction ou soutienMise en chiffres : si le réel est 2 % et le neutre estimé dans une plage de 0,5 à 1,5 %, l’orientation paraît restrictive, mais l’incertitude sur le neutre doit être affichée.
Point de vigilance — 17. Taux neutre : concept utile, valeur incertaine : concept utile, valeur incertaine » : présenter une estimation ponctuelle de r* comme une mesure certaine.
18. Hausse des taux face à un choc de demande
Quand l’inflation provient d’une demande excédant durablement les capacités, des conditions financières plus restrictives peuvent réduire la demande et rapprocher l’économie de sa capacité soutenable.
Calcul de contrôle : demande agrégée = consommation + investissement + dépense publique + exportations nettes
Le coût est qu’une désinflation par la demande peut aussi peser sur activité et emploi à court terme.
consommation : dépenses des ménagesinvestissement : formation de capitaldépense publique : achats publics selon le cadre comptableexportations nettes : exportations moins importationsCas numérique : si l’investissement et la consommation sensibles au crédit ralentissent, la pression sur une offre saturée peut diminuer progressivement.
Contresens à éviter — 18. Hausse des taux face à un choc de demande : présenter la désinflation comme gratuite et instantanée.
19. Choc d’offre et stagflation : le dilemme
Un choc d’offre négatif peut simultanément pousser les prix vers le haut et l’activité vers le bas, créant un arbitrage plus difficile pour la politique monétaire.
Lien entre grandeurs : prix ↑ et production potentielle ↓ sous choc d’offre négatif
La banque centrale surveille alors particulièrement la propagation du choc aux anticipations et aux prix domestiques.
prix : niveau général des prixproduction potentielle : capacité soutenable de l’économie↑/↓ : hausse/baisseIllustration chiffrée : une hausse durable du coût d’une énergie indispensable peut renchérir la production tout en réduisant le revenu réel.
Limite du raisonnement — 19. Choc d’offre et stagflation : le dilemme : le dilemme » : croire qu’un taux directeur peut produire du gaz, du pétrole ou des semi-conducteurs.
20. Anticipations d’inflation et effets de second tour
Un choc initial peut devenir plus persistant si entreprises et salariés modifient durablement leurs prix, salaires et contrats parce qu’ils anticipent une inflation élevée.
Expression utile : salaire réel = salaire nominal ÷ indice des prix
La négociation cherche à préserver le réel, mais une généralisation non compatible avec la productivité peut influencer les coûts et prix.
salaire nominal : montant en euros courantsindice des prix : mesure du niveau général des prixsalaire réel : pouvoir d’achat du salaireApplication : un salaire nominal +4 % avec prix +5 % correspond approximativement à −1 % de salaire réel.
Erreur de lecture fréquente — 20. Anticipations d’inflation et effets de second tour : appeler « boucle prix-salaires » toute hausse simultanée de salaires et de prix sans vérifier la causalité.
21. Forward guidance : influencer les anticipations sans changer immédiatement le taux
La forward guidance désigne une communication sur l’orientation ou la fonction de réaction future de la banque centrale ; elle peut affecter les taux anticipés et les conditions financières.
Repère de calcul : taux long ≈ moyenne des taux courts futurs attendus + prime
Une guidance conditionnelle dépend des données ; elle ne vaut pas engagement quelles que soient les circonstances.
taux courts futurs attendus : anticipations influencées par données et communicationprime : risque et termetaux long : coût de financement de maturité plus longueLecture numérique : une communication crédible suggérant des taux plus bas à l’avenir peut réduire certains taux longs avant la première baisse.
Précaution — 21. Forward guidance : influencer les anticipations sans changer immédiatement le taux : influencer les anticipations sans changer immédiatement le taux » : lire une communication conditionnelle comme un calendrier garanti.
22. : achats de titres et conditions financières
Lorsque les taux courts sont très bas ou lorsque la transmission l’exige, des achats de titres peuvent agir sur les rendements, les primes de terme et les portefeuilles en augmentant la demande pour certains actifs.
Relation utile : rendement obligation ↑ quand prix ↓, et inversement
Les effets dépendent de l’anticipation, de la composition des achats et des conditions de marché.
prix : prix de marché du titrerendement : taux implicite compte tenu des flux↑/↓ : hausse/baisseExemple de contrôle : une demande accrue de titres peut faire monter leur prix et diminuer leur rendement, toutes choses égales par ailleurs.
À ne pas confondre — 22. Assouplissement quantitatif : achats de titres et conditions financières : achats de titres et conditions financières » : résumer le QE à « imprimer des billets distribués à tout le monde ».
23. Resserrement quantitatif et réduction du bilan
Le resserrement quantitatif réduit progressivement certains portefeuilles ou de la banque centrale ; il agit sur la quantité de titres détenus et potentiellement sur les primes et la liquidité.
Identité vérifiable : stock_t = stock_{t-1} + achats − remboursements non réinvestis
Réduire le bilan n’est pas exactement l’inverse instantané d’un achat : les conditions de marché et anticipations ont changé.
stock_t : portefeuille à la date tachats : nouveaux achatsremboursements non réinvestis : titres arrivant à échéance sans remplacementCas pratique : un portefeuille de 100, sans achat et avec 5 arrivant à échéance non réinvestis, tombe à 95.
Vérification nécessaire — 23. Resserrement quantitatif et réduction du bilan : assimiler baisse du bilan de la banque centrale à destruction euro pour euro du patrimoine des ménages.
24. Opérations de refinancement ciblées et crédit bancaire
Des opérations de refinancement peuvent être conçues pour fournir des aux banques selon des conditions et des incitations particulières, notamment afin de soutenir la transmission vers le crédit.
Approximation de travail : coût net du refinancement = taux opération + coût du collatéral + contraintes
L’outil agit sur le coût et la disponibilité de ressources, pas sur la suppression du risque de crédit.
taux opération : taux payé sur le financementcoût du collatéral : coût d’opportunité et décotescontraintes : conditions d’éligibilité et bilanCalcul guidé : un financement moins coûteux peut améliorer l’économie d’un prêt, sans garantir qu’une banque prêtera à un emprunteur jugé non solvable.
Risque d’interprétation — 24. Opérations de refinancement ciblées et crédit bancaire : croire qu’un refinancement abondant oblige automatiquement les banques à accorder tous les prêts demandés.
25. Taux négatifs : logique et limites
Des taux de politique monétaire peuvent devenir négatifs afin d’assouplir les conditions financières dans certaines circonstances, mais la transmission dépend notamment du comportement des banques et de la possibilité de détenir de la monnaie fiduciaire.
Écriture de référence : rendement réel ≈ taux nominal négatif − inflation
La borne effective n’est pas une constante physique ; elle dépend des institutions et des coûts de substitution.
taux nominal négatif : taux inférieur à zéroinflation : variation des prixrendement réel : variation de pouvoir d’achatMise en chiffres : un taux nominal de −0,5 % avec inflation de 1 % donne approximativement −1,5 % de rendement réel.
Point de vigilance — 25. Taux négatifs : logique et limites : logique et limites » : affirmer qu’un taux négatif signifie que tous les particuliers sont payés pour emprunter.
26. Fragmentation financière dans une union monétaire
Dans une union monétaire, une même décision peut se transmettre différemment selon les pays si les primes de risque, bilans bancaires ou marchés divergent fortement.
Relation quantitative : taux emprunteur = taux sans risque commun + prime spécifique
Une transmission homogène ne signifie pas des taux identiques pour tous les risques.
taux sans risque commun : composante liée au cadre monétaireprime spécifique : risque d’émetteur, liquidité, fragmentationtaux emprunteur : coût finalCas numérique : deux États ou entreprises peuvent payer des spreads différents au-dessus d’un taux de référence commun.
Contresens à éviter — 26. Fragmentation financière dans une union monétaire : confondre dispersion justifiée par le risque et fragmentation dysfonctionnelle.
27. Politique monétaire et politique budgétaire : instruments distincts, effets croisés
La banque centrale pilote des conditions monétaires tandis que les autorités budgétaires décident impôts et dépenses ; leurs décisions peuvent se renforcer ou se contrarier dans la demande agrégée et les conditions de financement.
Formule financière : impulsion macro = impulsion monétaire + impulsion budgétaire + chocs privés
Coordination analytique ne signifie pas subordination institutionnelle.
impulsion monétaire : effet des conditions financièresimpulsion budgétaire : effet net des recettes et dépenseschocs privés : comportements des ménages, entreprises et extérieurIllustration chiffrée : une politique monétaire restrictive et un soutien budgétaire très expansionniste peuvent pousser la demande dans des directions opposées.
Limite du raisonnement — 27. Politique monétaire et politique budgétaire : instruments distincts, effets croisés : instruments distincts, effets croisés » : attribuer à la BCE une décision de dépense publique ou au gouvernement un réglage direct des taux directeurs.
28. Indépendance et responsabilité démocratique
L’indépendance opérationnelle vise à protéger la poursuite du mandat de pressions de court terme, tandis que la transparence, la publication des décisions et le cadre juridique assurent une forme de responsabilité.
Calcul de contrôle : crédibilité = cohérence du mandat + actions + communication + contrôle institutionnel
Indépendance ne veut pas dire absence de règles ni impossibilité de débat public.
mandat : objectif fixé par les traités et le cadre juridiqueactions : décisions prisescommunication : explication et projectionscontrôle institutionnel : mécanismes de responsabilitéApplication : une décision de taux peut être contestée politiquement tout en relevant d’un mandat juridiquement défini.
Erreur de lecture fréquente — 28. Indépendance et responsabilité démocratique : opposer caricaturalement indépendance et démocratie sans examiner le mandat et les mécanismes de reddition de comptes.
29. Décision « data-dependent » : quelles données compter
Une politique dépendante des données n’est pas une politique sans stratégie ; elle met à jour l’évaluation à partir de l’inflation, des salaires, de l’activité, du crédit, des anticipations et d’autres indicateurs.
Lien entre grandeurs : décision_t = f(projections_t, données_t, risques_t, transmission_t)
L’analyse est multidimensionnelle et révisable.
projections : scénario macroéconomiquedonnées : observations disponiblesrisques : événements asymétriques possiblestransmission : effets déjà produits par les décisions antérieuresLecture numérique : un même chiffre d’inflation peut conduire à des lectures différentes si la croissance des salaires, les marges ou le crédit indiquent des trajectoires différentes.
Précaution — 29. Décision « data-dependent » : quelles données compter : quelles données compter » : chercher un indicateur unique qui prédirait mécaniquement la prochaine décision.
30. Mesurer la restrictivité : conditions financières plutôt qu’un seul taux
Le taux directeur est central mais les agents font face à un ensemble de conditions : taux bancaires, spreads, prix d’actifs, change, standards de crédit et disponibilité de financement.
Expression utile : indice de conditions financières = combinaison pondérée de plusieurs prix financiers
Les indices synthétiques sont utiles mais sensibles aux pondérations.
combinaison pondérée : agrégation méthodologiqueprix financiers : taux, spreads, change, actifsindice : mesure synthétique dépendant de la constructionExemple de contrôle : des taux directeurs inchangés peuvent coexister avec un assouplissement si les spreads chutent fortement et les conditions de crédit s’améliorent.
À ne pas confondre — 30. Mesurer la restrictivité : conditions financières plutôt qu’un seul taux : conditions financières plutôt qu’un seul taux » : déclarer une politique plus ou moins restrictive uniquement parce que le taux officiel est stable.
31. Effets distributifs : emprunteurs, épargnants, propriétaires et entreprises
Une variation de taux redistribue les revenus et valorisations entre agents selon leurs dettes, actifs, types de contrats et échéances ; l’effet moyen masque des gagnants et perdants.
Repère de calcul : effet net ménage ≈ variation intérêts reçus − variation intérêts payés + variation valeur actifs
La politique vise un objectif macroéconomique mais ses canaux ont des incidences distributives.
intérêts reçus : rémunération de l’épargneintérêts payés : coût des dettesvaleur actifs : variation de prix des placements ou biensCas pratique : un ménage très endetté à taux variable et un ménage fortement épargnant sans dette peuvent subir des effets opposés.
Vérification nécessaire — 31. Effets distributifs : emprunteurs, épargnants, propriétaires et entreprises : emprunteurs, épargnants, propriétaires et entreprises » : parler de « l’effet sur les ménages » comme si tous avaient le même bilan.
32. Audit d’une mensualité : taux directeur ≠ taux immobilier
Pour comprendre une offre de crédit immobilier, il faut relier la maturité longue, le coût de financement de la banque, le risque, les garanties, les frais et la concurrence au contexte monétaire.
Relation utile : mensualité = C × i ÷ (1 − (1+i)^−n)
Les marchés anticipent, et les maturités et primes diffèrent.
C : capital empruntéi : taux périodique du créditn : nombre d’échéancesmensualité : paiement périodique hors éléments exclusCalcul guidé : une baisse de 25 points de base du taux directeur ne se traduit pas nécessairement par −25 points de base sur une offre à vingt ans le même jour.
Risque d’interprétation — 32. Audit d’une mensualité : taux directeur ≠ taux immobilier : taux directeur ≠ taux immobilier » : promettre aux emprunteurs une baisse identique et instantanée après chaque décision de la BCE.
33. Audit d’une décision BCE : protocole de lecture en six étapes
Une décision monétaire doit être lue avec la date, les trois taux concernés, le diagnostic d’inflation, l’activité, la transmission déjà observée et la communication sur la réaction future.
Identité vérifiable : lecture = décision + justification + transmission + scénarios
Le « surprise component » compte : une décision attendue peut provoquer peu de mouvement, tandis qu’un message inattendu peut en provoquer davantage.
décision : taux et autres instrumentsjustification : diagnostic économiquetransmission : effets passés et présentsscénarios : risques et conditionnalitéMise en chiffres : on distingue le changement de taux du communiqué expliquant pourquoi il est adopté et de la réaction de marché qui peut refléter ce qui était déjà anticipé.
Point de vigilance — 33. Audit d’une décision BCE : protocole de lecture en six étapes : protocole de lecture en six étapes » : juger la politique à partir d’un titre de presse sans lire le communiqué officiel.
La synthèse suit la séquence décision de banque centrale, marché monétaire, taux et prix d’actifs, crédit et demande, activité et emploi, salaires et prix, avec des boucles d’anticipations et des délais.
Approximation de travail : taux directeur → conditions financières → demande → activité → prix
Le raisonnement devient robuste quand chaque étape est falsifiable et datée.
→ : canal causal à tester, pas égalité automatiqueconditions financières : ensemble des coûts et disponibilités de financementdemande : dépenses agrégéesprix : inflation après transmissionCas numérique : pour chaque flèche, l’étudiant doit écrire au moins une variable observable permettant de vérifier le canal.
Contresens à éviter — 34. Méthode finale : du taux directeur à l’inflation sans raccourci : du taux directeur à l’inflation sans raccourci » : sauter directement de +25 points de base à une prévision précise d’inflation sans expliciter les canaux.
Les définitions institutionnelles utilisées pour cadrer le cours « BCE, taux directeurs, taux nominaux et taux réels » sont reliées ci-dessous à leurs producteurs.
Une décision de banque centrale agit par plusieurs canaux. Le premier est financier : le prix de la liquidité à très court terme et les anticipations sur les taux futurs évoluent. Les marchés réévaluent alors les obligations, les courbes de taux, certaines devises et les actifs risqués. Le deuxième canal passe par les banques : le coût de financement et le rendement relatif des prêts changent, ce qui influence les taux proposés et parfois les critères d’octroi. Le troisième passe par les ménages et les entreprises : les décisions d’épargne, de consommation et d’investissement réagissent. Enfin, l’activité, l’emploi, les salaires et les prix évoluent avec des délais variables. Parler d’un « effet des taux » sans préciser le maillon étudié est donc insuffisant.
Les anticipations accélèrent parfois la première partie de la transmission. Si les investisseurs pensent qu’une banque centrale va maintenir des taux élevés longtemps, les rendements à plusieurs années peuvent bouger avant même une nouvelle décision. À l’inverse, si une baisse est anticipée depuis des mois, le jour de l’annonce peut produire peu de réaction. Le lecteur doit donc distinguer la surprise contenue dans la décision de la décision elle-même. Une banque centrale ne pilote pas seulement un taux du jour ; elle tente également de rendre sa fonction de réaction compréhensible.
Les délais empêchent toute lecture simpliste. Un crédit à taux fixe ne se renégocie pas automatiquement le lendemain d’une hausse des taux directeurs. Les entreprises ont des calendriers d’investissement, les ménages des contrats existants, les banques des portefeuilles de financement. L’effet agrégé se diffuse à mesure que de nouveaux contrats sont signés et que les anciens arrivent à échéance. Le temps de transmission dépend donc de la structure financière du pays.
Une analyse rigoureuse compare plusieurs indicateurs : taux monétaires, taux de crédit nouveaux, volumes de prêts, enquêtes de demande, consommation, investissement, salaires, inflation sous-jacente et anticipations. Aucun indicateur isolé ne permet d’attribuer une évolution à la politique monétaire. La banque centrale réagit elle-même à l’économie ; la causalité va donc dans les deux sens. C’est la raison pour laquelle l’évaluation de la politique monétaire mobilise des modèles, des surprises de marché et d’autres méthodes d’identification.
Le taux nominal est celui qui figure sur le contrat. Le taux réel corrige ce taux de l’évolution des prix. Pour une décision tournée vers l’avenir, l’inflation pertinente est l’inflation anticipée, car personne ne connaît encore parfaitement l’inflation future. Cette distinction explique pourquoi un taux nominal inchangé peut devenir plus restrictif si les anticipations d’inflation baissent. À l’inverse, un taux nominal élevé peut correspondre à un taux réel faible lorsque l’inflation attendue est très forte.
Lecture : On retranche approximativement l'inflation du taux nominal ; la formule exacte divise les facteurs de croissance.
Source de méthode/formule : relation de Fisher : approximation i−π et forme multiplicative exacte.
Source de données/contexte : BCE — Transmission de la politique monétaire.
Données : i=5 %, inflation=3 %. Calculez approché et exact.
Formule : taux réel ≈ taux nominal − inflation ; exact : (1+i)/(1+π) − 1
Substitution : approché : 5 % − 3 % ; exact : 1,05 / 1,03 − 1
Calcul : L'approximation donne 2 %. Pour le calcul exact, 1,05 / 1,03 = 1,019417… ; moins 1 = 0,019417…, soit environ 1,94 %.
Unité et résultat : % par période
Interprétation : Quand les taux sont faibles, 2 % est une bonne approximation. La formule exacte montre ici un taux réel légèrement inférieur, 1,94 %.
Piège à éviter : Soustraire des pourcentages élevés comme si l'approximation était toujours exacte.
La formule approximative r ≈ i − π est pédagogique, mais sa lecture doit être prudente. Le symbole r représente un taux réel, i un taux nominal et π l’inflation sur une période compatible. Pour des calculs plus précis, on utilise les facteurs de croissance. Surtout, il faut distinguer le taux réel ex ante, construit avec l’inflation attendue, du taux réel ex post, calculé avec l’inflation finalement observée. L’écart entre les deux redistribue du pouvoir d’achat entre prêteur et emprunteur.
Cette redistribution est centrale pour comprendre les dettes à taux fixe. Si l’inflation surprise est plus élevée que prévu, la valeur réelle des remboursements peut être plus faible pour l’emprunteur et moins favorable au prêteur. Si l’inflation est plus basse que prévu, l’effet s’inverse. Cela ne signifie pas que l’inflation est une solution gratuite à la dette : les nouveaux taux peuvent augmenter, les indexations changer et la crédibilité monétaire se dégrader. La surprise ne peut pas être répétée indéfiniment sans modifier les anticipations.
Pour un ménage, le taux réel pertinent dépend aussi de son propre panier de prix et de son revenu. Pour une entreprise, il faut comparer le coût du financement à la rentabilité attendue du projet. Pour l’État, la charge d’intérêts dépend de la structure de maturité, de l’inflation sur certains titres et du rythme de refinancement. Une même hausse de taux directeur produit donc des effets hétérogènes selon les bilans.
Une obligation promet des flux futurs. Lorsque le taux d’actualisation exigé par le marché augmente, la valeur actuelle de ces flux baisse. C’est pourquoi le prix d’une obligation à taux fixe évolue généralement en sens inverse de son rendement. L’effet est plus fort lorsque la maturité et la duration sont longues. Cette mécanique aide à comprendre pourquoi une hausse rapide des taux peut provoquer des moins-values dans des portefeuilles obligataires, même si l’émetteur ne fait pas défaut.
La courbe des taux compare les rendements selon les échéances. Une courbe ascendante peut refléter des anticipations de taux futurs plus élevés et des primes de terme positives. Une courbe inversée peut signaler que le marché anticipe des baisses ultérieures, souvent parce qu’un ralentissement est envisagé. Elle n’est toutefois pas une prophétie. Les achats d’actifs, la réglementation, la demande internationale et les primes de risque peuvent modifier sa forme.
Les conditions financières débordent donc largement le taux directeur. Les spreads de crédit, les cours boursiers, les prix immobiliers et le taux de change influencent tous les décisions économiques. Une banque centrale peut maintenir son taux tout en voyant les conditions se détendre si les marchés anticipent une baisse rapide. À l’inverse, une crise peut durcir les conditions sans décision de taux. Pour comprendre l’effet réel d’une politique monétaire, il faut regarder ce système de prix dans son ensemble.
Pour les finances publiques, le taux marginal des nouvelles émissions est important, mais il ne s’applique pas instantanément à tout le stock de dette. La maturité moyenne étale la transmission. Une hausse des rendements augmente progressivement le coût de refinancement à mesure que les titres arrivent à échéance. Cette inertie peut donner un faux sentiment de sécurité au début d’un cycle de hausse, puis faire apparaître la charge avec retard.
La politique monétaire agit sur la demande nominale et les conditions financières ; elle ne peut pas produire directement de l’énergie, former des ingénieurs ou réparer une chaîne logistique. Face à un choc d’offre, relever les taux peut réduire les effets de second tour et empêcher une désancrage des anticipations, mais ne fait pas apparaître le bien devenu rare. Cette limite explique la difficulté des épisodes de stagflation : combattre l’inflation peut peser sur l’activité alors que la cause initiale provient de l’offre.
La politique budgétaire peut agir plus directement sur certaines catégories, mais elle peut aussi soutenir la demande globale au moment où la banque centrale cherche à la ralentir. Les deux politiques ne sont donc ni parfaitement substituables ni totalement indépendantes. Un soutien budgétaire très ciblé peut limiter les dégâts sociaux d’un choc tout en évitant une relance générale ; un soutien très large peut prolonger les tensions. Le diagnostic doit distinguer l’objectif de stabilisation, l’objectif redistributif et l’objectif structurel.
Les achats d’actifs et le resserrement quantitatif modifient également les bilans et les primes de marché. Leur effet n’est pas identique à une variation de taux mais passe par des canaux voisins : rendements, liquidité, portefeuille et signal sur l’orientation future. Le lecteur doit se méfier des chiffres de bilan pris isolément. Une hausse du bilan d’une banque centrale n’est ni une dépense publique ordinaire ni une création automatique de richesse.
Pour auditer une décision, il faut enfin séparer trois questions : était-elle cohérente avec les informations disponibles à l’époque ? A-t-elle produit les effets attendus ? Et existait-il une meilleure alternative compte tenu de l’incertitude ? Juger uniquement avec les données connues plusieurs années plus tard conduit à un biais rétrospectif. Une bonne analyse reconstruit l’ensemble d’information disponible au moment de la décision.
Parler « du taux de la BCE » simplifie un dispositif plus riche. L’Eurosystème dispose de plusieurs taux et instruments qui encadrent les conditions à très court terme. Le taux de la facilité de dépôt rémunère certaines réserves placées auprès de la banque centrale, le taux des opérations principales de refinancement concerne un autre canal d’apport de liquidité, et le taux de la facilité de prêt marginal borne un financement au jour le jour sous conditions. Les niveaux précis changent au fil des décisions ; un cours doit donc enseigner la structure plutôt que mémoriser un chiffre temporaire.
Le marché monétaire se forme autour de ce cadre. Les banques disposant de liquidité et celles qui en ont besoin arbitrent selon les taux, les garanties, le risque de contrepartie et l’abondance des réserves. Lorsque les réserves sont très abondantes, certains taux de marché peuvent se rapprocher davantage du taux de dépôt. Lorsque le cadre change, la relation entre les instruments évolue. L’objectif opérationnel est de maintenir les conditions monétaires compatibles avec l’orientation décidée.
Cette architecture permet de comprendre pourquoi une banque centrale ne choisit pas directement le taux de chaque prêt immobilier. Elle influence le prix de référence de la liquidité, puis les banques ajoutent leur coût de financement, le risque, leurs coûts et leur marge. La transmission dépend donc des bilans bancaires et de la concurrence. Deux pays de la zone euro peuvent connaître des taux de crédit différents malgré une politique monétaire commune.
Les points de base sont l’unité de langage la plus pratique pour commenter les décisions. Un point de pourcentage vaut cent points de base. Une hausse de 25 points de base correspond à 0,25 point de pourcentage. Cela évite de confondre variation relative et variation du taux lui-même. Si un taux passe de 2 % à 2,25 %, il augmente de 25 points de base, tandis que sa hausse relative est de 12,5 %. Les banques centrales communiquent généralement dans la première unité.
Pour lire une décision, regardez également ce qui n’a pas changé. Le maintien d’un taux peut être restrictif si l’inflation baisse et si le taux réel augmente. Une baisse nominale peut au contraire laisser le taux réel inchangé si les anticipations d’inflation diminuent dans la même proportion. Le niveau du taux n’a donc de sens qu’en relation avec l’inflation, l’activité et la trajectoire attendue.
Enfin, le cadre opérationnel peut être modifié sans changement immédiat de l’objectif de stabilité des prix. Des ajustements techniques sur les réserves, les opérations ou les écarts entre facilités peuvent améliorer le contrôle des taux monétaires. Il faut distinguer ces changements de mise en œuvre des changements d’orientation monétaire. Un communiqué peut contenir les deux ; le lecteur doit identifier lequel explique le mouvement observé.
Lorsque les taux courts sont proches de leur limite opérationnelle ou lorsque la transmission est perturbée, une banque centrale peut utiliser des achats d’actifs. Le mécanisme consiste notamment à acheter des titres sur le marché en créant de la monnaie de banque centrale pour le règlement. Le bilan de la banque centrale augmente : des actifs apparaissent à l’actif et des réserves bancaires au passif. Cette opération n’est pas équivalente à un crédit direct à un ménage ni à une dépense budgétaire classique.
Les achats peuvent agir par plusieurs canaux. En retirant des titres du marché, ils modifient la composition des portefeuilles et peuvent réduire certaines primes de terme ou spreads. Ils signalent aussi une orientation monétaire durable. Les investisseurs réallouent alors leurs portefeuilles vers d’autres actifs, ce qui peut modifier les conditions de financement. L’intensité de ces effets dépend du contexte et des anticipations.
Le resserrement quantitatif, souvent appelé QT, correspond à une réduction progressive du portefeuille ou à un non-réinvestissement de certains remboursements. Il ne produit pas nécessairement l’effet exact inverse du QE, car les conditions de marché, la communication et l’abondance des réserves peuvent être différentes. Comme pour les taux, il faut éviter une relation mécanique du type « x milliards de bilan = y points d’inflation ». Le bilan est un instrument et un canal, pas une mesure directe de la demande réelle.
Les achats d’obligations publiques soulèvent une question institutionnelle particulière dans une union monétaire : la politique doit rester compatible avec le mandat monétaire et ne pas devenir un financement budgétaire sans contrainte. Les programmes sont donc encadrés par des règles, des objectifs et une architecture juridique. L’analyse économique doit distinguer l’effet sur la transmission monétaire du débat normatif sur le partage des risques et les incitations budgétaires.
Pour un investisseur, les achats de banque centrale modifient la quantité de duration et de risque disponible sur le marché. Pour une banque, ils peuvent accroître les réserves. Pour l’État, ils peuvent influencer les conditions de financement, mais ne suppriment pas le risque de refinancement futur. Une dette reste une obligation du secteur public même si une partie est détenue par une banque centrale ; les flux d’intérêts et les résultats de la banque centrale peuvent ensuite avoir des conséquences budgétaires complexes.
Un audit d’un programme d’achat doit donc identifier le programme précis, la date, les actifs éligibles, la taille du stock, le rythme des réinvestissements et l’objectif annoncé. Mélanger plusieurs programmes ou comparer le montant brut du bilan à une seule variable macroéconomique produit souvent des conclusions trompeuses.
La stabilité des prix est un objectif formulé sur le moyen terme, pas une obligation de ramener chaque mesure mensuelle exactement à 2 %. Cette flexibilité est nécessaire parce que l’économie subit des chocs et parce que la politique monétaire agit avec retard. Une banque centrale qui réagirait intégralement à chaque variation volatile risquerait d’amplifier l’instabilité. Le diagnostic porte donc sur la persistance, la diffusion, les salaires, les anticipations et les perspectives.
Le concept de taux neutre désigne un taux réel compatible, dans une représentation simplifiée, avec une économie proche de son potentiel et une inflation stable. Il n’est pas directement observable. Les économistes l’estiment à partir de modèles et obtiennent des fourchettes incertaines. C’est une raison supplémentaire pour éviter d’affirmer qu’un taux donné est « forcément » restrictif ou accommodant sans contexte. L’écart au taux neutre est une estimation, pas un thermomètre exact.
Une fonction de réaction décrit la manière dont la banque centrale répond à l’inflation et à l’activité. Des règles comme celle de Taylor sont utiles pour structurer la discussion, mais elles ne reproduisent pas parfaitement les décisions réelles. Les banques centrales tiennent compte de la stabilité financière, des risques, de la transmission et de l’incertitude. Une règle est un repère de cohérence, non une obligation automatique.
Les chocs d’offre rendent l’arbitrage difficile. Si l’énergie devient brutalement plus chère, l’inflation augmente alors que le revenu réel baisse. Une hausse des taux ne produit pas davantage d’énergie, mais elle peut empêcher que le choc initial se diffuse durablement aux autres prix et aux salaires. La bonne intensité dépend de la persistance du choc et de l’ancrage des anticipations. C’est ici que la distinction entre inflation totale et inflation sous-jacente devient utile sans être suffisante.
La crédibilité compte parce que les agents négocient des contrats à partir de leurs anticipations. Si les ménages et entreprises croient que l’inflation reviendra vers la cible, ils peuvent moins facilement intégrer une inflation élevée dans tous les prix et salaires futurs. Si la crédibilité disparaît, la banque centrale peut devoir agir plus fortement. La confiance n’est donc pas un argument abstrait : elle influence les comportements présents.
Pour évaluer une décision, comparez les prévisions de l’époque aux résultats ultérieurs, mais sans confondre erreur de prévision et faute certaine. Une prévision peut être raisonnable avec les informations disponibles et être invalidée par un choc imprévisible. Le bon test porte sur la méthode, les risques identifiés, la réaction aux nouvelles données et la cohérence du scénario.
Une politique monétaire commune s’applique à des économies dont les finances publiques, les banques, les marchés immobiliers et les structures productives diffèrent. Le même taux directeur peut donc produire des conditions de crédit très différentes. Si les spreads souverains d’un pays augmentent fortement, les banques locales peuvent subir un coût de financement plus élevé et la transmission se fragmenter. L’enjeu pour la banque centrale est de distinguer une prime de risque justifiée par les fondamentaux d’une dynamique de marché qui empêche la politique commune de se transmettre.
La fragmentation n’implique pas que tous les rendements souverains doivent être identiques. Les pays conservent des risques budgétaires et des trajectoires différentes. Le défi institutionnel consiste à préserver l’unicité de la politique monétaire sans effacer toute discipline de marché. Les instruments conçus pour protéger la transmission sont donc assortis de conditions et d’un cadre juridique.
Pour un ménage, cette fragmentation se traduit concrètement par des taux de crédit différents selon le pays. Pour une entreprise, elle affecte le coût du capital et peut créer des écarts de compétitivité à l’intérieur de l’union monétaire. Pour l’État, elle modifie la charge future de refinancement. Le débat sur la fragmentation est ainsi à la fois monétaire, bancaire et budgétaire.
Les banques jouent un rôle de relais. Elles détiennent des actifs nationaux, prêtent aux entreprises locales et se financent sur des marchés européens. Une dégradation du risque souverain peut affaiblir leur bilan, tandis qu’un secteur bancaire fragile peut accroître les inquiétudes budgétaires si un soutien public devient probable. Cette boucle souverain-banque explique pourquoi l’union bancaire et la supervision commune sont importantes pour la transmission monétaire.
L’analyse doit enfin intégrer la mobilité des capitaux. Les investisseurs peuvent déplacer rapidement leurs portefeuilles entre pays, amplifiant les écarts de rendement. Ces mouvements ne sont pas nécessairement irrationnels : ils reflètent des différences de risque et de liquidité. Mais dans une crise, ils peuvent accélérer une dynamique autoréalisatrice. La banque centrale doit alors évaluer si son intervention corrige une rupture de transmission ou subventionne un risque budgétaire.
Un exercice utile consiste à comparer deux pays soumis au même taux directeur mais présentant des spreads, des banques et des marchés immobiliers différents. On observe alors que la politique monétaire est commune au sommet mais hétérogène dans ses effets. Cette hétérogénéité est indispensable pour comprendre pourquoi une seule décision peut être jugée trop restrictive dans un pays et trop accommodante dans un autre.
Première étape : relever la date de la décision et l’ensemble d’information disponible ce jour-là. Notez l’inflation totale, l’inflation sous-jacente, les projections, la croissance, le chômage, les salaires, le crédit et les conditions financières. Ne remplacez jamais ces données par celles publiées plusieurs mois plus tard. La politique monétaire se décide sous incertitude.
Deuxième étape : identifier l’instrument modifié. S’agit-il des taux, d’un réinvestissement d’actifs, d’une opération de refinancement ou simplement d’une communication ? Une phrase dans un communiqué peut déplacer les marchés autant qu’un petit changement de taux si elle modifie fortement la trajectoire anticipée. L’audit doit donc mesurer la surprise par rapport aux attentes, pas seulement le niveau annoncé.
Troisième étape : tracer les canaux de transmission attendus. Quels taux de marché devraient réagir ? Quels emprunteurs sont sensibles ? Quelle part des crédits est fixe ou variable ? Quels secteurs sont fortement endettés ? Cette carte permet de prédire où les effets devraient apparaître en premier. Si les données ne montrent aucun mouvement sur ces maillons, l’explication doit être réexaminée.
Quatrième étape : construire un scénario alternatif. Que se serait-il passé sans la décision ? Cette question est difficile parce que l’économie ne fournit pas de monde parallèle observable. Les économistes utilisent des modèles, des événements de marché ou des comparaisons pour approcher ce contrefactuel. Le citoyen peut au minimum reconnaître que comparer « après » à « avant » ne suffit pas à établir la causalité.
Cinquième étape : séparer efficacité et distribution. Une hausse des taux peut réduire l’inflation tout en affectant davantage les emprunteurs récents, le bâtiment ou les entreprises à fort besoin de financement. Une baisse peut soutenir l’activité tout en augmentant certains prix d’actifs. La décision peut être cohérente avec le mandat tout en ayant des effets redistributifs importants. Ces effets doivent être documentés plutôt que niés.
Dernière étape : vérifier les mots. « Imprimer de l’argent », « financer les États », « étrangler l’économie » ou « sauver les banques » sont des formulations politiques qui peuvent cacher plusieurs opérations différentes. Remplacez-les par le bilan et l’instrument précis. Une analyse devient beaucoup plus claire dès que chaque verbe correspond à une opération identifiable.
Supposons qu’une banque centrale relève ses taux de 50 points de base alors que l’inflation reste supérieure à la cible mais que la croissance ralentit. La première erreur serait d’en déduire immédiatement que la décision provoquera une récession. Le bon raisonnement commence par les conditions initiales : quel est le niveau du taux réel, l’état du marché du travail, la dynamique des salaires, le crédit, les marges et les anticipations ? Une hausse nominale peut être relativement faible si l’inflation attendue est encore élevée, ou très restrictive si les anticipations ont déjà fortement baissé.
Il faut ensuite suivre les prix de marché. Les taux à deux ans et à dix ans réagissent-ils ? Les spreads de crédit se tendent-ils ? L’euro s’apprécie-t-il ou la décision était-elle déjà anticipée ? Ces réactions indiquent comment le marché interprète l’information nouvelle. Si les taux longs baissent malgré la hausse du taux directeur, les investisseurs peuvent anticiper un ralentissement et des baisses futures. La forme de la courbe contient donc une information différente du seul niveau du taux officiel.
Troisième étape : observer le crédit avec retard. Les nouveaux prêts immobiliers peuvent ralentir avant les encours, parce que les anciens contrats continuent d’exister. Les entreprises peuvent reporter certains investissements tout en conservant leur trésorerie. La consommation des ménages réagit selon leur endettement et leur épargne. Le diagnostic doit donc comparer flux nouveaux et stocks existants. Une baisse des nouveaux crédits n’est pas une destruction instantanée de tout le financement de l’économie.
Enfin, l’inflation peut baisser pour plusieurs raisons : détente énergétique, normalisation des chaînes d’approvisionnement, politique monétaire plus restrictive ou ralentissement autonome de la demande. Attribuer toute la baisse à la banque centrale serait aussi excessif que nier tout effet de la politique monétaire. Une évaluation sérieuse combine modèles, calendrier des chocs et comparaison avec des scénarios contrefactuels. Le citoyen doit retenir que la politique monétaire est une causalité parmi d’autres, dont l’importance varie selon la période.
Ce cas résume la méthode générale du cours : identifier l’instrument, reconstruire les canaux, mesurer les délais, tester plusieurs explications et distinguer ce qui est observé de ce qui est inféré. Cette discipline est plus utile que la recherche d’un slogan pour ou contre les hausses de taux.
Continuer le parcours
De la compréhension au diagnostic : Taux directeurs, taux réels et politique monétaire
Un taux nominal de 4 % avec inflation anticipée de 2,5 % correspond à environ 1,5 % de taux réel ex ante.
Pour expliquer la restriction monétaire, regarder le taux réel attendu et pas seulement le taux nominal affiché.
Taux nominal 3 %, inflation anticipée 4 %. Quel taux réel approximatif ?
3 % − 4 % = −1 % : le taux réel anticipé reste négatif.
Deux ouvrages pour approfondir le redressement de la France

Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →