


1. Relation à savoir reconstruire
Actif bancaire = passif bancaire + capitaux propresQuand une banque accorde un prêt, elle inscrit une créance à l’actif et un dépôt au passif : le bilan s’allonge simultanément.
Dire « les banques créent de la monnaie » est vrai dans un sens précis et faux lorsqu’on l’interprète comme « elles peuvent créer gratuitement n’importe quelle richesse ». Le mécanisme passe par le crédit, les bilans bancaires, les remboursements, les contraintes de risque, de , de capital et la politique monétaire.
Pour aborder « Banques monnaie creation monetaire credit » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Un crédit crée une créance pour la banque et une dette pour l’emprunteur. Pour raisonner proprement, séparez montant, taux, durée, risque de défaut et liquidité au lieu de réduire le mécanisme à « la banque prête de l’argent ».
Perte attendue = PD × EAD × LGD
Lecture à voix haute : « perte attendue égale probabilité de défaut multipliée par exposition au défaut multipliée par perte en cas de défaut »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
PD | probabilité de défaut | % ou nombre entre 0 et 1 |
EAD | exposition au moment du défaut | € |
LGD | fraction perdue après recouvrements | % ou nombre entre 0 et 1 |
perte attendue | montant moyen attendu | € |
Calcul guidé, sans saut :
Interprétation et limite : C’est une espérance statistique, pas la perte certaine d’un dossier individuel ; les paramètres dépendent des données et du scénario.
La réponse ultra-simple
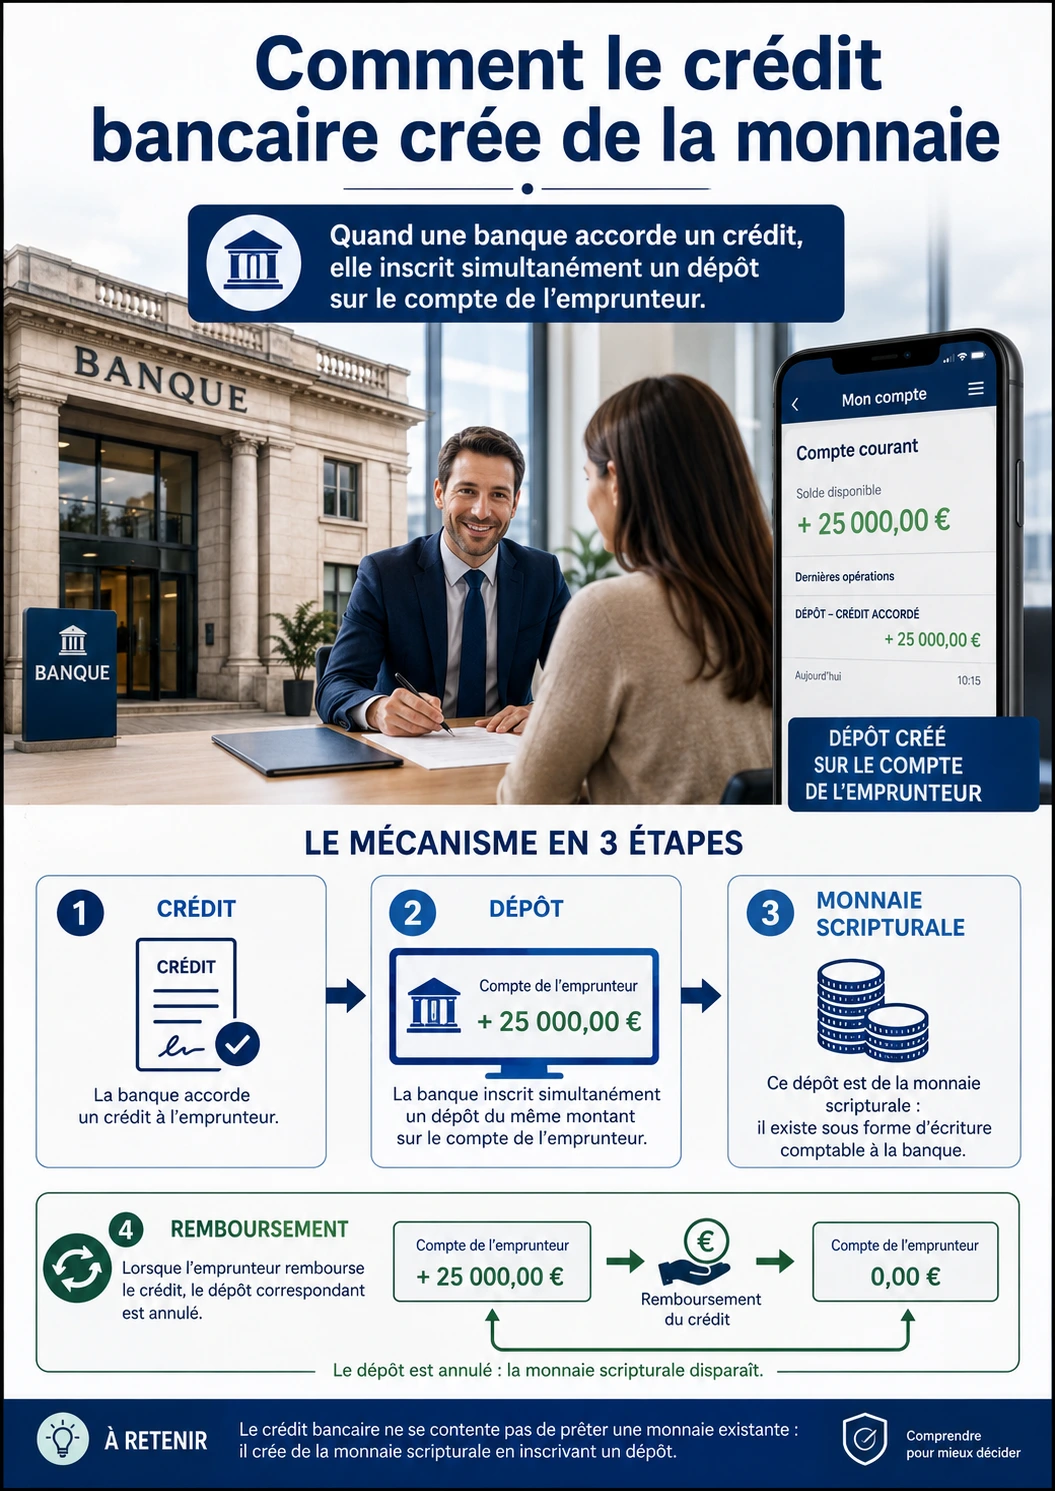
Lorsqu’une banque accorde un crédit, elle peut inscrire simultanément une créance à son actif et un dépôt au compte du client à son passif : de la monnaie scripturale est créée. Quand le principal du crédit est remboursé, cette monnaie est détruite. La banque ne peut cependant pas prêter sans limite : elle doit gérer le risque, le capital, la liquidité, la réglementation et le refinancement.
1. Qu’est-ce que la monnaie ?
La monnaie sert notamment d’unité de compte, de moyen de paiement et de réserve de valeur. Les billets et pièces sont de la monnaie fiduciaire ; la majorité des paiements modernes utilisent de la monnaie scripturale inscrite sur des comptes bancaires.
Un euro sur un compte bancaire est une créance sur la banque, utilisable pour payer grâce au système bancaire. Les banques doivent ensuite régler entre elles les flux résultant des paiements, notamment via la monnaie de banque centrale.
2. Le crédit crée un dépôt
La Banque de France explique que la création monétaire est principalement liée au crédit bancaire. Dans un schéma simplifié, lorsqu’une banque accorde 100 000 € de prêt, elle inscrit une créance de 100 000 € sur l’emprunteur et crédite son compte de 100 000 €. Le bilan de la banque s’agrandit des deux côtés. Source : Banque de France — Comment est créée la monnaie ?.
Cela ne signifie pas que la banque gagne immédiatement 100 000 €. Elle possède un actif — la créance — qui comporte un risque de non-remboursement, et un passif — le dépôt — que le client peut transférer vers une autre banque.
3. Pourquoi le remboursement détruit de la monnaie
Lorsque l’emprunteur rembourse le principal, le dépôt utilisé pour payer diminue et la créance inscrite au bilan de la banque diminue également. La monnaie créée par le crédit disparaît donc progressivement avec le remboursement du principal. Les intérêts, eux, constituent un revenu de la banque après prise en compte de ses coûts et risques.
Le système est dynamique : de nouveaux crédits sont accordés pendant que d’anciens sont remboursés. La quantité de monnaie dépend donc d’un ensemble de décisions privées et de conditions financières.
4. Les contraintes
Les banques doivent évaluer la solvabilité, respecter des exigences prudentielles, détenir ou obtenir la liquidité nécessaire aux règlements et supporter un coût de financement. La politique monétaire influence ces conditions, notamment via les taux directeurs.
Enfin, créer de la monnaie ne crée pas automatiquement des maisons, de l’énergie ou des compétences. Si la demande nominale augmente beaucoup plus vite que la capacité de production, des tensions sur les prix peuvent apparaître. La monnaie est un droit de paiement ; la richesse réelle dépend de ce qui peut être produit.
Calcul reproductible
Bilan simplifié après un nouveau prêt : + crédit à l’actif = + dépôt au passifactif : ce que la banque possède ou ce qui lui est dû ; ici, la créance sur l’emprunteur.
passif : ce que la banque doit ; ici, le dépôt disponible pour son client.
= : égalité comptable entre les deux côtés du bilan après les autres ajustements nécessaires.
Exemple calculé : Prêt de 100 000 € : la banque inscrit +100 000 € de créance et +100 000 € de dépôt. Le bilan s’accroît de 100 000 € à l’actif et au passif.
Erreurs fréquentes
Une créance apparaît à l’actif de la banque et un dépôt de même montant au passif ; de la monnaie scripturale est créée.
Il tend à la détruire, car la créance et le dépôt utilisé pour rembourser diminuent.
Un actif de crédit apparaît au bilan de la banque et un dépôt de même montant est inscrit au passif au bénéfice de l’emprunteur.
Parce que le dépôt utilisé pour rembourser annule une partie de la créance correspondante ; les intérêts suivent un traitement différent.
La demande solvable, le risque, les fonds propres, la liquidité, le refinancement, la réglementation prudentielle et la politique monétaire limitent le processus.
Pour raisonner sérieusement sur la création monétaire, il faut toujours partir du bilan. Une banque n’est pas une caisse noire ; c’est une institution qui transforme des promesses de paiement en actifs et en passifs. Lorsqu’un crédit est accordé, le mécanisme essentiel est comptable, mais ses conséquences sont économiques : le pouvoir d’achat monétaire du client augmente immédiatement, alors que la richesse réelle n’augmente que si le crédit finance effectivement une activité, un investissement ou une transaction sur un bien déjà existant.
Le bon réflexe consiste donc à distinguer quatre niveaux : l’écriture comptable initiale, le règlement interbancaire, le risque de crédit et l’effet macroéconomique. Beaucoup d’erreurs publiques viennent du mélange de ces quatre plans. Dire « la banque crée de la monnaie » est correct au niveau de l’écriture ; dire « elle crée gratuitement de la richesse » devient faux dès que l’on passe au niveau économique général.
Chaîne causale du crédit
Une chaîne de raisonnement utile peut être formulée ainsi : 1) une demande solvable existe ; 2) la banque évalue le risque ; 3) le crédit est accordé ; 4) un dépôt est créé ; 5) le dépôt est dépensé ; 6) le système bancaire règle les flux ; 7) la banque gère sa liquidité et son capital ; 8) l’emprunteur rembourse progressivement ; 9) la monnaie créée au départ est détruite au rythme du principal remboursé. Cette séquence permet de replacer chaque polémique dans le bon ordre.
Dans l’analyse publique française, il est également utile de distinguer le crédit immobilier, le crédit à la consommation et le crédit aux entreprises. Le premier agit souvent sur les prix d’actifs et la solvabilité à long terme ; le second sur la consommation immédiate ; le troisième sur l’investissement, le fonds de roulement ou la trésorerie. Une même variation du total des encours n’a donc pas le même sens selon la composition du crédit.
De la banque individuelle au système bancaire
Une banque isolée peut créer un dépôt, mais elle n’est pas seule dans l’économie. Si le client transfère rapidement l’argent vers une autre banque, la banque prêteuse devra régler ce flux. C’est ici qu’interviennent les réserves, la liquidité et le refinancement. La création monétaire par le crédit n’est donc pas une liberté sans coût : elle dépend de la capacité de la banque à financer et à stabiliser son bilan dans le temps.
À l’échelle du système, les décisions des banques, des emprunteurs et de la banque centrale interagissent. Lorsque les taux montent, certains projets cessent d’être rentables, la demande de crédit ralentit, les ménages arbitrent différemment et les banques elles-mêmes deviennent plus sélectives. Le mécanisme de création monétaire reste le même, mais son intensité change.
Cas d’audit public
Si une autorité publique affirme que « les banques créent trop de monnaie » ou que « le crédit est bloqué », la bonne méthode consiste à regarder simultanément les encours, les taux, les , les défauts, la composition sectorielle des prêts et l’environnement monétaire. Un ralentissement du crédit peut provenir d’une demande plus faible, d’un durcissement prudentiel, d’un niveau de taux plus élevé ou d’une perception accrue du risque. L’observation brute ne suffit jamais.
Elle doit surtout gérer la sortie de liquidité liée au règlement interbancaire. L’écriture de création monétaire existe toujours, mais le transfert du dépôt vers une autre banque oblige la banque prêteuse à se refinancer ou à utiliser sa liquidité disponible.
Parce que le mécanisme comptable reste identique, mais le coût du financement, l’évaluation du risque et la solvabilité de la demande changent. Moins de projets restent rentables, la demande de crédit ralentit et la banque devient souvent plus prudente.
La première crée un pouvoir de paiement monétaire ; la seconde dépend de biens, services, compétences et capacités de production effectives. Une augmentation du crédit n’augmente pas automatiquement la production réelle si l’offre ne suit pas.
1. À quoi sert la monnaie : unité de compte, paiement et réserve de valeur
Lecture : On compare les nouveaux crédits accordés aux remboursements sur la période.
Source de méthode/formule : identité de flux net : nouveaux crédits moins remboursements.
Source de données/contexte : Banque de France — Comment est créée la monnaie ?.
Données : Une banque accorde 55 M€ et encaisse 43 M€ de remboursements. Variation nette ?
Formule : Δcrédit = nouveaux prêts − remboursements ; création monétaire nette suit le crédit bancaire net
Substitution : 55 M€ − 43 M€
Calcul : Les nouveaux crédits augmentent l'encours de 55 M€ et les remboursements le diminuent de 43 M€. La variation nette est donc 55 − 43 = 12.
Unité et résultat : +12 M€ de crédit net sur la période
Interprétation : L'encours de crédit augmente de 12 M€ dans cet exemple. Ce calcul ne signifie pas que la banque peut prêter sans contraintes de capital, liquidité, risque ou demande solvable.
Piège à éviter : Imaginer que les banques créent de la monnaie sans contrainte de solvabilité, liquidité, réglementation ni demande de crédit.
La monnaie remplit plusieurs fonctions qui ne doivent pas être confondues : elle sert à exprimer les prix, à régler les transactions et à transférer du pouvoir d’achat dans le temps.
Repère de calcul : valeur réelle = valeur nominale ÷ indice des prix
La monnaie peut conserver un montant nominal tout en perdant ou gagnant du pouvoir d’achat réel.
valeur nominale : montant exprimé en euros courantsindice des prix : facteur représentant l’évolution générale des prixvaleur réelle : pouvoir d’achat corrigé des prixMise en chiffres : si 1 030 € aujourd’hui correspondent à un indice 103 pour une base 100, la valeur en euros de base est 1 030 ÷ 1,03 = 1 000 €.
Point de vigilance — 1. À quoi sert la monnaie : unité de compte, paiement et réserve de valeur : unité de compte, paiement et réserve de valeur » : présenter la monnaie comme une richesse physique indépendante des biens, services et créances qu’elle permet d’acquérir.
2. Monnaie fiduciaire, monnaie scripturale et monnaie centrale
Les billets et pièces, les dépôts bancaires utilisés par virement ou carte et les réserves détenues par les banques auprès de la banque centrale appartiennent à des circuits monétaires liés mais distincts.
Relation utile : monnaie détenue par le public ≈ billets + dépôts mobilisables
Additionner et dépôts du public sans préciser le périmètre crée un double langage sur la « quantité de monnaie ».
billets : monnaie fiduciaire en circulationdépôts mobilisables : soldes bancaires utilisables pour payermonnaie détenue par le public : moyens de paiement accessibles aux agents non bancairesCas numérique : un ménage disposant de 200 € en espèces et 2 800 € sur son compte dispose de 3 000 € de moyens monétaires immédiatement accessibles, sans que les réserves de sa banque soient ajoutées à ce total.
Contresens à éviter — 2. Monnaie fiduciaire, monnaie scripturale et monnaie centrale : croire que les réserves d’une banque à la banque centrale sont directement le compte courant de ses clients.
3. Le bilan d’une banque : actifs, passifs et fonds propres
Une banque est une entreprise à bilan : ses prêts et titres sont principalement des actifs, tandis que les dépôts de ses clients et ses autres financements figurent au passif ; les fonds propres absorbent les pertes résiduelles.
Identité vérifiable : actif = passif + fonds propres
L’égalité de bilan est une identité comptable ; elle ne dit pas si les actifs sont de bonne qualité ni si la banque est liquide.
actif : emplois de fonds et créances de la banquepassif : dettes de la banque, notamment envers les déposantsfonds propres : appartenant aux actionnaires après prise en compte des pertesIllustration chiffrée : une banque avec 100 d’actifs, 94 de dettes et dépôts, et 6 de fonds propres respecte 100 = 94 + 6.
Limite du raisonnement — 3. Le bilan d’une banque : actifs, passifs et fonds propres : actifs, passifs et fonds propres » : assimiler le montant des dépôts à une caisse de billets conservée intacte dans un coffre.
4. Un crédit crée simultanément un prêt et un dépôt
Lorsqu’une banque accorde un nouveau crédit et crédite le compte de l’emprunteur, elle inscrit à son actif une créance sur celui-ci et à son passif un dépôt de même montant : c’est le sens pédagogique de l’expression « les crédits font les dépôts ».
Approximation de travail : Δ prêts = +C ; Δ dépôts = +C
La création du dépôt ne signifie pas que le crédit est gratuit : l’emprunteur a simultanément une dette de même montant.
Δ : variation par rapport à la situation initialeC : montant du nouveau créditprêts : créances de la banque sur les emprunteursdépôts : dette de la banque envers les titulaires de comptesApplication : pour un crédit de 100 000 €, le bilan bancaire augmente initialement de 100 000 € à l’actif et de 100 000 € au passif.
Erreur de lecture fréquente — 4. Un crédit crée simultanément un prêt et un dépôt : déduire de la création monétaire que la banque s’enrichit immédiatement du montant total du prêt.
5. Le remboursement du principal détruit la monnaie créée par le crédit
Quand l’emprunteur rembourse le principal à la banque qui porte le prêt, le dépôt utilisé pour payer diminue et la créance bancaire diminue en parallèle ; la monnaie scripturale créée lors de l’octroi est ainsi détruite à hauteur du principal remboursé.
Écriture de référence : Δ dépôts = −R ; Δ prêts = −R
Principal et intérêt doivent être séparés : ils n’ont pas le même traitement comptable ni le même rôle économique.
R : remboursement de principaldépôts : monnaie scripturale au passif de la banqueprêts : créances figurant à l’actifLecture numérique : sur une échéance comprenant 700 € de principal et 120 € d’intérêts, la destruction liée au principal est de 700 € ; les 120 € d’intérêts constituent un revenu pour la banque avant ses charges.
Précaution — 5. Le remboursement du principal détruit la monnaie créée par le crédit : affirmer que tous les paiements d’intérêts « détruisent » la monnaie comme le remboursement du principal.
6. Le virement vers une autre banque : dépôts et réserves interbancaires
Si l’emprunteur dépense le dépôt auprès d’un vendeur client d’une autre banque, le dépôt change d’établissement et les banques règlent entre elles la transaction au moyen de monnaie centrale.
Relation quantitative : paiement interbancaire = transfert de dépôt + règlement en réserves
La banque qui a créé le crédit doit pouvoir faire face aux sorties de liquidité lorsque les fonds sont dépensés ailleurs.
dépôt : créance du client sur sa banqueréserves : avoirs de banque centrale utilisés entre banquesrèglement : extinction de l’obligation entre établissementsExemple de contrôle : un achat de 50 000 € fait passer le dépôt du compte de l’acheteur à celui du vendeur ; les banques ajustent parallèlement leurs positions de réserves de 50 000 €, sous réserve des mécanismes de compensation.
À ne pas confondre — 6. Le virement vers une autre banque : dépôts et réserves interbancaires : dépôts et réserves interbancaires » : conclure que la banque doit posséder à l’avance 100 % du montant du prêt en réserves avant de pouvoir accorder tout crédit.
7. Pourquoi une banque ne peut pas créer du crédit sans limite
La création de crédit est bornée par la demande solvable, le risque de défaut, le coût de financement, la liquidité, le capital réglementaire, les contrôles prudentiels et la rentabilité attendue.
Formule financière : crédit accordé ≤ min(demande solvable, capacité de risque, liquidité, capital)
La capacité technique d’inscrire un dépôt n’annule pas les contraintes économiques et prudentielles.
min : la contrainte la plus restrictive parmi plusieurs limitesdemande solvable : projets que les emprunteurs peuvent raisonnablement remboursercapital : fonds propres disponibles face aux risquesCas pratique : si une banque pourrait financer 10 M€ en liquidité mais que ses limites de risque n’autorisent que 4 M€ de nouveaux prêts, la contrainte effective est 4 M€.
Vérification nécessaire — 7. Pourquoi une banque ne peut pas créer du crédit sans limite : transformer « création monétaire bancaire » en « pouvoir illimité d’imprimer de l’argent ».
8. M1, M2, M3 : lire les agrégats monétaires sans les confondre
Les agrégats monétaires classent des actifs selon leur liquidité et leur proximité avec un moyen de paiement ; les frontières exactes sont statistiques et doivent être lues dans la documentation de l’Eurosystème.
Calcul de contrôle : M1 ⊂ M2 ⊂ M3
Une variation d’un agrégat peut venir d’un reclassement entre formes de monnaie plutôt que d’une destruction économique de richesse.
⊂ : est inclus dansM1 : agrégat monétaire étroitM2 : agrégat plus large incluant M1 et d’autres placements monétairesM3 : agrégat large de référence pour l’analyse monétaireCalcul guidé : un déplacement de 5 000 € d’un compte courant vers un produit inclus dans M2 mais pas dans M1 peut faire baisser M1 sans faire baisser M2 du même montant.
Risque d’interprétation — 8. M1, M2, M3 : lire les agrégats monétaires sans les confondre : lire les agrégats monétaires sans les confondre » : parler de « la masse monétaire » sans préciser l’agrégat et la zone géographique.
9. Base monétaire et masse monétaire : deux niveaux à ne pas additionner naïvement
La base monétaire comprend notamment les billets et les réserves des banques auprès de la banque centrale, tandis que la masse monétaire large inclut des dépôts et instruments détenus par les agents non bancaires.
Lien entre grandeurs : base monétaire ≠ masse monétaire large
Le lien entre base et dépôts dépend du comportement des banques, des emprunteurs, des marchés et de la politique monétaire.
base monétaire : monnaie de banque centrale selon le périmètre statistiquemasse monétaire large : agrégats de monnaie détenue principalement par les agents non bancaires≠ : n’est pas identique àMise en chiffres : une hausse de 20 Md€ de réserves bancaires ne signifie pas automatiquement que les dépôts des ménages augmentent de 20 Md€.
Point de vigilance — 9. Base monétaire et masse monétaire : deux niveaux à ne pas additionner naïvement : deux niveaux à ne pas additionner naïvement » : appliquer mécaniquement un fixe entre réserves et crédit dans tous les régimes monétaires.
10. Le mythe du multiplicateur mécanique des réserves
Le schéma scolaire où une réserve initiale est prêtée puis redéposée en cascade peut illustrer une logique de bilan, mais il décrit mal un système moderne où le crédit répond d’abord à une décision bancaire puis où les besoins de réserves et de financement sont gérés ensuite.
Expression utile : crédit_t = f(demande, risque, capital, taux, liquidité)
Les réserves comptent, mais elles ne fournissent pas une règle arithmétique universelle du volume de prêts.
f : fonction de plusieurs déterminantsdemande : demande de prêts solvablerisque : pertes attendues et inattenduestaux : prix du financement et du créditliquidité : capacité de règlementCas numérique : deux banques disposant du même montant de réserves peuvent distribuer des volumes de crédit très différents si leurs clientèles, risques et fonds propres diffèrent.
Contresens à éviter — 10. Le mythe du multiplicateur mécanique des réserves : prédire le crédit en multipliant toute hausse de réserves par l’inverse d’un taux de réserves obligatoires.
11. Taux d’intérêt, coût du crédit et mensualité
Le taux d’un prêt transforme un capital emprunté en une suite de paiements ; comparer des crédits exige de distinguer taux nominal, frais, durée, assurance éventuelle et rythme d’.
Repère de calcul : M = C × i ÷ (1 − (1+i)^−n)
Un faible écart de taux, répété sur une longue durée, peut modifier fortement le coût total.
M : mensualité hors éléments non inclus dans la formuleC : capital initiali : taux périodiquen : nombre de périodesIllustration chiffrée : pour C = 100 000 €, i = 0,003 par mois et n = 240, la formule donne une mensualité d’ autour de 585 € hors frais et assurance.
Limite du raisonnement — 11. Taux d’intérêt, coût du crédit et mensualité : comparer deux crédits uniquement par la mensualité sans tenir compte de la durée et du coût total.
12. Taux fixe, taux et risque de révision
Un taux fixe stabilise le taux contractuel sur la période prévue, tandis qu’un taux variable transfère davantage de risque de taux vers l’emprunteur selon l’indice et les règles de révision du contrat.
Relation utile : taux révisé = indice de référence + marge contractuelle
Le risque dépend autant de la formule de révision et de la capacité de remboursement que du niveau initial du taux.
indice de référence : taux de marché prévu au contratmarge contractuelle : rémunération ajoutée par le prêteurtaux révisé : taux appliqué après révisionApplication : avec un indice à 2,1 % et une marge de 1,2 point, le taux devient 3,3 % avant éventuels planchers ou plafonds contractuels.
Erreur de lecture fréquente — 12. Taux fixe, taux variable et risque de révision : considérer qu’un taux variable est toujours moins cher parce que son taux initial est inférieur.
13. Risque de crédit : probabilité de défaut, exposition et perte en cas de défaut
La perte attendue sur un crédit ne dépend pas seulement de la probabilité que l’emprunteur fasse défaut ; elle dépend aussi du montant exposé et de ce que la banque récupère après garanties et procédures.
Identité vérifiable : EL = PD × EAD × LGD
Cette formule pédagogique sépare trois sources de risque ; les prudentiels réels comportent des conventions plus détaillées.
EL : expected loss, perte attenduePD : probabilité de défautEAD : exposition au moment du défautLGD : part de l’exposition perdue après recouvrementLecture numérique : PD = 2 %, EAD = 100 000 € et LGD = 40 % donnent EL = 0,02 × 100 000 × 0,40 = 800 €.
Précaution — 13. Risque de crédit : probabilité de défaut, exposition et perte en cas de défaut : probabilité de défaut, exposition et perte en cas de défaut » : confondre perte attendue et perte maximale possible.
14. Fonds propres et de levier : absorber les pertes
Les fonds propres constituent un coussin de pertes ; plus une banque finance un grand bilan avec peu de fonds propres, plus une petite dépréciation de ses actifs peut peser lourd sur sa solvabilité.
Approximation de travail : levier = total des expositions ÷ fonds propres
Le levier amplifie le rendement des fonds propres lorsque tout va bien et les pertes lorsque les actifs se dégradent.
levier : rapport entre expositions et capitalexpositions : actifs et engagements selon le périmètre retenufonds propres : capital capable d’absorber les pertesExemple de contrôle : 500 Md€ d’expositions pour 25 Md€ de fonds propres correspondent à un levier simple de 20 ; une perte de 5 Md€ représente alors 20 % du capital initial.
À ne pas confondre — 14. Fonds propres et ratio de levier : absorber les pertes : absorber les pertes » : mesurer la solidité d’une banque uniquement par la taille de son bilan.
15. Ratios pondérés par les risques : pourquoi tous les actifs ne pèsent pas pareil
Les exigences de fonds propres pondérées par les risques cherchent à relier le capital requis au risque des expositions plutôt qu’à leur seul montant nominal.
Écriture de référence : ratio de capital = fonds propres réglementaires ÷ actifs pondérés des risques
Comparer des ratios suppose de connaître la définition du numérateur et du dénominateur.
fonds propres réglementaires : capital reconnu par la réglementationactifs pondérés des risques : expositions après application de pondérations ou modèlesratio de capital : coussin relatif de solvabilitéCas pratique : 12 Md€ de capital pour 100 Md€ d’actifs pondérés donnent 12 %, même si le total comptable du bilan est supérieur à 100 Md€.
Vérification nécessaire — 15. Ratios pondérés par les risques : pourquoi tous les actifs ne pèsent pas pareil : pourquoi tous les actifs ne pèsent pas pareil » : interpréter 12 % de ratio de capital comme si 12 % de tous les dépôts étaient conservés en espèces.
16. Liquidité et solvabilité : deux risques différents
Une banque solvable peut détenir des actifs dont la valeur excède ses dettes tout en manquer temporairement de moyens immédiatement mobilisables ; inversement, une banque peut disposer de liquidité à court terme tout en subir des pertes qui érodent ses fonds propres.
Relation quantitative : solvabilité : valeur des actifs > dettes ; liquidité : paiements exigibles ≤ ressources mobilisables
Les remèdes ne sont pas les mêmes : un financement temporaire peut résoudre une tension de liquidité, pas une perte économique définitive.
actifs : créances et placements de la banquedettes : obligations envers déposants et financeursressources mobilisables : encaisse, réserves, actifs cessibles ou financement accessibleCalcul guidé : une banque possédant un portefeuille solide mais difficile à vendre immédiatement peut connaître une tension de liquidité sans être insolvable au départ.
Risque d’interprétation — 16. Liquidité et solvabilité : deux risques différents : deux risques différents » : utiliser « manque d’argent » sans distinguer liquidité et capital.
L’intermédiation bancaire transforme des ressources souvent plus liquides ou plus courtes en financements plus longs ; cette fonction soutient l’investissement mais crée un risque de refinancement.
Formule financière : gap d’échéance = maturité moyenne des actifs − maturité moyenne des passifs
L’indicateur est pédagogique ; les banques utilisent des mesures de liquidité et de plus sophistiquées.
maturité moyenne des actifs : durée moyenne avant remboursement des créancesmaturité moyenne des passifs : durée moyenne avant exigibilité des financementsgap d’échéance : écart simplifié de duréeMise en chiffres : des prêts moyens de 8 ans financés par des ressources moyennes de 2 ans donnent un écart simplifié de 6 ans.
Point de vigilance — 17. Transformation des échéances : financer long avec des ressources plus courtes : financer long avec des ressources plus courtes » : croire qu’un prêt de vingt ans doit être financé billet pour billet par un dépôt bloqué vingt ans.
18. Risque de taux dans le bilan bancaire
Lorsque les taux de marché changent, la valeur de certains actifs à taux fixe et le coût des ressources peuvent évoluer à des vitesses différentes, ce qui modifie la marge et parfois la valeur économique du bilan.
Calcul de contrôle : variation de marge ≈ variation rendement actifs − variation coût passifs
La vitesse de re-pricing des actifs et passifs est déterminante.
rendement actifs : revenu tiré des prêts et titrescoût passifs : coût des dépôts et autres financementsmarge : écart contribuant au résultat avant autres chargesCas numérique : si le rendement moyen augmente de 0,6 point mais le coût des ressources de 1,0 point, l’écart se contracte d’environ 0,4 point à structure inchangée.
Contresens à éviter — 18. Risque de taux dans le bilan bancaire : affirmer que toute hausse des taux augmente automatiquement les profits bancaires.
19. Marge nette d’intérêt : rémunération, coûts et risques
L’écart entre intérêts reçus et intérêts versés est une composante importante du modèle bancaire, mais il faut encore financer les coûts opérationnels, le risque de crédit, le capital, la conformité et les autres activités.
Lien entre grandeurs : marge nette d’intérêt = intérêts reçus − intérêts versés
Cette marge n’est ni le chiffre d’affaires complet ni le bénéfice net.
intérêts reçus : revenus d’intérêts sur actifsintérêts versés : charges d’intérêts sur dépôts et financementsmarge nette d’intérêt : solde avant autres charges et produitsIllustration chiffrée : 10 M€ d’intérêts reçus et 6,5 M€ versés donnent 3,5 M€ de marge nette d’intérêt avant provisions, salaires, informatique et impôts.
Limite du raisonnement — 19. Marge nette d’intérêt : rémunération, coûts et risques : rémunération, coûts et risques » : assimiler le taux facturé à l’emprunteur au profit pur de la banque.
20. Garanties, collatéral et taux de récupération
Une garantie réduit potentiellement la perte en cas de défaut mais ne supprime pas le défaut lui-même ; sa valeur dépend de sa liquidité, de son rang, des frais et du prix réalisable au moment où elle doit être mobilisée.
Expression utile : LGD ≈ (EAD − récupération nette) ÷ EAD
Une hausse du prix du collatéral peut améliorer la capacité d’emprunt et, inversement, une chute peut amplifier un cycle de crédit.
LGD : perte en cas de défautEAD : exposition au défautrécupération nette : montant récupéré après délais et coûtsApplication : sur 100 000 € exposés, une récupération nette de 70 000 € conduit à une LGD simplifiée de 30 %.
Erreur de lecture fréquente — 20. Garanties, collatéral et taux de récupération : prendre la valeur affichée d’un bien en garantie pour une récupération certaine.
21. Cycle du crédit et prix des actifs
Crédit et prix des actifs peuvent se renforcer : un prix plus élevé augmente la valeur des garanties, facilite certains financements et nourrit la demande, tandis qu’un retournement peut provoquer le mouvement inverse.
Repère de calcul : LTV = montant du prêt ÷ valeur du bien × 100
Le dénominateur peut changer brutalement, ce qui modifie le risque même si la dette nominale reste stable.
LTV : loan-to-value, ratio prêt sur valeurmontant du prêt : capital financévaleur du bien : valeur retenue pour le collatéralLecture numérique : un prêt de 240 000 € sur un bien valorisé 300 000 € donne un LTV de 80 % ; si la valeur tombe à 250 000 €, le ratio économique monte à 96 % sans nouveau prêt.
Précaution — 21. Cycle du crédit et prix des actifs : raisonner sur un ratio de crédit sans tester une baisse de la valeur du collatéral.
22. Réserves obligatoires, facilités permanentes et marché monétaire
Dans l’Eurosystème, les banques gèrent leurs réserves et peuvent utiliser les facilités de banque centrale selon les règles du cadre opérationnel ; ces outils contribuent au pilotage des taux monétaires à très court terme.
Relation utile : coût marginal de liquidité ≈ taux du marché ou taux de facilité applicable
Le cadre opérationnel relie la décision de politique monétaire au prix de la liquidité bancaire.
liquidité : monnaie centrale mobilisabletaux du marché : prix de financement entre acteursfacilité : accès encadré à un dépôt ou prêt de banque centraleExemple de contrôle : si une banque peut déposer à un taux donné ou emprunter à une facilité plus chère, ces possibilités influencent ses arbitrages de trésorerie au jour le jour.
À ne pas confondre — 22. Réserves obligatoires, facilités permanentes et marché monétaire : présenter les réserves obligatoires comme un coffre isolant une fraction fixe de chaque dépôt individuel.
23. Refinancement auprès de la banque centrale et collatéral éligible
Une banque peut obtenir de la monnaie centrale dans les opérations prévues par l’Eurosystème en apportant des actifs éligibles en garantie selon les règles applicables.
Identité vérifiable : liquidité obtenue = valeur éligible du collatéral × (1 − décote)
La décote protège le prêteur contre une baisse de valeur et le risque de liquidation.
collatéral : actif remis en garantiedécote : réduction prudente appliquée à sa valeurliquidité obtenue : montant mobilisable après règlesCas pratique : un actif éligible valorisé 10 M€ avec une décote pédagogique de 15 % soutient 8,5 M€ de liquidité dans l’exemple.
Vérification nécessaire — 23. Refinancement auprès de la banque centrale et collatéral éligible : croire qu’un actif remis en garantie est vendu définitivement à la banque centrale.
24. Prêteur en dernier ressort, panique bancaire et confiance
Une ruée sur les dépôts peut transformer une inquiétude en crise de liquidité : si de nombreux déposants demandent simultanément des moyens de paiement immédiatement disponibles, la transformation d’échéances devient vulnérable.
Approximation de travail : taux de retrait = retraits demandés ÷ dépôts initiaux × 100
La confiance est un actif collectif ; des dispositifs de garantie, supervision et liquidité visent à empêcher une dynamique auto-réalisatrice.
retraits demandés : montants que les déposants veulent transférer ou retirerdépôts initiaux : base de dépôts avant la paniquetaux de retrait : intensité simplifiée du runCalcul guidé : 20 M€ de retraits sur 100 M€ de dépôts représentent 20 % en peu de temps, ce qui peut exiger des ressources de liquidité exceptionnelles.
Risque d’interprétation — 24. Prêteur en dernier ressort, panique bancaire et confiance : déduire d’une tension de retraits que tous les actifs de la banque valent zéro.
25. Garantie des dépôts et résolution bancaire
La protection des déposants et les mécanismes de résolution cherchent à préserver les fonctions critiques tout en répartissant les pertes selon un cadre juridique, sans confondre garantie, renflouement intégral et absence de risque.
Écriture de référence : perte à répartir = pertes constatées − ressources absorbantes disponibles
Le détail dépend du droit et du statut des créances ; l’exemple illustre seulement la logique de hiérarchie.
pertes constatées : dépréciations économiques reconnuesressources absorbantes : fonds propres et instruments pouvant absorber les pertes selon le cadreperte à répartir : solde restant à traiterMise en chiffres : si une perte de 10 est absorbée par 7 de capital et instruments prévus, il reste 3 à traiter selon l’ordre juridique applicable.
Point de vigilance — 25. Garantie des dépôts et résolution bancaire : affirmer que toute faillite bancaire implique automatiquement une perte identique pour tous les déposants et créanciers.
26. Titrisation : transformer des prêts en titres
La titrisation regroupe ou transfère des flux de créances vers des véhicules ou investisseurs ; elle peut diversifier les financements mais complexifie la localisation du risque.
Relation quantitative : flux disponible = remboursements reçus − frais − pertes
Transférer une créance ne fait pas disparaître le risque économique ; il change son porteur et parfois sa forme.
remboursements reçus : principal et intérêts issus du portefeuillefrais : coûts du dispositifpertes : défauts et récupérations insuffisantesflux disponible : montant distribuable selon la structureCas numérique : sur 5 M€ de flux bruts, 0,2 M€ de frais et 0,3 M€ de pertes laissent 4,5 M€ avant règles de priorité entre tranches.
Contresens à éviter — 26. Titrisation : transformer des prêts en titres : transformer des prêts en titres » : supposer qu’une créance devient sans risque parce qu’elle est transformée en titre.
27. Crédit aux ménages : capacité de remboursement et reste à vivre
Un crédit soutenable dépend du revenu, des charges, de la stabilité des ressources, du taux, de la durée et des chocs possibles ; un seul ratio ne résume pas toutes les situations.
Formule financière : taux d’effort = charges de dette ÷ revenu disponible × 100
Le ratio doit être complété par le niveau absolu de revenu et les autres charges.
charges de dette : échéances retenues selon le périmètrerevenu disponible : revenu de référence du ménagetaux d’effort : part du revenu consacrée à la detteIllustration chiffrée : 900 € d’échéances sur 3 000 € de revenu donnent 30 %, mais deux ménages au même ratio peuvent avoir des restes à vivre très différents.
Limite du raisonnement — 27. Crédit aux ménages : capacité de remboursement et reste à vivre : capacité de remboursement et reste à vivre » : conclure à la solvabilité à partir d’un sans regarder le budget résiduel.
28. Crédit aux entreprises : investissement, trésorerie et effet de levier
Une entreprise peut emprunter pour investir, financer son besoin en fonds de roulement ou absorber un décalage de trésorerie ; la pertinence du crédit dépend de la capacité du projet à générer des flux futurs.
Calcul de contrôle : DSCR = flux disponible pour la dette ÷ service de la dette
Un ratio supérieur à 1 crée une marge, mais il faut tester la sensibilité du cash-flow à un choc de ventes ou de coûts.
DSCR : ratio simplifié de couverture de la detteflux disponible pour la dette : cash-flow retenu pour payer les créanciersservice de la dette : principal et intérêts exigiblesApplication : 1,5 M€ de flux pour 1,0 M€ de service de dette donnent un DSCR de 1,5 dans l’exemple.
Erreur de lecture fréquente — 28. Crédit aux entreprises : investissement, trésorerie et effet de levier : investissement, trésorerie et effet de levier » : financer un investissement en ne regardant que la valeur du collatéral et pas les flux de remboursement.
29. Défaut, provision et créance douteuse
Lorsqu’un emprunteur présente un risque de non-remboursement, la banque doit reconnaître et provisionner le risque selon les règles comptables et prudentielles applicables ; une perte attendue n’est pas toujours une perte déjà réalisée.
Lien entre grandeurs : valeur nette comptable = valeur brute − corrections de valeur
La reconnaissance progressive du risque évite d’attendre nécessairement le dernier jour pour constater une détérioration.
valeur brute : montant contractuel avant correctionscorrections de valeur : provisions ou dépréciations selon les règlesvaleur nette : montant après reconnaissance du risqueLecture numérique : une créance brute de 100 avec 8 de correction de valeur apparaît à 92 dans cette représentation simplifiée.
Précaution — 29. Défaut, provision et créance douteuse : confondre un retard de paiement, une provision et une perte définitive de 100 %.
30. Monnaie, crédit et inflation : pourquoi le lien n’est pas mécanique
Une expansion du crédit peut soutenir la demande et les prix, mais l’effet dépend de l’usage du financement, des capacités de production, des anticipations, des importations, des prix d’actifs et de la réaction de la politique monétaire.
Expression utile : pression sur les prix = f(demande, offre, anticipations, coûts, politique)
Comparer monnaie et inflation sans contexte temporel et structurel produit des causalités trop simples.
demande : dépenses adressées aux producteursoffre : capacités et productivitéanticipations : attentes de prix et salairespolitique : réaction monétaire et budgétaireExemple de contrôle : 100 M€ de crédit finançant des capacités nouvelles n’a pas le même profil inflationniste à court terme que 100 M€ alimentant uniquement une demande sur une offre rigide.
À ne pas confondre — 30. Monnaie, crédit et inflation : pourquoi le lien n’est pas mécanique : pourquoi le lien n’est pas mécanique » : déduire qu’une hausse de M3 de x % implique mécaniquement x % d’inflation.
31. Achats d’actifs par la banque centrale : monnaie centrale et portefeuilles
Les achats d’actifs par une banque centrale modifient son bilan et la composition des portefeuilles du secteur financier ; ils peuvent influencer les taux, les primes de risque et les conditions de financement sans se confondre avec un chèque direct à chaque ménage.
Repère de calcul : Δ actif banque centrale = +titres ; Δ passif = +monnaie centrale
L’effet sur les dépôts du public dépend de la contrepartie de la transaction et du circuit de règlement.
titres : actifs acquismonnaie centrale : réserves ou autres passifs créés en contrepartieΔ : variation de bilanCas pratique : un achat de 1 Md€ de titres augmente l’actif de la banque centrale de 1 Md€ et crée une contrepartie monétaire centrale de même ordre comptable.
Vérification nécessaire — 31. Achats d’actifs par la banque centrale : monnaie centrale et portefeuilles : monnaie centrale et portefeuilles » : assimiler toute création de réserves à une dépense budgétaire de l’État.
32. Dette publique, banque centrale et financement monétaire : distinguer les circuits
L’émission de dette publique, son achat par des investisseurs, les opérations de marché secondaire et la politique monétaire sont des circuits juridiquement et économiquement distincts qu’un raisonnement sérieux doit séparer.
Relation utile : besoin de financement public = dépenses + remboursements − recettes − autres ressources
L’identité budgétaire ne dit pas qui achète les titres ni comment la banque centrale conduit ensuite sa politique.
dépenses : décaissements publicsremboursements : dette arrivant à échéancerecettes : impôts et autres entréesbesoin de financement : montant à couvrirCalcul guidé : si dépenses et remboursements dépassent recettes et autres ressources de 50 Md€, le besoin de financement est 50 Md€ avant choix des instruments.
Risque d’interprétation — 32. Dette publique, banque centrale et financement monétaire : distinguer les circuits : distinguer les circuits » : présenter l’achat secondaire d’un titre comme exactement identique à un financement budgétaire direct.
33. Crypto-actifs, stablecoins et monnaie bancaire : mêmes mots, risques différents
Un crypto-actif, un jeton prétendument stable, un dépôt bancaire et un billet peuvent tous être utilisés dans un récit de « monnaie », mais ils n’offrent pas les mêmes droits, émetteurs, mécanismes de remboursement ni protections.
Identité vérifiable : valeur de rachat nette = valeur des actifs de réserve − pertes − coûts ÷ unités
Le mot « stable » n’est pas un substitut à l’analyse du bilan et du droit au remboursement.
actifs de réserve : actifs censés soutenir le remboursementunités : jetons en circulationvaleur de rachat nette : ordre de grandeur de la couverture par unitéMise en chiffres : si un dispositif promet 1 € par jeton mais que ses actifs deviennent insuffisants ou illiquides, la parité peut devenir une promesse plutôt qu’une certitude.
Point de vigilance — 33. Crypto-actifs, stablecoins et monnaie bancaire : mêmes mots, risques différents : mêmes mots, risques différents » : supposer qu’un actif numérique est équivalent à un dépôt bancaire parce qu’une application affiche « 1,00 € ».
34. Audit d’un slogan monétaire : « les banques créent l’argent à partir de rien »
La formule polémique contient une intuition comptable réelle — le crédit peut créer un dépôt — mais devient trompeuse si elle efface la dette simultanée, les contraintes de bilan, le risque, la liquidité et le remboursement.
Approximation de travail : nouvelle monnaie nette pour l’emprunteur ≠ enrichissement net de même montant
Le bon antidote aux slogans est le bilan en .
nouvelle monnaie : dépôt créé au décaissementdette : obligation de remboursement créée simultanémentrichesse nette : actifs moins dettesCas numérique : un emprunteur reçoit 30 000 € de dépôt et 30 000 € de dette : son moyen de paiement augmente, pas automatiquement son patrimoine net de 30 000 €.
Contresens à éviter — 34. Audit d’un slogan monétaire : « les banques créent l’argent à partir de rien » : « les banques créent l’argent à partir de rien » » : choisir entre « les banques ne créent jamais de monnaie » et « elles peuvent créer sans contrainte » alors que les deux affirmations extrêmes sont fausses.
La synthèse consiste à suivre un prêt à travers quatre moments : décision de crédit, création du dépôt, dépenses et règlements interbancaires, puis remboursement ou défaut.
Écriture de référence : cycle du crédit = octroi → circulation → service → extinction ou perte
Cette chronologie relie comptabilité, liquidité, risque et politique monétaire sans les confondre.
octroi : création de la créance et du dépôtcirculation : paiements et transfertsservice : principal et intérêtsextinction ou perte : remboursement final ou traitement du défautIllustration chiffrée : sur un prêt fictif de 20 000 €, on peut établir quatre mini-bilans successifs et vérifier que chaque variation possède une contrepartie.
Limite du raisonnement — 35. Méthode finale : reconstituer un crédit de l’octroi au remboursement : reconstituer un crédit de l’octroi au remboursement » : prendre une photographie unique du bilan et prétendre qu’elle explique à elle seule toute la dynamique du crédit.
Les définitions institutionnelles utilisées pour cadrer le cours « Banques, crédit et création monétaire » sont reliées ci-dessous à leurs producteurs.
Une grande partie des controverses sur les banques vient d’un mélange entre trois questions différentes. La première est comptable : que se passe-t-il au bilan lorsqu’un crédit est accordé ? La deuxième est financière : comment la banque règle-t-elle les paiements qui sortent vers d’autres établissements et comment se finance-t-elle ? La troisième est économique : que devient le crédit une fois dépensé, et produit-il de l’investissement, une hausse du prix d’un actif, de la consommation ou simplement le refinancement d’une dette antérieure ? Répondre correctement suppose de traiter ces trois plans dans cet ordre, parce qu’une phrase juste sur le bilan peut devenir fausse si elle est transposée directement à l’économie réelle.
Au moment de l’octroi, un prêt et un dépôt apparaissent simultanément. Cette écriture n’oblige pas la banque à avoir préalablement mis de côté, billet par billet, la totalité du montant sur un compte séparé. En revanche, la banque doit être capable d’honorer les paiements qui suivront. Si l’emprunteur paie un vendeur client d’une autre banque, des règlements interbancaires apparaissent. La banque prêteuse peut utiliser des réserves déjà détenues, recevoir des flux compensateurs, emprunter sur le marché ou se refinancer dans le cadre monétaire applicable. C’est ici que la liquidité intervient : elle ne nie pas la création du dépôt, elle impose une discipline de financement après et pendant la vie du crédit.
Le risque de crédit constitue une autre contrainte. Un actif bancaire n’est pas une simple ligne positive ; c’est une promesse de remboursement dont la qualité varie avec les revenus, les garanties, le secteur, la conjoncture et la structure du contrat. Une banque qui multiplie les prêts très risqués peut afficher un bilan en expansion et pourtant fragiliser ses fonds propres. La réglementation prudentielle cherche précisément à relier la taille et la nature des risques à une capacité d’absorption des pertes. Le lecteur doit donc éviter deux caricatures opposées : « la banque ne prête que l’argent des déposants » et « la banque peut créer sans limite parce qu’elle écrit des nombres ». Les deux oublient une partie essentielle du fonctionnement réel.
Pour auditer un discours public, demandez toujours quelle contrainte est invoquée. Parle-t-on d’une absence de demande solvable, d’un coût de financement élevé, d’un manque de capital, d’un risque jugé excessif, d’un marché immobilier bloqué, d’un durcissement des critères d’octroi ou d’une hausse des taux ? Le mot « crédit » masque des réalités très différentes. Une baisse des nouveaux prêts immobiliers ne prouve pas à elle seule une contraction identique du crédit aux entreprises ; un ralentissement des encours peut aussi résulter de remboursements importants. La bonne donnée dépend donc de la question.
Un prêt est rentable si les intérêts et autres revenus couvrent le coût du financement, les coûts opérationnels, le risque attendu et le capital mobilisé. Cette phrase simple explique pourquoi deux emprunteurs peuvent recevoir des conditions différentes même lorsque le montant demandé est identique. Le taux ne rémunère pas seulement le temps ; il incorpore une du risque, des coûts et une marge. Lorsque le risque augmente, la banque peut relever le prix, réduire le montant, demander des garanties ou refuser l’opération. L’analyse économique du crédit consiste donc à regarder simultanément prix et quantité.
La perte attendue peut être décomposée pédagogiquement en probabilité de défaut, exposition au moment du défaut et part qui ne sera pas récupérée. Cette décomposition ne transforme pas le risque en certitude mathématique : les trois sont estimés et peuvent se tromper ensemble lors d’une crise. Elle a toutefois une vertu pédagogique majeure : elle montre qu’un portefeuille n’est pas risqué seulement parce que certains emprunteurs sont fragiles. Le risque dépend aussi de la taille des expositions, des garanties et surtout des corrélations. Cent prêts apparemment diversifiés peuvent devenir corrélés si tous dépendent du même prix immobilier ou du même choc énergétique.
Les fonds propres jouent alors le rôle d’amortisseur. Lorsqu’un actif perd de la valeur, la perte ne doit pas immédiatement être transférée aux déposants ; elle réduit d’abord le résultat puis les fonds propres. C’est pourquoi le ratio de capital ne doit pas être lu comme une réserve d’argent dormant dans un coffre. Il s’agit d’une relation de bilan entre ressources capables d’absorber les pertes et expositions pondérées ou mesurées selon le cadre utilisé. Une banque peut être liquide mais insuffisamment solvable, ou solvable en valeur économique mais confrontée à une crise de liquidité. Ces deux situations appellent des réponses différentes.
Pour un citoyen, l’enjeu est de comprendre pourquoi une panique bancaire peut frapper un établissement dont les actifs ne sont pas tous perdus : si beaucoup de déposants demandent immédiatement des moyens de paiement, une banque qui finance des actifs longs peut devoir vendre trop vite ou rechercher une liquidité d’urgence. Le prêteur en dernier ressort répond à ce problème de liquidité systémique, tandis que la résolution et la recapitalisation traitent davantage la question des pertes et de la viabilité. Confondre les deux mène à des jugements erronés sur le rôle de la banque centrale.
Le même mécanisme bancaire peut produire des effets macroéconomiques très différents selon sa destination. Un crédit immobilier finance souvent l’acquisition d’un actif existant ; il peut soutenir la construction lorsqu’il finance du neuf, mais il peut aussi se traduire surtout par une hausse du prix du foncier ou du logement si l’offre est rigide. Un crédit à la consommation soutient plus directement une dépense présente, tandis qu’un crédit d’entreprise peut financer une machine, des stocks, une acquisition, un besoin de trésorerie ou une restructuration. L’analyse du volume total des crédits doit donc être complétée par leur composition.
Le levier amplifie les résultats. Lorsqu’un actif acheté à crédit progresse, le rendement des fonds propres de l’acheteur peut être fortement accru ; lorsqu’il baisse, la perte relative sur les fonds propres est également amplifiée. Cette asymétrie explique pourquoi un cycle de crédit peut nourrir un cycle de prix d’actifs. La hausse du prix améliore la valeur des garanties, facilite de nouveaux prêts, soutient la demande et peut entretenir la hausse. Le mécanisme inverse apparaît lorsque les prix baissent et que les critères se resserrent. Rien de tout cela ne signifie qu’un prix d’actif est déterminé uniquement par le crédit, mais le crédit peut renforcer la dynamique.
Pour les entreprises, l’endettement peut être productif lorsque le rendement futur du projet dépasse raisonnablement son coût de financement et que les flux de trésorerie restent compatibles avec le service de la dette. Mais la dette réduit la marge d’erreur. Un investissement rentable à long terme peut devenir insoutenable si l’entreprise manque de liquidité à court terme. Il faut donc distinguer rentabilité économique et solvabilité financière. C’est une distinction importante lorsqu’un plan public promet de « libérer le crédit » : davantage de financement ne garantit pas que les projets financés seront productifs.
Un audit sérieux regarde enfin la distribution. La moyenne du taux de crédit peut rester stable tandis que les jeunes entreprises ou les ménages modestes voient leur accès se détériorer. Inversement, un taux moyen plus élevé peut coexister avec une forte production de crédit si les revenus et les anticipations progressent. Les données doivent donc être lues par catégorie d’emprunteur, secteur, taille, maturité et type de garantie lorsque ces ventilations existent.
Commencez par écrire l’affirmation sous une forme testable. « Les banques ne prêtent plus » est trop vague. Demandez : les nouveaux crédits diminuent-ils, les encours baissent-ils, les taux augmentent-ils, le taux de refus progresse-t-il, ou la demande de prêts recule-t-elle ? Ces indicateurs ne racontent pas la même histoire. Ensuite, identifiez la population : ménages, sociétés non financières, PME, grandes entreprises, immobilier, consommation. Enfin, choisissez la période et la base de comparaison. Une variation mensuelle n’a pas la même portée qu’une tendance sur plusieurs années.
La deuxième étape est de reconstruire le bilan. Si le discours porte sur la capacité de prêter, demandez quelles ressources ou contraintes sont censées être limitantes. Si l’explication invoque les réserves, vérifiez comment fonctionne réellement le cadre opérationnel de la banque centrale. Si elle invoque les fonds propres, regardez les ratios et la qualité des actifs. Si elle invoque la demande, cherchez des enquêtes ou indicateurs de projets d’investissement. Une causalité crédible doit être compatible avec les données de plusieurs maillons, pas seulement avec une corrélation finale.
La troisième étape consiste à formuler au moins une explication concurrente. Une baisse des prêts peut venir d’un durcissement bancaire, mais aussi d’un ralentissement immobilier, d’une baisse des transactions, de taux plus élevés ou d’une moindre demande. Si l’explication retenue est correcte, elle devrait laisser des traces dans d’autres séries. Cette méthode transforme une polémique en investigation reproductible.
Enfin, séparez le constat du jugement normatif. Même si le crédit ralentit, il reste à déterminer si cette évolution est mauvaise. Un ralentissement peut réduire une bulle et améliorer la qualité des bilans ; il peut aussi étouffer l’investissement productif. La politique économique doit arbitrer entre quantité, allocation du crédit, stabilité financière et activité. Le rôle du cours est de donner les outils pour rendre cet arbitrage explicite.
Les agrégats monétaires classent des instruments selon leur degré de liquidité. Le lecteur doit retenir l’idée d’emboîtement : un agrégat étroit contient les moyens de paiement les plus immédiatement mobilisables, tandis que des agrégats plus larges ajoutent des formes d’épargne ou d’instruments proches de la monnaie. Les définitions précises sont institutionnelles et peuvent évoluer ; il faut donc vérifier la source lorsqu’un chiffre est cité. Le point pédagogique essentiel est qu’une variation d’un agrégat ne signifie pas nécessairement qu’une quantité équivalente de richesse réelle a été créée ou détruite.
La base monétaire correspond à un autre périmètre : billets en circulation et monnaie de banque centrale détenue dans le système. Elle ne se confond pas avec les dépôts du public. Cette différence explique pourquoi il est dangereux d’additionner ou de comparer directement des grandeurs qui ne couvrent pas les mêmes détenteurs et les mêmes instruments. Une banque commerciale règle ses obligations interbancaires en monnaie centrale ; un ménage règle généralement ses achats avec de la monnaie scripturale. Les deux formes sont liées, mais elles ne sont pas interchangeables dans les bilans.
Les manuels anciens présentent parfois un multiplicateur mécanique : la banque centrale injecterait un montant de réserves, puis les banques le multiplieraient automatiquement par l’inverse d’un taux de réserve. Ce schéma peut être utile pour comprendre une architecture simplifiée, mais il devient trompeur lorsqu’on en fait une description universelle du crédit moderne. Dans la pratique, le crédit dépend de la demande solvable, du risque, de la rentabilité, du capital, de la liquidité et de la politique monétaire. Les réserves nécessaires aux règlements sont ensuite gérées dans le cadre opérationnel. Il ne faut donc pas lire la relation comme une machine arithmétique indépendante des comportements.
Cette nuance aide à comprendre les épisodes où les réserves bancaires augmentent fortement sans provoquer une explosion proportionnelle du crédit. Les banques peuvent détenir davantage de réserves parce que la banque centrale a acheté des actifs, tandis que la demande de crédit reste faible ou que les critères d’octroi se resserrent. Inversement, le crédit peut croître dans un système où les réserves sont gérées de manière élastique par la banque centrale afin de maintenir le taux monétaire proche de sa cible opérationnelle. Le lien est institutionnel, pas une simple .
Pour auditer un graphique comparant base monétaire et masse monétaire, vérifiez donc la période, les ruptures de définition, les politiques non conventionnelles et les changements du cadre de réserves. Une corrélation visuelle ne prouve pas que l’une des séries « cause » automatiquement l’autre. Il faut reconstituer les opérations : achat d’actif par la banque centrale, crédit bancaire, dépôts, remboursements, conversions en billets et transferts entre établissements.
Un exercice utile consiste à imaginer trois scénarios. Dans le premier, les réserves augmentent mais les banques n’accordent pas davantage de crédit faute de demande ; dans le deuxième, les banques prêtent davantage à des entreprises solvables et se procurent la liquidité nécessaire ; dans le troisième, une crise pousse les déposants à transférer leurs fonds et les banques accumulent une marge de liquidité. Le même niveau de réserves peut accompagner des réalités économiques différentes. Le diagnostic doit donc toujours partir des bilans et des comportements.
Le capital bancaire et la liquidité répondent à deux questions différentes. Le capital absorbe des pertes : si des prêts ne sont pas remboursés ou si des titres perdent de la valeur, les fonds propres supportent d’abord le choc avant que la viabilité de l’établissement ne soit remise en cause. La liquidité répond à la capacité de payer à temps. Une banque peut posséder des actifs de bonne qualité mais incapables d’être vendus rapidement sans perte ; elle peut alors connaître une crise de liquidité tout en restant potentiellement solvable à long terme.
Les exigences prudentielles cherchent à limiter ces vulnérabilités. Les actifs ne présentent pas tous le même risque, et les ratios réglementaires utilisent des méthodes de pondération et des définitions précises du capital. Pour le citoyen, l’objectif n’est pas de mémoriser chaque seuil, mais de comprendre la logique : plus un établissement prend de risques, plus il doit disposer de ressources capables d’absorber les pertes et démontrer qu’il peut résister à des scénarios défavorables. Les stress tests complètent les ratios en simulant des chocs de crédit, de marché ou macroéconomiques.
Une difficulté apparaît parce que la réglementation elle-même influence le comportement. Si une catégorie d’actifs reçoit un traitement favorable, les banques peuvent être incitées à en détenir davantage. Si les exigences sont relevées brutalement en période de crise, elles peuvent pousser les établissements à réduire les prêts ou à vendre des actifs au mauvais moment. C’est pourquoi une partie de la régulation est pensée de manière macroprudentielle : certains coussins peuvent être constitués en phase favorable et relâchés lorsque le système subit un choc.
Le lecteur doit aussi distinguer ratio de capital et ratio de levier. Le premier dépend généralement des risques attribués aux expositions ; le second compare plus directement une mesure de capital à une mesure d’exposition sans la même sophistication de pondération. Les deux approches répondent à des faiblesses différentes. Un modèle de risque peut sous-estimer une exposition réputée sûre ; un ratio de levier simple fournit alors une borne complémentaire.
La liquidité fait également l’objet de métriques spécifiques. L’idée générale est de vérifier que l’établissement peut faire face à des sorties sur un horizon court et que son financement structurel est suffisamment stable. Une banque qui finance des prêts très longs avec des ressources susceptibles de partir immédiatement prend un risque de transformation d’échéances. Cette transformation est une fonction normale de l’intermédiation, mais elle devient dangereuse si la confiance disparaît et si la banque ne dispose d’aucun actif liquide ou accès au refinancement.
Dans le débat public, la phrase « les règles empêchent les banques de prêter » doit donc être examinée avec méthode. Une exigence prudentielle peut renchérir certains prêts, mais elle peut aussi réduire la probabilité d’une crise dont le coût collectif serait beaucoup plus élevé. L’enjeu n’est pas de choisir entre crédit et sécurité de manière absolue ; il est d’ajuster le niveau de risque acceptable, les incitations et la transition. Un bon cours d’économie bancaire doit rendre visible cet arbitrage au lieu de présenter la régulation comme purement administrative.
La banque transforme des échéances : beaucoup de déposants peuvent utiliser leur argent immédiatement, tandis qu’une partie des actifs de la banque correspond à des prêts remboursés sur plusieurs années. Cette transformation rend le système utile, car elle finance des projets longs avec une épargne qui reste liquide pour les ménages. Elle crée aussi une vulnérabilité : si tous les déposants demandent simultanément à partir, aucun établissement ne peut convertir instantanément la totalité de ses prêts en monnaie sans perte.
La panique bancaire est donc partiellement autoréalisatrice. Une rumeur sur la solvabilité peut déclencher des retraits, ces retraits forcent des ventes d’actifs, les ventes font apparaître des pertes et la situation se détériore. La confiance est alors un actif économique collectif. Les dispositifs de garantie des dépôts cherchent à casser ce mécanisme en donnant aux petits déposants une raison de ne pas courir au guichet. Leur efficacité dépend de la crédibilité du dispositif et de la rapidité de la réponse.
La garantie ne signifie toutefois pas que toutes les pertes privées doivent être socialisées. Les cadres de résolution cherchent au contraire à organiser la continuité des fonctions critiques tout en faisant supporter les pertes selon un ordre prévu. Les actionnaires et certains créanciers peuvent être mis à contribution, tandis que les dépôts protégés et les paiements doivent être préservés autant que possible. La résolution bancaire est donc différente d’un sauvetage intégral qui rembourserait indistinctement tous les investisseurs.
Le rôle de prêteur en dernier ressort appartient à la gestion des crises de liquidité. Une banque centrale peut fournir temporairement de la monnaie centrale contre des garanties dans un cadre déterminé afin d’éviter que la pénurie de liquidité ne transforme une difficulté temporaire en effondrement systémique. Cette fonction exige une analyse de la qualité des actifs et de la solvabilité, car prêter sans discernement à un établissement structurellement insolvable ne fait que déplacer les pertes.
Les crises bancaires montrent enfin l’importance des effets de réseau. Un établissement peut être petit en taille mais important pour un segment de paiement, une région ou une catégorie d’entreprises. Les pertes peuvent aussi se propager par les marchés, la défiance et les expositions croisées. C’est pourquoi l’analyse de stabilité financière ne se réduit pas à additionner les bilans individuels. La structure du réseau, la concentration et les corrélations comptent autant que la taille brute.
Pour auditer une crise, reconstruisez la chronologie. Quel événement a déclenché la défiance ? S’agissait-il d’une perte de crédit, d’une moins-value de marché, d’une fuite des dépôts ou d’un problème de gouvernance ? Quelles ressources liquides étaient disponibles ? Quelle intervention a été décidée et qui a finalement supporté la perte ? Cette chronologie empêche de confondre un soutien de liquidité remboursé avec une subvention définitive, ou une garantie publique avec une dépense effectivement réalisée.
La titrisation transforme un portefeuille de créances en titres financés par des investisseurs. Elle peut permettre à une banque de diversifier ses sources de financement, de transférer une partie du risque et de libérer de la capacité de bilan. Elle peut aussi rendre la chaîne de risque plus difficile à suivre lorsque les créances sont découpées, regroupées, garanties et revendues. Le mécanisme n’est donc ni intrinsèquement bon ni intrinsèquement mauvais : tout dépend de la qualité des actifs, des incitations et de la transparence.
Le problème classique d’incitation apparaît lorsque l’initiateur du prêt sait qu’il pourra rapidement transférer le risque. S’il ne conserve presque aucune exposition, il peut être moins attentif à la qualité de l’emprunteur. Des règles de rétention du risque et de transparence cherchent à limiter cet aléa moral. Mais l’inverse existe aussi : une banque qui conserve tout le risque peut devenir trop concentrée sur son territoire ou son secteur. La diversification a donc une valeur économique réelle.
La finance non bancaire regroupe des acteurs et véhicules qui réalisent certaines fonctions de crédit ou de transformation sans être des banques de dépôts classiques. Fonds, sociétés de financement, véhicules de titrisation et marchés obligataires participent au financement de l’économie. Cette diversité réduit la dépendance au seul crédit bancaire, mais elle déplace aussi certains risques hors du périmètre bancaire traditionnel. Une crise de liquidité dans un fonds peut forcer des ventes d’actifs et contaminer les marchés sur lesquels les banques se financent.
Le lecteur doit donc éviter le réflexe « hors banque = hors risque ». Un risque peut simplement changer de porteur. Pour l’identifier, suivez les flux de financement : qui prête, qui détient le titre, qui garantit, qui fournit la liquidité et qui supporte la première perte ? Cette cartographie est plus utile qu’une étiquette institutionnelle. Elle permet aussi de comprendre pourquoi la régulation financière s’intéresse aux interconnexions et pas seulement aux banques.
La titrisation peut enfin influencer la création de crédit. Si une banque peut céder rapidement des prêts et récupérer de la capacité de bilan, elle peut accorder de nouveaux crédits. Mais la demande finale d’investisseurs, le prix du risque et la qualité des actifs déterminent la soutenabilité du mécanisme. Lorsque les investisseurs cessent d’acheter, le canal peut se fermer brutalement. La liquidité de marché devient alors une contrainte aussi importante que la liquidité bancaire.
Dans un exercice d’audit, comparez un système où les prêts restent au bilan jusqu’à échéance et un système où ils sont titrisés. Le premier concentre le risque chez la banque ; le second le diffuse mais peut rendre les responsabilités moins visibles. Posez ensuite la question des incitations : qui vérifie la solvabilité, qui surveille le prêt et qui supporte la perte ? Une architecture robuste doit aligner ces fonctions suffisamment pour que la quantité de crédit ne se développe pas au détriment de sa qualité.
Continuer le parcours
Exemple pédagogique : une banque accorde un crédit de 100 000 €. Dans un bilan simplifié, elle inscrit une créance de 100 000 € à l’actif et crédite le dépôt du client de 100 000 € au passif. Cela illustre la création monétaire par le crédit ; ce n’est pas un bilan réglementaire complet.
Reprenez la relation présentée dans ce dossier : Bilan simplifié après un nouveau prêt : + crédit à l’actif = + dépôt au passif. Exemple calculé : Prêt de 100 000 € : la banque inscrit +100 000 € de créance et +100 000 € de dépôt. Le bilan s’accroît de 100 000 € à l’actif et au passif.
Une banque accorde un prêt de 80 000 €. Plus tard, l’emprunteur rembourse 20 000 € de capital depuis son compte. Décrivez les deux écritures de bilan simplifiées et le montant de crédit restant.
À l’octroi, le bilan augmente de 80 000 € des deux côtés : +80 000 € de créance à l’actif et +80 000 € de dépôt au passif. Lors du remboursement de 20 000 € de capital, la créance et le dépôt diminuent chacun de 20 000 €. Il reste 60 000 € de créance. Le remboursement détruit donc une partie de la monnaie scripturale créée par le crédit.
Une banque accorde un prêt de 50 000 € et crédite simultanément le compte du client. Que se passe-t-il dans son bilan simplifié ?
L’actif augmente d’une créance de 50 000 € et le passif d’un dépôt de 50 000 €. Le remboursement détruit ensuite la monnaie scripturale correspondante, hors intérêts.
De la compréhension au diagnostic : Banques, monnaie et création de crédit
Quand une banque accorde un prêt, elle inscrit une créance à l’actif et un dépôt au passif : le bilan s’allonge simultanément.
Éviter le faux « multiplicateur automatique » : le crédit dépend aussi du capital, du risque, de la demande solvable, de la liquidité et de la politique monétaire.
Une banque accorde un prêt de 100 000 € crédité sur le compte du client. Quel est l’effet comptable immédiat ?
+100 000 € de créance à l’actif et +100 000 € de dépôt au passif, avant les mouvements de règlement ultérieurs.
Deux ouvrages pour approfondir le redressement de la France

Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →