Économie industrielle : concurrence, concentration et régulation
Analyser les marchés où quelques entreprises possèdent pouvoir de marché, ou effets de réseau.
Ce que vous allez comprendre
distinguer concentration statistique et pouvoir de marché ;
comprendre barrières à l’entrée, économies d’échelle et effets de réseau ;
raisonner sur prix, qualité, et choix du consommateur ;
expliquer pourquoi une régulation doit cibler un mécanisme précis et être réévaluée.
La réponse ultra-simple
L’économie industrielle étudie la façon dont les entreprises se concurrencent lorsque les marchés ne ressemblent pas au de concurrence parfaite : pouvoir de marché, coûts fixes, réseaux, différenciation, barrières à l’entrée, stratégies de prix et régulation.
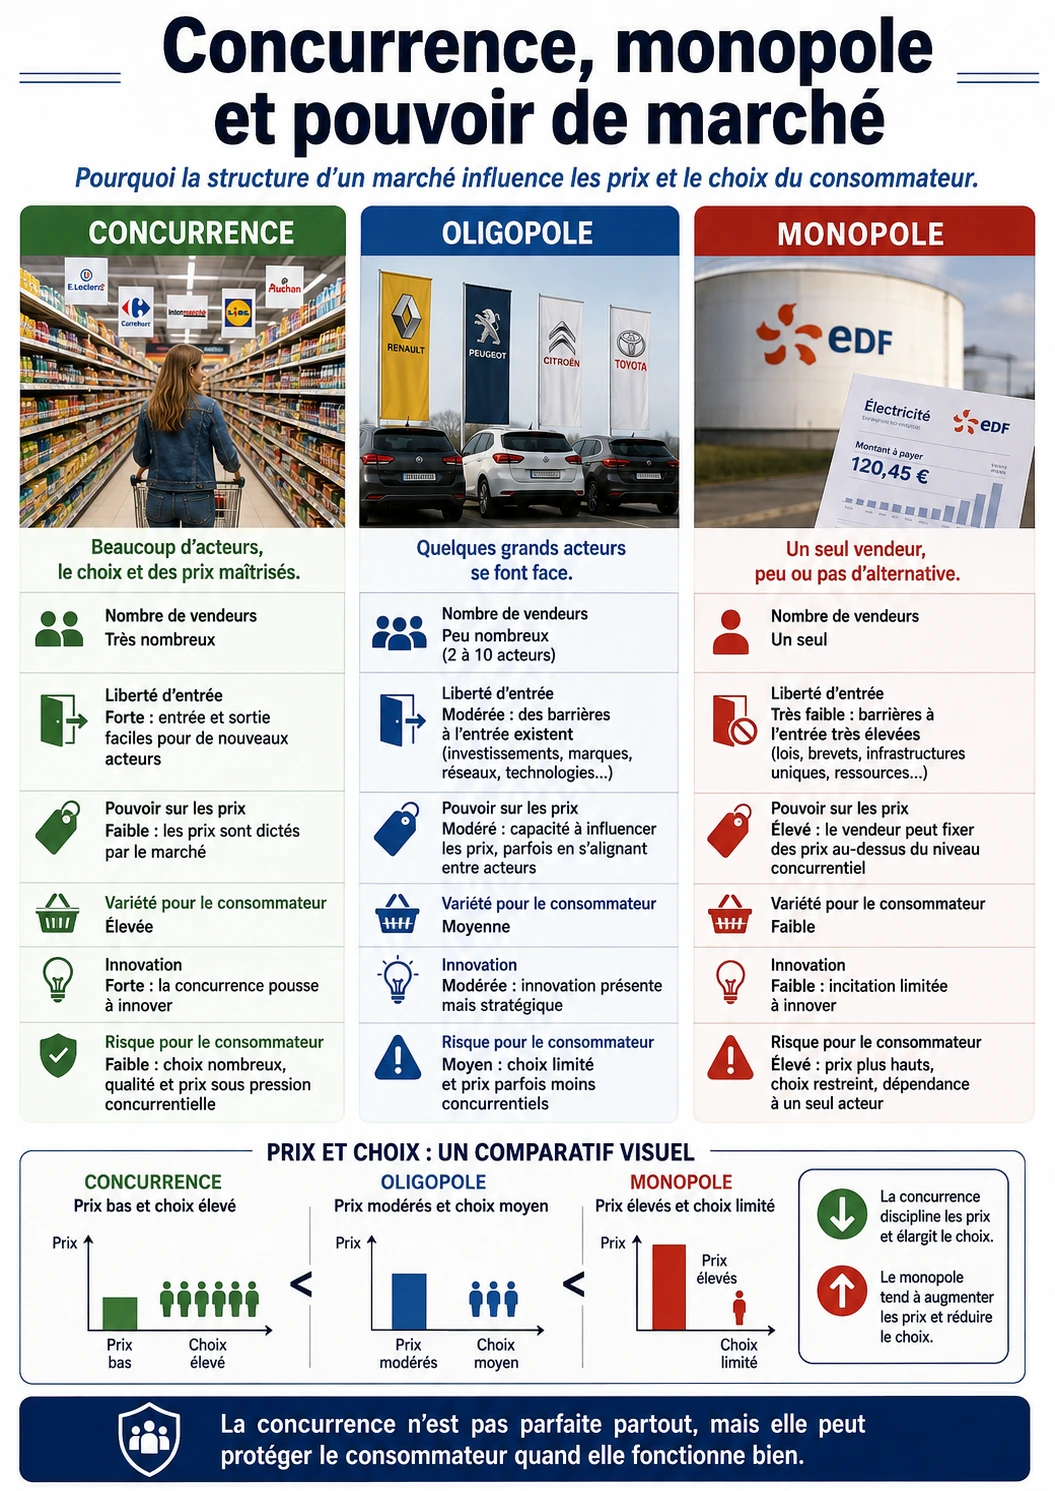
Structures de marché concurrence oligopole monopole et oligopole — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Comment mesurer la structure d’un marché sans confondre concentration statistique et véritable pouvoir de marché ?
Rappel local : La concentration mesure une structure de marché, pas automatiquement un abus. Il faut relier parts de marché, barrières à l’entrée, substituts, coûts de changement et comportement avant de conclure sur la concurrence.
Notions techniques définies dans ce cours TERMS_DEFINED
obstacle économique, réglementaire ou stratégique à l’arrivée de nouveaux concurrents Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
coordination entre concurrents visant à réduire la concurrence Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
part cumulée des n plus grandes entreprises Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
indice de Herfindahl-Hirschman, somme des carrés des parts de marché exprimées en pourcentage Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
contrôle de plusieurs étapes successives d’une chaîne de valeur Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
baisse du coût moyen lorsque la quantité produite augmente sur une certaine plage Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
HHI
indice de Herfindahl-Hirschman
DOJ
Department of Justice des États-Unis
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
HHI = s₁² + s₂² + … + sₙ²
Lecture à voix haute : « H H I égale la somme des parts de marché au carré »
Symbole ou grandeur
Signification
Unité
sᵢ
part de marché de l’entreprise i
pourcentage
HHI
somme des carrés
points HHI
Calcul guidé, sans saut :
Parts : 40 %, 30 %, 20 % et 10 %.
Carrés : 40²=1 600 ; 30²=900 ; 20²=400 ; 10²=100.
Additionner : 1 600+900+400+100 = 3 000.
HHI = 3 000 points.
Interprétation et limite : Le carré donne davantage de poids aux grandes parts, mais le HHI ne remplace ni la définition du marché ni l’analyse des barrières et comportements.
Avant de calculer une concentration, il faut définir le marché pertinent : quels produits les clients considèrent-ils comme substituables, et dans quelle zone géographique ? Une part de marché de 80 % n’a pas la même signification si la frontière du marché est trop étroite ou trop large.
La concentration peut faciliter un pouvoir de marché, mais elle n’en est pas la preuve suffisante. Barrières à l’entrée, différenciation, coûts de changement, effets de réseau, capacité des acheteurs et concurrence potentielle comptent aussi.
2. Vocabulaire au premier contact
indice de Herfindahl-Hirschman, somme des carrés des parts de marché exprimées en
part cumulée des n plus grandes entreprises
obstacle économique, réglementaire ou stratégique à l’arrivée de nouveaux concurrents
économie d’échelle
baisse du coût moyen lorsque la quantité produite augmente sur une certaine plage
contrôle de plusieurs étapes successives d’une
coordination entre concurrents visant à réduire la concurrence
3. Mini-leçon de formule : Indice HHI
HHI = s₁² + s₂² + … + sₙ²
Lecture à voix haute : « H H I égale la somme des parts de marché au carré ».
Symbole
Signification
Unité
sᵢ
part de marché de l’entreprise i
pourcentage
HHI
somme des carrés
points HHI
Calcul guidé, une opération par ligne
Parts : 40 %, 30 %, 20 % et 10 %.
Carrés : 40²=1 600 ; 30²=900 ; 20²=400 ; 10²=100.
Additionner : 1 600+900+400+100 = 3 000.
HHI = 3 000 points.
Ce que le résultat ne permet pas de conclure : Le carré donne davantage de poids aux grandes parts, mais le HHI ne remplace ni la définition du marché ni l’analyse des barrières et comportements.
4. Exercice de reproduction
Énoncé : Trois entreprises ont 50 %, 30 % et 20 %. Calculez le HHI.
Voir la correction détaillée
50²=2 500 ; 30²=900 ; 20²=400. Total = 3 800. Ce chiffre décrit la concentration du marché tel qu’il a été défini ; il ne prouve pas à lui seul un abus.
5. Passage vers l’analyse avancée
Plateformes numériques et monopoles naturels exigent une lecture plus riche : marchés bifaces, effets de réseau, données, et coûts fixes peuvent modifier la concurrence. La régulation doit préciser le problème visé, le mécanisme, le coût de contrôle et les risques d’effets pervers.
1. Le vocabulaire indispensable
La concentration décrit la des parts de marché ; le pouvoir de marché est la capacité à maintenir durablement des conditions moins favorables qu’en présence d’une concurrence effective. Un marché concentré peut rester contestable si l’entrée est facile ; un marché apparemment fragmenté peut être verrouillé par une plateforme ou une norme.
Une barrière à l’entrée peut être technologique, réglementaire, financière ou stratégique. Les effets de réseau apparaissent lorsque la valeur d’un service augmente avec le nombre d’utilisateurs, ce qui peut favoriser une forte concentration.
2. Le mécanisme, étape par étape
On commence par définir le marché pertinent : quels produits sont substituables, dans quelle zone géographique et à quel horizon ? Une part de marché n’a de sens qu’après cette délimitation.
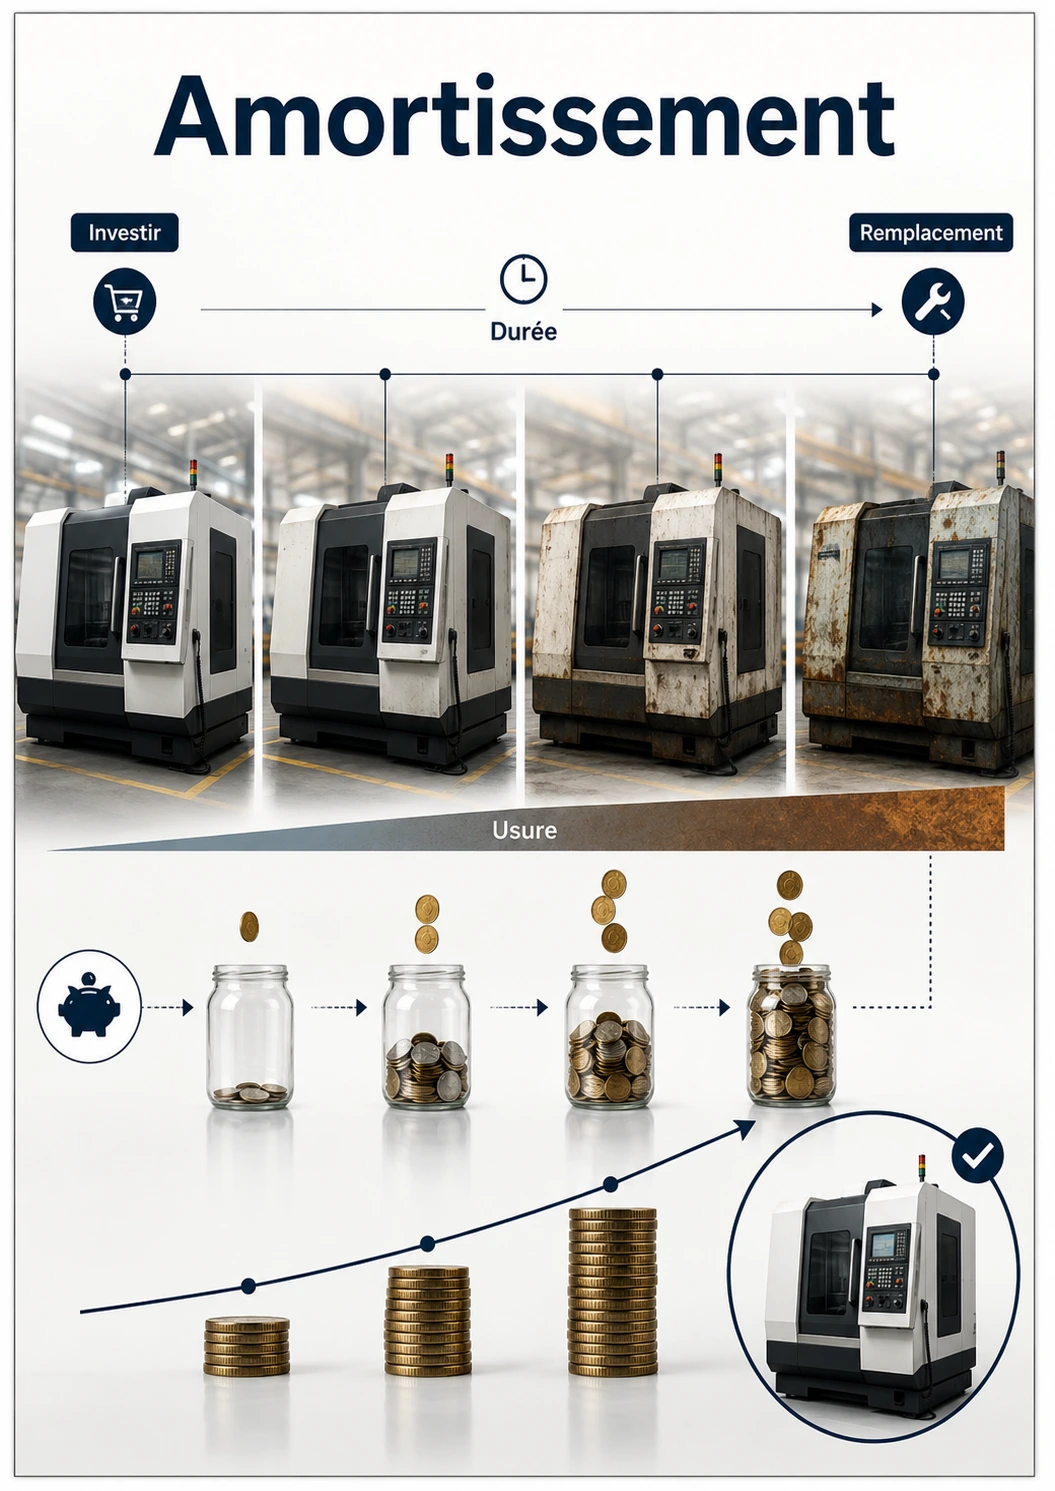
: investir, user, remplacer — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
On observe ensuite la conduite : prix, remises, exclusivités, acquisitions, accès à une infrastructure, interopérabilité. Le résultat recherché n’est pas toujours le prix le plus bas : qualité, innovation et diversité comptent aussi.
La régulation peut imposer accès, transparence, séparation, plafonds ou obligations. Mais une règle mal calibrée peut décourager l’investissement ou figer la technologie ; elle doit donc être reliée à un problème identifié.
3. Exemple numérique guidé
Une entreprise vendant 25 unités sur un marché de 100 détient 25 % du marché défini ; changer le périmètre géographique peut changer cette part.
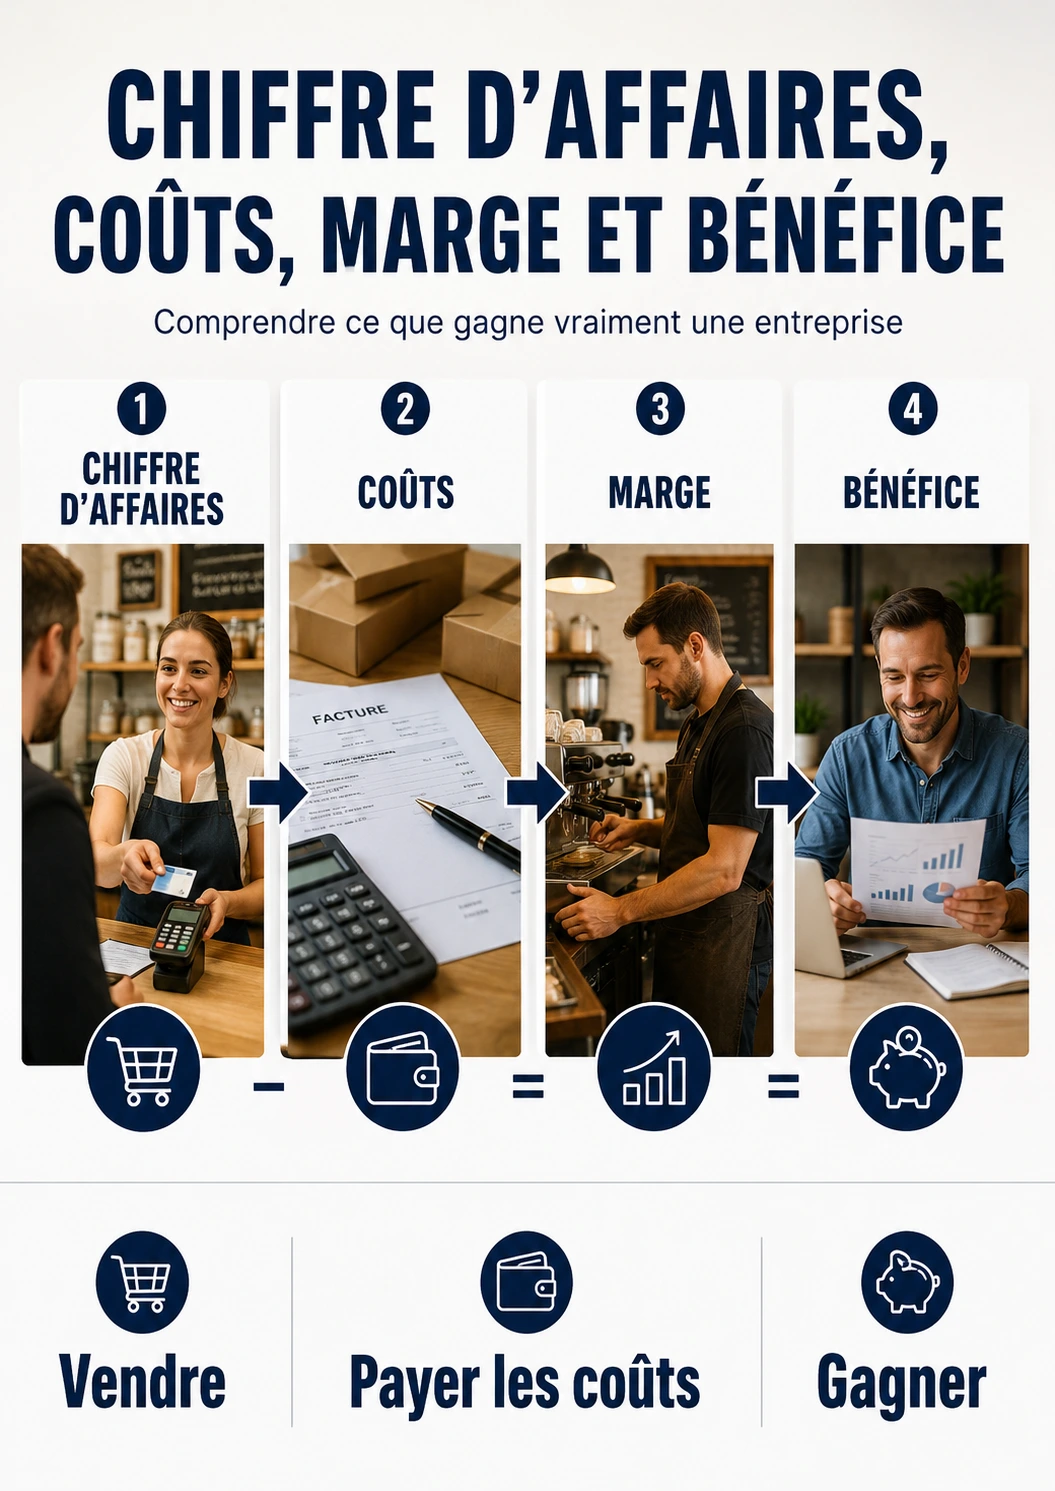
Comprendre le chiffre d affaires et le bénéfice — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
4. Calcul reproductible
Part de marché = ventes de l’entreprise ÷ ventes du marché × 100
÷ signifie « divisé par ».
× signifie « multiplié par ».
− signifie « soustrait ».
% signifie « pour cent », c’est-à-dire une quantité rapportée à 100.
5. Du niveau collège au niveau supérieur
Au niveau débutant, apprenez monopole, oligopole, concurrence et barrières à l’entrée. Au lycée, ajoutez coûts fixes et économies d’échelle.
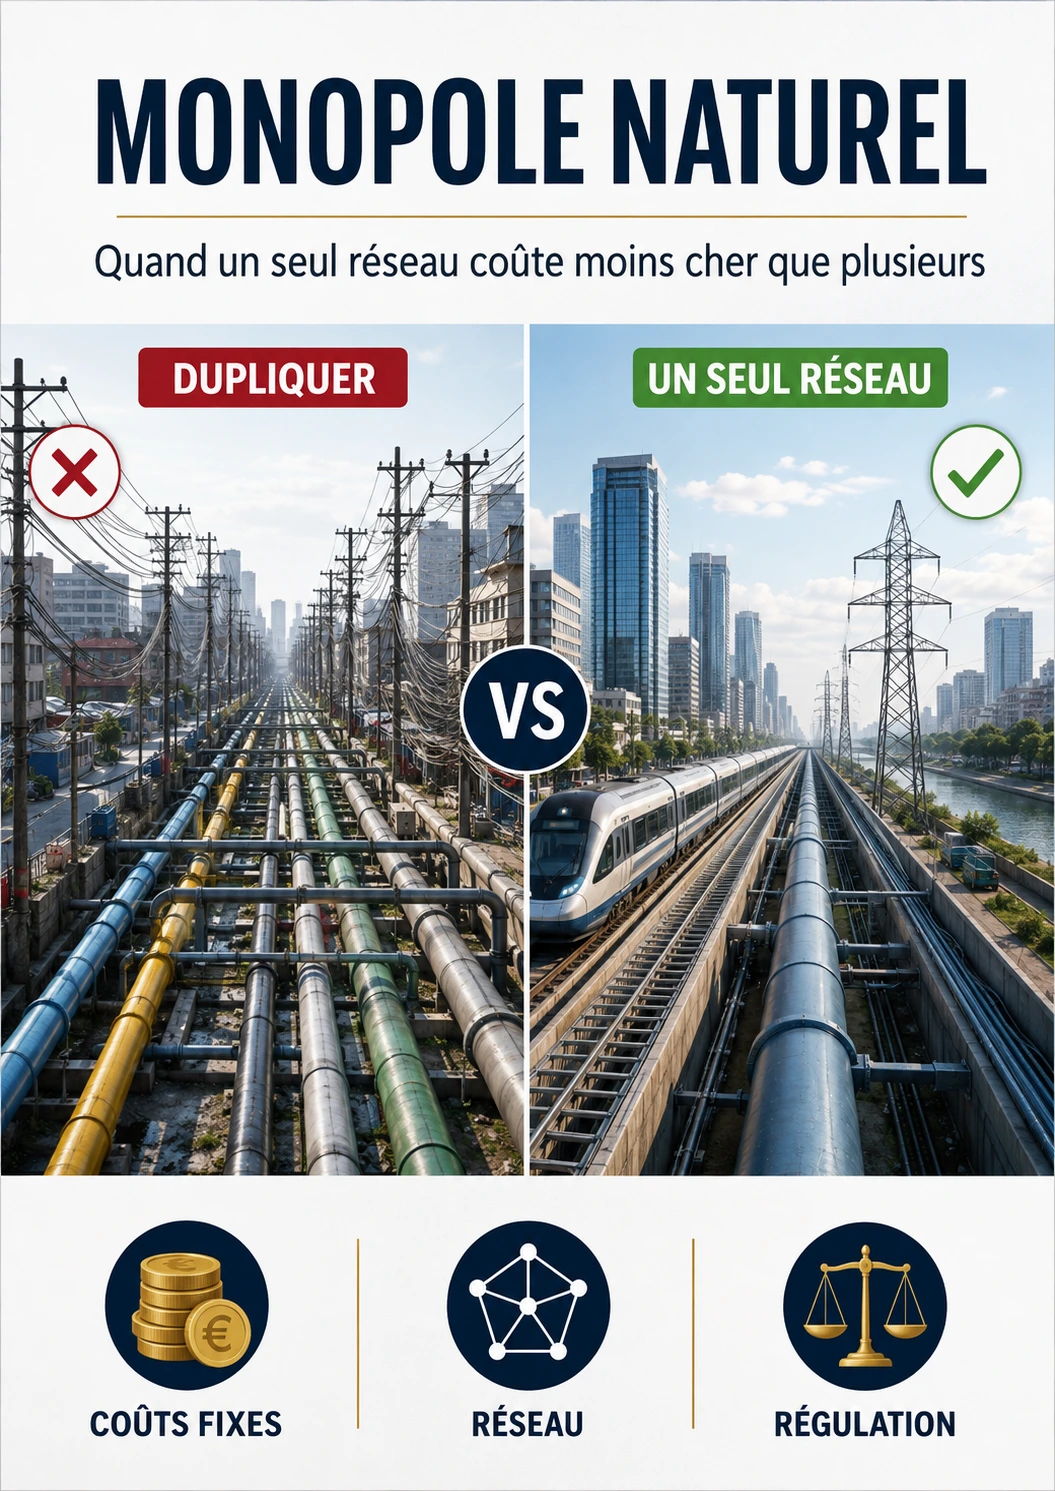
un réseau des économies — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Au niveau supérieur, utilisez modèles de Bertrand/Cournot, théorie des jeux, marchés bifaces, prix prédateurs, contrôle des concentrations et régulation des réseaux.
6. Cas limites et raisonnement critique
Une forte marge n’est pas une preuve suffisante d’abus : elle peut refléter innovation, risque, actifs immatériels ou cycle. Il faut comparer durablement prix, coûts, entrée et substituts.
À l’inverse, l’absence de hausse de prix n’exclut pas une dégradation par qualité, données personnelles ou innovation réduite. Le périmètre de bien-être doit être explicite.
Erreurs fréquentes
Confondre nombre d’entreprises et intensité concurrentielle.
Définir un marché trop étroit pour fabriquer artificiellement une forte part de marché.
Oublier les effets de réseau dans les plateformes.
Traiter toute économie d’échelle comme une rente injustifiée.
Réglementer sans prévoir d’indicateur de sortie ou de réexamen.
Exercices gradués et corrections
Très facile — Quatre entreprises ont 40 %, 30 %, 20 % et 10 % du marché. Quel est le HHI simplifié ?
HHI = 40² + 30² + 20² + 10² = 3 000 si les parts sont exprimées en pourcentage. L’indice mesure la concentration, pas automatiquement l’abus.
Facile — Une nouvelle entreprise doit investir 1 Md€ avant de vendre sa première unité. Quel type de barrière ?
Un coût fixe initial très élevé peut constituer une barrière économique à l’entrée, surtout s’il est largement irrécupérable.
Intermédiaire — Pourquoi un réseau peut-il tendre vers un acteur dominant ?
Si chaque utilisateur supplémentaire augmente la valeur du réseau pour les autres, le service le plus grand peut attirer encore davantage d’utilisateurs.
Avancé — Une baisse de prix accompagnée d’une baisse forte de qualité est-elle forcément un gain de concurrence ?
Non. Le bien-être ne se réduit pas au prix ; qualité, choix et innovation doivent être évalués.
Expert — Quel élément rend une régulation plus robuste ?
Une obligation proportionnée à un problème mesuré, un indicateur de résultat et une clause de réexamen ou d’extinction.
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si vous calculez l'indice de concentration à partir de parts de marché cohérentes, montrez l'effet de leur mise au carré, puis rappelez qu'une concentration élevée ne prouve pas à elle seule un pouvoir de marché abusif.
Exercice 1 — calcul et interprétation
Énoncé : Un marché compte quatre entreprises avec 45 %, 30 %, 15 % et 10 % de parts. Calculez le HHI.
Voir la correction intégrale, étape par étape
Élever chaque part en pourcentage au carré : 45² = 2 025 ; 30² = 900 ; 15² = 225 ; 10² = 100.
Contrôle : l’indice est supérieur à 45² = 2 025 et inférieur à 10 000, borne d’un monopole à 100 %.
Interprétation : le HHI décrit la concentration du marché tel qu’il a été défini ; il ne démontre pas à lui seul un abus ni l’intensité de toutes les formes de concurrence.
Exercice 2 — calcul et interprétation
Énoncé : Les entreprises de 15 % et 10 % fusionnent. Recalculez le HHI et sa variation.
Voir la correction intégrale, étape par étape
Après fusion, les parts deviennent 45 %, 30 % et 25 %.
Pourquoi l’indice augmente : avant fusion, 15² + 10² = 325 ; après fusion, 25² = 625. Le carré donne davantage de poids aux grandes parts, mais l’analyse concurrentielle doit encore étudier substituabilité, entrée et gains d’efficacité.
Laboratoire spécifique · scénario pédagogique
Laboratoire — calculer un indice de concentration HHI
1. Situation
Quatre entreprises détiennent 40 %, 30 %, 20 % et 10 % d’un marché.
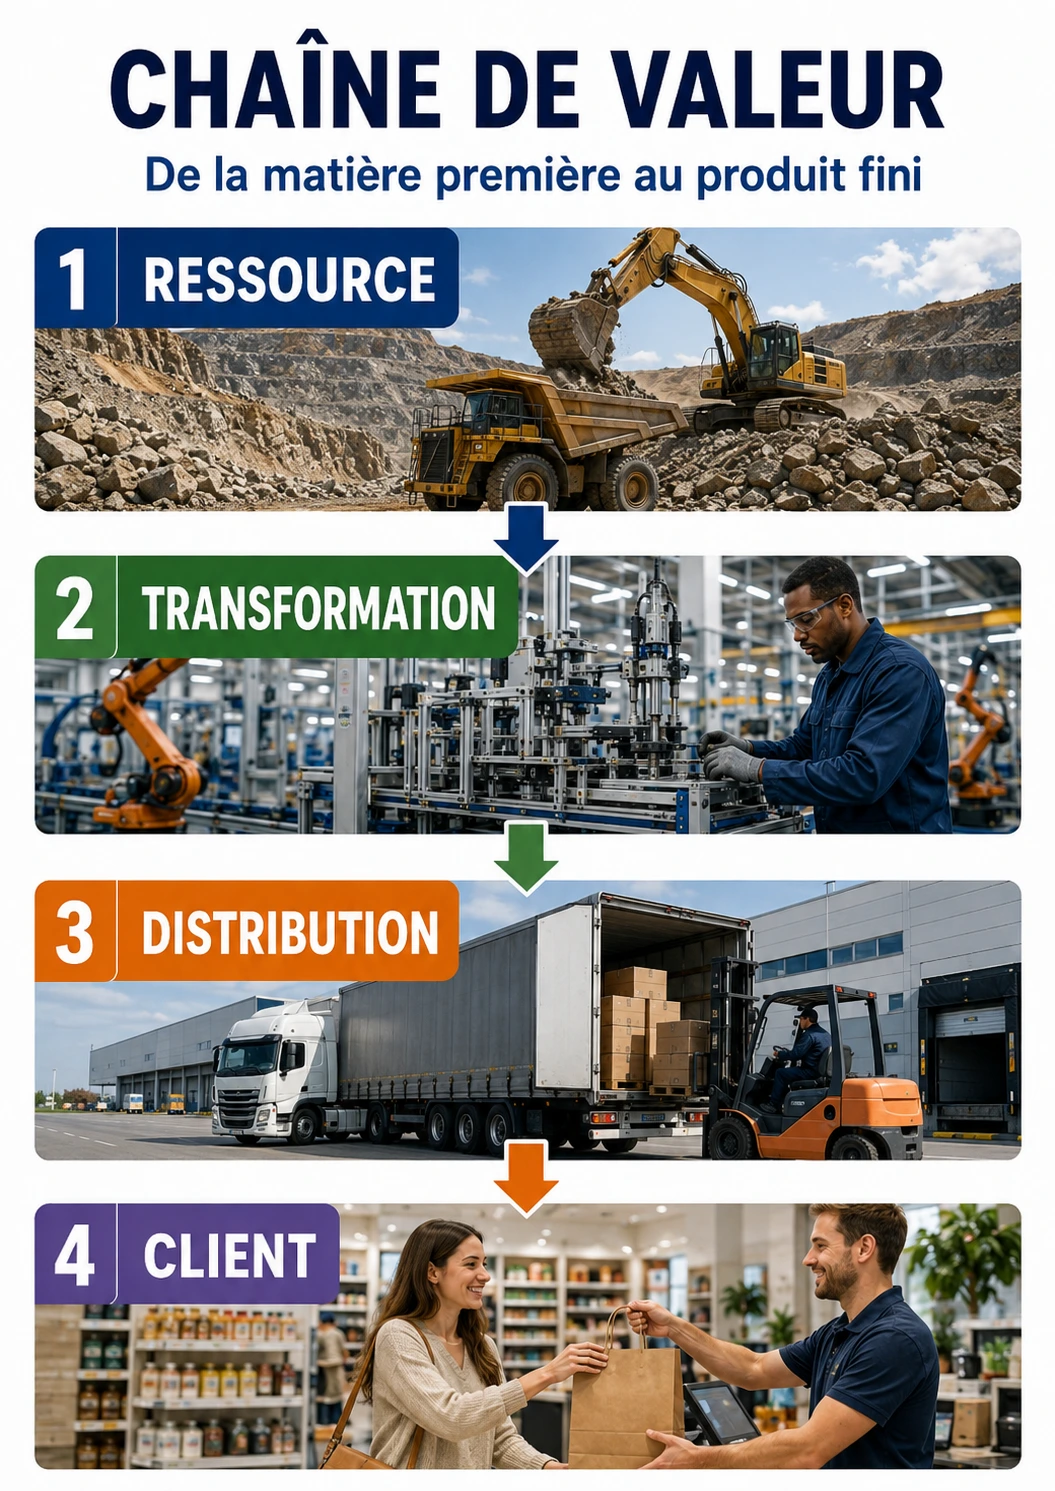
Chaîne de valeur industrielle en quatre étapes — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
2. Calcul guidé
HHI = 40² + 30² + 20² + 10² = 3 000. L’indice mesure la concentration, pas à lui seul le pouvoir de marché réel.
3. Exercice autonome
Les deux plus petites fusionnent. Calculez le nouveau HHI.
Voir la correction expliquée
Les parts deviennent 40, 30 et 30. HHI = 1 600 + 900 + 900 = 3 400. La concentration augmente de 400 points.
Mini-évaluation spécifique
Quatre entreprises détiennent 40 %, 30 %, 20 % et 10 % du marché. Calculez le HHI simplifié.
Voir la correction de la mini-évaluation
HHI = 40² + 30² + 20² + 10² = 3 000. L’indice signale ici une concentration élevée selon les seuils habituellement utilisés.
8. Court terme, long terme et effets de second tour
À court terme, la concurrence se voit dans les prix et promotions. À moyen terme, elle agit sur capacité et entrée. À long terme, innovation, standards et acquisitions peuvent redessiner le marché.
Une régulation efficace doit être capable de disparaître lorsque la technologie ou la concurrence rendent son mécanisme initial obsolète.
9. Mini-dossier à refaire sans regarder la correction
Simulez un marché avec deux entreprises. Comparez un scénario de concurrence par les prix et un scénario de coordination implicite. Listez les données qui permettraient de distinguer les deux dans le monde réel.
Infographie de trésorerie d entreprise 超碰 — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Ajoutez ensuite l’arrivée d’un nouvel entrant avec un coût fixe : à partir de quel volume son entrée devient-elle économiquement plausible ?
10. Concentration du marché, pouvoir de marché et concurrence ne sont pas synonymes
Un marché très concentré peut susciter un risque de pouvoir de marché, mais le nombre d’entreprises ne suffit pas à conclure. Il faut examiner les barrières à l’entrée, la possibilité de substitution entre produits, la contestabilité du marché, les coûts de changement pour le client et la vitesse d’innovation. Une entreprise détenant une forte part de marché aujourd’hui peut être fortement disciplinée par une technologie émergente ; à l’inverse, plusieurs acteurs peuvent se livrer une concurrence faible si l’entrée reste difficile ou si les offres sont verrouillées.
Vérifier quantitativement économie industrielle : concurrence, concentration et régulation
Relation utilisée : indice HHI = Σ part de marchéᵢ²
Lecture : On élève au carré chaque part de marché et on additionne.
Application numérique : Quatre entreprises à 25 % : HHI=4×25²=2 500 (échelle 0–10 000).
Unité et résultat : HHI = 3 800 sur l'échelle 0–10 000
Interprétation : Un HHI de 3 800 traduit une concentration élevée dans cet exemple. L'indice décrit la structure des parts de marché ; il ne suffit pas, seul, à conclure sur l'intensité concurrentielle.
Piège à éviter : Comparer des HHI calculés avec des parts en décimales et en pourcentages sans harmoniser l'échelle.
La définition du marché pertinent est donc décisive. Mesurer la concentration sur un marché trop étroit peut exagérer le pouvoir de marché ; la mesurer sur un ensemble trop large peut le masquer. Les autorités de concurrence analysent généralement à la fois la dimension produit et la dimension géographique, puis les contraintes concurrentielles réelles. Les indicateurs de concentration sont des signaux de départ, pas des verdicts automatiques.
Stock de sécurité assurer la continuité — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Réguler sans figer l’innovation
Une régulation économique peut viser l’accès à une infrastructure essentielle, la transparence, l’interopérabilité, les prix ou les comportements d’une entreprise dominante. Mais une règle trop rigide peut aussi réduire l’incitation à investir ou devenir obsolète face à une nouvelle technologie. L’évaluation doit préciser le problème identifié, l’instrument choisi, les effets attendus et une clause de réexamen. Le bon raisonnement n’est pas « régulation ou absence de régulation », mais « quelle règle, pour quel problème, avec quel mécanisme de sortie si le contexte change ? »
Évaluation transversale : appliquer ce cours dans une décision réelle
Définir le marché avant de mesurer la concurrence est une pièce importante du raisonnement, car Le premier problème consiste à savoir quels produits et quels territoires doivent être comparés. Un marché trop étroit fabrique artificiellement une forte concentration ; un marché trop large peut au contraire masquer un pouvoir de marché réel.
Un cas simple rend la logique immédiatement visible : Un fabricant de boissons gazeuses n’est pas nécessairement en concurrence de la même manière avec toutes les boissons, et un commerce local n’affronte pas la même concurrence selon la distance que les clients acceptent de parcourir.
Le point de contrôle est essentiel : La définition du marché est donc une hypothèse de travail à documenter par les substitutions observées, les prix, les usages et la géographie.
Parts de marché, CR4 et HHI
Pour comprendre parts de marché, cr4 et hhi, il faut partir d'un mécanisme simple : La part de marché indique le poids d’un acteur, mais elle devient plus informative lorsqu’elle est combinée à des mesures de concentration. Le CR4 additionne les parts des quatre principaux acteurs ; le HHI additionne les carrés des parts de tous les acteurs.
Dans la pratique, la situation suivante est parlante : Deux marchés ayant le même CR4 peuvent avoir des structures très différentes si l’un compte un leader dominant et plusieurs petits acteurs, tandis que l’autre répartit davantage les positions.
Une lecture citoyenne autonome doit donc vérifier que Ces indicateurs décrivent une structure ; ils ne prouvent pas à eux seuls un abus ni même un faible degré de .
Pouvoir de marché et markups
Dans ce chapitre, pouvoir de marché et markups ne doit pas être traité comme une définition isolée. Une entreprise dispose d’un pouvoir de marché lorsqu’elle peut maintenir un prix supérieur à son sans perdre immédiatement toute sa clientèle. Le markup mesure cet écart de manière économique.
Pour fixer les ordres de grandeur et les comportements, considérons ceci : Un produit très différencié, une marque puissante ou un service verrouillé par un écosystème peut soutenir un markup élevé même sans monopole juridique.
La prudence méthodologique impose toutefois une limite : Il faut distinguer marge comptable, markup économique et rente durable : ce sont trois notions proches mais non interchangeables.
Économies d’échelle et taille efficiente
L'analyse devient plus claire dès que l'on relie économies d’échelle et taille efficiente aux décisions des acteurs. Les coûts moyens baissent parfois fortement quand la production augmente, surtout lorsque les coûts fixes sont élevés. Cela favorise les grands acteurs et peut rendre une structure concentrée économiquement rationnelle.
La portée économique apparaît mieux avec une illustration : Une usine, un réseau de télécommunications ou une plateforme numérique supportent des coûts initiaux importants qui sont ensuite répartis sur un grand volume.
Il faut néanmoins éviter une conclusion trop rapide : La présence d’économies d’échelle ne justifie cependant pas toute concentration : il faut comparer les gains de coût aux pertes possibles de concurrence.
Économies de gamme et diversification
Une lecture rigoureuse de économies de gamme et diversification commence par le constat suivant : Une entreprise peut produire plusieurs biens à moindre coût ensemble que séparément lorsqu’ils partagent des infrastructures, des données, une marque ou une force commerciale.
L'exemple permet de voir le mécanisme sans abstraction excessive : Une banque distribuant plusieurs produits financiers ou une entreprise logistique utilisant le même réseau pour différents services peut bénéficier de ces économies de gamme.
Ce raisonnement ne vaut qu'à condition de garder en tête que La diversification n’est donc pas seulement une stratégie marketing ; elle peut modifier profondément la structure de coûts et les barrières à l’entrée.
Barrières à l’entrée
Le sujet de barrières à l’entrée paraît parfois technique, mais son intuition est directe : Une forte rentabilité devrait attirer de nouveaux concurrents, mais l’entrée peut être ralentie par les coûts fixes, la réglementation, les brevets, l’accès aux données, la réputation ou les réseaux de distribution.
On peut l'illustrer concrètement. Un nouvel entrant dans les paiements, les télécommunications ou l’aéronautique doit franchir des seuils techniques et réglementaires qui n’existent pas dans des activités plus simples.
L'erreur classique consiste à oublier que L’analyse doit distinguer les barrières nécessaires à la sécurité ou à la qualité de celles qui protègent surtout les acteurs déjà installés.
Différenciation et concurrence hors prix
Différenciation et concurrence hors prix est une pièce importante du raisonnement, car Les entreprises se concurrencent aussi par la qualité, le service, la localisation, l’innovation et la réputation. Une hausse de prix peut donc coexister avec une concurrence intense si les offres se différencient fortement.
Un cas simple rend la logique immédiatement visible : Dans l’hôtellerie, le logiciel ou l’automobile, les consommateurs ne choisissent pas uniquement le prix le plus bas.
Le point de contrôle est essentiel : Une politique de concurrence focalisée uniquement sur le prix risque donc de négliger la qualité et l’innovation.
Oligopole de Cournot
Pour comprendre oligopole de cournot, il faut partir d'un mécanisme simple : Dans un oligopole de Cournot, les entreprises choisissent des quantités en tenant compte des décisions probables de leurs concurrentes.
Dans la pratique, la situation suivante est parlante : Lorsque le nombre d’acteurs augmente, le résultat tend généralement à se rapprocher de celui d’un marché plus concurrentiel, toutes choses égales par ailleurs.
Une lecture citoyenne autonome doit donc vérifier que Ce modèle est utile pour penser certains secteurs de capacités, mais il simplifie fortement la réalité des contrats, des coûts et des stratégies.
Oligopole de Bertrand
Dans ce chapitre, oligopole de bertrand ne doit pas être traité comme une définition isolée. Dans un cadre de Bertrand, les entreprises se concurrencent principalement par les prix. Avec des produits très similaires et des coûts proches, la rivalité peut devenir extrêmement forte même avec peu d’acteurs.
Pour fixer les ordres de grandeur et les comportements, considérons ceci : Deux fournisseurs offrant un produit presque identique peuvent être conduits à abaisser leurs prix jusqu’à des marges faibles s’ils ne disposent d’aucun autre levier de différenciation.
La prudence méthodologique impose toutefois une limite : Ce résultat dépend toutefois de nombreuses hypothèses ; la différenciation, les capacités limitées et les coûts de changement peuvent restaurer du pouvoir de marché.
Collusion explicite et coordination tacite
L'analyse devient plus claire dès que l'on relie collusion explicite et coordination tacite aux décisions des acteurs. La concurrence peut être affaiblie par des accords interdits, mais aussi par des comportements parallèles rendus plus faciles dans des marchés transparents et concentrés.
La portée économique apparaît mieux avec une illustration : Des prix observables, une demande stable et peu d’acteurs peuvent faciliter la détection d’un concurrent qui « dévie » d’un comportement coordonné.
Il faut néanmoins éviter une conclusion trop rapide : Il ne faut pas confondre parallélisme de prix et preuve de collusion : des coûts communs peuvent également produire des mouvements similaires.
Contrôle des concentrations
Une lecture rigoureuse de contrôle des concentrations commence par le constat suivant : Une fusion peut produire des économies d’échelle et d’importants gains d’efficacité, mais elle peut aussi réduire la rivalité, faciliter la coordination ou renforcer une position dominante.
L'exemple permet de voir le mécanisme sans abstraction excessive : L’analyse compare donc le scénario avec l’opération au scénario crédible sans l’opération, en étudiant les effets horizontaux, verticaux et congloméraux.
Ce raisonnement ne vaut qu'à condition de garder en tête que L’enjeu n’est pas de sanctionner la taille en soi, mais d’anticiper l’effet de l’opération sur la concurrence et les utilisateurs.
Intégration verticale
Le sujet de intégration verticale paraît parfois technique, mais son intuition est directe : Une entreprise intégrée verticalement contrôle plusieurs étapes d’une chaîne de valeur. Cela peut réduire les coûts de coordination, sécuriser l’approvisionnement ou améliorer la qualité.
On peut l'illustrer concrètement. Mais la même intégration peut aussi permettre de verrouiller l’accès à un essentiel ou de favoriser ses propres services.
L'erreur classique consiste à oublier que Il faut donc étudier simultanément les gains d’efficacité et les stratégies d’éviction potentielles.
Restrictions verticales et distribution
Restrictions verticales et distribution est une pièce importante du raisonnement, car Prix conseillés, exclusivités, franchises et clauses de distribution peuvent organiser efficacement un réseau commercial, mais aussi limiter la concurrence.
Un cas simple rend la logique immédiatement visible : Une exclusivité peut inciter un distributeur à investir davantage dans une marque, tandis qu’une exclusivité généralisée peut rendre l’accès au marché difficile pour les nouveaux entrants.
Le point de contrôle est essentiel : Le contexte économique compte davantage que l’étiquette contractuelle prise isolément.
Plateformes et effets de réseau
Pour comprendre plateformes et effets de réseau, il faut partir d'un mécanisme simple : Les plateformes mettent en relation plusieurs catégories d’utilisateurs et peuvent bénéficier d’effets de réseau : plus un côté du marché est développé, plus l’autre y trouve de valeur.
Dans la pratique, la situation suivante est parlante : Cette dynamique favorise parfois une concentration rapide, notamment lorsque les coûts de multi-hébergement sont élevés ou que les données renforcent l’avantage du leader.
Une lecture citoyenne autonome doit donc vérifier que L’analyse doit alors considérer le marché comme un système multi-faces plutôt qu’un marché classique à un seul prix.
Données, interopérabilité et coûts de changement
Dans ce chapitre, données, interopérabilité et coûts de changement ne doit pas être traité comme une définition isolée. Dans certains secteurs numériques, la capacité à transférer ses données, ses contacts ou son historique conditionne la concurrence réelle.
Pour fixer les ordres de grandeur et les comportements, considérons ceci : Un client peut théoriquement changer de service mais rester économiquement captif si la migration est complexe, risquée ou coûteuse.
La prudence méthodologique impose toutefois une limite : L’interopérabilité et la portabilité peuvent donc devenir des instruments pro-concurrentiels sans imposer nécessairement une réglementation directe des prix.
Monopole naturel et régulation
L'analyse devient plus claire dès que l'on relie monopole naturel et régulation aux décisions des acteurs. Lorsque les coûts fixes sont très élevés et que dupliquer l’infrastructure serait inefficace, un monopole naturel peut apparaître.
La portée économique apparaît mieux avec une illustration : Réseaux d’eau, certaines infrastructures énergétiques ou ferroviaires illustrent la nécessité d’organiser l’accès, les tarifs et l’investissement plutôt que de prétendre créer artificiellement plusieurs réseaux complets.
Il faut néanmoins éviter une conclusion trop rapide : La difficulté consiste à protéger les usagers sans décourager l’entretien et l’investissement de long terme.
Concurrence dynamique et innovation
Une lecture rigoureuse de concurrence dynamique et innovation commence par le constat suivant : Une entreprise peut gagner temporairement du pouvoir de marché grâce à une innovation, avant d’être contestée par une nouvelle technologie.
L'exemple permet de voir le mécanisme sans abstraction excessive : La concurrence dynamique se juge donc aussi à la capacité d’entrée, à la , aux brevets et au renouvellement des modèles économiques.
Ce raisonnement ne vaut qu'à condition de garder en tête que Une politique trop statique peut protéger les acteurs existants ou, inversement, détruire les incitations à innover.
Audit citoyen d’un marché concentré
Le sujet de audit citoyen d’un marché concentré paraît parfois technique, mais son intuition est directe : Pour auditer un marché, il faut documenter la définition du marché, les parts, l’évolution des prix et de la qualité, les barrières à l’entrée, les coûts de changement, les profits et l’innovation.
On peut l'illustrer concrètement. Une concentration élevée accompagnée de prix en baisse et d’innovations rapides ne se lit pas de la même manière qu’une concentration élevée accompagnée d’une dégradation durable de la qualité.
L'erreur classique consiste à oublier que La conclusion doit rester proportionnée aux preuves : structure, comportement et effets doivent être distingués.
Prix prédateurs et stratégie d’éviction
Une baisse de prix agressive n’est pas automatiquement anticoncurrentielle. Une entreprise peut simplement être plus efficace, lancer un produit ou répondre à une guerre des prix. La question devient différente lorsqu’elle accepte durablement des pertes dans le but de faire sortir un rival puis de relever les prix une fois la concurrence affaiblie. L’analyse économique doit donc comparer le prix aux coûts pertinents, la durée de la stratégie, la de l’entreprise et la possibilité réaliste de récupérer ultérieurement les pertes supportées.
Le piège consiste à sanctionner trop vite les prix bas, alors que les consommateurs en bénéficient normalement. Une politique de concurrence sérieuse cherche donc un faisceau d’indices : structure du marché, financières, documents internes, comportement après sortie d’un concurrent et barrières à la réentrée. Sans perspective de récupération, la stratégie prédatrice devient beaucoup moins plausible, car une entreprise rationnelle n’a pas intérêt à perdre de l’argent indéfiniment.
Pour le citoyen, la bonne question n’est donc pas « le prix est-il anormalement bas ? », mais « ce prix peut-il durablement exclure la concurrence et être suivi d’une exploitation du pouvoir de marché ? ». Cette distinction protège à la fois la concurrence et la politique de prix agressive qui profite normalement au consommateur.
Discrimination tarifaire
Une même entreprise peut vendre un service à des prix différents selon le moment, la quantité, le profil de l’acheteur ou les conditions de vente. Cette discrimination tarifaire peut améliorer l’utilisation d’une capacité et élargir l’accès à certains consommateurs, mais elle peut aussi extraire davantage de surplus lorsque l’entreprise connaît très finement la disposition à payer de chacun.
Les compagnies aériennes, l’hôtellerie, les logiciels professionnels et certains services numériques illustrent des formes très différentes de discrimination. Le prix dynamique n’est pas en soi une preuve d’abus : il faut regarder la transparence, la possibilité de comparer, le degré de concurrence et la nature des données utilisées pour segmenter les clients.
Le problème concurrentiel devient plus sérieux si les écarts de prix renforcent une position dominante, empêchent certains concurrents d’accéder à des clients ou reposent sur une discrimination impossible à justifier économiquement. L’analyse doit donc distinguer efficacité de tarification, extraction de rente et pratique d’éviction.
Innovation de rupture et marchés naissants
Les marchés naissants sont difficiles à réguler parce que leurs frontières évoluent rapidement. Une technologie nouvelle peut rendre obsolète une définition de marché construite quelques années plus tôt. L’entreprise dominante d’hier peut être contournée par un produit qui répond au même besoin d’une manière totalement différente, tandis qu’un acteur encore petit peut disposer d’un avantage technologique appelé à devenir décisif.
Cette incertitude plaide pour une attention particulière aux acquisitions de jeunes entreprises innovantes. Certaines opérations accélèrent réellement la d’une technologie en donnant accès à du capital et à un réseau commercial. D’autres peuvent neutraliser un concurrent potentiel avant qu’il ne devienne menaçant. Le diagnostic exige alors d’étudier les capacités technologiques, les projets internes et les scénarios d’évolution, pas seulement les parts de marché actuelles.
La concurrence dynamique impose donc de combiner prudence et vigilance. Une réglementation trop rigide peut figer une industrie ; une absence de contrôle peut permettre à un acteur puissant d’acheter systématiquement toutes les innovations susceptibles de le contester. Le bon cadre conserve la possibilité d’expérimenter tout en surveillant les points de verrouillage.
Régulation asymétrique et accès essentiel
Dans certains secteurs, une infrastructure ou une ressource est si difficile à reproduire qu’elle devient un passage obligé pour les concurrents. Il peut s’agir d’un réseau physique, d’une interface technique, d’un standard ou d’un accès à certaines données. Une régulation asymétrique peut alors imposer davantage d’obligations à l’acteur qui contrôle ce goulet d’étranglement.
L’objectif n’est pas de punir la réussite, mais d’empêcher qu’un avantage sur un maillon indispensable soit utilisé pour fermer des marchés adjacents. L’accès doit cependant être tarifé et organisé de manière à préserver l’investissement. Si le détenteur de l’infrastructure ne peut jamais récupérer ses coûts ni être récompensé pour l’innovation, la régulation peut elle-même décourager la modernisation du réseau.
La difficulté réside donc dans l’équilibre entre ouverture et incitation. Le régulateur doit connaître les coûts, la qualité, les investissements nécessaires et les alternatives réalistes. Une obligation d’accès mal calibrée peut créer autant de distorsions qu’un monopole non contrôlé.
Commande publique et concurrence
La commande publique représente une part importante de la demande dans certains secteurs. La manière dont les marchés sont découpés, les critères choisis et la durée des contrats influencent directement le nombre d’entreprises capables de répondre. Un appel d’offres gigantesque peut produire des économies administratives mais exclure de fait les entreprises plus petites.
À l’inverse, un morcellement excessif peut augmenter les coûts de transaction et empêcher des économies d’échelle utiles. La politique d’achat doit donc rechercher une structure qui entretient la contestabilité : allotissement pertinent, exigences proportionnées, publicité suffisante, critères objectifs et possibilité d’entrée de nouveaux fournisseurs.
Un audit concurrentiel de la commande publique regarde aussi les soumissions très proches, la répétition des gagnants, les groupements inhabituels et les modifications de contrat après attribution. Ces signaux ne prouvent pas une entente, mais ils indiquent où un contrôle approfondi peut être utile.
Rentes réglementaires et capture
Une réglementation peut protéger le consommateur, la sécurité ou l’environnement, mais elle peut aussi être conçue de façon à favoriser les acteurs déjà installés. Lorsque les coûts de conformité sont fixes et très élevés, les grandes entreprises les absorbent plus facilement que les nouvelles venues. Une règle légitime peut alors produire indirectement une barrière à l’entrée.
Le risque de capture apparaît lorsque les autorités dépendent trop fortement de l’expertise du secteur qu’elles régulent ou lorsque les acteurs dominants influencent la définition des normes. La solution n’est pas de supprimer toute expertise privée, mais de diversifier les sources d’information, publier les consultations et évaluer les effets concurrentiels des règles.
Une bonne réforme réglementaire demande donc : quel problème concret corrige-t-on, quelle preuve le démontre, quelles entreprises supportent les coûts, existe-t-il une solution moins restrictive et comment vérifier les résultats après quelques années ? Ce contrôle limite la transformation progressive de la réglementation en protection corporatiste.
Concentration et pouvoir d’achat des entreprises
La concurrence ne concerne pas seulement les vendeurs. Un acheteur très puissant peut aussi imposer des conditions aux fournisseurs ou aux travailleurs. On parle de pouvoir de monopsone lorsque la demande est concentrée face à une offre dispersée. Ce phénomène peut apparaître dans l’agriculture, certaines plateformes ou des bassins d’ où peu d’employeurs recrutent une compétence donnée.
Un acheteur puissant peut parfois négocier des prix plus bas qui bénéficient ensuite aux consommateurs. Mais si la pression réduit excessivement les marges des fournisseurs, l’investissement, la qualité ou la diversité de l’offre peuvent se dégrader. Le diagnostic doit donc suivre l’ensemble de la chaîne de valeur et pas seulement le prix final.
Le même raisonnement vaut sur le marché du travail : une faible mobilité géographique ou professionnelle peut donner à quelques employeurs un pouvoir de négociation important. L’économie industrielle rejoint ici l’économie du travail et rappelle que le pouvoir de marché peut exister des deux côtés d’une transaction.
Conclusion : concurrence comme processus
La concurrence est mieux comprise comme un processus de découverte que comme une photographie parfaite d’un grand nombre de petits acteurs. Les entreprises testent des prix, des produits, des technologies et des organisations. Certaines gagnent des parts de marché parce qu’elles innovent ; d’autres grâce à un verrouillage ou à une rente. La mission de l’analyse économique consiste précisément à distinguer ces trajectoires.
Un marché concentré peut être très contestable si l’entrée est facile et si les clients changent rapidement de fournisseur. À l’inverse, un marché comptant de nombreux acteurs peut être peu concurrentiel si des règles locales, des ententes ou des coûts de changement empêchent la rivalité effective. Les indicateurs de concentration sont donc un point de départ, jamais un verdict automatique.
Le lecteur autonome doit finir le chapitre avec une méthode : définir le marché, mesurer la structure, examiner les comportements, identifier les barrières, observer les effets sur prix, qualité et innovation, puis comparer plusieurs scénarios de réforme. Cette séquence rend le débat plus rigoureux et évite les slogans sur la taille ou le monopole.
Repères finaux pour lire une décision de concurrence
Une décision de concurrence sérieuse repose toujours sur une séquence : définir le marché, mesurer la structure, reconstituer le comportement, identifier les effets probables et comparer les remèdes possibles. Oublier une seule étape fragilise le raisonnement. Une grande part des controverses publiques vient précisément de conclusions tirées à partir de la taille d’une entreprise sans examen de la contestabilité du marché ou, à l’inverse, d’une confiance excessive dans l’entrée future sans preuve qu’elle soit réellement possible.
Le lecteur peut donc utiliser une grille très simple lorsqu’il découvre une fusion, une sanction ou une régulation : quels clients sont concernés, quelles alternatives existent, combien coûte le changement de fournisseur, quels investissements sont nécessaires pour entrer, quelle évolution des prix et de la qualité est observée et quels effets l’opération peut avoir sur l’innovation. Cette méthode ne remplace pas l’expertise juridique, mais elle permet de comprendre la logique économique du dossier.
Contestabilité plutôt que simple nombre d’acteurs
Un marché peut compter seulement deux ou trois entreprises et rester fortement discipliné si l’entrée d’un nouveau concurrent est rapide, crédible et peu coûteuse. À l’inverse, un marché affichant dix opérateurs peut fonctionner de manière peu concurrentielle lorsque les licences sont rares, les clients captifs ou les infrastructures impossibles à reproduire. La notion de contestabilité oblige donc à regarder la menace d’entrée et non le seul nombre de fournisseurs présents à un instant donné.
Pour apprécier cette contestabilité, on examine les coûts irrécupérables, le délai nécessaire pour lancer une offre, l’accès aux réseaux de distribution, la réputation indispensable et la possibilité de récupérer rapidement ses investissements en cas d’échec. Une activité où l’on peut entrer puis sortir sans pertes majeures exerce une pression concurrentielle plus forte qu’un secteur où plusieurs années et des milliards d’euros sont nécessaires avant la première vente.
Le diagnostic est particulièrement important dans les secteurs réglementés. Une autorisation destinée à protéger la sécurité peut être légitime tout en ayant pour effet secondaire de figer la structure du marché. La bonne politique consiste alors à préserver l’objectif de sécurité tout en réduisant, lorsque c’est possible, les délais et les coûts administratifs qui ne contribuent pas directement à cet objectif.
Pour contrôler « Contestabilité plutôt que simple nombre d’acteurs », une première méthode consiste à chercher un indicateur directement lié au mécanisme étudié, puis à vérifier son évolution avant et après le changement. Cette approche évite de conclure à partir d’une périphérique et oblige à préciser la période d’observation.
Coûts de changement et enfermement du client
La concurrence dépend de la possibilité réelle de changer de fournisseur. Des frais de sortie, des données difficiles à transférer, un historique perdu, des équipements incompatibles ou un apprentissage spécifique peuvent rendre ce changement coûteux. Le consommateur reste alors chez son fournisseur non parce qu’il préfère son offre, mais parce que quitter l’écosystème demanderait trop d’efforts ou de risques.
Ces coûts de changement peuvent être monétaires, techniques ou psychologiques. Dans un logiciel professionnel, le principal coût peut venir de la migration des données et de la formation des équipes ; dans la banque, il peut venir des prélèvements et habitudes ; dans la téléphonie, d’un terminal ou d’un contrat. L’analyse économique doit identifier concrètement ces frictions au lieu de supposer que le choix est libre dès qu’un concurrent existe juridiquement.
Les politiques de portabilité, de standardisation ou d’interopérabilité peuvent réduire ces barrières sans imposer les prix. Elles agissent sur la structure du marché en redonnant au client la capacité de voter avec ses pieds. Leur efficacité doit toutefois être vérifiée : un droit de portabilité complexe ou lent peut exister sur le papier tout en restant inutilisable dans la pratique.
Une lecture critique de « Coûts de changement et enfermement du client » gagne à comparer au moins deux scénarios plausibles. Le scénario central décrit ce que l’on attend normalement ; le scénario alternatif modifie une hypothèse clé. Si le diagnostic reste proche, l’argument est plus robuste.
Ventes liées et offres groupées
Une entreprise peut vendre plusieurs produits ensemble afin de simplifier l’offre, réduire les coûts commerciaux ou répondre à une demande intégrée. Le regroupement n’est donc pas automatiquement anticoncurrentiel. Il devient problématique si un acteur dominant utilise un produit incontournable pour imposer un second produit sur lequel des concurrents auraient pu rivaliser.
Le raisonnement économique consiste à comparer la situation avec et sans le couplage. Les clients bénéficient-ils d’un prix global plus faible ? Peuvent-ils acheter séparément ? Les concurrents ont-ils encore accès à une clientèle suffisante ? L’entreprise dispose-t-elle d’un pouvoir de marché sur le produit servant de levier ? Ces questions évitent de qualifier abusivement toute offre combinée.
Dans le numérique, la logique peut être renforcée par les données et les effets de réseau. Un service intégré au système d’exploitation, au moteur de recherche ou à une plateforme peut bénéficier d’un avantage de distribution considérable. Le contrôle doit alors mesurer si cet avantage reflète une meilleure expérience utilisateur ou s’il rend l’entrée d’alternatives artificiellement difficile.
Le chapitre « Ventes liées et offres groupées » peut être testé avec une question simple : quel fait observable devrait apparaître si l’explication proposée est correcte ? Formuler cette prédiction avant de regarder les résultats limite les raisonnements construits a posteriori.
Marchés secondaires et base installée
Un client peut acheter un produit principal à prix attractif puis découvrir que les consommables, pièces, réparations ou services associés sont très coûteux. Le marché secondaire, appelé aftermarket, peut donner au fournisseur un pouvoir important une fois le client enfermé dans une base installée. Imprimantes, machines industrielles, équipements médicaux ou certains logiciels illustrent cette logique.
Le point décisif est l’information disponible au moment de l’achat initial. Si le client connaît clairement le coût total de possession et peut comparer plusieurs écosystèmes, la concurrence sur le produit principal peut discipliner le marché secondaire. Si les coûts futurs sont opaques ou impossibles à prévoir, le fournisseur peut profiter d’un verrouillage découvert trop tard.
L’analyse doit donc porter sur le cycle complet du produit. Un prix d’achat très bas peut cacher une rente ultérieure, tandis qu’un prix initial élevé peut inclure un service de long terme avantageux. Le coût total de possession est souvent un meilleur indicateur de concurrence que le seul prix d’entrée.
Pour « Marchés secondaires et base installée », le lecteur doit séparer niveau et variation. Une valeur élevée n’a pas le même sens qu’une hausse rapide, et un recul ponctuel n’est pas forcément une tendance. Cette distinction protège contre de nombreuses erreurs de commentaire économique.
Prix algorithmiques et coordination
Les entreprises utilisent de plus en plus des algorithmes pour ajuster les prix en fonction de la demande, des stocks et des offres concurrentes. Cette automatisation peut accroître la réactivité et améliorer l’allocation des capacités. Elle soulève cependant une question nouvelle : des algorithmes peuvent-ils rendre les comportements plus parallèles ou plus faciles à coordonner sans accord humain explicite ?
Il faut distinguer plusieurs situations. Un logiciel commun vendu à de nombreuses entreprises peut produire des prix proches parce qu’il applique une même logique ; des algorithmes indépendants peuvent aussi apprendre à réagir de manière similaire dans un environnement transparent. Ces phénomènes ne prouvent pas automatiquement une entente, mais ils modifient la vitesse et la visibilité des ajustements concurrentiels.
Le contrôle économique doit examiner les données utilisées, la fréquence des mises à jour, les objectifs de l’algorithme et la capacité des entreprises à modifier les paramètres. La transparence technique devient alors un enjeu de concurrence, sans qu’il soit nécessaire d’interdire toute tarification dynamique qui peut être légitime et utile.
La vérification de « Prix algorithmiques et coordination » exige aussi un bon dénominateur. Un total brut peut paraître spectaculaire alors qu’un par client, par entreprise, par euro investi ou par unité produite raconte une histoire différente. Le choix doit être justifié.
Qualité invisible et dégradation silencieuse
La concurrence n’agit pas seulement sur les prix. Une entreprise qui acquiert davantage de pouvoir peut maintenir le tarif tout en réduisant le service, la qualité, la disponibilité du support ou la protection de la vie privée. Cette dégradation est parfois plus difficile à mesurer qu’une hausse de prix, notamment lorsque les caractéristiques du produit changent en permanence.
Pour détecter ces effets, il faut construire des indicateurs adaptés : temps d’attente, taux de panne, fréquence des mises à jour, conditions contractuelles, volume de publicité, collecte de données ou taux de résolution des incidents. Un marché peut paraître stable en euros tout en devenant moins favorable aux utilisateurs.
Cette dimension est essentielle dans les marchés numériques où certains services sont gratuits monétairement. Le « prix » peut prendre la forme d’attention, de données ou de dépendance. L’analyse concurrentielle doit alors élargir sa mesure du bien-être sans inventer artificiellement une valeur monétaire précise pour chaque dimension.
Lorsque l’on étudie « Qualité invisible et dégradation silencieuse », il est utile d’identifier qui peut réellement changer de comportement. Les acteurs captifs, mobiles ou fortement contraints ne réagissent pas de la même manière. Cette hétérogénéité explique une partie des écarts observés.
Standards techniques et concurrence
Un standard commun peut accélérer la diffusion d’une technologie en permettant à différents produits de fonctionner ensemble. Il réduit l’incertitude pour les utilisateurs et donne aux nouveaux entrants un cadre compatible. Mais celui qui contrôle un standard essentiel peut aussi disposer d’un pouvoir important sur l’accès au marché.
Les brevets essentiels à une norme posent une difficulté particulière. L’innovation doit être rémunérée, mais les conditions de licence ne doivent pas transformer l’adoption collective du standard en moyen d’exclure certains concurrents. Les engagements de licence équitable cherchent précisément à concilier ces objectifs.
Le lecteur doit donc distinguer standard ouvert, standard propriétaire, brevet indispensable et simple avantage technique. L’interopérabilité peut être très favorable à la concurrence, mais une obligation mal conçue peut aussi réduire la différenciation ou exposer des informations sensibles. Le design institutionnel compte autant que le principe.
Une conclusion sur « Standards techniques et concurrence » devient plus crédible lorsqu’elle mentionne sa principale limite. Indiquer ce qui reste incertain ne fragilise pas le raisonnement ; cela permet au contraire de savoir quelle nouvelle donnée serait la plus utile pour le confirmer.
Aides publiques et neutralité concurrentielle
Une aide publique peut corriger un défaut de financement, soutenir une transition technologique ou préserver une capacité stratégique. Elle peut aussi donner à un bénéficiaire un avantage durable sur des concurrents qui ne reçoivent pas le même soutien. L’analyse concurrentielle doit donc regarder à la fois l’objectif de politique publique et la distorsion créée.
Une subvention temporaire liée à un investissement clairement défini ne produit pas les mêmes effets qu’un soutien permanent couvrant les pertes d’une entreprise inefficace. Le premier peut accélérer un projet utile ; le second peut empêcher la réallocation des ressources et décourager l’entrée de producteurs plus efficaces.
La neutralité concurrentielle exige des critères transparents, une durée limitée, des conditions mesurables et une évaluation ex post. Lorsqu’un soutien devient nécessaire pendant des décennies sans amélioration de performance, la question n’est plus seulement budgétaire : elle devient aussi concurrentielle.
Pour expertiser « Aides publiques et neutralité concurrentielle », on peut reconstruire le mécanisme dans l’ordre chronologique : décision initiale, première réaction, effets de second tour, puis nouvel équilibre éventuel. Cette chronologie empêche de mélanger causes et conséquences.
Remèdes structurels et remèdes comportementaux
Lorsqu’une opération pose un problème de concurrence, l’autorité peut chercher à modifier la structure du marché ou à encadrer certains comportements. Une cession d’activité est un remède structurel ; une obligation d’accès, de non-discrimination ou de licence est un remède comportemental. Les deux catégories ont des avantages et des coûts très différents.
Le remède structurel agit une fois pour toutes mais peut être difficile à calibrer et à exécuter. Le remède comportemental préserve davantage l’organisation industrielle mais exige un suivi durable et peut devenir complexe. Plus une règle nécessite d’observer en permanence des milliers de décisions commerciales, plus son coût de contrôle augmente.
Le bon remède doit être proportionné au mécanisme de dommage identifié. Une solution spectaculaire mais mal ciblée peut détruire des gains d’efficacité sans restaurer la concurrence. L’évaluation doit donc partir du problème précis et non d’une préférence abstraite pour la séparation ou la régulation.
Le contrôle de « Remèdes structurels et remèdes comportementaux » doit intégrer les effets de composition. Une peut changer parce que les unités observées changent de poids, même si chaque sous-groupe évolue peu. Une décomposition simple permet de vérifier ce point.
Évaluer les décisions plusieurs années après
Une autorité de concurrence prend ses décisions avec des informations imparfaites et des scénarios sur l’avenir. Il est donc utile de revenir quelques années plus tard sur certaines fusions ou régulations afin de comparer les effets observés aux effets anticipés. Cette évaluation ex post permet d’améliorer les méthodes et de repérer les erreurs de prévision récurrentes.
On peut suivre les prix, la qualité, l’entrée, l’investissement, l’emploi ou l’innovation, en tenant compte des autres chocs survenus entre-temps. L’objectif n’est pas de juger une décision avec la facilité du recul, mais de savoir si les modèles et hypothèses utilisés étaient suffisamment robustes.
Cette culture de retour d’expérience renforce aussi la transparence. Une autorité qui publie ses succès et ses erreurs méthodologiques développe une expertise plus crédible qu’une institution qui considère toute décision passée comme définitivement justifiée. La concurrence gagne à être gouvernée comme une politique évaluée.
Une manière efficace d’étudier « Évaluer les décisions plusieurs années après » consiste à comparer plusieurs territoires, entreprises ou périodes exposés différemment au même phénomène. Cette comparaison ne crée pas automatiquement une causalité, mais elle fournit un test beaucoup plus exigeant qu’un exemple isolé.
Dispersion de productivité entre entreprises
Dans un même secteur, les entreprises peuvent afficher des niveaux de productivité très différents. Une partie du processus concurrentiel consiste à orienter davantage de clients, de capital et de travailleurs vers les organisations les plus efficaces. Ce mécanisme de réallocation contribue à la productivité globale sans exiger que chaque entreprise améliore ses techniques au même rythme.
Lorsque des barrières administratives, des subventions permanentes ou des rentes protègent des entreprises peu productives, cette réallocation ralentit. À l’inverse, une concurrence trop brutale sans accès au financement peut aussi empêcher de jeunes entreprises prometteuses d’atteindre la taille nécessaire. La dynamique dépend donc de la qualité des institutions de marché.
L’analyse industrielle doit ainsi regarder les distributions, pas seulement les moyennes. Un secteur peut avoir une productivité moyenne stable alors que les meilleurs acteurs progressent fortement et que les plus faibles survivent artificiellement. Comprendre cette dispersion aide à concevoir des politiques d’entrée, de sortie et d’investissement plus efficaces.
Dans « Dispersion de productivité entre entreprises », le court terme et le long terme peuvent raconter des histoires différentes. Les contrats et capacités sont d’abord rigides, puis les substitutions et investissements apparaissent. Tout diagnostic doit donc préciser l’horizon auquel il se rapporte.
Cas sectoriel : télécommunications
Les télécommunications combinent coûts fixes élevés, infrastructures essentielles, innovations rapides et abonnements récurrents. La concurrence peut s’exercer au niveau des réseaux, des offres commerciales ou des services utilisant les réseaux. Selon la géographie et la technologie, dupliquer certaines infrastructures est rationnel tandis que d’autres segments se prêtent davantage à un accès partagé.
La portabilité du numéro, l’accès aux infrastructures, les fréquences et les obligations de couverture influencent directement la contestabilité. Un prix bas obtenu au prix d’un sous-investissement chronique peut être aussi problématique qu’un prix élevé lié à une rente. Le régulateur doit donc suivre simultanément tarifs, qualité et investissement.
Ce cas montre pourquoi l’économie industrielle refuse les solutions universelles. Le bon nombre d’acteurs, le bon niveau de et la bonne intensité de régulation dépendent de la technologie, de la densité territoriale et du cycle d’investissement. Les principes sont généraux, mais leur application reste sectorielle.
Pour « Cas sectoriel : télécommunications », la mesure la plus précise n’est pas toujours la plus informative. Un ordre de grandeur bien cadré, accompagné d’une fourchette et d’hypothèses explicites, peut être plus utile qu’un chiffre décimal impossible à vérifier indépendamment.
Cas sectoriel : énergie en réseau
Les réseaux électriques et gaziers possèdent des caractéristiques de monopole naturel sur certaines fonctions, tandis que la production ou la fourniture peuvent être plus concurrentielles. La séparation des activités vise précisément à empêcher qu’un gestionnaire de réseau utilise son contrôle de l’infrastructure pour favoriser une entreprise liée.
La tarification du réseau doit couvrir l’entretien, les investissements et la résilience sans permettre une rente excessive. Les investissements sont très longs, ce qui rend le cadre réglementaire particulièrement important : une règle instable augmente le coût du capital et peut retarder des projets nécessaires.
L’analyse concurrentielle doit enfin intégrer les contraintes physiques. L’électricité doit être équilibrée en temps réel et certaines capacités sont indispensables lors des pointes. Une simple comparaison de prix moyens ne suffit donc pas à juger la performance du marché ou la nécessité de mécanismes de capacité.
Le raisonnement autour de « Cas sectoriel : énergie en réseau » doit rester symétrique : les bénéfices annoncés et les coûts potentiels doivent être soumis au même niveau de preuve. Cette règle évite d’exiger une certitude parfaite pour les objections tout en acceptant des promesses vagues pour les gains.
Cas sectoriel : grande distribution
La grande distribution met en relation consommateurs et fournisseurs avec un pouvoir de négociation parfois important. La concentration peut réduire certains coûts logistiques et obtenir de meilleurs prix d’achat, mais elle peut aussi fragiliser des producteurs dépendant de quelques enseignes. Le pouvoir de marché doit donc être observé des deux côtés de la relation.
Les marques de distributeur, les conditions de référencement, les promotions et les emplacements en rayon sont autant d’instruments économiques. Un fournisseur peut accepter une faible marge pour conserver l’accès au volume, tandis que l’enseigne peut utiliser sa connaissance des ventes pour lancer un produit concurrent.
Le diagnostic ne peut pas être réduit à la marge nette d’une enseigne. Il faut suivre prix consommateurs, conditions fournisseurs, coûts logistiques, investissement, qualité et diversité de l’offre. Un faible prix aujourd’hui peut être favorable, mais une contraction durable du nombre de fournisseurs peut modifier la situation demain.
Face à « Cas sectoriel : grande distribution », le lecteur peut tenir un petit journal des hypothèses. Si une hypothèse est modifiée après chaque résultat défavorable, le modèle devient impossible à réfuter. Une bonne explication accepte donc la possibilité d’être corrigée par les faits.
Méthode de synthèse : de la structure aux effets
Pour conclure une analyse industrielle, il est utile de séparer trois niveaux. La structure décrit le nombre d’acteurs, les parts, les barrières et l’intégration. Le comportement décrit les prix, contrats, exclusivités, innovations ou stratégies. Les effets mesurent ce que vivent réellement les clients et partenaires : prix, qualité, choix, investissement ou résilience.
Cette séparation évite deux erreurs symétriques. La première consiste à condamner une structure concentrée sans preuve d’effets négatifs ; la seconde à ignorer des effets défavorables parce que plusieurs entreprises restent juridiquement présentes. L’économie industrielle cherche le lien causal entre les trois niveaux.
Le lecteur peut donc traiter chaque dossier comme une enquête : quel marché, quel pouvoir, quel mécanisme, quel résultat et quel remède proportionné ? Cette méthode donne une grille stable qui reste valable des commerces locaux aux plateformes mondiales.
La synthèse de « Méthode de synthèse : de la structure aux effets » doit finalement répondre à trois questions distinctes : que savons-nous, qu’inférons-nous et que recommandons-nous ? Séparer ces trois niveaux rend la discussion beaucoup plus transparente et permet de débattre d’une politique sans confondre faits et préférences.
Mesurer la concurrence par les marges et les profits
Une marge élevée peut signaler un pouvoir de marché, mais elle peut aussi rémunérer un risque, une innovation ou un investissement passé. L’analyse ne doit donc jamais partir d’un seuil moral de marge « acceptable ». Elle doit comparer les marges dans le temps, entre entreprises comparables et au regard des besoins de capital. Une rentabilité très supérieure et durable dans un marché protégé de l’entrée mérite davantage d’attention qu’un pic temporaire après une innovation réussie.
Les comptes publics permettent parfois de reconstituer des marges brutes, des résultats opérationnels ou un rendement du capital. Mais ces indicateurs sont sensibles aux règles comptables, à l’amortissement et aux actifs immatériels. Pour les entreprises numériques, une partie de l’investissement est passée en charges, ce qui complique la comparaison avec les industries lourdes. L’analyse économique doit donc corriger les apparences comptables lorsque cela est nécessaire.
Le bon signal n’est pas « profit élevé = abus », mais la combinaison profit persistant, barrières fortes, faible pression concurrentielle et absence d’innovation proportionnée. Cette approche évite de décourager la réussite tout en repérant les situations où une rente devient durablement protégée.
Entrée, sortie et faillite comme mécanisme de marché
La concurrence fonctionne aussi parce que les entreprises inefficaces peuvent perdre des clients et quitter le marché. Ce processus est socialement coûteux à court terme, mais il libère du capital, des travailleurs et des actifs pour d’autres usages. Une économie qui empêche systématiquement toute sortie peut conserver artificiellement des structures peu productives.
La faillite ne signifie pas forcément disparition totale de l’activité. Les actifs peuvent être repris, les salariés rejoindre d’autres entreprises et les clients changer de fournisseur. La qualité des procédures de restructuration influence donc la vitesse avec laquelle l’économie réalloue les ressources. Des procédures très lentes peuvent bloquer des actifs pendant des années.
Une politique industrielle responsable distingue l’aide temporaire à une entreprise viable confrontée à un choc exceptionnel et le soutien permanent d’un modèle sans perspective. La première peut préserver une capacité productive ; le second peut transformer l’argent public en barrière à la concurrence.
Information des consommateurs et comparaison
Un marché concurrentiel suppose que les consommateurs puissent comparer les offres. Lorsque les tarifs sont complexes, les options nombreuses ou les frais cachés, la concurrence par les prix fonctionne moins bien. Les entreprises peuvent alors exploiter l’inattention plutôt que gagner par une meilleure efficacité.
Les comparateurs, l’affichage standardisé des prix et les obligations de transparence peuvent améliorer la concurrence, mais seulement si l’information reste lisible. Une accumulation de dizaines de pages de conditions ne crée pas une transparence réelle. La conception de l’information devient donc une question économique autant que juridique.
L’enjeu est particulièrement fort pour les services financiers, télécoms, énergie ou abonnements numériques. Un prix d’appel très bas peut être compensé par des frais de sortie, une hausse après quelques mois ou des options automatiquement renouvelées. Le coût total doit devenir la référence de comparaison.
Concurrence et résilience des chaînes d’approvisionnement
La recherche du coût minimal peut conduire plusieurs entreprises à dépendre du même fournisseur ou de la même région. Cette convergence crée une vulnérabilité collective que les indicateurs de concurrence classiques ne captent pas toujours. Un marché peut être concurrentiel en aval tout en reposant sur un goulet d’étranglement unique en amont.
La diversification des fournisseurs, les stocks stratégiques et la qualification de solutions alternatives ont un coût. Ils ressemblent à une assurance contre les ruptures. Le niveau optimal dépend de la probabilité du choc et de son coût potentiel, pas d’un objectif abstrait d’autonomie complète.
Cette dimension rappelle que la concurrence n’est pas l’unique objectif de politique économique. Résilience, sécurité et innovation peuvent justifier certains arbitrages, à condition que les mesures soient proportionnées, temporaires lorsqu’elles doivent l’être et évaluées publiquement.
Lecture finale d’une décision de régulation
Lorsqu’une autorité impose une obligation ou autorise une opération sous conditions, le lecteur doit rechercher le problème précis identifié. Une bonne décision explique le mécanisme de dommage, les données disponibles et pourquoi le remède choisi répond à ce mécanisme. Une décision qui accumule des principes sans chaîne causale claire est plus difficile à contrôler.
Il faut ensuite regarder les indicateurs de suivi. Si le remède vise la baisse des coûts de changement, on peut mesurer la mobilité des clients ; s’il vise l’entrée, on peut suivre le nombre et la viabilité des nouveaux acteurs ; s’il vise la qualité, il faut publier des indicateurs adaptés. Le suivi transforme la régulation en politique vérifiable.
Cette culture du contrôle est essentielle pour éviter deux excès : réguler indéfiniment parce qu’une règle existe déjà, ou déréguler par principe sans mesurer les effets. La bonne approche reste expérimentale, documentée et réversible lorsque les résultats ne correspondent pas aux objectifs.
Annexe : petit protocole de diagnostic reproductible
Un diagnostic reproductible peut tenir dans une feuille de calcul structurée. Première colonne : les acteurs et leurs parts. Deuxième colonne : les principaux substituts et les coûts de changement. Troisième colonne : les barrières à l’entrée, avec une estimation du délai nécessaire à un nouvel acteur pour proposer une offre crédible. Quatrième colonne : évolution des prix, de la qualité et de l’investissement sur plusieurs années. Cinquième colonne : événements susceptibles d’expliquer ces évolutions, comme une fusion, une réforme réglementaire ou un choc de coût.
Cette méthode a deux avantages. D’abord, elle oblige à distinguer les faits de l’interprétation. Ensuite, elle permet de refaire l’analyse quelques années plus tard avec des données nouvelles. Le lecteur voit alors si l’entrée a réellement eu lieu, si les promesses d’investissement ont été tenues et si la qualité s’est améliorée. L’économie industrielle devient ainsi une discipline cumulative plutôt qu’une succession de jugements ponctuels.
Le dernier contrôle consiste à formuler une conclusion graduée. On peut écrire que le marché est probablement contestable, que certains signaux de pouvoir de marché justifient une surveillance ou qu’un mécanisme précis semble produire un dommage mesurable. Cette gradation est préférable aux verdicts absolus lorsque les données restent incomplètes. Elle rend l’analyse plus crédible et facilite la correction du diagnostic lorsque de nouvelles informations apparaissent.
Pour terminer, le lecteur doit garder en tête qu’un bon diagnostic de concurrence est toujours comparatif. Il ne suffit pas de montrer qu’une entreprise possède une position forte ; il faut demander quelle situation alternative est réaliste, ce qu’elle coûterait et quels effets elle produirait sur l’investissement, la qualité et l’innovation. Cette logique contrefactuelle protège contre les raisonnements simplistes. Elle rappelle aussi qu’une politique publique doit être jugée non par rapport à un marché idéal qui n’existe pas, mais par rapport aux solutions institutionnelles réellement disponibles dans le secteur étudié.
Cette exigence de comparaison vaut également pour les remèdes. Une obligation d’accès, une séparation d’activité, une limitation contractuelle ou une simple surveillance produisent des coûts et des bénéfices différents. Le choix final doit expliquer pourquoi l’outil retenu corrige le problème identifié avec le moins d’effets indésirables possible. C’est cette proportionnalité qui transforme la régulation en instrument économique plutôt qu’en réaction politique.
Le résultat attendu est donc une concurrence plus contestable, plus lisible et plus innovante, sans sacrifier les investissements indispensables à la qualité du service.
Grand cas de synthèse : analyser un marché avant de réclamer une réforme
Imaginez un marché dans lequel trois groupes contrôlent 85 % des ventes. Ce chiffre attire immédiatement l’attention, mais il ne permet pas encore de conclure. Il faut regarder si les clients changent facilement de fournisseur, si de nouveaux acteurs sont entrés récemment, si les prix ont augmenté plus vite que les coûts et si la qualité s’est améliorée. Un marché très concentré mais fréquemment contesté n’a pas la même dynamique qu’un marché verrouillé depuis vingt ans.
Supposons ensuite que les marges augmentent. La hausse peut venir d’une véritable rente, mais aussi d’une innovation temporairement très rentable ou d’un cycle favorable. Pour trancher, on compare les marges à celles d’activités proches, on observe l’investissement et on recherche des barrières à l’entrée. Une rentabilité élevée accompagnée d’investissements massifs et d’entrées nouvelles se lit différemment d’une rentabilité élevée protégée par des exclusivités et des coûts de changement artificiels.
Ajoutons une fusion entre deux acteurs. L’analyse ne doit pas s’arrêter à l’augmentation mécanique du HHI. Il faut identifier les produits pour lesquels les deux entreprises se faisaient réellement concurrence, les économies de coûts spécifiques à l’opération, la réaction probable des autres fournisseurs et l’existence d’un acheteur puissant. Le scénario pertinent est celui du marché après fusion comparé au marché sans fusion, pas celui de la fusion comparée à une concurrence théorique parfaite.
Si un problème est confirmé, plusieurs remèdes sont possibles. Une cession d’actifs peut recréer un concurrent autonome ; une obligation d’accès peut réduire un verrou ; une règle de portabilité peut diminuer les coûts de changement. Le choix doit viser le mécanisme précis de dommage et conserver autant que possible les gains d’efficacité. Une régulation qui traite un problème inexistant peut être plus coûteuse que l’imperfection initiale.
Ce grand cas résume la méthode du cours : définir, mesurer, expliquer, comparer et seulement ensuite intervenir. La concurrence n’est pas une préférence esthétique pour beaucoup de petites entreprises. C’est un processus destiné à conserver des prix disciplinés, de la qualité, du choix, de l’innovation et une possibilité crédible de contestation. Cette définition fonctionnelle donne au lecteur un cadre beaucoup plus robuste pour juger les politiques industrielles.
Un dernier principe consiste à surveiller la cohérence entre objectifs de concurrence et autres politiques publiques. Une obligation écologique, une exigence de cybersécurité ou une politique industrielle peut créer des coûts fixes qui favorisent les grands acteurs. Cela ne signifie pas qu’il faut renoncer à ces objectifs, mais qu’il faut mesurer leur effet sur l’entrée et chercher, lorsque c’est possible, des modalités proportionnées pour les entreprises plus petites. Une bonne politique publique évite de fabriquer involontairement les rentes qu’elle prétendra ensuite corriger.
Le lecteur peut ainsi conserver une règle finale : aucune structure de marché ne se juge hors contexte. La taille, les profits, les barrières, l’innovation et la qualité doivent être lus ensemble. Si plusieurs indicateurs convergent vers le même diagnostic, l’intervention devient plus justifiable ; s’ils se contredisent, la prudence méthodologique reste préférable à un verdict rapide.
La dernière vérification consiste à comparer le coût du remède au coût du problème. Une obligation complexe peut produire des coûts de conformité élevés, ralentir l’innovation ou décourager l’entrée de nouveaux acteurs. Le remède doit donc être suffisamment simple pour être contrôlé et suffisamment ciblé pour modifier le mécanisme de dommage. Cette exigence de proportionnalité permet de préserver la concurrence sans transformer chaque imperfection de marché en justification automatique d’une nouvelle couche réglementaire. C’est également une invitation à réexaminer les règles quelques années après leur adoption, afin de supprimer celles qui ne produisent pas les résultats attendus.
Cette approche graduée protège à la fois les consommateurs, l’investissement et la liberté d’entreprendre, tout en maintenant une capacité d’intervention lorsque le pouvoir de marché devient durablement nuisible.
Le lecteur dispose ainsi d’une méthode stable, réutilisable d’un secteur à l’autre sans confondre concentration, domination et abus.
Cette exigence de preuve reste essentielle pour toute réforme ambitieuse et durable.
Décider avec une carte du marché plutôt qu’avec un slogan
Une politique de concurrence utile commence par une représentation concrète du marché : qui vend, à qui, par quels canaux, avec quels coûts fixes, quelles capacités, quels brevets, quelles données et quelles possibilités d’entrée. Cette carte évite d’assimiler automatiquement une grande entreprise à un monopole ou, à l’inverse, de croire qu’un nombre élevé d’acteurs garantit une concurrence effective. Dans certains secteurs, quelques entreprises se livrent une rivalité intense ; dans d’autres, une multitude de fournisseurs dépend d’une plateforme ou d’un donneur d’ordre qui concentre le pouvoir de négociation.
Évaluer une intervention après coup
Une décision de régulation ne devrait pas disparaître des radars une fois adoptée. Il faut revenir quelques années plus tard sur les prix, les investissements, l’innovation, la qualité, les entrées et sorties d’entreprises et la satisfaction des utilisateurs. Cette évaluation ex post permet de vérifier si le remède a corrigé le problème identifié ou s’il a créé de nouvelles rigidités. Elle permet aussi d’améliorer les décisions futures : la politique de concurrence devient alors une discipline d’apprentissage institutionnel, et non une succession de décisions isolées.
Ce que doit retenir le lecteur autonome
Le lecteur autonome n’a pas besoin de mémoriser chaque indice pour raisonner correctement. Il doit savoir distinguer concentration et pouvoir de marché, coût élevé et rente, avantage de taille et barrière artificielle, coopération efficace et collusion. Lorsqu’un débat invoque la concurrence, il faut demander quel marché est réellement étudié, quelles alternatives sont disponibles pour les clients, quelles contraintes pèsent sur les nouveaux entrants et quels effets dynamiques sont attendus. Cette méthode suffit déjà à éliminer une grande partie des raisonnements trop rapides.
Passage au niveau expert · méthode reproductible
De la compréhension au diagnostic : Concurrence, concentration et régulation
1. Relation à savoir reconstruire
HHI = Σ part de marché_i²
Lecture à voix haute : « H H I égale sigma des parts de marché de chaque entreprise au carré ».
Symbole
Signification
Unité / convention
Σ
sigma : somme sur toutes les entreprises
sans unité
i
indice de l’entreprise
sans unité
sᵢ
part de marché de l’entreprise i
% si l’on utilise la convention 0–100
²
exposant deux : multiplier la part par elle-même
produit des unités de part ; convention HHI en points
Exemple reproductible :
Parts : 50 %, 30 %, 20 %.
50² = 2 500 ; 30² = 900 ; 20² = 400.
HHI = 2 500 + 900 + 400 = 3 800 points.
Limite : Le HHI dépend de la définition du marché et ne prouve ni collusion ni abus à lui seul.
Avec quatre entreprises à 25 %, HHI = 4 × 25² = 2 500 si les parts sont exprimées en pourcentage.
2. Le piège qui fausse le plus souvent le débat
Un marché concentré n’est pas automatiquement anticoncurrentiel : barrières à l’entrée et comportements comptent aussi.
3. Les données minimales à exiger
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;
population, assiette ou dénominateur ;
scénario de référence et hypothèses ;
ordre de grandeur permettant un contrôle mental.
4. Exercice de vérification
Parts 40 %, 30 %, 20 %, 10 %. Calculez le HHI.
Voir la correction et le raisonnement
40² + 30² + 20² + 10² = 3 000.
Gate de maîtrise
5. Êtes-vous capable de contredire proprement une affirmation ?
Deux ouvrages pour approfondir le redressement de la France
Réforme de l’État — Plan de Rupture
Le dossier fondateur : finances publiques, structures, calendrier et mesures.