Fiscalité : incidence, assiette, taux et élasticités
À retenir en 30 secondes
Fiscalité: incidence, assiette, taux et élasticités. L’impôt est payé juridiquement par une personne ou une entreprise, mais son coût économique peut être.
Distinguer qui verse juridiquement un impôt de qui en supporte économiquement le coût.
Ce que vous allez comprendre
distinguer et porteur économique d’un impôt ;
lire une sans confondre valeur et ;
comprendre pourquoi l’acteur le moins capable d’ajuster son comportement supporte souvent davantage de la taxe ;
séparer rendement statique d’un impôt et rendement après réactions comportementales.
La réponse ultra-simple
L’impôt est payé juridiquement par une personne ou une entreprise, mais son coût économique peut être partagé avec d’autres acteurs par les prix, les salaires ou les quantités. L’incidence fiscale étudie cette réelle ; les élasticités décrivent la de l’offre et de la demande à un changement de prix.
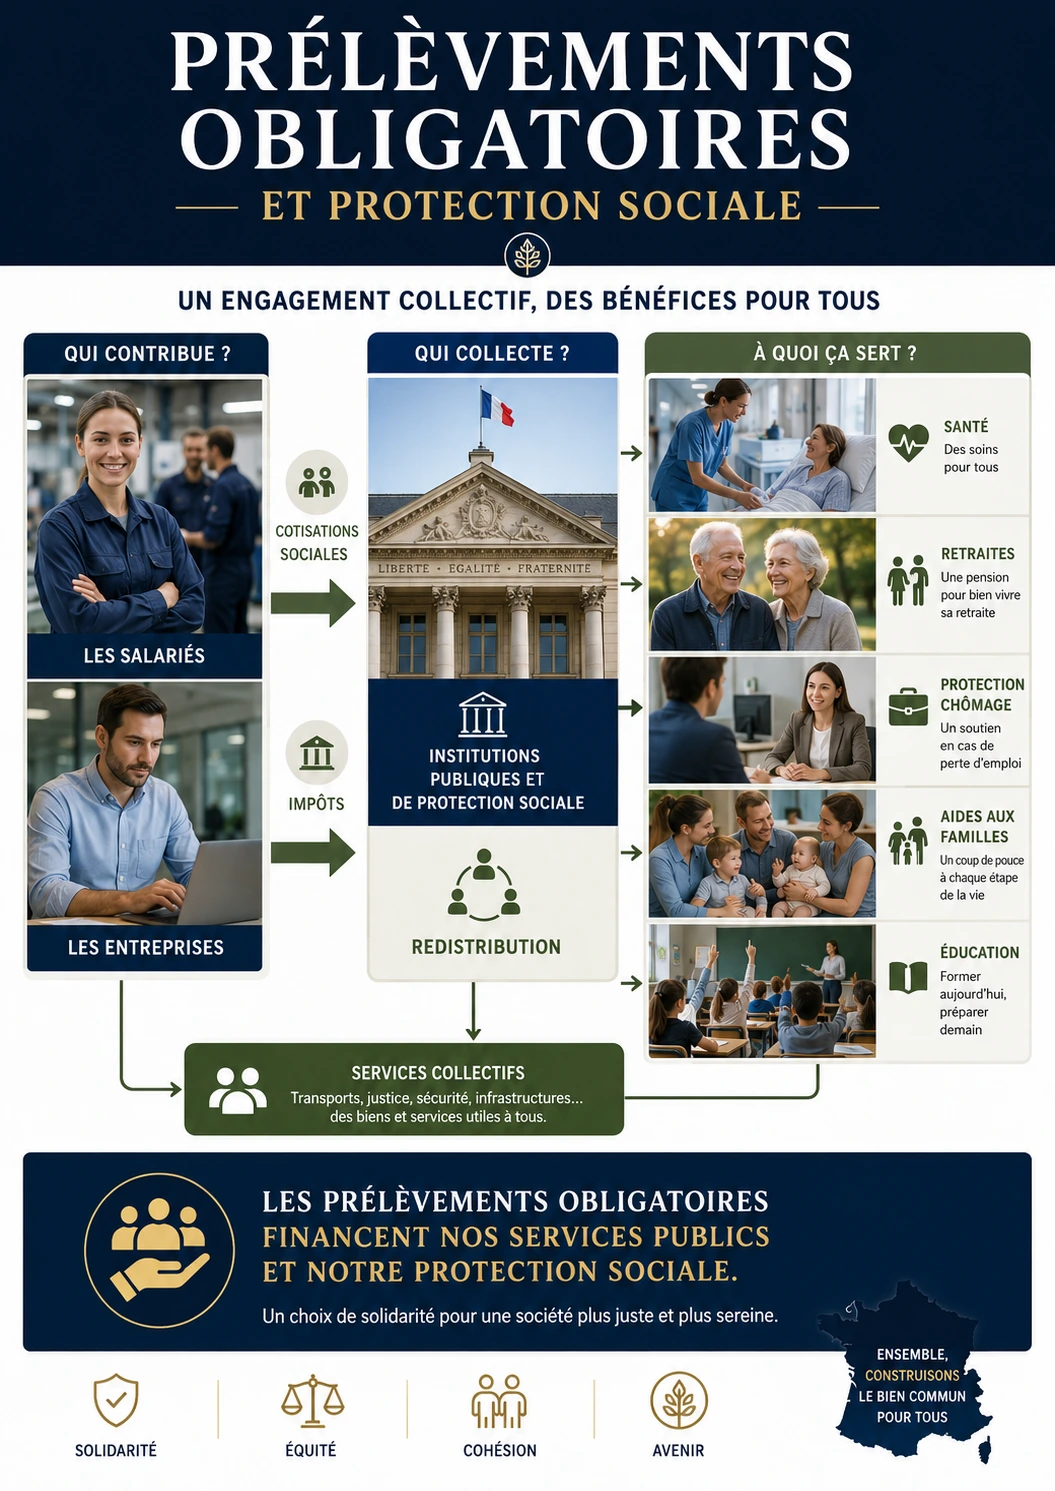
Prélèvements obligatoires protection pour tous — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Qui paie réellement un impôt : la personne désignée sur le formulaire, ou les acteurs dont les prix, salaires et quantités s’ajustent ?
Rappel local : L’incidence économique d’un impôt ne se déduit pas de celui qui le verse juridiquement. Les élasticités d’offre et de demande indiquent quelles quantités réagissent le plus et donc comment la charge peut se répartir.
Notions techniques définies dans ce cours TERMS_DEFINED
grandeur sur laquelle un prélèvement est calculé Mesure/unité : unité monétaire (parfois par période, par unité ou par personne)
événement qui fait naître l’obligation fiscale Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
répartition finale de la charge après réactions des acteurs Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
personne ou entité tenue juridiquement de verser le prélèvement Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
rapport entre prélèvement effectivement acquitté et base économique retenue Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
taux appliqué à une unité supplémentaire de l’assiette Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
OCDE
Organisation de coopération et de développement économiques
TVA
taxe sur la valeur ajoutée
INSEE
Institut national de la statistique et des études économiques
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
R = t × B
Lecture à voix haute : « recette R égale taux t multiplié par base B »
Symbole ou grandeur
Signification
Unité
R
recette mécanique
euros
t
taux exprimé en nombre décimal
sans unité
B
assiette taxable
euros ou autre unité taxable
Calcul guidé, sans saut :
Base B = 1 000 € et taux t = 20 % = 0,20.
Remplacer les symboles : R = 0,20 × 1 000.
Multiplier : R = 200 €.
Ce calcul est mécanique : il suppose que la base reste 1 000 €.
Interprétation et limite : Si la taxe modifie les achats, le travail, les prix ou la localisation de la base, la recette observée diffère. L’incidence économique ne se déduit pas de cette formule seule.
Le redevable légal est celui auquel l’administration demande de déclarer ou verser l’impôt. L’ décrit qui supporte finalement la charge après ajustement des prix, des salaires, des marges ou des quantités. Les deux notions ne coïncident pas nécessairement.
Pour comprendre un impôt, il faut séparer l’assiette, le taux et le comportement. Une assiette est la grandeur taxée. Un taux moyen rapporte l’impôt total à une base ; un décrit le prélèvement sur une unité supplémentaire. L’élasticité indique à quel point une quantité réagit proportionnellement à une variation de prix ou de revenu.
2. Vocabulaire au premier contact
assiette
grandeur sur laquelle un prélèvement est calculé
événement qui fait naître l’obligation fiscale
redevable légal
personne ou entité tenue juridiquement de verser le prélèvement
incidence économique
répartition finale de la charge après réactions des acteurs
taux marginal
taux appliqué à une unité supplémentaire de l’assiette
rapport entre prélèvement effectivement acquitté et base économique retenue
3. Mini-leçon de formule : Recette mécanique avant comportements
R = t × B
Lecture à voix haute : « recette R égale taux t multiplié par base B ».
Symbole
Signification
Unité
R
recette mécanique
euros
t
taux exprimé en nombre décimal
sans unité
B
assiette taxable
euros ou autre unité taxable
Calcul guidé, une opération par ligne
Base B = 1 000 € et taux t = 20 % = 0,20.
Remplacer les symboles : R = 0,20 × 1 000.
Multiplier : R = 200 €.
Ce calcul est mécanique : il suppose que la base reste 1 000 €.
Ce que le résultat ne permet pas de conclure : Si la taxe modifie les achats, le travail, les prix ou la localisation de la base, la recette observée diffère. L’incidence économique ne se déduit pas de cette formule seule.
4. Exercice de reproduction
Énoncé : Une base taxable vaut 500 000 € et le taux est 2 %. Quelle recette mécanique ?
Voir la correction détaillée
2 % = 0,02. R = 0,02 × 500 000 = 10 000 €. Pour transformer cela en prévision, il faudrait ensuite modéliser l’évolution de la base et le recouvrement.
5. Passage vers l’analyse avancée
TVA, impôt sur le revenu, cotisations sociales et impôts de production n’ont ni la même assiette ni la même transmission. L’analyse experte décrit le coin fiscal pertinent, les élasticités à court et long terme, les possibilités d’optimisation ou de fraude et les effets de distribution.
1. Le vocabulaire indispensable
L’incidence fiscale répond à la question « qui supporte réellement la charge ? ». Si une taxe sur un produit est versée au Trésor par le vendeur, celui-ci peut relever son prix, réduire sa marge, négocier ses coûts ou vendre moins. La charge finale se répartit donc entre consommateurs, producteurs, salariés ou détenteurs de capital selon le marché.
L’élasticité-prix rapporte une variation en pourcentage de quantité à une variation en pourcentage de prix. Une demande très élastique réagit fortement au prix ; une demande peu élastique réagit peu. Cette sensibilité conditionne la capacité à transférer une taxe.
2. Le mécanisme, étape par étape
Imaginez une taxe de 10 € sur un marché. Si les consommateurs disposent de substituts immédiats, une forte hausse de prix les ferait partir : le vendeur ne peut pas répercuter intégralement la taxe. Si la demande est rigide et l’offre très flexible, une part plus grande peut être répercutée dans le prix final.
À court terme, les élasticités peuvent être faibles parce que contrats et habitudes sont rigides. À long terme, ménages et entreprises trouvent des substituts, déplacent leurs investissements ou changent de technologie. L’incidence peut donc se déplacer avec le temps.
Pour chiffrer une réforme, on commence par un rendement statique — assiette × taux — puis on examine les comportements : réduction de l’assiette, substitutions, délocalisations, formalisation ou fraude, effets sur l’ et les prix.
3. Exemple numérique guidé
Une taxe de 10 € facturée au vendeur peut être partagée entre baisse de marge et hausse de prix selon les réactions de l’offre et de la demande.
% signifie « pour cent », c’est-à-dire une quantité rapportée à 100.
5. Du niveau collège au niveau supérieur
Au niveau débutant, retenez qu’une taxe « sur les entreprises » n’est pas nécessairement supportée uniquement par leurs actionnaires. Au niveau lycée, utilisez offre et demande pour représenter un coin fiscal entre prix payé et prix reçu.
Au niveau avancé, on estime des élasticités différenciées, on étudie les marges intensive et extensive, l’incidence sur les facteurs de production et les interactions entre impôts. Les résultats sont empiriques : ils doivent être rattachés à un marché et à une période.
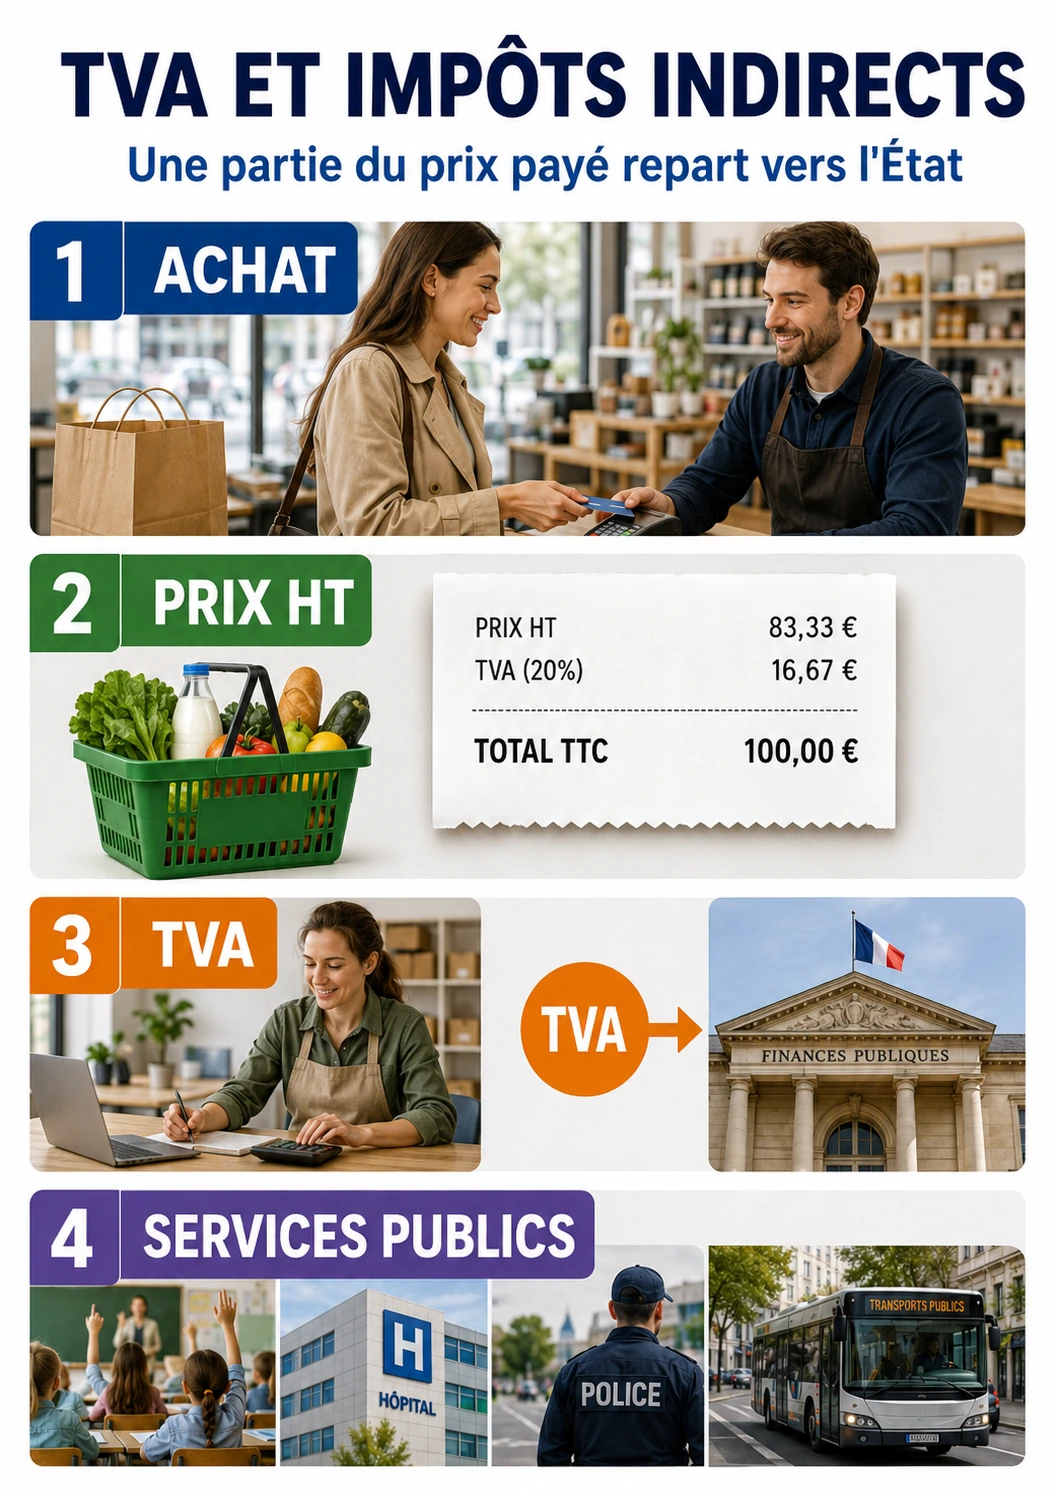
TVA et impôts indirects — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
6. Cas limites et raisonnement critique
Une élasticité estimée sur une petite variation ne peut pas être étendue mécaniquement à une réforme énorme. Les comportements peuvent devenir non linéaires et des seuils réglementaires peuvent apparaître.
L’incidence ne juge pas si un impôt est juste : elle mesure qui supporte la charge économique. La justice fiscale exige ensuite des critères normatifs distincts — capacité contributive, progressivité, efficacité, simplicité ou objectifs environnementaux.
Erreurs fréquentes
Confondre l’entreprise qui verse la taxe avec l’acteur qui la supporte.
Utiliser une élasticité sans préciser le marché, la période et le sens de variation.
Appliquer une élasticité de court terme à un horizon de dix ans.
Additionner des rendements fiscaux sans tenir compte des interactions d’assiette.
Déduire la justice d’un impôt de sa seule incidence économique.
Exercices gradués et corrections
Très facile — Le prix augmente de 5 % et la quantité demandée baisse de 10 %. Quelle est l’élasticité-prix de la demande ?
ε = −10 % ÷ 5 % = −2. Le signe négatif traduit ici le mouvement opposé entre prix et quantité demandée.
Facile — Une taxe de 10 € fait monter le prix consommateur de 6 €. Quelle part apparente est transférée au consommateur ?
6 ÷ 10 × 100 = 60 %. Cela décrit le transfert de prix observé dans cet exemple, pas nécessairement toute l’incidence finale.
Intermédiaire — Pourquoi une offre parfaitement rigide supporte-t-elle une forte part d’une taxe ?
Parce que les producteurs ne peuvent pratiquement pas réduire la quantité offerte en réaction au prix net reçu. Leur capacité d’évitement économique est faible.
Avancé — Une baisse de taux fait croître l’assiette de 3 %. Peut-on dire qu’elle s’autofinance ?
Non. Il faut comparer la perte mécanique de recettes à la recette liée à l’assiette supplémentaire et intégrer les délais et autres effets.
Expert — Quel document faut-il réclamer lorsqu’un chiffrage fiscal repose sur une élasticité ?
La source de l’estimation, son intervalle d’incertitude, le marché étudié, la période, la exacte et la manière dont elle est appliquée à la réforme.
7. Atelier de diagnostic appliqué au sujet
Dessinez une offre et une demande. Introduisez un coin fiscal de 10 €. Faites d’abord l’hypothèse d’une demande rigide, puis d’une demande très élastique. Observez comment le partage du coin change sans modifier le montant légal de la taxe.
Pour un chiffrage public, créez ensuite deux colonnes : « rendement statique » et « rendement comportemental ». Toute différence doit être justifiée par une hypothèse explicite plutôt que cachée dans un coefficient.
8. Court terme, long terme et effets de second tour
À court terme, la charge peut être bloquée par des prix administrés ou des contrats. À moyen terme, les prix se renégocient. À long terme, localisation, capital et technologie peuvent changer.
Une réforme fiscale doit donc afficher au moins un horizon année 1 et un horizon de croisière lorsque les comportements ont le temps de s’ajuster.
9. Mini-dossier à refaire sans regarder la correction
Prenez une taxe produisant 1 Md€ de rendement statique. Construisez trois scénarios où l’assiette baisse de 0 %, 5 % et 15 %. Recalculez le rendement et expliquez quelles élasticités ou substitutions pourraient produire chaque scénario.
Ajoutez enfin un test distributif : qui paie le prix plus élevé, qui reçoit le prix net plus faible, qui réduit sa consommation ou sa production ?
10. Le contribuable légal n’est pas toujours celui qui supporte économiquement la taxe
L’incidence fiscale cherche à savoir qui supporte réellement la charge après ajustement des prix, des salaires et des quantités. Une taxe peut être juridiquement payée par le vendeur et pourtant être en partie répercutée dans le prix acquitté par l’acheteur. Inversement, une taxe prélevée sur l’acheteur peut peser en partie sur le vendeur si celui-ci doit réduire son prix hors taxe pour conserver ses clients. Le bulletin de paiement ou la déclaration fiscale identifie donc le redevable légal ; il ne suffit pas à établir l’incidence économique finale.
Les élasticités permettent d’organiser le raisonnement. Le côté du marché qui réagit le moins facilement aux variations de prix tend à supporter une part plus importante de la charge, toutes choses égales par ailleurs. Si les consommateurs disposent de nombreuses alternatives, ils peuvent réduire fortement leurs achats lorsque le prix augmente. Si la production peut difficilement être déplacée ou ajustée, les producteurs absorbent davantage du choc. Dans le cas du travail, du logement ou du capital internationalement mobile, l’horizon de temps peut modifier profondément ces possibilités d’ajustement.
Pourquoi une simulation fiscale doit montrer plusieurs canaux
Un chiffrage sérieux distingue au minimum l’effet statique — appliquer un taux à une assiette inchangée — de l’effet comportemental. Il faut ensuite examiner les substitutions entre produits, les changements de calendrier, les délocalisations possibles, l’évasion ou l’optimisation légales, et les effets sur l’investissement ou l’ lorsque ceux-ci sont plausibles. Cela ne signifie pas que toute taxe « détruit sa propre assiette » ; cela signifie que l’élasticité pertinente doit être justifiée au lieu d’être supposée nulle ou infinie selon la conclusion souhaitée.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Atelier de formation : comprendre, calculer, décider
NiveauIntermédiaireDurée indicative55 minPrérequisOffre, demande, élasticité et surplus
Compétences visées. Distinguer redevable légal et incidence économique; calculer une élasticité; raisonner sur perte sèche et équité.
1. Situation concrète
Une collectivité envisage une taxe de 8 % sur un marché où l’offre est relativement rigide à court terme et la demande plus réactive à moyen terme. Les élus veulent savoir qui supportera effectivement le coût et si la recette attendue est crédible.
2. Exercice
Construisez deux scénarios d’incidence, court terme et moyen terme. À partir d’une base taxable de 120 M€, d’un taux de 8 % et d’une baisse de quantité de 3 % puis 9 %, calculez la recette brute approchée, puis expliquez pourquoi cette recette ne suffit pas à mesurer le coût économique.
3. Calcul ou raisonnement attendu
Scénario court terme : 120 M€ × 0,97 × 8 % = 9,312 M€. Scénario moyen terme : 120 M€ × 0,91 × 8 % = 8,736 M€. La différence illustre la réaction de l’assiette, mais l’incidence dépend encore des élasticités relatives de l’offre et de la demande.
4. Pièges fréquents
Confondre le payeur administratif avec celui qui supporte réellement le prélèvement; utiliser une élasticité sans préciser l’horizon; annoncer une recette statique comme si les comportements ne changeaient pas.
5. Auto-évaluation
Une taxe payée juridiquement par l’entreprise est-elle nécessairement supportée par elle ?
Correction commentée. Non. Prix, salaires, marges ou quantités peuvent transmettre une partie du prélèvement à d’autres agents.
Pourquoi l’horizon temporel compte-t-il ?
Correction commentée. Les possibilités d’ajustement augmentent souvent avec le temps, ce qui modifie les élasticités et donc l’incidence.
Une recette fiscale plus faible que prévu prouve-t-elle une fraude ?
Correction commentée. Non. Elle peut aussi venir d’une baisse légale de l’assiette, d’un changement de prix, de quantité ou de composition.
6. Livrable
Étape suivante. Économie du travail, salaires et emploi.
Évaluation transversale : appliquer ce cours dans une décision réelle
Ce chapitre rejoint la Mission 3 — Réforme fiscale : qui paie vraiment ? Ici, le dossier doit isoler l’incidence selon les élasticités, distinguer contribuable légal et payeur économique, puis tester comment le résultat change lorsque l’offre ou la demande réagit davantage.
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si vous distinguez le redevable légal de celui qui supporte économiquement la taxe, calculez la variation de prix et de quantité avec les mêmes unités, puis reliez le partage de la charge aux élasticités retenues.
Exercice 1 — calcul et interprétation
Énoncé : Une assiette taxable B vaut 2,4 Md€ et le taux t est 18 %. Calculez la recette mécanique R.
Voir la correction intégrale, étape par étape
Convertir le taux : 18 % = 0,18.
Conserver une unité cohérente : B = 2,4 Md€.
Calculer R = 0,18 × 2,4 = 0,432 Md€, soit 432 M€.
Contrôle mental : 20 % de 2,4 Md€ vaudrait 480 M€ ; 18 % doit donc être un peu inférieur, ce qui confirme l’ordre de grandeur de 432 M€.
Exercice 2 — calcul et interprétation
Énoncé : Après la taxe, l’assiette diminue de 12 %. À taux inchangé de 18 %, calculez la nouvelle recette et l’écart par rapport au calcul mécanique initial.
Écart : 432 − 380,16 = 51,84 M€ de recette en moins que le calcul à assiette inchangée.
Interprétation : c’est exactement pourquoi R = t × B est un point de départ mécanique ; une prévision fiscale exige de modéliser les comportements et la dynamique de l’assiette.
Les valeurs numériques de cet exemple sont volontairement simplifiées : elles servent à vérifier le calcul d’incidence, pas à décrire un barème fiscal français observé.
Exemple pédagogique : une taxe de 10 € est introduite. Le prix payé par l’acheteur augmente de 6 € et le prix net reçu par le vendeur baisse de 4 €. Incidence : acheteur 60 %, vendeur 40 %.
2. Calcul guidé
Reprenez la relation présentée dans ce dossier : Recette fiscale simplifiée = assiette × taux effectif
3. Exercice autonome
Une taxe de 10 € par unité fait augmenter le prix payé par l’acheteur de 6 € tandis que le prix net reçu par le vendeur baisse de 4 €. Quelle part économique de la taxe est supportée par chaque côté du marché ?
Voir la correction expliquée
L’acheteur supporte 6/10 = 60 % de la taxe et le vendeur 4/10 = 40 %. Cet exemple illustre l’incidence économique : la personne légalement redevable de la taxe n’est pas nécessairement celle qui en supporte finalement la charge. La répartition dépend notamment des élasticités.
Mini-évaluation spécifique
Si les consommateurs réagissent très peu au prix mais les producteurs peuvent facilement changer de marché, sur qui la taxe risque-t-elle de peser davantage ?
Voir la correction de la mini-évaluation
Toutes choses égales par ailleurs, la charge économique tend à peser davantage sur le côté le moins élastique, ici les consommateurs.
Qui paie vraiment une taxe ?
L’incidence économique ne se confond pas avec le redevable légal. Une taxe peut être due par le vendeur sur le papier et pourtant être supportée en partie par le consommateur, par le salarié ou par le propriétaire du capital selon la structure du marché. Le bon raisonnement consiste à suivre les ajustements de prix, de quantités, de marges et d’investissement plutôt qu’à s’arrêter à l’intitulé administratif du prélèvement.
Dans un débat public, il faut donc toujours demander qui peut se retirer, qui peut substituer, qui peut différer son achat et qui demeure captif. Une taxe sur un produit facilement remplaçable n’a pas les mêmes effets qu’une taxe sur un bien de première nécessité ou sur un facteur immobilisé. Cette grille très simple permet déjà d’éviter beaucoup d’erreurs de diagnostic.
Le point central est le suivant : parler de justice ou d’efficacité fiscale sans analyser l’incidence revient à commenter une ombre sans regarder l’objet réel. Une réforme sérieuse doit donc toujours expliciter la base, le taux, l’horizon temporel et les agents qui peuvent réagir.
Élasticités et répercussion
La force de réaction de l’offre et de la demande détermine une grande partie du partage de la charge fiscale. Quand la demande est très inélastique, les consommateurs absorbent plus facilement une hausse de prix. Quand l’offre est très rigide à court terme, les producteurs peuvent supporter davantage la taxe avant de réussir à ajuster leurs volumes ou leurs coûts.
À moyen terme, cependant, les comportements changent : les contrats sont renégociés, les producteurs investissent ailleurs, les ménages s’équipent différemment et la structure du marché peut se transformer. C’est pourquoi la distinction entre court et long terme est décisive. Une photographie prise trop tôt peut conduire à une conclusion inverse de celle qui vaut après plusieurs trimestres.
La lecture critique d’une étude empirique consiste alors à vérifier la période retenue, la nature du marché observé et les groupes de comparaison utilisés. Sans cela, on risque de confondre répercussion immédiate, incidence de long terme et simple statistique.
«Élasticités et répercussion» se juge sur plusieurs dimensions plutôt que sur un taux isolé. Il faut documenter les élasticités-prix de l’offre et de la demande ainsi que le prix net et le prix payé. confondre le redevable légal avec l’agent qui supporte économiquement la taxe. Le résultat devient plus solide lorsqu’on peut comparer un marché où la demande est très rigide à un marché où les consommateurs disposent de substituts proches.
Pour analyser «Élasticités et répercussion», partez des grandeurs observables : les élasticités-prix de l’offre et de la demande ainsi que le prix net et le prix payé. la taxe crée un coin entre vendeur et acheteur ; le côté du marché qui s’ajuste le moins supporte généralement la plus grande part de la charge. La conclusion doit donc distinguer le texte fiscal, la réaction des agents et l’horizon sur lequel cette réaction devient possible.
Le calcul utile pour «Élasticités et répercussion» ne commence pas par le taux affiché mais par les élasticités-prix de l’offre et de la demande ainsi que le prix net et le prix payé. confondre le redevable légal avec l’agent qui supporte économiquement la taxe. Une estimation crédible explicite la base, le et la sensibilité du résultat aux comportements.
TVA, cotisations, impôts sur les sociétés
Les grands impôts n’agissent pas par les mêmes canaux. La TVA touche la consommation et se diffuse via les prix relatifs ; les cotisations sociales modifient le coût du travail et la structure de la rémunération ; l’impôt sur les sociétés influence les actionnaires, l’investissement, les salaires et parfois la localisation du capital.
Un même point de prélèvement additionnel n’a donc pas le même sens économique selon l’assiette concernée. Une variation de TVA sur un produit exposé à la concurrence internationale, une hausse de cotisations sur des emplois peu qualifiés ou un changement de fiscalité du capital dans une économie ouverte ne produisent ni la même répartition, ni les mêmes effets de second tour.
Pour juger une réforme, il faut relier le rendement budgétaire au coût d’inefficacité, à la lisibilité pour le contribuable, à la stabilité des règles et aux comportements d’évitement. Un impôt peut être rentable à court terme mais dégrader fortement l’investissement ou le consentement fiscal à long terme.
Dans «TVA, cotisations, impôts sur les sociétés», l’interprétation dépend du canal économique plus que de l’étiquette juridique. la TVA touche la consommation, les cotisations modifient le coin entre coût employeur et salaire net, tandis que l’impôt sur les sociétés agit sur le résultat taxable et les choix de financement ou d’investissement. Pour vérifier que le raisonnement tient, il faut notamment suivre un euro de depuis le prix hors taxe jusqu’au revenu disponible et au bénéfice après impôt.
Le contrôle critique de «TVA, cotisations, impôts sur les sociétés» exige de documenter l’assiette concernée, le taux facial, les exonérations et la marge sur laquelle chaque prélèvement agit. Le principal piège est de additionner des taux portant sur des bases différentes comme s’ils frappaient le même euro au même moment. Une manière simple de mettre le diagnostic à l’épreuve consiste à suivre un euro de valeur ajoutée depuis le prix hors taxe jusqu’au revenu disponible et au bénéfice après impôt.
Dans «TVA, cotisations, impôts sur les sociétés», le scénario de référence doit être explicite. la TVA touche la consommation, les cotisations modifient le coin entre coût employeur et salaire net, tandis que l’impôt sur les sociétés agit sur le résultat taxable et les choix de financement ou d’investissement. Pour vérifier l’ordre de grandeur et la distribution de l’effet, il est utile de suivre un euro de valeur ajoutée depuis le prix hors taxe jusqu’au revenu disponible et au bénéfice après impôt.
Perte sèche, rendement et équité
La fiscalité ne se résume pas à prélever des recettes. Elle modifie les choix et peut détruire des échanges qui auraient été avantageux sans la taxe. Cette destruction de surplus, souvent appelée perte sèche, augmente lorsque les agents disposent de substituts ou peuvent se retirer de la base imposable.
Mais l’évaluation d’un impôt ne s’arrête pas à l’efficacité allocative. L’équité horizontale, l’équité verticale, la simplicité, la prévisibilité et la capacité de contrôle comptent également. Une fiscalité très théorique mais illisible ou instable peut être économiquement coûteuse parce qu’elle accroît l’incertitude et les coûts administratifs.
Le bon équilibre demande donc une analyse multicritère : qui paie, combien la mesure rapporte, quels comportements elle modifie, quels contournements elle suscite et quelle perception de justice elle installe. C’est à cette condition qu’une réforme devient politiquement soutenable.
Évaluer une taxe demande de séparer trois questions : la recette obtenue, la perte d’échanges mutuellement avantageux et la répartition de la charge. Une réforme peut améliorer un objectif distributif tout en créant une perte sèche, ou l’inverse. La comparaison utile porte donc sur plusieurs instruments capables de financer le même objectif, avec des élasticités explicites.
Une expertise de «Perte sèche, rendement et équité» commence par recettes collectées, échanges abandonnés, distribution de la charge et éventuels transferts compensatoires. efficacité et équité sont deux axes distincts : un impôt peut financer une redistribution tout en modifiant les quantités échangées, et le jugement dépend du poids donné à ces effets. Le piège à écarter est de confondre la recette transférée à la puissance publique avec la perte sèche créée par les comportements d’évitement ou de réduction des échanges.
Pour documenter « Perte sèche, rendement et équité », construisons un mini-tableau : source, année, unité, groupe exposé, groupe de comparaison et résultat. Dans l’analyse de fiscalité, cette présentation rend visibles les changements de périmètre et les effets de composition. Elle oblige aussi à justifier le dénominateur, ce qui empêche qu’un total brut soit utilisé comme preuve lorsqu’un serait plus pertinent.
Méthode de vérification autonome
Assiette, taux et base taxable
Le contrôle de « Assiette, taux et base taxable » peut être formulé comme une prédiction. Si le mécanisme est correct, quel indicateur de fiscalité devrait bouger d’abord, lequel devrait réagir plus tard, et lequel ne devrait presque pas changer ? Écrire cette séquence avant d’observer les données protège contre le récit a posteriori et donne un critère clair pour réviser le diagnostic.
Dans «Assiette, taux et base taxable», l’interprétation dépend du canal économique plus que de l’étiquette juridique. un taux élevé appliqué à une assiette étroite peut produire moins de recettes qu’un taux plus faible sur une base large, surtout lorsque niches et comportements réduisent la matière taxable. Pour vérifier que le raisonnement tient, il faut notamment recalculer le produit de l’impôt avec une assiette réduite de 5 %, 10 % puis 20 %.
Le contrôle critique de «Assiette, taux et base taxable» exige de documenter la base juridique, la base économique réellement imposée et le taux moyen ou marginal pertinent. Le principal piège est de annoncer un rendement en multipliant mécaniquement un taux par une base ancienne sans réaction des agents. Une manière simple de mettre le diagnostic à l’épreuve consiste à recalculer le produit de l’impôt avec une assiette réduite de 5 %, 10 % puis 20 %.
Demande élastique et demande inélastique
Une expertise de «Demande élastique et demande inélastique» commence par la variation en pourcentage de la quantité demandée rapportée à la variation en pourcentage du prix. une demande très élastique réagit fortement au prix tandis qu’une demande rigide laisse davantage de marge à une hausse de prix sans forte baisse des quantités. Le piège à écarter est de qualifier un bien d’élastique ou d’inélastique sans préciser période, niveau de prix et possibilités de substitution.
L’élasticité mesure une réaction, pas une étiquette définitive attachée à un produit. Une demande peut être peu sensible au prix à court terme puis davantage à moyen terme lorsque les ménages trouvent des substituts. Pour raisonner sur l’incidence, il faut donc préciser la période, le marché et la marge d’ajustement observée.
Dans «Demande élastique et demande inélastique», le scénario de référence doit être explicite. une demande très élastique réagit fortement au prix tandis qu’une demande rigide laisse davantage de marge à une hausse de prix sans forte baisse des quantités. Pour vérifier l’ordre de grandeur et la distribution de l’effet, il est utile de comparer la réponse à une hausse de 10 % du prix pour un produit avec nombreux substituts et pour un produit difficilement remplaçable.
Offre rigide, offre flexible
Une manière différente d’examiner « Offre rigide, offre flexible » consiste à partir des exceptions. Quels acteurs de fiscalité ne devraient pas réagir comme la , et pourquoi ? Les contraintes de revenu, de mobilité, de capacité ou de réglementation créent souvent ces écarts. Les comprendre permet de vérifier si une moyenne nationale masque une distribution très hétérogène et donc une politique aux effets contrastés.
Pour « Offre rigide, offre flexible », l’incertitude doit être écrite plutôt que cachée. Dans fiscalité, on peut distinguer un résultat central, une hypothèse prudente et une hypothèse haute. L’écart entre ces scénarios montre immédiatement la sensibilité de la conclusion. Si les trois conduisent au même ordre de grandeur, la décision est plus robuste ; sinon, il faut présenter le résultat comme conditionnel.
Dans «Offre rigide, offre flexible», l’interprétation dépend du canal économique plus que de l’étiquette juridique. à court terme une capacité productive, un terrain ou un logement peuvent être quasi fixes ; à plus long terme l’investissement, l’entrée et la sortie rendent l’offre plus élastique. Pour vérifier que le raisonnement tient, il faut notamment séparer explicitement la première année d’une réforme de son effet après plusieurs cycles d’investissement.
Cotisations patronales et incidence sur les salaires
Le contrôle critique de «Cotisations patronales et incidence sur les salaires» exige de documenter coût employeur, salaire brut, salaire net, emploi et productivité. Le principal piège est de déduire du seul intitulé « patronal » que l’entreprise supporte nécessairement toute la charge. Une manière simple de mettre le diagnostic à l’épreuve consiste à observer séparément les nouveaux contrats, les salariés déjà en poste et les secteurs proches du salaire minimum.
Dans «Cotisations patronales et incidence sur les salaires», le scénario de référence doit être explicite. une variation de cotisations peut se répartir entre salaires, marges, prix et emploi selon la négociation salariale, la tension du marché du travail et l’élasticité de la . Pour vérifier l’ordre de grandeur et la distribution de l’effet, il est utile de observer séparément les nouveaux contrats, les salariés déjà en poste et les secteurs proches du salaire minimum.
Une cotisation dite patronale décrit son circuit juridique, pas nécessairement son incidence finale. Si les salaires, l’emploi ou les prix s’ajustent, la charge économique peut être partagée entre employeurs, salariés et clients. L’analyse doit comparer des groupes et des horizons suffisamment longs pour distinguer coût de transition et incidence durable.
TVA, consommation et distribution
La section « TVA, consommation et distribution » mérite enfin une comparaison institutionnelle. Une même situation de fiscalité peut produire des effets différents selon les règles, les contrats ou les capacités d’ajustement. Examiner un autre pays, un autre secteur ou une autre période permet de savoir si le résultat observé tient au mécanisme économique général ou à un cadre institutionnel particulier.
Le contrôle de « TVA, consommation et distribution » peut être formulé comme une prédiction. Si le mécanisme est correct, quel indicateur de fiscalité devrait bouger d’abord, lequel devrait réagir plus tard, et lequel ne devrait presque pas changer ? Écrire cette séquence avant d’observer les données protège contre le récit a posteriori et donne un critère clair pour réviser le diagnostic.
Questions à poser pour « TVA, consommation et distribution » : quelle variable change réellement, quelle population est concernée, et quel scénario sert de comparaison ? Dans le champ de fiscalité, ces trois réponses suffisent souvent à repérer une conclusion trop rapide. On peut ensuite calculer une borne basse et une borne haute, puis noter séparément les éléments mesurés et ceux qui restent hypothétiques.
Fiscalité des entreprises et investissement
Dans «Fiscalité des entreprises et investissement», l’interprétation dépend du canal économique plus que de l’étiquette juridique. l’impôt modifie la rentabilité relative des projets, mais , déficits reportables, financement et risque déterminent l’effet réel sur l’investissement. Pour vérifier que le raisonnement tient, il faut notamment comparer deux investissements identiques dont l’un bénéficie d’un amortissement accéléré et l’autre non.
Le contrôle critique de «Fiscalité des entreprises et investissement» exige de documenter taux effectif marginal, coût du capital, flux de trésorerie et rendement après impôt. Le principal piège est de assimiler le taux nominal d’impôt sur les sociétés au prélèvement effectif sur tout projet. Une manière simple de mettre le diagnostic à l’épreuve consiste à comparer deux investissements identiques dont l’un bénéficie d’un amortissement accéléré et l’autre non.
Une expertise de «Fiscalité des entreprises et investissement» commence par taux effectif marginal, coût du capital, flux de trésorerie et rendement après impôt. l’impôt modifie la rentabilité relative des projets, mais amortissements, déficits reportables, financement et risque déterminent l’effet réel sur l’investissement. Le piège à écarter est de assimiler le taux nominal d’impôt sur les sociétés au prélèvement effectif sur tout projet.
Fiscalité immobilière et rareté foncière
Le foncier se distingue d’un bien facilement reproductible : son offre est très contrainte dans certains emplacements. Une taxe peut alors se capitaliser dans les prix d’actifs plutôt que se transmettre entièrement aux loyers ou aux constructions. Il faut distinguer propriétaire au moment de la réforme, futur acquéreur, locataire et promoteur.
Pour «Fiscalité immobilière et rareté foncière», l’analyse doit relier la règle fiscale aux réactions observables. Suivez prix du foncier, loyers, volume de transactions, coût de détention et nouvelles constructions. l’offre de terrain bien situé étant très peu élastique, certaines taxes se capitalisent dans la valeur du foncier tandis que les droits de mutation peuvent réduire la mobilité. Un contrôle utile consiste à comparer une zone tendue à foncier rare avec une zone où l’offre constructible peut réellement s’étendre.
Pour analyser «Fiscalité immobilière et rareté foncière», partez des grandeurs observables : prix du foncier, loyers, volume de transactions, coût de détention et nouvelles constructions. l’offre de terrain bien situé étant très peu élastique, certaines taxes se capitalisent dans la valeur du foncier tandis que les droits de mutation peuvent réduire la mobilité. La conclusion doit donc distinguer le texte fiscal, la réaction des agents et l’horizon sur lequel cette réaction devient possible.
Perte sèche et bien-être
« Perte sèche et bien-être » se prête à un contrôle par contraste. Prenons une situation où le mécanisme est très fort, puis une autre où il est presque absent. Si les données de fiscalité évoluent de manière similaire dans les deux cas, l’explication initiale perd de sa force. Cette comparaison volontairement simple aide à distinguer coïncidence et causalité sans exiger immédiatement un complexe.
Dans «Perte sèche et bien-être», l’interprétation dépend du canal économique plus que de l’étiquette juridique. la perte sèche provient des transactions abandonnées à cause du coin fiscal ; elle ne correspond donc ni au montant total de l’impôt ni à un simple transfert entre agents. Pour vérifier que le raisonnement tient, il faut notamment faire varier l’élasticité et la taille du coin fiscal pour voir comment la perte d’efficacité s’accroît.
Le contrôle critique de «Perte sèche et bien-être» exige de documenter la baisse des échanges mutuellement avantageux, le surplus des consommateurs et des producteurs, ainsi que les recettes publiques. Le principal piège est de présenter toute recette fiscale comme une destruction nette de richesse. Une manière simple de mettre le diagnostic à l’épreuve consiste à faire varier l’élasticité et la taille du coin fiscal pour voir comment la perte d’efficacité s’accroît.
Fraude, évitement et élasticité fiscale
Dans «Fraude, évitement et élasticité fiscale», le scénario de référence doit être explicite. plus une assiette est mobile ou facile à requalifier, plus le rendement d’une hausse de taux peut être réduit par adaptation légale ou illégale. Pour vérifier l’ordre de grandeur et la distribution de l’effet, il est utile de décomposer l’évolution de l’assiette entre activité réelle, optimisation, expatriation, contentieux et fraude détectée.
Une assiette qui se contracte après une hausse de taux ne révèle pas à elle seule de la fraude. L’ajustement peut venir d’un comportement réel, d’un arbitrage légal, d’un déplacement de base, d’un calendrier différent ou d’une dissimulation. Séparer ces mécanismes est indispensable pour choisir entre contrôle, simplification, élargissement d’assiette et changement de taux.
Pour «Fraude, évitement et élasticité fiscale», l’analyse doit relier la règle fiscale aux réactions observables. Suivez déclarations, assiette taxable, contrôles, changements de résidence ou de forme juridique et recettes effectivement encaissées. plus une assiette est mobile ou facile à requalifier, plus le rendement d’une hausse de taux peut être réduit par adaptation légale ou illégale. Un contrôle utile consiste à décomposer l’évolution de l’assiette entre activité réelle, optimisation, expatriation, contentieux et fraude détectée.
Lecture critique d’une réforme fiscale
Pour analyser «Lecture critique d’une réforme fiscale», partez des grandeurs observables : le rendement net, les gagnants et perdants, les coûts administratifs, le calendrier et le comportement attendu. une réforme modifie simultanément recettes, prix relatifs et incitations ; son bilan dépend du scénario de référence et de la vitesse d’ajustement. La conclusion doit donc distinguer le texte fiscal, la réaction des agents et l’horizon sur lequel cette réaction devient possible.
Le calcul utile pour «Lecture critique d’une réforme fiscale» ne commence pas par le taux affiché mais par le rendement net, les gagnants et perdants, les coûts administratifs, le calendrier et le comportement attendu. annoncer une économie brute sans coûts de transition ni effets de déplacement vers une autre assiette. Une estimation crédible explicite la base, le contrefactuel et la sensibilité du résultat aux comportements.
Dans «Lecture critique d’une réforme fiscale», l’interprétation dépend du canal économique plus que de l’étiquette juridique. une réforme modifie simultanément recettes, prix relatifs et incitations ; son bilan dépend du scénario de référence et de la vitesse d’ajustement. Pour vérifier que le raisonnement tient, il faut notamment construire un tableau année 1, année 3 et régime permanent avec hypothèses basses, centrales et hautes.
Consentement à l’impôt et lisibilité
« Consentement à l’impôt et lisibilité » se prête à un contrôle par contraste. Prenons une situation où le mécanisme est très fort, puis une autre où il est presque absent. Si les données de fiscalité évoluent de manière similaire dans les deux cas, l’explication initiale perd de sa force. Cette comparaison volontairement simple aide à distinguer coïncidence et causalité sans exiger immédiatement un modèle complexe.
«Consentement à l’impôt et lisibilité» se juge sur plusieurs dimensions plutôt que sur un taux isolé. Il faut documenter compréhension des prélèvements, perception de l’équité, qualité des services reçus, conformité déclarative et confiance institutionnelle. déduire un niveau de consentement d’un seul sondage ou confondre contestation d’un impôt avec refus de toute contribution collective. Le résultat devient plus solide lorsqu’on peut croiser enquêtes d’opinion, comportements déclaratifs et évolutions institutionnelles avant d’attribuer une causalité.
La lisibilité fiscale a une valeur économique parce qu’elle influence compréhension, prévisibilité et coûts de conformité. Un prélèvement difficile à relier à son assiette ou à son usage peut accroître les erreurs et la défiance sans modifier son taux nominal. L’évaluation doit donc intégrer stabilité des règles, coût administratif et compréhension par les contribuables.
Études empiriques et prudence méthodologique
Une expertise de «Études empiriques et prudence méthodologique» commence par l’effet estimé, son intervalle d’incertitude, la population étudiée et la stratégie d’identification. une corrélation fiscale ne devient causale que si la comparaison isole suffisamment le changement de politique des autres évolutions économiques. Le piège à écarter est de généraliser à la France entière une estimation locale obtenue dans un contexte institutionnel très différent.
Pour analyser «Études empiriques et prudence méthodologique», partez des grandeurs observables : l’effet estimé, son intervalle d’incertitude, la population étudiée et la stratégie d’identification. une corrélation fiscale ne devient causale que si la comparaison isole suffisamment le changement de politique des autres évolutions économiques. La conclusion doit donc distinguer le texte fiscal, la réaction des agents et l’horizon sur lequel cette réaction devient possible.
Le calcul utile pour «Études empiriques et prudence méthodologique» ne commence pas par le taux affiché mais par l’effet estimé, son intervalle d’incertitude, la population étudiée et la stratégie d’identification. généraliser à la France entière une estimation locale obtenue dans un contexte institutionnel très différent. Une estimation crédible explicite la base, le contrefactuel et la sensibilité du résultat aux comportements.
Cas d’école 1 : taxe sur un produit courant
Dans «Cas d’école 1 : taxe sur un produit courant», l’interprétation dépend du canal économique plus que de l’étiquette juridique. la répercussion dépend de la possibilité pour l’acheteur de substituer un autre produit et pour le vendeur de réorienter sa production. Pour vérifier que le raisonnement tient, il faut notamment calculer trois scénarios de répercussion : 25 %, 60 % et 100 %, puis comparer les quantités.
Le dernier réflexe utile consiste à comparer les ordres de grandeur. Un effet théorique peut être exact tout en restant quantitativement faible ; inversement, un négligé peut dominer le résultat final. Dans l’analyse fiscale, cette hiérarchie des effets protège contre les emballements discursifs et aide à distinguer les vrais leviers des faux débats.
Cas d’école 2 : baisse ciblée de cotisations
Le contrôle critique de «Cas d’école 2 : baisse ciblée de cotisations» exige de documenter coût du travail au niveau du dispositif, salaire net et évolution de l’emploi des catégories ciblées. Le principal piège est de attribuer toute variation d’emploi au dispositif sans tenir compte de la conjoncture et de la composition sectorielle. Une manière simple de mettre le diagnostic à l’épreuve consiste à comparer les emplois juste au-dessous et juste au-dessus du seuil d’éligibilité.
Une expertise de «Cas d’école 2 : baisse ciblée de cotisations» commence par coût du travail au niveau du dispositif, salaire net et évolution de l’emploi des catégories ciblées. la baisse peut soutenir l’emploi si la demande de travail réagit au coût, mais une part peut aussi se transformer progressivement en salaire. Le piège à écarter est de attribuer toute variation d’emploi au dispositif sans tenir compte de la conjoncture et de la composition sectorielle.
Une baisse ciblée de cotisations peut agir sur le coût du travail, le salaire net, l’emploi et la composition des embauches. Pour l’évaluer, il faut définir précisément le groupe éligible et un groupe de comparaison crédible, puis suivre l’effet au-delà de l’année de mise en œuvre. Le coût budgétaire brut doit être distingué des effets de comportement et de retour fiscal.
Cas d’école 3 : fiscalité d’un marché immobilier tendu
«Cas d’école 3 : fiscalité d’un marché immobilier tendu» se juge sur plusieurs dimensions plutôt que sur un taux isolé. Il faut documenter prix de vente, loyer, rotation des occupants, terrains disponibles et délais de construction. conclure sur le logement national à partir d’un seul marché métropolitain. Le résultat devient plus solide lorsqu’on peut simuler séparément un centre urbain contraint et une périphérie où l’offre foncière est plus flexible.
Pour analyser «Cas d’école 3 : fiscalité d’un marché immobilier tendu», partez des grandeurs observables : prix de vente, loyer, rotation des occupants, terrains disponibles et délais de construction. dans une zone où l’offre est bloquée, une taxe peut surtout être capitalisée dans le prix des actifs ; si la construction peut répondre, les quantités réagissent davantage. La conclusion doit donc distinguer le texte fiscal, la réaction des agents et l’horizon sur lequel cette réaction devient possible.
Le calcul utile pour «Cas d’école 3 : fiscalité d’un marché immobilier tendu» ne commence pas par le taux affiché mais par prix de vente, loyer, rotation des occupants, terrains disponibles et délais de construction. conclure sur le logement national à partir d’un seul marché métropolitain. Une estimation crédible explicite la base, le contrefactuel et la sensibilité du résultat aux comportements.
Erreurs fréquentes dans les débats fiscaux
Dans «Erreurs fréquentes dans les débats fiscaux», l’interprétation dépend du canal économique plus que de l’étiquette juridique. beaucoup de controverses mélangent incidence, redistribution, efficacité et rendement budgétaire alors que ces dimensions peuvent évoluer dans des sens différents. Pour vérifier que le raisonnement tient, il faut notamment réécrire chaque affirmation en indiquant agent, unité, horizon, contrefactuel et canal causal.
Le contrôle critique de «Erreurs fréquentes dans les débats fiscaux» exige de documenter qui verse juridiquement, qui perd du revenu réel, quelle assiette réagit et sur quel horizon. Le principal piège est de tirer une conclusion distributive d’un taux facial sans examiner prix, salaires, profits et patrimoine. Une manière simple de mettre le diagnostic à l’épreuve consiste à réécrire chaque affirmation en indiquant agent, unité, horizon, contrefactuel et canal causal.
Dans «Erreurs fréquentes dans les débats fiscaux», le scénario de référence doit être explicite. beaucoup de controverses mélangent incidence, redistribution, efficacité et rendement budgétaire alors que ces dimensions peuvent évoluer dans des sens différents. Pour vérifier l’ordre de grandeur et la distribution de l’effet, il est utile de réécrire chaque affirmation en indiquant agent, unité, horizon, contrefactuel et canal causal.
Check-list pour expertiser une réforme
Une expertise fiscale solide commence par identifier l’assiette, le taux effectif, les redevables et les marges d’ajustement. Elle vérifie ensuite incidence, rendement, distribution, simplicité, fraude et interactions avec les autres prélèvements. La conclusion doit indiquer quelles hypothèses sont décisives et quelles données feraient changer le diagnostic.
«Check-list pour expertiser une réforme» se juge sur plusieurs dimensions plutôt que sur un taux isolé. Il faut documenter assiette, taux, population, unités, rendement brut, rendement net et calendrier. valider une réforme parce que l’ordre de grandeur paraît plausible sans reconstruire le calcul. Le résultat devient plus solide lorsqu’on peut refaire le chiffrage depuis les données sources et documenter chaque hypothèse modifiable.
Pour analyser «Check-list pour expertiser une réforme», partez des grandeurs observables : assiette, taux, population, unités, rendement brut, rendement net et calendrier. l’expertise consiste à relier le texte juridique aux comportements économiques et au budget, puis à vérifier les transferts entre catégories. La conclusion doit donc distinguer le texte fiscal, la réaction des agents et l’horizon sur lequel cette réaction devient possible.
Mini-corrections d’exercices et interprétation
Le calcul utile pour «Mini-corrections d’exercices et interprétation» ne commence pas par le taux affiché mais par le résultat numérique avec son unité et la phrase économique qui lui donne un sens. corriger seulement l’arithmétique sans vérifier que le dénominateur et le scénario de comparaison sont les bons. Une estimation crédible explicite la base, le contrefactuel et la sensibilité du résultat aux comportements.
Dans «Mini-corrections d’exercices et interprétation», l’interprétation dépend du canal économique plus que de l’étiquette juridique. un calcul fiscal n’est utile que si l’on distingue variation absolue, variation en pourcentage, incidence et causalité. Pour vérifier que le raisonnement tient, il faut notamment modifier une hypothèse à la fois et expliquer pourquoi la conclusion change ou reste stable.
Le contrôle critique de «Mini-corrections d’exercices et interprétation» exige de documenter le résultat numérique avec son unité et la phrase économique qui lui donne un sens. Le principal piège est de corriger seulement l’arithmétique sans vérifier que le dénominateur et le scénario de comparaison sont les bons. Une manière simple de mettre le diagnostic à l’épreuve consiste à modifier une hypothèse à la fois et expliquer pourquoi la conclusion change ou reste stable.
Synthèse générale
Questions de révision guidées
«Questions de révision guidées» se juge sur plusieurs dimensions plutôt que sur un taux isolé. Il faut documenter les définitions d’assiette, taux, élasticité, incidence, rendement, perte sèche et contrefactuel. mémoriser le sens d’un résultat sans être capable de refaire le calcul avec d’autres hypothèses. Le résultat devient plus solide lorsqu’on peut reprendre chaque question avec une nouvelle élasticité ou une assiette différente et expliquer ce qui change.
Pour réviser ce cours, entraînez-vous à expliquer chaque résultat avec un mécanisme. Si vous annoncez qu’une taxe est supportée par un groupe, précisez l’élasticité qui justifie cette incidence. Si vous annoncez une perte sèche ou un effet redistributif, précisez le scénario de référence et l’horizon temporel.
Une manière différente d’examiner « Questions de révision guidées » consiste à partir des exceptions. Quels acteurs de fiscalité ne devraient pas réagir comme la moyenne, et pourquoi ? Les contraintes de revenu, de mobilité, de capacité ou de réglementation créent souvent ces écarts. Les comprendre permet de vérifier si une moyenne nationale masque une distribution très hétérogène et donc une politique aux effets contrastés.
Lecture critique d’un article économique
« Lecture critique d’un article économique » se prête à un contrôle par contraste. Prenons une situation où le mécanisme est très fort, puis une autre où il est presque absent. Si les données de fiscalité évoluent de manière similaire dans les deux cas, l’explication initiale perd de sa force. Cette comparaison volontairement simple aide à distinguer coïncidence et causalité sans exiger immédiatement un modèle complexe.
Le calcul utile pour «Lecture critique d’un article économique» ne commence pas par le taux affiché mais par la source des données, la définition des variables, l’échantillon, la période et la taille de l’effet. prendre un coefficient significatif pour une preuve suffisante de l’effet d’une réforme à grande échelle. Une estimation crédible explicite la base, le contrefactuel et la sensibilité du résultat aux comportements.
Dans «Lecture critique d’un article économique», l’interprétation dépend du canal économique plus que de l’étiquette juridique. un article convaincant relie une question précise à une méthode d’identification et sépare résultat statistique, interprétation et extrapolation. Pour vérifier que le raisonnement tient, il faut notamment chercher les tests de robustesse, les limites reconnues par les auteurs et la possibilité de réplication.
Conclusion opérationnelle
Annexe pédagogique supplémentaire
Saillance fiscale et perception du prélèvement
Un impôt très visible n’est pas perçu comme un prélèvement discret, même lorsque le montant économique est proche. La manière dont la taxe est affichée, prélevée ou incluse dans le prix modifie l’attention des contribuables. Cette saillance peut influencer les comportements et le consentement, ce qui signifie que deux prélèvements de rendement similaire n’ont pas forcément les mêmes effets politiques ni les mêmes coûts de conformité.
Pour analyser cette dimension, on peut comparer les réactions lorsque le prix affiché inclut la taxe et lorsqu’elle apparaît séparément. L’enjeu n’est pas de cacher le prélèvement, mais de comprendre comment la présentation modifie les décisions. Une fiscalité lisible permet aussi au citoyen de relier ce qu’il paie aux politiques financées.
La transparence reste donc un critère de qualité fiscale. Un système qui obtient des recettes parce que les contribuables ne comprennent pas le prélèvement est institutionnellement fragile, même si son rendement immédiat paraît satisfaisant.
Progression nominale et effet de barème
Lorsque les revenus nominaux augmentent avec l’inflation, un barème non indexé peut faire entrer des contribuables dans des tranches plus élevées sans hausse équivalente de leur pouvoir d’achat. Ce phénomène modifie le taux moyen d’imposition même si les paramètres juridiques du barème n’ont pas changé.
Le calcul doit distinguer revenu nominal, revenu réel et seuils du barème. Une hausse de salaire de 4 % avec une inflation de 4 % ne constitue pas une hausse réelle du revenu. Si les seuils restent fixes, la charge fiscale peut néanmoins augmenter. C’est une illustration utile de la différence entre variation monétaire et variation économique.
Pour évaluer une politique d’, il faut donc mesurer à la fois le coût budgétaire pour l’État et la stabilité du taux réel supporté par les ménages. La question n’est pas uniquement technique : elle touche à la transparence de l’impôt.
Dépenses fiscales et niches
Une dépense fiscale réduit l’impôt par rapport à une règle de référence afin d’encourager un comportement ou de soutenir une catégorie de contribuables. Son coût budgétaire doit être comparé à l’objectif poursuivi et au comportement réellement induit. Une réduction utilisée par des personnes qui auraient agi de la même manière sans avantage constitue en partie un effet d’aubaine.
L’évaluation demande donc un scénario contrefactuel : combien d’investissements, de dons ou de travaux auraient été réalisés sans la mesure ? Plus la réponse est proche du niveau observé, moins l’avantage fiscal crée d’activité nouvelle. Le coût par comportement additionnel devient alors un indicateur utile.
Une niche peut aussi complexifier le système, créer des différences entre contribuables comparables et favoriser les personnes capables d’optimiser. Une bonne réforme fiscale doit donc examiner rendement, efficacité et simplicité simultanément.
Impôt forfaitaire et distorsions
Un prélèvement forfaitaire indépendant du comportement crée moins d’incitation à modifier l’activité taxée, mais il peut être très difficile à rendre équitable. À l’inverse, un impôt assis sur le revenu, la consommation ou le capital répond mieux à la capacité contributive mais influence davantage les décisions.
Cette tension illustre l’arbitrage classique entre efficacité et équité. Le meilleur impôt théorique n’est pas nécessairement acceptable socialement, tandis qu’un système parfaitement redistributif peut devenir très complexe ou modifier fortement les comportements. Les réformes réelles combinent donc plusieurs assiettes et plusieurs objectifs.
Le lecteur doit se méfier des propositions prétendant supprimer tout arbitrage. La fiscalité consiste précisément à choisir quelles distorsions sont les moins coûteuses au regard des recettes et de la justice recherchées.
Mobilité internationale des bases taxables
Certaines bases sont plus mobiles que d’autres. Un terrain ne quitte pas le pays ; un actif financier, un siège juridique ou une activité numérique peuvent être déplacés plus facilement. Cette différence modifie la réaction aux taux et la capacité de l’administration à maintenir l’assiette.
La mobilité n’est toutefois jamais parfaite. Les entreprises tiennent compte de la main-d’œuvre, des infrastructures, du marché, de la stabilité juridique et des coûts de réorganisation. Une analyse qui suppose qu’un point d’impôt fait partir toute la base est aussi irréaliste qu’une analyse supposant qu’aucun acteur ne réagit.
Une politique fiscale crédible estime donc les élasticités de localisation et distingue court terme et long terme. Elle recherche également la coopération internationale lorsque la base peut être transférée surtout par des montages juridiques plutôt que par un déplacement réel de l’activité.
Cas de synthèse : juger une réforme fiscale sans slogan
Imaginons une réforme qui réduit de cinq points les prélèvements sur les bas salaires et finance cette baisse par une hausse d’un impôt sur la consommation. Le premier effet attendu est une diminution du coût du travail sur les emplois concernés, mais l’effet sur l’emploi dépend de la demande, de la concurrence entre entreprises et de la négociation salariale. Le financement par la consommation touche de son côté les ménages selon leur panier de dépenses. Le bilan ne peut donc pas être résumé par un seul taux.
Pour calculer un ordre de grandeur, on commence par le nombre de salariés éligibles, le salaire moyen, le montant de cotisations réellement réduit et le coût budgétaire brut. On estime ensuite les comportements possibles : créations d’emplois supplémentaires, hausse partielle des salaires ou amélioration des marges. Côté consommation, on mesure l’effet par décile de revenu et par type de produit. Cette décomposition montre qui gagne, qui paie et à quel horizon.
La conclusion doit enfin distinguer rendement budgétaire, emploi et redistribution. Une réforme peut être efficace sur l’emploi mais régressive sur la consommation, ou neutre budgétairement tout en modifiant fortement la distribution. La bonne décision ne vient pas d’un slogan sur la « baisse des charges » ou la « hausse des taxes », mais d’un choix explicite entre plusieurs objectifs et plusieurs instruments.
Le contrôle final consiste à comparer la réforme à une alternative réaliste. Si l’objectif est de soutenir l’emploi, une baisse de prélèvement ciblée doit être mise en regard d’une baisse plus générale, d’une prime directe ou d’un investissement dans les compétences. Chacun de ces instruments possède un coût, des bénéficiaires et des effets d’aubaine différents. Le choix devient alors un problème d’efficacité comparative et non une opposition abstraite entre « plus » et « moins » d’impôts.
Cette démarche rend aussi le débat plus transparent : les citoyens peuvent voir le coût brut, le comportement attendu, l’effet redistributif et la principale incertitude. Une réforme fiscale devient ainsi un objet vérifiable plutôt qu’un simple slogan de campagne.
Pour conclure, le lecteur doit toujours relier la structure du prélèvement aux comportements qu’elle provoque. Une assiette large et un taux modéré peuvent être plus robustes qu’un taux élevé concentré sur une base très mobile, mais ce résultat dépend du contexte. La qualité d’un système fiscal se mesure donc par son rendement, sa stabilité, sa lisibilité, ses effets économiques et sa capacité à être contrôlé sans coûts administratifs disproportionnés.
Cette combinaison de critères donne une grille plus solide que la seule comparaison des taux nominaux et permet de mieux hiérarchiser les réformes possibles.
Cette méthode doit rester explicite, reproductible et ouverte à la révision.
Lecture appliquée : une taxe locale ne se déplace pas comme un impôt mobile
Une fiscalité portant sur une base immobile, par exemple un foncier déjà construit, n’offre pas les mêmes possibilités d’ajustement qu’un prélèvement visant un actif financier ou une activité aisément délocalisable. L’incidence doit donc être recherchée dans les prix d’actifs, les loyers, les marges et les décisions futures d’investissement, et non dans un schéma uniforme où le redevable légal paierait toujours exactement la charge économique.
Pour tester une réforme réelle, on peut comparer trois horizons : l’année de mise en œuvre, le moment où les contrats sont renégociés et la période où les investissements ont eu le temps de se déplacer. Cette chronologie permet d’éviter une erreur fréquente : conclure à partir d’un effet transitoire alors que la distribution finale de la charge fiscale se forme plus lentement.
Questions fréquentes
Que faut-il savoir avant d’étudier « Fiscalité : incidence, assiette, taux et élasticités » ?Quelle compétence pratique ce cours doit-il développer ?
L’objectif principal est de savoir distinguer redevable légal et incidence économique, puis d’expliquer les hypothèses et les limites du résultat.
Quelle erreur faut-il éviter ?
Évitez de tirer une conclusion à partir d’un chiffre isolé. Replacez toujours le résultat dans son mécanisme, son horizon et son scénario de comparaison ; la partie « Lecture appliquée : une taxe locale ne se déplace pas comme un impôt mobile » sert précisément à fermer cette lecture.
Atelier d’application — Qui paie réellement une taxe ?
Situation. Une taxe de 10 € est légalement acquittée par les vendeurs. La demande est peu élastique et l'offre relativement élastique.
Travail demandé. Dessinez l'intuition offre-demande, prévoyez la répartition du coût puis expliquez comment vous testeriez empiriquement la variation des prix avant/après. Ajoutez un cas où le résultat serait différent.
Méthode de résolution
Identifier l’offre, la demande et l’unité taxée.
Comparer leurs élasticités autour de l’équilibre pertinent.
Prédire le sens de la répercussion puis tester sur les prix observés.
Vérifier les marchés voisins et les changements de quantité.
Correction et interprétation
La partie du marché la moins élastique supporte généralement davantage la charge économique. L'identité du redevable légal n'est donc pas suffisante. Un test empirique doit contrôler les tendances, promotions, coûts simultanés et éventuels marchés voisins.
Pièges fréquents
Confondre taux légal et incidence, utiliser des élasticités non comparables, ignorer la base fiscale, supposer une répercussion instantanée et complète.
Auto-évaluation
La personne qui verse la taxe au Trésor est-elle nécessairement celle qui la supporte ?
Que se passe-t-il si la demande devient plus élastique ?
Pourquoi faut-il observer quantités et prix pour étudier l’incidence ?
Repères pour corriger votre réponse
Le redevable légal n’est pas forcément le porteur économique de la taxe : l’incidence dépend de la réaction des prix, salaires et quantités.
Si la demande devient plus élastique, les consommateurs réduisent davantage leurs achats quand le prix monte ; le producteur supporte alors généralement une part plus forte du prélèvement.
Observer simultanément prix et volumes permet de vérifier si la charge a été transférée et si l’assiette s’est contractée.
Passage au niveau expert · méthode reproductible
De la compréhension au diagnostic : Fiscalité, incidence et élasticités
Tester le raisonnement sur fiscalité : incidence, assiette, taux et élasticités
Formule : recette fiscale = assiette × taux effectif
Substitution : 80 Md€ × 12,5 %
Calcul : 12,5 % = 0,125. La recette vaut donc 80 × 0,125 = 10.
Unité et résultat : 10 Md€
Interprétation : Avec une assiette de 80 Md€ et un taux effectif de 12,5 %, la recette arithmétique est 10 Md€. Ce calcul suppose ici l'assiette donnée et ne modélise pas sa réaction au taux.
Piège à éviter : Appliquer un taux marginal à toute l'assiette.
1. Relation à savoir reconstruire
Incidence relative dépend de l’élasticité de l’offre et de la demande
Lecture à voix haute : « l’incidence économique dépend de la sensibilité de l’offre et de la demande aux prix ».
Symbole
Signification
Unité / convention
εd
élasticité-prix de la demande
sans unité ; généralement négative selon la convention signée
εs
élasticité-prix de l’offre
sans unité ; généralement positive
|εd|
valeur absolue de l’élasticité de demande
sans unité
Exemple reproductible :
Si la demande réagit très peu mais l’offre beaucoup, les acheteurs peuvent supporter une plus grande part de la charge via le prix.
Si l’offre est presque fixe, les vendeurs disposent de moins de possibilités d’ajustement.
Limite : Les formules simples d’incidence supposent notamment concurrence et petits changements ; contrats, salaires, réglementation et dynamique peuvent modifier la transmission.
Le redevable légal d’une taxe n’est pas nécessairement celui qui la supporte économiquement.
2. Le piège qui fausse le plus souvent le débat
Comparer les élasticités avant d’affirmer « qui paie ».
3. Les données minimales à exiger
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;
population, assiette ou dénominateur ;
scénario de référence et hypothèses ;
ordre de grandeur permettant un contrôle mental.
4. Exercice de vérification
Si la demande est très inélastique et l’offre très élastique, qui supporte généralement la plus grande part d’une taxe ?
Voir la correction et le raisonnement
Les consommateurs, car ils ajustent peu les quantités demandées face au prix.
Gate de maîtrise
5. Êtes-vous capable de contredire proprement une affirmation ?
Deux ouvrages pour approfondir le redressement de la France
Réforme de l’État — Plan de Rupture
Le dossier fondateur : finances publiques, structures, calendrier et mesures.