Rappel local : Une fiscalité modifie à la fois les recettes et les comportements. L’analyse doit distinguer taux légal, assiette, élasticité, incidence et coût marginal de la collecte avant de rechercher un optimum.
Notions techniques définies dans ce cours TERMS_DEFINED
grandeur économique sur laquelle un taux ou barème de prélèvement est appliqué Mesure/unité : € ou unité taxée
organisation légale visant à réduire une charge fiscale dans le cadre des règles applicables Mesure/unité : €
variation relative de l’assiette associée à une variation relative d’un taux ou d’un net de taxe Mesure/unité : sans unité
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
OCDE
Organisation de coopération et de développement économiques
TVA
taxe sur la valeur ajoutée
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
R(t) = t × B(t)
Lecture à voix haute : « recette R au taux t égale taux t multiplié par l’assiette B qui dépend elle-même du taux t »
Symbole ou grandeur
Signification
Unité
R(t)
recette fiscale au taux t
€
t
taux de prélèvement
nombre décimal ou %
B(t)
assiette taxable après réactions au taux
€ ou unité taxée
Calcul guidé, sans saut :
À 25 %, l’assiette vaut 100 Md€ : R = 0,25 × 100 = 25 Md€.
À 30 %, supposons que l’assiette baisse à 92 Md€.
R = 0,30 × 92 = 27,6 Md€.
Le taux augmente de 5 points mais la recette n’augmente que de 2,6 Md€ ; la réaction d’assiette a absorbé une partie du gain mécanique.
Interprétation et limite : B(t) agrège travail, consommation, localisation, évasion, calendrier, optimisation et conjoncture ; une seule observation ne permet pas d’identifier une courbe de comportement.
La réponse ultra-simple
Une hausse de taux n’augmente pas nécessairement la recette dans la même proportion, parce que l’assiette peut changer. Les ménages et entreprises modifient parfois consommation, localisation, calendrier, forme juridique, , investissement ou effort déclaré. L’ampleur de la réaction dépend du type d’impôt et du temps disponible pour s’adapter.
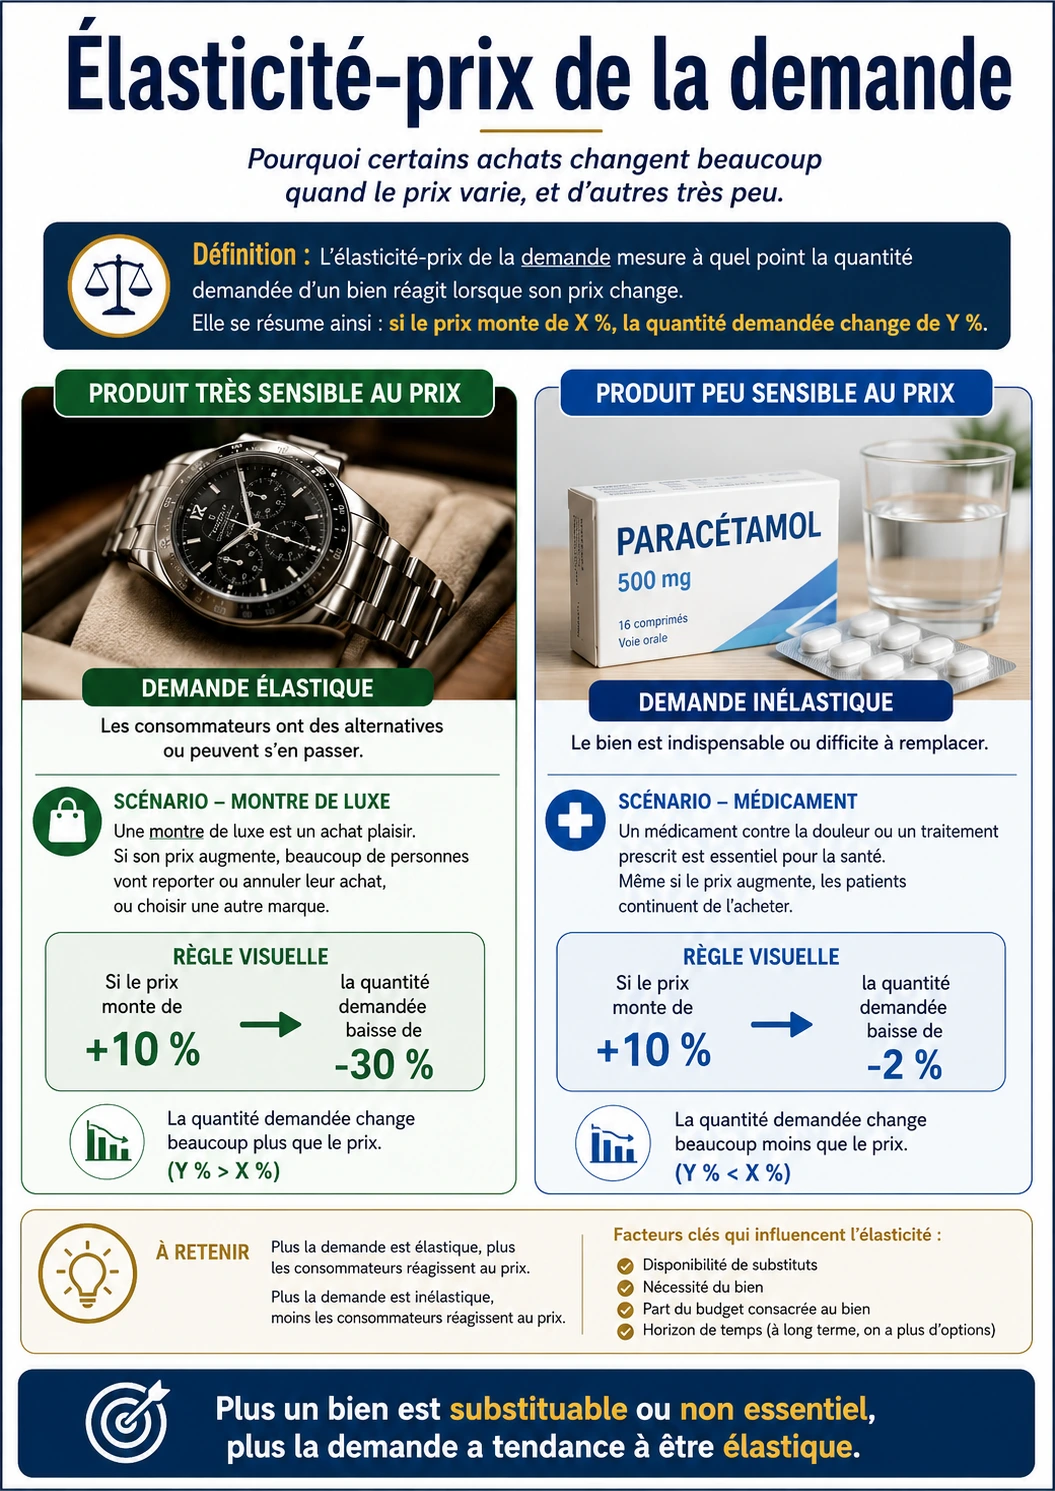
Repère visuel · août 2026Infographie sur l élasticité prix de la demande — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page. Les montants ou prix figurant dans l’image sont des repères illustratifs datés d’août 2026, pas un relevé de marché en temps réel.
L’analyse économique de la fiscalité ne consiste donc pas à chercher un taux « parfait » unique. Elle compare rendement, équité, simplicité, stabilité, coûts de conformité et effets sur les comportements. Une réforme doit annoncer les hypothèses d’élasticité et montrer ce qui arrive au résultat si ces hypothèses sont trop optimistes.
1. Le vocabulaire indispensable
L’assiette est la base sur laquelle le prélèvement est calculé. Elle peut être un revenu, une consommation, un patrimoine, une quantité physique ou une base construite après abattements.
Le s’applique à une unité supplémentaire de base ; le taux moyen rapporte l’impôt total à la base totale. Les deux répondent à des questions différentes.
Une élasticité d’assiette mesure la réaction relative de la base taxable à une variation relative du taux net ou du prix fiscal pertinent. Elle n’est pas identique pour tous les contribuables ni constante dans le temps.
2. Le mécanisme étape par étape
Imaginons une base taxable de 100 milliards et un taux de 10 %. Un calcul statique annonce 10 milliards. Si le taux passe à 12 %, la projection naïve annonce 12 milliards. Mais si l’assiette recule à 95 milliards en raison de comportements réels ou de changements de déclaration, la recette devient 11,4 milliards, soit une hausse inférieure à celle prévue statiquement.
La réaction peut être réelle — moins travailler, moins consommer, investir autrement — ou surtout comptable — déplacer un revenu dans le temps, choisir une autre forme juridique, utiliser une déduction. Ces canaux n’ont pas les mêmes conséquences sur la production et doivent être distingués.
Le calendrier est crucial. Une réforme annoncée à l’avance peut provoquer des anticipations : dividendes versés plus tôt, achats avancés, cessions reportées. Une recette exceptionnelle l’année précédant la réforme n’est pas la preuve d’un rendement permanent supérieur.
Enfin, l’ peut différer du . Une taxe payée administrativement par l’entreprise peut être en partie répercutée sur les prix, salaires ou rendements. Le partage dépend notamment des élasticités relatives d’offre et de demande.
3. Exemple numérique guidé
Une taxe sur une base de 50 milliards passe de 5 % à 6 %. Sans comportement, la recette augmente de 2,5 à 3 milliards. Supposons pourtant que la base recule de 4 % à 48 milliards : la recette devient 2,88 milliards. Le rendement supplémentaire est 0,38 milliard et non 0,5 milliard.
L’écart de 0,12 milliard ne doit pas être automatiquement appelé « perte sèche » : il peut provenir de changements réels, d’optimisation, d’un déplacement dans le temps ou d’erreurs de mesure. L’analyse doit identifier le mécanisme avant d’interpréter le chiffre.
4. Calcul reproductible
Recette = taux × assiette après comportements
t peut noter le taux du prélèvement.
B(t) représente l’assiette qui peut dépendre du taux.
La recette s’écrit alors R(t) = t × B(t).
Le symbole × signifie « multiplié par » ; la parenthèse B(t) rappelle que la base peut réagir au taux.
5. Du niveau débutant au niveau supérieur
Au niveau débutant, retenez qu’un impôt = base × taux et que la base peut elle-même changer.
Au niveau intermédiaire, distinguez réponse de court terme, réponse de long terme, incidence et . Testez au moins trois hypothèses plutôt qu’une valeur unique.
Au niveau avancé, il faut traiter les interactions avec les autres impôts, la progressivité, les seuils, les effets de portefeuille et les réponses hétérogènes selon revenus, secteurs et capacité de mobilité.
6. Cas limites et raisonnement critique
L’élasticité estimée après une réforme passée n’est pas forcément transportable vers un autre pays, un autre taux ou un autre contexte macroéconomique.
Une variation de recettes ne révèle pas seule le comportement fiscal : la conjoncture et les prix peuvent modifier l’assiette indépendamment de la réforme.
Les coûts administratifs et de conformité doivent être ajoutés au bilan, surtout lorsqu’une assiette complexe exige contrôles, formulaires ou valorisations difficiles.
Reconstruction guidée : partir de zéro, aller jusqu’au diagnostic
Un impôt possède un taux mais aussi une assiette. Modifier le taux peut modifier l’assiette : travail, consommation, investissement, localisation et calendrier des opérations réagissent plus ou moins selon le contexte.
L’idée de comportement ne signifie pas qu’une hausse de taux fait toujours baisser les recettes. Elle signifie que le calcul mécanique « nouveau taux × ancienne assiette » est un scénario, pas une prévision complète.
La relation centrale, lue sans symbole mystérieux
R(t) = t × B(t)
Lecture à voix haute. « recette R au taux t égale taux t multiplié par l’assiette B qui dépend elle-même du taux t ».
Symbole
Ce qu’il représente
Unité ou convention
R(t)
recette fiscale au taux t
€
t
taux de prélèvement
nombre décimal ou %
B(t)
assiette taxable après réactions au taux
€ ou unité taxée
Calcul complet et contrôle mental
À 25 %, l’assiette vaut 100 Md€ : R = 0,25 × 100 = 25 Md€.
À 30 %, supposons que l’assiette baisse à 92 Md€.
R = 0,30 × 92 = 27,6 Md€.
Le taux augmente de 5 points mais la recette n’augmente que de 2,6 Md€ ; la réaction d’assiette a absorbé une partie du gain mécanique.
Contrôle rapide. Comparer toujours la recette avec et sans réaction de l’assiette ; un taux plus élevé n’implique ni recette plus faible ni recette plus forte sans information supplémentaire.
Limite à connaître. B(t) agrège travail, consommation, localisation, évasion, calendrier, optimisation et conjoncture ; une seule observation ne permet pas d’identifier une courbe de comportement.
Passer du calcul à une décision
Pour évaluer une réforme, comparez au moins trois étapes : rendement statique, réactions plausibles de l’assiette, puis effets de second tour sur autres prélèvements et dépenses. Distinguez optimisation légale, évasion illégale et activité réellement déplacée.
Ce que le niveau expert ajoute réellement
L’optimum fiscal combine recettes, efficacité, équité, administration et . Les élasticités pertinentes sont souvent hétérogènes selon revenus, type d’assiette et horizon.
Exercice de reconstruction avec correction intégrale
Correction raisonnée. La correction est complète si vous séparez l'effet statique du changement de taux de l'effet comportemental sur l'assiette, explicitez l'élasticité supposée, puis comparez rendement, distribution et risque d'évitement sans transformer une courbe théorique en seuil universel.
Erreurs fréquentes
Multiplier une assiette inchangée par un nouveau taux et appeler le résultat « recette certaine ».
Confondre fraude illégale et optimisation permise par le droit.
Ignorer les effets d’anticipation autour de la date d’entrée en vigueur.
Supposer que le redevable légal supporte 100 % du coût économique.
Utiliser une élasticité unique pour tous les niveaux de revenus et tous les horizons.
Exercices gradués et corrections
Très facile — Base 100 M€, taux 4 % : recette statique ?
Correction expliquée : La recette statique est la base multipliée par le taux : 100 M€ × 0,04 = 4 M€. Ce calcul suppose que la base imposable ne change pas en réaction au taux.
Facile — Le taux passe à 5 % et la base reste 100 M€ : recette ?
Correction expliquée : Avec une base inchangée de 100 M€, la recette vaut 100 × 0,05 = 5 M€. L’exercice est volontairement statique : il ne tient encore compte d’aucune réaction de comportement.
Intermédiaire — Le taux est 5 % mais la base recule à 94 M€ : recette ?
Correction expliquée : La nouvelle recette combine le taux et la base après réaction : 94 M€ × 0,05 = 4,7 M€. Malgré un taux plus élevé, la baisse d’assiette réduit donc le gain attendu par rapport au calcul statique à 5 M€.
Avancé — Pourquoi une annonce de réforme peut-elle déplacer des recettes avant son entrée en vigueur ?
Correction : Les contribuables peuvent avancer ou retarder des opérations lorsque le calendrier modifie leur fiscalité relative.
Raisonnement critique — Une hausse de taux rapporte moins que prévu. Cela prouve-t-il une courbe de Laffer dépassée ?
Correction : Non. Il faut isoler conjoncture, changements d’assiette, calendrier, administration et comportements avant de conclure.
Laboratoire spécifique · scénario pédagogique
Laboratoire — recettes fiscales et réaction d’assiette
1. Situation.
Une assiette de 100 Md€ taxée à 20 % produit 20 Md€. À 30 %, on suppose que l’assiette se contracte à 90 Md€.
2. Calcul guidé.
Recette au second taux = 30 % × 90 = 27 Md€. Elle augmente malgré la contraction de l’assiette. Ce seul point ne permet pas d’identifier un taux « optimal ».
3. Exercice autonome.
À 40 %, l’assiette tombe à 60 Md€. Calculez la recette.
Voir la correction expliquée
40 % × 60 = 24 Md€. Dans ce scénario stylisé, la recette redescend sous les 27 Md€ du taux à 30 %.
Mini-évaluation spécifique.
Une hausse de taux augmente-t-elle toujours la recette fiscale dans la même proportion ? Donnez deux raisons.
Voir la correction de la mini-évaluation
Non. L’assiette peut se contracter par baisse d’activité, substitution, optimisation ou déplacement du comportement. Le rendement dépend donc du taux et de la réaction de la base.
8. Court terme, long terme et effets de second tour
À court terme, certaines bases sont rigides : contrats, localisation ou capital ne changent pas immédiatement. À long terme, les marges d’adaptation augmentent et l’élasticité peut devenir plus forte.
Les effets de second tour passent par les prix, les salaires et l’investissement. Une taxe peut donc modifier d’autres assiettes fiscales : TVA, impôt sur les sociétés, cotisations ou impôt sur le revenu.
9. Mini-dossier à refaire sans regarder la correction
Mini-dossier : base initiale 200 Md€, taux 8 %, réforme à 10 %. Calculez la recette sans réaction puis avec base −8 %. Ajoutez 0,5 Md€ de coût annuel d’administration et donnez le gain net.
Correction : statique 20 Md€ contre 16 Md€, gain 4. Avec base à 184 Md€, recette 18,4, gain brut 2,4 ; après 0,5 de coût, gain net 1,9 Md€.
10. Approfondissement
Le concept de taux optimal dépend de l’objectif social : financer une dépense, corriger une externalité, redistribuer ou modifier un comportement. Un même taux peut être jugé différemment selon l’objectif retenu.
Les seuils créent parfois des taux marginaux implicites élevés. Une réforme doit donc regarder les interactions entre impôt, cotisations, prestations et extinction d’avantages, pas seulement le barème affiché.
Enfin, les expériences randomisées et les méthodes quasi-expérimentales peuvent aider à mesurer les réactions à des messages, contrôles ou changements de règles. Elles ne remplacent pas l’analyse institutionnelle de la base fiscale.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Atelier de formation : comprendre, calculer, décider
NiveauAvancéDurée indicative75 minPrérequisIncidence fiscale, élasticités, assiette et taux marginaux
Compétences visées. Séparer taux et assiette; intégrer les réponses comportementales; comparer rendement, efficacité et équité.
1. Situation concrète.
Une assiette taxable vaut 100 Md€ à un taux de 25 %. Une réforme envisage 30 %, mais l’assiette pourrait se contracter de 8 % sous l’effet combiné de reports, arbitrages et baisse d’activité.
2. Exercice.
Comparez la recette statique et la recette après comportement. Puis calculez le taux de contraction de l’assiette qui annulerait exactement le gain de recette d’un passage de 25 % à 30 %.
3. Calcul ou raisonnement attendu.
Recette initiale : 25 Md€. Sans comportement, 30 % donnerait 30 Md€. Avec une assiette réduite à 92 Md€, la recette est 27,6 Md€. Le seuil d’annulation vérifie 0,30 × assiette = 25, soit 83,33 Md€ : une contraction de 16,67 % annule le gain.
4. Pièges fréquents.
Présenter une recette statique comme certaine; confondre optimisation, évitement et fraude; ignorer les délais de comportement; oublier que l’incidence économique peut différer du redevable légal.
5. Auto-évaluation.
Pourquoi l’assiette peut-elle réagir au taux ?
Corrigé expliqué. Parce que travail, investissement, localisation, forme juridique, calendrier et déclaration peuvent changer.
Une baisse de taux augmente-t-elle toujours la recette ?
Corrigé expliqué. Non. Cela dépend de la taille de la réponse de l’assiette et du point de départ.
Que signifie incidence fiscale ?
Corrigé expliqué. La économique réelle de la charge après ajustements de prix, salaires, profits et quantités, qui peut différer de l’incidence légale.
6. Livrable.
Pour une réforme fiscale réelle ou fictive, présentez recette statique, scénario comportemental bas/central/haut, incidence probable, coût de conformité et indicateurs à suivre après mise en œuvre.
Approfondissement expert : élasticités fiscales, seuils et microsimulation
Pour analyser une réforme fiscale réelle, il faut quitter l’hypothèse d’une assiette immobile. Le raisonnement avancé suit la chaîne barème → comportement → assiette → recettes → bien-être, avec des réponses différentes selon les agents.
Élasticité du revenu imposable et recette
L’élasticité du revenu imposable cherche à mesurer comment l’assiette déclarée ou imposable réagit à une variation de l’incitation fiscale. Elle peut regrouper plusieurs comportements : , rémunération, choix de forme juridique, calendrier de réalisation des revenus, déductions, localisation ou évitement légal. Elle ne doit donc pas être interprétée automatiquement comme une variation « d’effort réel ».
Exemple simplifié : le taux net de conservation passe de 70 % à 65 %. Sa variation relative est (0,65 − 0,70) ÷ 0,70 ≈ −0,0714, soit −7,14 %. Si l’élasticité de l’assiette au taux net vaut 0,25, l’assiette varierait approximativement de 0,25 × (−7,14 %) = −1,785 %. Pour une assiette initiale de 200 milliards, nouvelle assiette ≈ 200 × (1 − 0,01785) = 196,43 milliards. Si le taux fiscal passe simultanément de 30 % à 35 %, la recette stylisée passe de 0,30 × 200 = 60 milliards à 0,35 × 196,43 ≈ 68,75 milliards. La réaction réduit le gain par rapport à une assiette fixe, mais ne l’annule pas dans cet exemple.
Cette méthode n’est qu’une approximation locale. Une élasticité estimée dans un contexte ne se transpose pas sans précaution à une réforme beaucoup plus grande, à un autre groupe de contribuables ou à une autre architecture de déductions.
Seuils, taux marginaux effectifs et bunching
Les systèmes réels contiennent des seuils : entrée dans une tranche, extinction d’une prestation, plafond de crédit d’impôt, bascule de régime juridique. Il faut alors raisonner en taux marginal effectif, c’est-à-dire sur la perte de revenu disponible associée à un euro supplémentaire de revenu brut, en tenant compte simultanément impôts, cotisations et prestations. Un barème légal apparemment modéré peut produire localement un taux effectif élevé si plusieurs mécanismes s’additionnent.
Supposons qu’un ménage gagne 100 € supplémentaires. Il paie 20 € d’impôt supplémentaire, 15 € de cotisations et perd 25 € d’une aide sous condition de ressources. Son revenu disponible n’augmente que de 100 − 20 − 15 − 25 = 40 €. Le taux marginal effectif est (20 + 15 + 25) ÷ 100 × 100 = 60 %. Cela ne signifie pas qu’il « paie 60 % d’impôt » : 25 points proviennent ici de la diminution d’une prestation. La distinction est essentielle pour décrire honnêtement l’incitation.
Les économistes observent parfois une concentration inhabituelle d’individus juste sous ou au-dessus d’un seuil, appelée souvent « bunching ». Cette forme de données peut renseigner sur les réactions, mais elle dépend aussi des règles administratives, de l’arrondi, des conventions comptables et de la capacité à déplacer le revenu dans le temps.
Microsimulation et distribution des gagnants-perdants
Une réforme fiscale ne se juge pas seulement sur une recette agrégée. La microsimulation applique les règles à un grand échantillon représentatif de ménages ou d’entreprises afin d’estimer qui paie davantage, qui paie moins et comment le revenu disponible se déplace le long de la distribution. Une première microsimulation peut être « statique » : elle conserve les comportements inchangés. Une seconde couche introduit des réactions comportementales explicitement paramétrées.
Méthode reproductible : premièrement, calculer la situation de référence pour chaque unité. Deuxièmement, appliquer le nouveau barème. Troisièmement, comparer impôt, prestations et revenu disponible unité par unité. Quatrièmement, pondérer chaque observation pour retrouver la population. Cinquièmement, agréger par décile, âge, type de ménage, territoire ou catégorie d’entreprise. Enfin seulement, introduire des élasticités et refaire le calcul pour mesurer l’écart entre scénario statique et comportemental.
Le piège classique consiste à compenser une donnée manquante par une hypothèse implicite. Une simulation sérieuse publie donc ses conventions : année de revenu, , unité fiscale, prise en compte ou non des cotisations, comportements supposés, année de montée en charge et incertitude. Deux peuvent diverger sans que l’un soit frauduleux si leurs périmètres ne sont pas identiques.
Exercice intégrateur du cours 39
Énoncé. Une réforme augmente un taux de 25 % à 30 %. L’assiette statique vaut 150 Md€. Construisez d’abord la recette statique, puis une assiette comportementale qui baisse de 4 %, puis expliquez comment un retrait simultané de prestation peut changer le taux marginal effectif d’un ménage sans changer le taux légal.
Méthode de correction intégrale
1. Inscrivez taux marginal, assiette, revenu ou quantité concernés et horizon ; séparez le taux légal de la charge économique finale.
2. Calculez d’abord le prélèvement mécanique, puis appliquez explicitement l’élasticité ou la réponse comportementale retenue avant de recalculer l’assiette.
3. Comparez au moins un scénario de faible réaction et un scénario de forte réaction ; contrôlez si le résultat reste plausible lorsque l’élasticité change de signe ou d’amplitude.
4. Terminez par le rendement budgétaire conditionnel aux hypothèses, puis par les informations nécessaires pour juger équité, efficacité et effets d’évitement.
Cours consolidé : mécanismes, calculs et décisions
Calcul statique et calcul comportemental
Le calcul statique d’une réforme fiscale garde l’assiette constante. Si une base de 100 Md€ est taxée à 20 %, la recette est 20 Md€. Passer mécaniquement à 25 % donnerait 25 Md€. Ce calcul est utile comme référence parce qu’il isole l’effet du taux, mais il n’est pas encore une prévision.
Le calcul comportemental autorise l’assiette à réagir. Si à 25 % la base tombe à 96 Md€, la recette vaut 0,25 × 96 = 24 Md€. La réforme rapporte toujours 4 Md€ de plus que le point de départ, mais 1 Md€ de moins que l’estimation statique. Le comportement réduit ici le gain sans l’annuler.
Une troisième étape ajoute les autres recettes et dépenses : un changement de travail peut modifier cotisations et prestations ; un changement d’investissement affecte impôts futurs ; un déplacement de consommation modifie TVA et accises. Le bouclage complet exige donc de ne pas confondre rendement du prélèvement étudié et effet budgétaire total.
Élasticités : mesurer une réaction sans inventer une loi universelle
Une élasticité rapporte une variation relative de l’assiette à une variation relative de l’incitation fiscale. Elle dépend du dénominateur choisi : taux brut, taux net de taxe, taux marginal ou taux moyen. Deux études utilisant des définitions différentes ne doivent pas être comparées comme si elles estimaient le même .
Les réactions regroupent plusieurs canaux. Un contribuable peut travailler moins, déplacer une rémunération dans le temps, choisir une autre forme juridique, utiliser une déduction ou déplacer réellement une activité. Pour la recette, ces canaux peuvent avoir des effets semblables ; pour le bien-être et la production, ils sont très différents.
L’horizon est décisif. Une entreprise ne déménage pas une usine en un mois, mais peut modifier un investissement sur plusieurs années. Une élasticité de court terme faible ne prouve donc pas qu’une assiette est durablement inerte, et une réaction observée à long terme ne décrit pas nécessairement l’effet la première année.
Incidence : qui verse l’impôt n’est pas forcément qui le supporte
La loi désigne un redevable, mais l’économie étudie la répartition finale après changement des prix, salaires, marges et quantités. Une taxe payée administrativement par un employeur peut être partiellement supportée par les salariés si les salaires s’ajustent ; une taxe sur un vendeur peut être transmise au consommateur selon les élasticités.
Dans un marché simple, le côté le moins sensible au prix supporte généralement une part plus grande de la charge. Si la demande est très rigide et l’offre très mobile, les consommateurs peuvent supporter beaucoup du prélèvement. Si la demande est très élastique et l’offre rigide, les producteurs en absorbent davantage.
Cette logique empêche de déduire l’équité d’un impôt uniquement à partir du nom du contribuable légal. Il faut regarder les marchés concernés, la mobilité, l’horizon et les interactions avec transferts et autres taxes.
Taux moyen, taux marginal et décisions
Le taux moyen mesure impôt total divisé par revenu ou assiette totale. Le taux marginal mesure ce qui s’applique à une unité supplémentaire selon le barème et les règles. Une personne peut avoir un taux marginal de 30 % sur la dernière tranche et un taux moyen bien inférieur sur l’ensemble de son revenu.
Les décisions à la marge peuvent répondre au taux marginal, mais pas toujours. Une au marché du travail dépend aussi du gain total après frais de garde, transport et prestations perdues. Une décision d’investissement dépend du rendement après impôt sur plusieurs années, des règles d’ et du risque.
Le calcul expert doit donc construire le « taux effectif » pertinent pour la décision étudiée au lieu d’utiliser automatiquement le taux facial du barème. Cela suppose de représenter crédits, plafonds, seuils et interactions.
Administration, évitement, évasion et complexité
L’optimisation légale, l’erreur, la fraude et le déplacement réel d’activité ne sont pas la même chose. Une politique efficace peut réduire une niche sans augmenter la production ; elle peut aussi simplifier la conformité et diminuer les erreurs sans changer les taux. Les coûts administratifs et de conformité font partie du bilan économique.
Une assiette large avec taux plus faible peut parfois limiter les arbitrages entre catégories, mais cette idée ne remplace pas l’analyse distributive. Certaines déductions répondent à un objectif social ou corrigent une différence de capacité contributive. Supprimer une exception change donc simultanément rendement, équité et incitation.
Les données de contrôle peuvent elles-mêmes être sélectionnées : les dossiers vérifiés ne sont pas un échantillon aléatoire de tous les contribuables. Mesurer la fraude totale à partir des seuls redressements impose donc des méthodes d’extrapolation et d’incertitude.
Atelier de réforme : du chiffre mécanique au scénario robuste
Point de départ : assiette de 200 Md€, taux de 15 %, recette 30 Md€. Projet : taux de 18 %. Statique : 0,18 × 200 = 36 Md€, soit +6 Md€. Scénario comportemental modéré : assiette −4 %, donc 192 Md€ ; recette = 34,56 Md€, gain +4,56 Md€.
Scénario plus sensible : assiette −10 %, soit 180 Md€ ; recette = 32,4 Md€, gain +2,4 Md€. Le signe reste positif, mais l’incertitude sur le gain est grande. Le seuil où la recette retombe à 30 Md€ vérifie 0,18 × B = 30, donc B = 166,67 Md€. Il faudrait une contraction de 16,67 % par rapport à 200 Md€ pour annuler le gain mécanique dans ce modèle.
La conclusion correcte n’est pas « le taux optimal est 18 % ». On sait seulement que, dans les scénarios posés, la recette reste supérieure au point de départ. Il faut encore évaluer répartition de l’effort, croissance, autres recettes, coûts de conformité et crédibilité des hypothèses d’assiette.
Mission de synthèse du cours 39 — produire un diagnostic auditable
Critère de validation. Pour valider le raisonnement, présentez au moins deux scénarios d'élasticité de l'assiette ; la conclusion fiscale doit changer si l'hypothèse comportementale change suffisamment.
Mesurer une réaction fiscale au lieu de la supposer
Une réforme fiscale produit d'abord un effet mécanique : si la base imposable restait exactement identique, modifier un taux changerait les recettes selon une simple multiplication. Mais les ménages et les entreprises peuvent modifier heures travaillées, investissement, localisation, consommation, calendrier de réalisation d'un revenu ou forme juridique. L'effet comportemental est la différence entre le calcul mécanique et le résultat après ces adaptations. Il doit être estimé, non invoqué comme une formule magique.
Supposons une base taxable de 100 milliards d'euros et un taux de 20 %. La recette mécanique vaut 100 × 20 % = 20 milliards. Si le taux passe à 22 % et que la base ne change pas, la recette devient 22 milliards. Imaginons maintenant que la base diminue à 98 milliards après adaptation : 98 × 22 % = 21,56 milliards. La réforme rapporte encore 1,56 milliard par rapport aux 20 milliards initiaux, mais 0,44 milliard de moins que le calcul purement mécanique. Cet écart de 0,44 milliard est ici la conséquence agrégée de la réaction de base que nous avons supposée.
Calculer une élasticité avec des unités cohérentes
Une élasticité est un rapport de variations en . Si le taux net de prélèvement pertinent augmente de 10 % et que la base déclarée diminue de 3 %, une élasticité descriptive peut s'écrire −3 % ÷ 10 % = −0,30. Le nombre n'a pas d'unité : pour 1 % de variation de la de référence, la base varie ici d'environ 0,30 % en sens inverse dans le voisinage étudié. Ce résultat ne dit pas que toute hausse de taux, dans tout pays et à toute époque, provoquera exactement la même réaction.
Il faut surtout identifier ce qui a bougé derrière la base. Une baisse de revenu déclaré peut refléter moins de travail, davantage d'épargne défiscalisée, un déplacement temporel du revenu, un changement de statut, une optimisation légale ou une fraude. Ces mécanismes ont des implications très différentes pour le bien-être collectif. Une estimation agrégée de l'élasticité ne dispense donc jamais d'une analyse institutionnelle.
Seuils et taux marginaux effectifs : reconstruire le budget d'un ménage
Un taux marginal indique ce qui arrive à l'euro supplémentaire, alors qu'un taux moyen rapporte le prélèvement total au revenu total. Les prestations sous condition de ressources compliquent le tableau : gagner 100 euros de plus peut augmenter l'impôt et simultanément réduire une prestation. Le taux marginal effectif additionne ces variations pour mesurer combien de l'euro supplémentaire est effectivement perdu en impôts ou baisse de prestations.
Exemple : un ménage gagne 2 000 euros nets de référence et reçoit 200 euros d'aide. S'il gagne 100 euros supplémentaires, il paie 20 euros d'impôt additionnel et son aide diminue de 30 euros. Son gain disponible n'est que 100 − 20 − 30 = 50 euros. Le taux marginal effectif de prélèvement vaut (20 + 30) ÷ 100 = 50 %. Cela ne signifie pas qu'il paie 50 % de son revenu total : c'est le traitement de cette tranche supplémentaire.
De la règle fiscale à la microsimulation : qui gagne, qui perd, à quel coût ?
Une microsimulation applique les règles fiscales et sociales à un grand nombre d'unités — ménages ou entreprises — plutôt qu'à un individu « moyen ». L'intérêt est de conserver l'hétérogénéité : revenu, composition familiale, patrimoine, situation professionnelle ou dépenses peuvent modifier fortement l'effet d'une réforme. Le modèle calcule d'abord une situation de référence, puis applique la nouvelle règle et compare les deux résultats.
Pour comprendre la méthode sans logiciel complexe, construisons quatre ménages fictifs. A dispose de 20 000 euros de revenu annuel taxable, B de 35 000, C de 60 000 et D de 120 000. Une réforme augmente leur impôt respectivement de 0, 150, 600 et 2 000 euros. Le coût total sur les quatre observations vaut 2 750 euros, mais cette somme ne suffit pas. Il faut rapporter chaque variation au revenu disponible, examiner les prestations associées et, si les observations représentent des nombres différents de ménages réels, appliquer des poids statistiques.
Ménage
Revenu taxable
Variation d'impôt
Variation / revenu
A
20 000 €
0 €
0 %
B
35 000 €
+150 €
150 ÷ 35 000 ≈ 0,43 %
C
60 000 €
+600 €
1,00 %
D
120 000 €
+2 000 €
1,67 %
Une microsimulation dite statique maintient généralement les comportements constants à court terme. Une microsimulation comportementale ajoute des réponses estimées : offre de travail, consommation, épargne ou localisation par exemple. La seconde paraît plus réaliste, mais elle dépend davantage d'hypothèses. Une bonne publication présente donc séparément le résultat mécanique et le résultat comportemental, au lieu de cacher l'incertitude dans un seul chiffre.
La recette publique n'est pas le seul critère d'une réforme
Une taxe peut produire des recettes tout en modifiant des comportements coûteux ou bénéfiques. Pour l'évaluer, on peut suivre au minimum cinq dimensions : rendement budgétaire, distribution des niveaux de vie, efficacité économique, simplicité administrative et cohérence avec d'autres objectifs publics. Une taxe environnementale, par exemple, cherche explicitement à modifier un comportement ; si sa base diminue parce que la pollution recule, une baisse future de recettes n'est pas nécessairement un échec.
Les coûts de conformité doivent aussi être comptés. Deux prélèvements rapportant la même somme peuvent imposer des charges administratives très différentes aux contribuables et à l'administration. Le temps passé, les logiciels, le conseil, les contrôles et les contentieux ont une valeur économique. Le niveau expert ne mesure donc pas seulement les euros transférés vers le Trésor, mais aussi le coût des règles nécessaires pour obtenir ces euros.
Tester une réforme contre plusieurs hypothèses de comportement
Supposons qu'une hausse de taux rapporterait mécaniquement 5 milliards. Scénario faible de réaction : la base diminue de façon telle que 0,5 milliard est perdu, recette nette +4,5 milliards. Scénario médian : perte comportementale de 1,5 milliard, recette nette +3,5 milliards. Scénario fort : perte de 4 milliards, recette nette +1 milliard. Ces valeurs sont des hypothèses pédagogiques, pas des estimations empiriques. Elles montrent la bonne pratique : publier la sensibilité du résultat aux paramètres au lieu de prétendre connaître avec certitude une réaction unique.
Concevoir une réforme fiscale qui puisse être auditée après sa mise en œuvre
Une réforme évaluable doit annoncer avant son entrée en vigueur ce que l'on cherche à améliorer et quels indicateurs permettront de le vérifier. Si l'objectif est l', il faut définir l'indicateur d'emploi, la population concernée et l'horizon. Si l'objectif est le rendement, il faut distinguer recette brute, coût des mesures compensatoires et coût administratif. Si l'objectif est la redistribution, il faut préciser si l'on observe revenu disponible, niveau de vie par , patrimoine ou un autre indicateur.
Le est la situation qui se serait produite sans réforme. C'est le cœur de l'évaluation causale. Comparer simplement la recette de 2027 à celle de 2026 ne suffit pas si l'activité économique, l'inflation ou d'autres règles ont changé. Les méthodes du cours d'économétrie — différence de différences, discontinuité, variables de contrôle ou expérimentations lorsque cela est possible — servent précisément à reconstruire un contrefactuel crédible.
Exercice corrigé — une baisse d'impôt « s'autofinance-t-elle » si la base augmente ?
Étape 1 : calculez la recette avant réforme. Base 100 milliards, taux 30 % : 100 × 0,30 = 30 milliards. Étape 2 : baissez le taux à 25 %. À base inchangée, recette = 25 milliards ; le coût mécanique est 5 milliards. Étape 3 : supposez que la base augmente à 112 milliards. Nouvelle recette = 112 × 0,25 = 28 milliards. Étape 4 : comparez aux 30 milliards initiaux : il manque encore 2 milliards. La hausse de base finance donc 3 milliards sur les 5 milliards de coût mécanique, soit 60 %, mais pas 100 %. Étape 5 : ne concluez pas que l'augmentation de base est entièrement causée par la réforme sans stratégie d'identification. La croissance générale aurait pu en produire une partie.
Cette discipline permet de dépasser deux erreurs symétriques : croire que les comportements ne changent jamais, ou croire qu'ils changent toujours assez pour annuler le coût d'une baisse de taux. L'économie empirique cherche justement à mesurer l'amplitude réelle des réponses dans un contexte donné.
Évaluation transversale : appliquer ce cours dans une décision réelle
Dans la Mission 3 — Réforme fiscale : qui paie vraiment ?, ce cours sert à passer du barème affiché au comportement réel : réponse de l’offre, optimisation, élasticité de l’assiette et éventuelle diminution du rendement doivent être chiffrés séparément.
Calcul : 30 % = 0,30. La recette est donc 0,30 × 60 = 18.
Unité et résultat : 18 dans l'unité monétaire de l'assiette
Interprétation : À assiette donnée de 60, le taux de 30 % produit 18. Le chapitre rappelle toutefois que l'assiette peut elle-même réagir au taux ; ce calcul n'est donc qu'un point statique.
Piège à éviter : Supposer une assiette immobile pour tout changement de fiscalité.
Recette R(t) = t × base(t)
Une hausse de taux peut modifier travail, investissement, localisation, déclaration ou consommation ; la base n’est pas toujours fixe.
2. Le piège qui fausse le plus souvent le débat.
L’existence de comportements ne prouve pas qu’une baisse de taux s’autofinance.
3. Les données minimales à exiger.
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;
population, assiette ou dénominateur ;
scénario de référence et hypothèses ;
ordre de grandeur permettant un contrôle mental.
4. Exercice de vérification.
Taux 20 %, base 100 → recette 20. Taux 25 %, base tombe à 90 → recette ?
Voir la correction et le raisonnement
22,5 : la recette augmente, mais moins que dans un calcul à base constante.
Gate de maîtrise
5. Êtes-vous capable de contredire proprement une affirmation ?.
Deux ouvrages pour approfondir le redressement de la France
Réforme de l’État — Plan de Rupture
Le dossier fondateur : finances publiques, structures, calendrier et mesures.