


1. Relation à savoir reconstruire.
r réel ex ante ≈ i nominal − π anticipéeLes anticipations peuvent modifier négociations salariales, fixation des prix, épargne et investissement avant même que l’inflation future soit observée.
Niveau intermédiaire
Ce que les ménages et les entreprises pensent des prix futurs peut modifier leurs décisions présentes.
Pour aborder « Anticipations inflation monnaie » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Une anticipation d’inflation porte sur le futur et influence les décisions présentes. Distinguez inflation observée, inflation attendue et crédibilité de la politique monétaire avant d’interpréter salaires, prix ou taux.
i ≈ r + πᵉ
Lecture à voix haute : « taux nominal i est approximativement égal au taux réel r plus inflation anticipée pi exposant e »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
i | taux d’intérêt nominal | % par période |
r | taux d’intérêt réel | % par période |
πᵉ | pi exposant e : inflation anticipée | % par période |
≈ | approximativement égal | sans unité |
Calcul guidé, sans saut :
Interprétation et limite : Les taux observés comprennent aussi primes de risque, liquidité, fiscalité et échéance ; l’inflation anticipée n’est pas directement observable sans hypothèse ou instrument de marché.
Une anticipation d’inflation est une croyance sur la hausse future du niveau général des prix. Elle n’est pas l’inflation observée aujourd’hui et elle n’est pas nécessairement une prévision officielle. Ménages, entreprises, marchés et prévisionnistes peuvent avoir des attentes différentes.
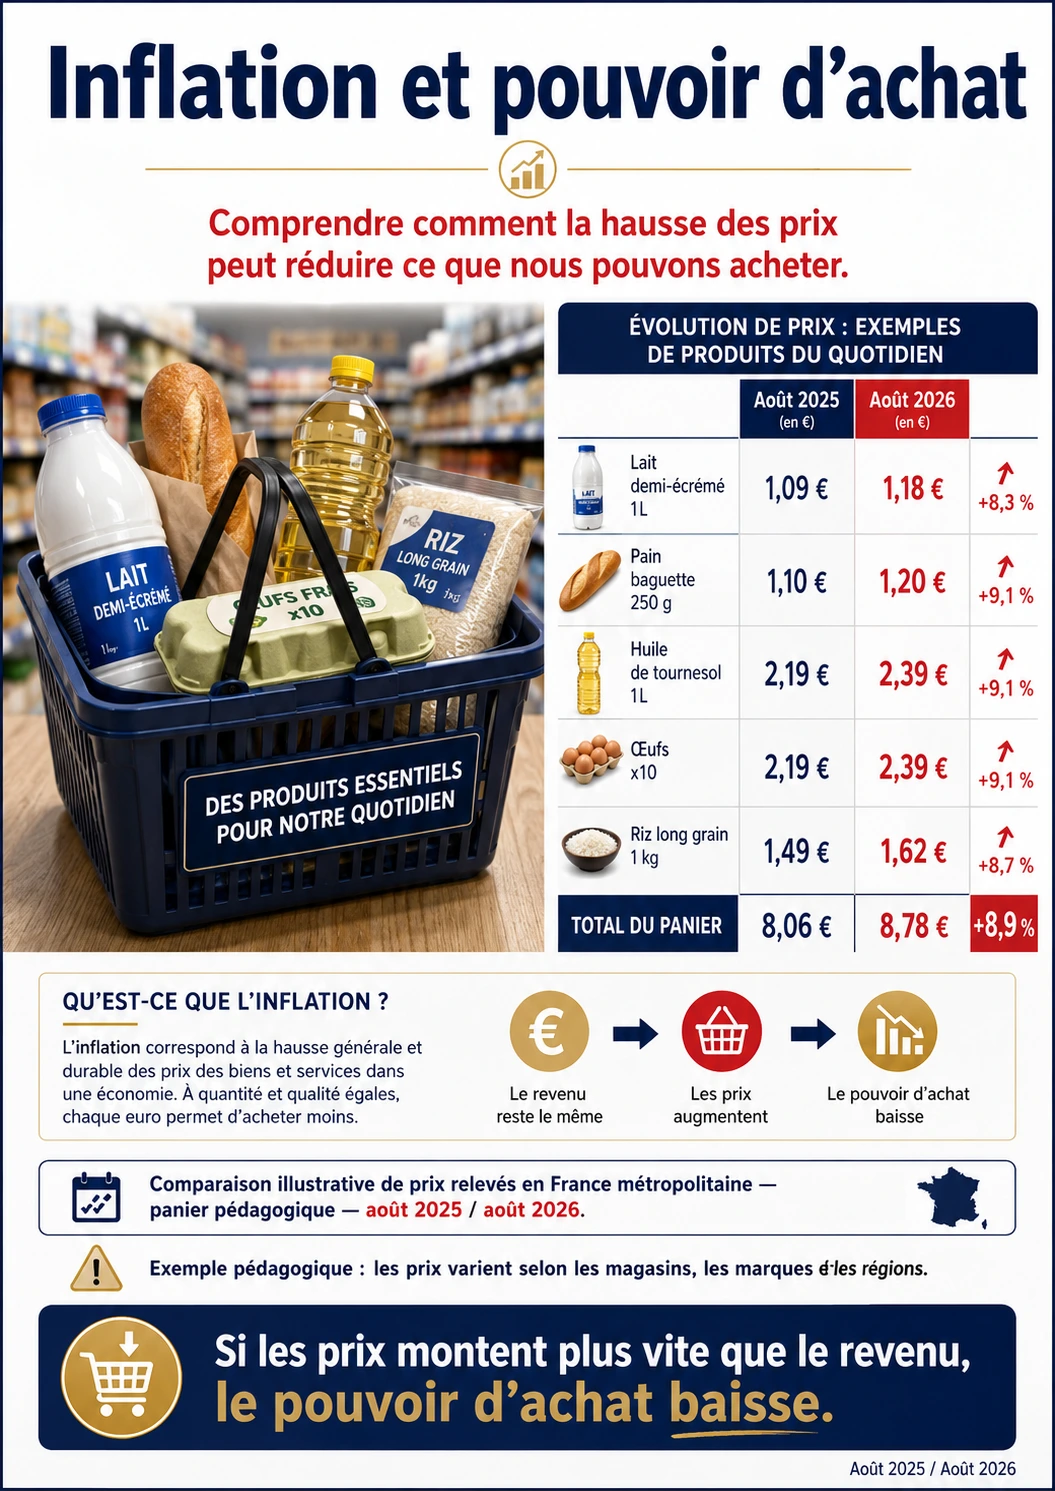 Repère visuel · août 2026
Ces attentes comptent parce qu’elles influencent salaires négociés, prix fixés, , emprunt et investissement. Si un taux d’intérêt nominal est donné, anticiper davantage d’inflation réduit le taux réel attendu ; mais le résultat dépend de la manière dont les prix et taux nominaux réagissent aussi.
L’inflation observée est mesurée à partir d’un indice de prix ; l’inflation perçue est l’impression déclarée par les individus ; l’ concerne une période future. Ces trois peuvent diverger.
Une anticipation est dite ancrée lorsque les attentes à moyen ou long terme restent proches de l’objectif de stabilité des prix malgré des chocs temporaires. L’ancrage ne signifie pas que l’inflation présente est exactement à la cible.
Le taux réel est le rendement nominal corrigé de l’inflation attendue. L’approximation courante est r ≈ i − πᵉ, où r est le taux réel anticipé, i le taux nominal et πᵉ l’inflation anticipée. Le symbole ≈ signifie « approximativement égal à ».
Un ménage qui anticipe une forte hausse du prix d’un bien durable peut avancer son achat, mais il peut aussi réduire sa dépense si son revenu réel attendu se dégrade. Il n’existe donc pas une réaction mécanique unique des ménages à l’inflation attendue.
Une entreprise fixe ses prix en tenant compte de ses coûts, de la concurrence, de la demande et de la fréquence à laquelle elle peut réviser son tarif. Si elle anticipe des coûts plus élevés et pense ses concurrents dans la même situation, elle peut ajuster plus tôt ses prix.
Sur le marché du travail, travailleurs et employeurs peuvent intégrer l’inflation anticipée à la négociation nominale. La transmission dépend du pouvoir de négociation, des contrats, de la productivité et de l’état du marché du travail ; elle n’est ni instantanée ni identique partout.
La banque centrale cherche notamment à empêcher qu’un choc temporaire se transforme en dynamique persistante via des anticipations désancrées. Sa crédibilité, sa communication et ses instruments influencent les attentes, mais celles-ci sont mesurées avec plusieurs méthodes qui ne donnent pas toujours les mêmes chiffres.
Un placement offre 4 % nominal. Si l’inflation anticipée est 2 %, l’approximation donne un taux réel ex ante d’environ 2 %. Si l’inflation anticipée monte à 3,5 % alors que le taux nominal reste 4 %, le taux réel attendu tombe à environ 0,5 %.
Le calcul exact utilise (1+i)/(1+πᵉ) − 1. Avec i = 4 % et πᵉ = 3,5 %, le taux réel exact vaut environ 0,483 %. La différence avec l’approximation est petite ici mais augmente lorsque les taux deviennent élevés.
Taux réel exact = (1 + taux nominal) ÷ (1 + inflation anticipée) − 1
Au niveau collège, retenez que décisions présentes et prix futurs attendus sont liés. Au niveau lycée, sachez distinguer taux nominal et taux réel et effectuer une correction d’inflation.
Au niveau supérieur, on étudie , rationnelles ou issues de d’apprentissage, puis on les introduit dans les courbes de Phillips nouvelles keynésiennes et les règles de politique monétaire.
Les enquêtes d’anticipations apportent une observation directe des réponses déclarées ; les anticipations de marché sont inférées à partir de prix d’actifs ; les prévisions professionnelles constituent une troisième famille. Elles ne mesurent pas exactement la même population.
Les enquêtes peuvent être influencées par la formulation des questions et par les prix les plus visibles. La perception d’un ménage n’est pas un calcul automatique de l’indice harmonisé des prix.
Les anticipations extraites des marchés intègrent des primes de risque et de . Les lire comme une prévision pure d’inflation serait trop rapide.
Une variation des anticipations peut être simultanément cause et conséquence de l’actualité économique. L’analyse causale cherche à distinguer le choc d’information de la réaction ultérieure.
Les décisions économiques dépendent de ce que les agents pensent du futur. Une hausse de salaire nominal n’a pas le même effet si elle est perçue comme durable ou immédiatement absorbée par l’inflation attendue.
Les anticipations peuvent être extrapolatives, adaptatives, issues d’enquêtes ou dérivées de prix de marché. Aucun indicateur ne révèle parfaitement « ce que tout le monde pense ». L’enjeu est de confronter plusieurs mesures et leurs biais.
i ≈ r + πᵉ
Lecture à voix haute. « taux nominal i est approximativement égal au taux réel r plus inflation anticipée pi exposant e ».
| Symbole | Ce qu’il représente | Unité ou convention |
|---|---|---|
i | taux d’intérêt nominal | % par période |
r | taux d’intérêt réel | % par période |
πᵉ | pi exposant e : inflation anticipée | % par période |
≈ | approximativement égal | sans unité |
Contrôle rapide. À taux réel donné, plus l’inflation anticipée est forte, plus le taux nominal cohérent doit être élevé.
Limite à connaître. Les taux observés comprennent aussi primes de risque, liquidité, fiscalité et échéance ; l’inflation anticipée n’est pas directement observable sans hypothèse ou instrument de marché.
Pour lire une annonce de politique monétaire, séparez taux nominal, inflation réalisée et inflation anticipée. Une baisse du taux nominal n’implique pas forcément un assouplissement du taux réel si les anticipations chutent davantage.
Les modèles modernes incorporent anticipations dans les équations de prix, de consommation et d’investissement. La crédibilité d’une banque centrale agit donc aussi par le canal des croyances, pas seulement par le taux du jour.
Correction raisonnée. La correction est complète si vous distinguez inflation observée et anticipée, reconstruisez le passage du taux nominal au taux réel, puis indiquez comment la crédibilité et la rigidité des prix conditionnent le mécanisme étudié.
Correction expliquée : Avec l’approximation de Fisher, on soustrait l’inflation anticipée au taux nominal : 5 % − 2 % = 3 %. Le taux réel anticipé est donc d’environ 3 %. Pour des taux élevés, il faut utiliser la formule exacte en coefficients.
Correction : L’horizon diffère ; un choc temporaire peut affecter fortement le court terme tout en laissant le moyen terme proche de la cible.
Correction : 1,03 ÷ 1,02 − 1 ≈ 0,009804, soit environ 0,98 %.
Correction : Enquête : biais de déclaration/formulation. Marché : primes de risque et de liquidité mêlées aux attentes.
Correction : Pas sans regarder l’horizon, la persistance et les indicateurs à moyen-long terme. Une hausse de court terme peut refléter le choc lui-même.
Laboratoire spécifique · scénario pédagogique
1. Situation.
Lecture : Le taux nominal est approximativement égal au taux réel plus l'inflation anticipée.
Source de méthode/formule : relation de Fisher approximative entre taux nominal, taux réel et inflation anticipée.
Source de données/contexte : BCE — Consumer Expectations Survey.
Données : r=2 %, inflation anticipée=3 %. i ?
Formule : équation de Fisher approximative : i ≈ r + πᵉ
Substitution : i ≈ r + πᵉ = 2 % + 3 %
Calcul : On additionne le taux réel de 2 % et l'inflation anticipée de 3 % : i ≈ 5 %.
Unité et résultat : environ 5 % de taux nominal
Interprétation : La relation est une approximation de Fisher ; pour des taux plus élevés, la forme multiplicative exacte ajoute un terme d'interaction.
Piège à éviter : Utiliser l'inflation passée comme synonyme automatique d'inflation anticipée.
Le taux nominal est de 4 % et l’inflation anticipée de 2,5 %.
2. Calcul guidé.
Taux réel ex ante approximatif = 4 − 2,5 = 1,5 %. Si l’inflation réellement observée diffère, le taux réel ex post sera différent.
3. Exercice autonome.
Calculez le taux réel ex ante avec un taux nominal de 3 % et une inflation anticipée de 3,8 %.
3 − 3,8 = −0,8 %. Le taux réel anticipé devient négatif.
Mini-évaluation spécifique.
Pourquoi une inflation attendue de 4 % peut-elle modifier une négociation salariale avant même que les prix aient effectivement augmenté de 4 % ?
Les agents anticipent la perte de pouvoir d’achat et ajustent leurs demandes ou leurs prix. Les anticipations peuvent donc influencer les comportements présents.
8. Court terme, long terme et effets de second tour.
À court terme, les prix très visibles et les nouvelles peuvent déplacer les perceptions. À moyen terme, les contrats, salaires et décisions d’investissement incorporent progressivement de nouvelles anticipations.
Si les anticipations de long terme restent stables, la banque centrale dispose d’un ancrage utile. Si elles s’éloignent durablement, le retour vers la stabilité des prix peut exiger une réponse plus forte et plus persistante.
9. Mini-dossier à refaire sans regarder la correction.
Mini-dossier : taux nominal 4,5 %, anticipation d’inflation à un an 3 %, à cinq ans 2 %. Calculez deux taux réels approximatifs et expliquez pourquoi ils ne décrivent pas le même placement ni le même horizon.
Correction : environ 1,5 % avec 3 %, et 2,5 % avec 2 %, sous hypothèse simplificatrice d’un même taux nominal. En réalité, le taux nominal pertinent dépend lui aussi de l’échéance.
La crédibilité ne se mesure pas par une déclaration de confiance générale. On observe plutôt la stabilité des anticipations à différents horizons et leur réaction aux surprises d’inflation ou de politique monétaire.
Les anticipations influencent le taux réel, et le taux réel influence consommation et investissement. Mais le taux nominal peut lui-même réagir aux nouvelles informations : l’équilibre se construit simultanément.
La dynamique monétaire moderne combine donc prix, anticipations, conditions financières et activité. Aucun indicateur isolé ne suffit à décrire la transmission.
Les décisions présentes dépendent de prix et revenus futurs anticipés : ménages, entreprises, marchés et banques centrales agissent avec une information incomplète sur demain.
Un ménage peut différer un achat s’il anticipe une baisse de prix, tandis qu’une entreprise peut relever un tarif si elle prévoit une hausse durable de ses coûts. Cet exemple rend « Anticipations : ce que les agents croient avant d’agir » concret au repère 35.1. Dans « Anticipations : ce que les agents croient avant d’agir », on modifie une seule hypothèse à la fois. Le cas 35.1 documente alors le résultat obtenu. La comparaison propre à « Anticipations : ce que les agents croient avant d’agir » distingue le mécanisme du contexte particulier.
Pour vérifier « Anticipations : ce que les agents croient avant d’agir », il faut distinguer anticipation , dispersion et incertitude déclarée. Cette procédure du repère 35.1 conserve les unités utiles à « Anticipations : ce que les agents croient avant d’agir ». Le contrôle 35.1 conserve aussi la période et le périmètre. La source de « Anticipations : ce que les agents croient avant d’agir » reste datée afin de reproduire le calcul 35.1.
Point de vigilance — une anticipation mesurée n’est ni une prévision certaine ni nécessairement la cause unique du comportement observé.
Apprentissage adaptatif, règles simples et anticipations rationnelles — Les modèles d’anticipations diffèrent par la manière dont les agents utilisent le passé, l’information nouvelle et la compréhension du système économique.
Après un choc énergétique inédit, une règle basée uniquement sur l’inflation passée peut surestimer ou sous-estimer la persistance future. Cet exemple rend « Apprentissage adaptatif, règles simples et anticipations rationnelles » concret au repère 35.2. Dans « Apprentissage adaptatif, règles simples et anticipations rationnelles », on modifie une seule hypothèse à la fois. Le cas 35.2 teste alors le résultat obtenu. La comparaison propre à « Apprentissage adaptatif, règles simples et anticipations rationnelles » distingue le mécanisme du contexte particulier.
Pour vérifier « Apprentissage adaptatif, règles simples et anticipations rationnelles », il faut comparer une règle adaptative à un scénario intégrant les nouvelles informations et les changements de politique. Cette procédure du repère 35.2 conserve les unités utiles à « Apprentissage adaptatif, règles simples et anticipations rationnelles ». Le contrôle 35.2 conserve aussi la période et le périmètre. La source de « Apprentissage adaptatif, règles simples et anticipations rationnelles » reste datée afin de reproduire le calcul 35.2.
Point de vigilance — le mot rationnel ne signifie pas omniscient : il décrit une cohérence avec l’information et le modèle disponibles.
Mesurer les anticipations des ménages — Les enquêtes auprès des ménages captent une perception concrète des prix, mais les réponses peuvent être très dispersées et influencées par les achats fréquents.
Un consommateur confronté à une forte hausse de l’énergie peut déclarer une inflation perçue supérieure à l’indice global du panier national. Cet exemple rend « Mesurer les anticipations des ménages » concret au repère 35.3. Dans « Mesurer les anticipations des ménages », on modifie une seule hypothèse à la fois. Le cas 35.3 sépare alors le résultat obtenu. La comparaison propre à « Mesurer les anticipations des ménages » distingue le mécanisme du contexte particulier.
Pour vérifier « Mesurer les anticipations des ménages », il faut examiner médiane, distribution et horizon plutôt qu’une seule moyenne. Cette procédure du repère 35.3 conserve les unités utiles à « Mesurer les anticipations des ménages ». Le contrôle 35.3 conserve aussi la période et le périmètre. La source de « Mesurer les anticipations des ménages » reste datée afin de reproduire le calcul 35.3.
Point de vigilance — comparer directement une réponse d’enquête à l’IPC exige de tenir compte des différences de panier et de perception.
Mesurer les anticipations des entreprises — Les chefs d’entreprise disposent d’informations propres à leurs coûts, carnets de commandes et négociations salariales, ce qui rend leurs anticipations particulièrement utiles pour l’analyse conjoncturelle.
Une entreprise de services peut prévoir des prix différents d’un industriel fortement exposé aux matières premières. Cet exemple rend « Mesurer les anticipations des entreprises » concret au repère 35.4. Dans « Mesurer les anticipations des entreprises », on modifie une seule hypothèse à la fois. Le cas 35.4 reconstitue alors le résultat obtenu. La comparaison propre à « Mesurer les anticipations des entreprises » distingue le mécanisme du contexte particulier.
Pour vérifier « Mesurer les anticipations des entreprises », il faut séparer inflation perçue, inflation attendue à un an et horizon de moyen terme. Cette procédure du repère 35.4 conserve les unités utiles à « Mesurer les anticipations des entreprises ». Le contrôle 35.4 conserve aussi la période et le périmètre. La source de « Mesurer les anticipations des entreprises » reste datée afin de reproduire le calcul 35.4.
Point de vigilance — une enquête d’entreprises doit être lue avec sa composition sectorielle et la période exacte de collecte.
Prévision des professionnels et marchés financiers — Les économistes professionnels et les prix de marché offrent deux autres fenêtres sur les anticipations, avec des avantages et biais différents.
Un swap d’inflation incorpore une compensation de risque et de liquidité, tandis qu’une enquête demande directement une prévision. Cet exemple rend « Prévision des professionnels et marchés financiers » concret au repère 35.5. Dans « Prévision des professionnels et marchés financiers », on modifie une seule hypothèse à la fois. Le cas 35.5 vérifie alors le résultat obtenu. La comparaison propre à « Prévision des professionnels et marchés financiers » distingue le mécanisme du contexte particulier.
Pour vérifier « Prévision des professionnels et marchés financiers », il faut croiser enquêtes, instruments de marché et projections institutionnelles au lieu de chercher un chiffre unique. Cette procédure du repère 35.5 conserve les unités utiles à « Prévision des professionnels et marchés financiers ». Le contrôle 35.5 conserve aussi la période et le périmètre. La source de « Prévision des professionnels et marchés financiers » reste datée afin de reproduire le calcul 35.5.
Point de vigilance — un prix financier n’est pas une probabilité pure et doit être corrigé des primes de risque lorsque l’objectif est une anticipation économique.
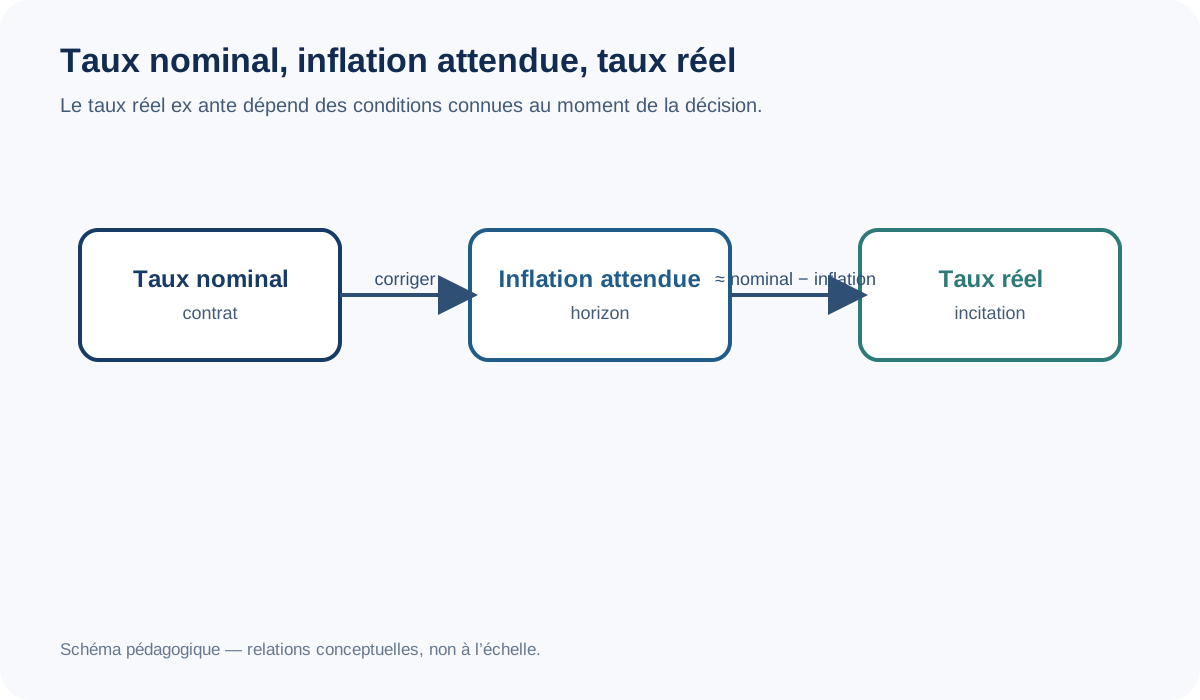
Le coût économique d’un financement dépend du taux nominal et de l’inflation anticipée ; la relation de Fisher fournit un cadre simple pour les relier.
Avec un taux nominal de 4 % et une inflation attendue de 2 %, le taux réel ex ante est proche de 2 %, sous l’approximation usuelle. Cet exemple rend « Taux nominal, inflation attendue et taux réel » concret au repère 35.6. Dans « Taux nominal, inflation attendue et taux réel », on modifie une seule hypothèse à la fois. Le cas 35.6 hiérarchise alors le résultat obtenu. La comparaison propre à « Taux nominal, inflation attendue et taux réel » distingue le mécanisme du contexte particulier.
Pour vérifier « Taux nominal, inflation attendue et taux réel », il faut utiliser la formule exacte lorsque les taux sont élevés et préciser si l’inflation est anticipée ou réalisée. Cette procédure du repère 35.6 conserve les unités utiles à « Taux nominal, inflation attendue et taux réel ». Le contrôle 35.6 conserve aussi la période et le périmètre. La source de « Taux nominal, inflation attendue et taux réel » reste datée afin de reproduire le calcul 35.6.
Point de vigilance — soustraire l’inflation observée après coup mesure un taux réel ex post, pas l’incitation connue au moment de la décision.
Les anticipations de prix influencent les revendications salariales, tandis que les salaires affectent ensuite les coûts des entreprises et parfois leurs prix.
Des accords pluriannuels peuvent intégrer une inflation anticipée ; si l’inflation réelle s’écarte fortement, des renégociations peuvent suivre. Cet exemple rend « Fixation des salaires et boucle de négociation » concret au repère 35.7. Dans « Fixation des salaires et boucle de négociation », on modifie une seule hypothèse à la fois. Le cas 35.7 simule alors le résultat obtenu. La comparaison propre à « Fixation des salaires et boucle de négociation » distingue le mécanisme du contexte particulier.
Pour vérifier « Fixation des salaires et boucle de négociation », il faut suivre salaires nominaux, productivité et marges avant de conclure à une boucle prix-salaires. Cette procédure du repère 35.7 conserve les unités utiles à « Fixation des salaires et boucle de négociation ». Le contrôle 35.7 conserve aussi la période et le périmètre. La source de « Fixation des salaires et boucle de négociation » reste datée afin de reproduire le calcul 35.7.
Point de vigilance — une hausse salariale qui rattrape une perte de pouvoir d’achat passée n’implique pas automatiquement une spirale auto-entretenue.
Fixation des prix et anticipations de coûts — Les entreprises choisissent leurs prix en tenant compte de la demande, des coûts actuels, des coûts futurs et de la fréquence avec laquelle elles peuvent réviser leurs tarifs.
Une société qui ne peut modifier son catalogue qu’une fois par an peut intégrer davantage de marge de sécurité lorsqu’elle anticipe une forte incertitude. Cet exemple rend « Fixation des prix et anticipations de coûts » concret au repère 35.8. Dans « Fixation des prix et anticipations de coûts », on modifie une seule hypothèse à la fois. Le cas 35.8 contrôle alors le résultat obtenu. La comparaison propre à « Fixation des prix et anticipations de coûts » distingue le mécanisme du contexte particulier.
Pour vérifier « Fixation des prix et anticipations de coûts », il faut identifier la fréquence de révision et la part des coûts réellement exposée au choc. Cette procédure du repère 35.8 conserve les unités utiles à « Fixation des prix et anticipations de coûts ». Le contrôle 35.8 conserve aussi la période et le périmètre. La source de « Fixation des prix et anticipations de coûts » reste datée afin de reproduire le calcul 35.8.
Point de vigilance — une entreprise peut aussi absorber temporairement un choc dans sa marge, ce qui retarde le passage aux prix.
Effets de second tour et persistance — Un choc initial devient plus persistant s’il modifie durablement salaires, prix administrés, contrats ou anticipations.
Une hausse ponctuelle de l’énergie disparaît de l’inflation annuelle après douze mois si elle ne se propage pas, mais elle peut laisser des traces via des contrats indexés. Cet exemple rend « Effets de second tour et persistance » concret au repère 35.9. Dans « Effets de second tour et persistance », on modifie une seule hypothèse à la fois. Le cas 35.9 interprète alors le résultat obtenu. La comparaison propre à « Effets de second tour et persistance » distingue le mécanisme du contexte particulier.
Pour vérifier « Effets de second tour et persistance », il faut séparer effet direct, effet indirect et second tour dans la chronologie. Cette procédure du repère 35.9 conserve les unités utiles à « Effets de second tour et persistance ». Le contrôle 35.9 conserve aussi la période et le périmètre. La source de « Effets de second tour et persistance » reste datée afin de reproduire le calcul 35.9.
Point de vigilance — qualifier tout effet retardé de second tour brouille l’analyse si le mécanisme causal n’est pas explicité.
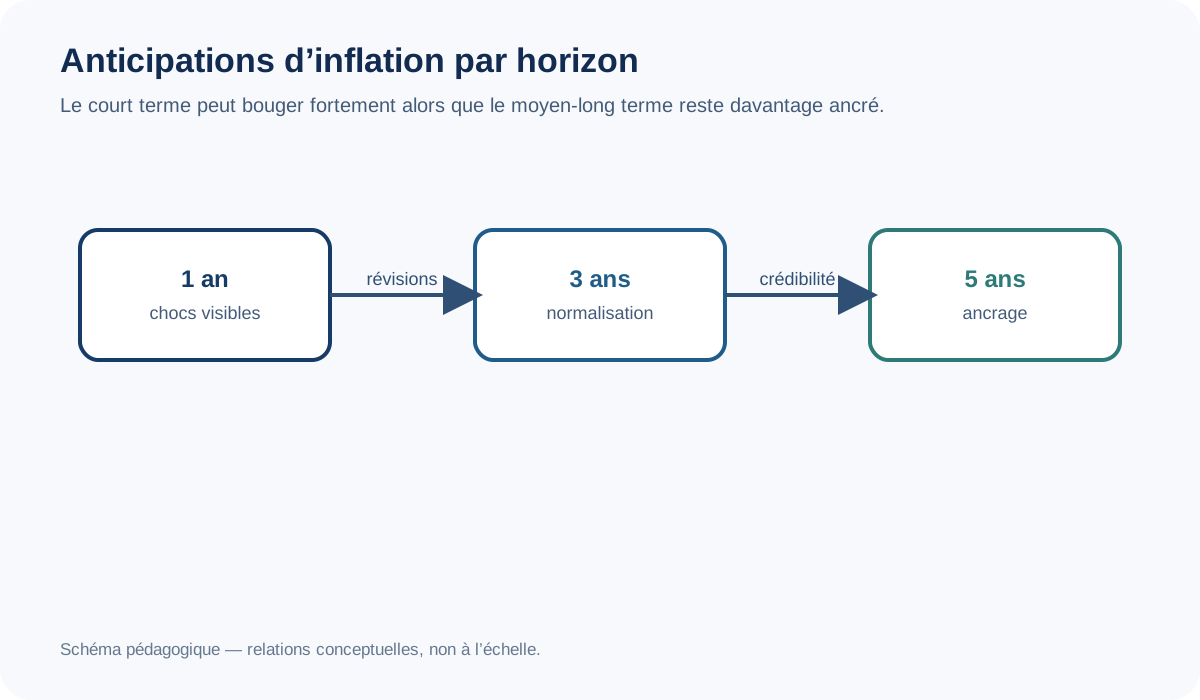
On parle d’anticipations ancrées lorsque les agents estiment que l’inflation reviendra vers la cible à moyen terme malgré des chocs temporaires.
Des anticipations à un an peuvent monter fortement tandis que celles à cinq ans bougent peu si la crédibilité de la banque centrale reste solide. Cet exemple rend « Ancrage des anticipations autour de la cible » concret au repère 35.10. Dans « Ancrage des anticipations autour de la cible », on modifie une seule hypothèse à la fois. Le cas 35.10 observe alors le résultat obtenu. La comparaison propre à « Ancrage des anticipations autour de la cible » distingue le mécanisme du contexte particulier.
Pour vérifier « Ancrage des anticipations autour de la cible », il faut comparer plusieurs horizons et la dispersion des réponses. Cette procédure du repère 35.10 conserve les unités utiles à « Ancrage des anticipations autour de la cible ». Le contrôle 35.10 conserve aussi la période et le périmètre. La source de « Ancrage des anticipations autour de la cible » reste datée afin de reproduire le calcul 35.10.
Point de vigilance — un niveau moyen stable peut masquer une polarisation croissante entre groupes de répondants.
La cible de 2 % et sa fonction de repère — Une cible explicite fournit un point de coordination pour les contrats, les prix, les salaires et la communication monétaire.
Si les agents croient au retour vers 2 %, un choc temporaire exige moins de réajustements préventifs dans les contrats de long terme. Cet exemple rend « La cible de 2 % et sa fonction de repère » concret au repère 35.11. Dans « La cible de 2 % et sa fonction de repère », on modifie une seule hypothèse à la fois. Le cas 35.11 compare alors le résultat obtenu. La comparaison propre à « La cible de 2 % et sa fonction de repère » distingue le mécanisme du contexte particulier.
Pour vérifier « La cible de 2 % et sa fonction de repère », il faut vérifier la définition exacte de l’indice ciblé et l’horizon de retour. Cette procédure du repère 35.11 conserve les unités utiles à « La cible de 2 % et sa fonction de repère ». Le contrôle 35.11 conserve aussi la période et le périmètre. La source de « La cible de 2 % et sa fonction de repère » reste datée afin de reproduire le calcul 35.11.
Point de vigilance — la cible n’est pas un plafond instantané : une banque centrale peut tolérer des écarts temporaires selon la nature du choc.
Choc d’offre et anticipation de persistance — Une réduction de l’offre peut accroître les prix tout en ralentissant l’activité, ce qui rend la réponse monétaire plus délicate qu’un choc de demande classique.
Une interruption énergétique peut élever le niveau des prix même lorsque la consommation réelle faiblit. Cet exemple rend « Choc d’offre et anticipation de persistance » concret au repère 35.12. Dans « Choc d’offre et anticipation de persistance », on modifie une seule hypothèse à la fois. Le cas 35.12 mesure alors le résultat obtenu. La comparaison propre à « Choc d’offre et anticipation de persistance » distingue le mécanisme du contexte particulier.
Pour vérifier « Choc d’offre et anticipation de persistance », il faut estimer la durée du choc, les capacités de substitution et les effets de second tour. Cette procédure du repère 35.12 conserve les unités utiles à « Choc d’offre et anticipation de persistance ». Le contrôle 35.12 conserve aussi la période et le périmètre. La source de « Choc d’offre et anticipation de persistance » reste datée afin de reproduire le calcul 35.12.
Point de vigilance — resserrer la demande ne recrée pas directement une ressource rare, mais peut empêcher la propagation inflationniste.
Choc de demande et dynamique nominale — Lorsque la demande dépasse durablement la capacité productive, entreprises et salariés peuvent réviser leurs anticipations de prix et de revenus.
Une relance généralisée dans une économie proche de ses limites peut augmenter davantage les prix qu’une relance en période de sous-utilisation forte. Cet exemple rend « Choc de demande et dynamique nominale » concret au repère 35.13. Dans « Choc de demande et dynamique nominale », on modifie une seule hypothèse à la fois. Le cas 35.13 documente alors le résultat obtenu. La comparaison propre à « Choc de demande et dynamique nominale » distingue le mécanisme du contexte particulier.
Pour vérifier « Choc de demande et dynamique nominale », il faut observer , capacités, carnets de commandes et crédit conjointement. Cette procédure du repère 35.13 conserve les unités utiles à « Choc de demande et dynamique nominale ». Le contrôle 35.13 conserve aussi la période et le périmètre. La source de « Choc de demande et dynamique nominale » reste datée afin de reproduire le calcul 35.13.
Point de vigilance — la même dépense nominale n’a pas le même effet réel selon l’état du cycle.
Les agrégats monétaires décrivent des catégories de monnaie et d’actifs liquides, mais leur relation avec l’inflation dépend du comportement de demande de monnaie et du système financier.
Une hausse des dépôts peut refléter une épargne de précaution plutôt qu’une dépense imminente. Cet exemple rend « Agrégats monétaires et lecture prudente de M1, M2, M3 » concret au repère 35.14. Dans « Agrégats monétaires et lecture prudente de M1, M2, M3 », on modifie une seule hypothèse à la fois. Le cas 35.14 teste alors le résultat obtenu. La comparaison propre à « Agrégats monétaires et lecture prudente de M1, M2, M3 » distingue le mécanisme du contexte particulier.
Pour vérifier « Agrégats monétaires et lecture prudente de M1, M2, M3 », il faut regarder croissance monétaire, crédit, vitesse et composition des portefeuilles ensemble. Cette procédure du repère 35.14 conserve les unités utiles à « Agrégats monétaires et lecture prudente de M1, M2, M3 ». Le contrôle 35.14 conserve aussi la période et le périmètre. La source de « Agrégats monétaires et lecture prudente de M1, M2, M3 » reste datée afin de reproduire le calcul 35.14.
Point de vigilance — une identité monétaire n’est pas une équation causale suffisante pour prédire l’inflation à court terme.
Demande de monnaie et vitesse de circulation — La quantité de monnaie détenue dépend des taux, du revenu, de l’incertitude et des innovations de paiement ; la vitesse peut donc varier fortement.
Si les ménages accumulent des dépôts par prudence, une expansion monétaire peut coexister avec une faible pression sur la demande immédiate. Cet exemple rend « Demande de monnaie et vitesse de circulation » concret au repère 35.15. Dans « Demande de monnaie et vitesse de circulation », on modifie une seule hypothèse à la fois. Le cas 35.15 sépare alors le résultat obtenu. La comparaison propre à « Demande de monnaie et vitesse de circulation » distingue le mécanisme du contexte particulier.
Pour vérifier « Demande de monnaie et vitesse de circulation », il faut calculer la vitesse avec des définitions cohérentes de la monnaie et du revenu nominal. Cette procédure du repère 35.15 conserve les unités utiles à « Demande de monnaie et vitesse de circulation ». Le contrôle 35.15 conserve aussi la période et le périmètre. La source de « Demande de monnaie et vitesse de circulation » reste datée afin de reproduire le calcul 35.15.
Point de vigilance — supposer une vitesse constante transforme une relation comptable en prévision trop rigide.
Crédit bancaire et création monétaire — L’octroi de crédit bancaire crée généralement un dépôt, mais le volume de crédit dépend de la demande solvable, du risque, des taux et des contraintes bancaires.
Des anticipations de hausse des taux peuvent avancer certaines demandes de crédit puis provoquer un ralentissement ultérieur. Cet exemple rend « Crédit bancaire et création monétaire » concret au repère 35.16. Dans « Crédit bancaire et création monétaire », on modifie une seule hypothèse à la fois. Le cas 35.16 reconstitue alors le résultat obtenu. La comparaison propre à « Crédit bancaire et création monétaire » distingue le mécanisme du contexte particulier.
Pour vérifier « Crédit bancaire et création monétaire », il faut distinguer création du dépôt, utilisation du crédit et effet sur la demande réelle. Cette procédure du repère 35.16 conserve les unités utiles à « Crédit bancaire et création monétaire ». Le contrôle 35.16 conserve aussi la période et le périmètre. La source de « Crédit bancaire et création monétaire » reste datée afin de reproduire le calcul 35.16.
Point de vigilance — plus de crédit ne signifie pas automatiquement plus d’inflation si les fonds financent des actifs existants ou si l’offre s’ajuste.
La banque centrale influence les taux courts, les anticipations de taux futurs, le change, les prix d’actifs et les conditions de crédit ; ces canaux modifient ensuite consommation et investissement.
Une annonce crédible sur la trajectoire future des taux peut déplacer immédiatement les rendements à long terme avant toute modification des mensualités de crédit existantes. Cet exemple rend « Transmission des taux aux décisions privées » concret au repère 35.17. Dans « Transmission des taux aux décisions privées », on modifie une seule hypothèse à la fois. Le cas 35.17 vérifie alors le résultat obtenu. La comparaison propre à « Transmission des taux aux décisions privées » distingue le mécanisme du contexte particulier.
Pour vérifier « Transmission des taux aux décisions privées », il faut suivre chaque canal avec ses délais plutôt que d’attendre un effet instantané sur l’IPC. Cette procédure du repère 35.17 conserve les unités utiles à « Transmission des taux aux décisions privées ». Le contrôle 35.17 conserve aussi la période et le périmètre. La source de « Transmission des taux aux décisions privées » reste datée afin de reproduire le calcul 35.17.
Point de vigilance — la transmission dépend de la structure des financements et varie entre ménages, entreprises et pays.
Forward guidance et communication — La communication monétaire cherche à réduire l’incertitude sur la fonction de réaction sans promettre mécaniquement une trajectoire indépendante des données.
Une formulation conditionnelle peut signaler que les taux resteront restrictifs si l’inflation persiste, tout en gardant la possibilité de réagir à un choc. Cet exemple rend « Forward guidance et communication » concret au repère 35.18. Dans « Forward guidance et communication », on modifie une seule hypothèse à la fois. Le cas 35.18 hiérarchise alors le résultat obtenu. La comparaison propre à « Forward guidance et communication » distingue le mécanisme du contexte particulier.
Pour vérifier « Forward guidance et communication », il faut distinguer engagement ferme, orientation conditionnelle et simple description du scénario central. Cette procédure du repère 35.18 conserve les unités utiles à « Forward guidance et communication ». Le contrôle 35.18 conserve aussi la période et le périmètre. La source de « Forward guidance et communication » reste datée afin de reproduire le calcul 35.18.
Point de vigilance — une communication trop précise peut devenir contre-productive si l’environnement change rapidement.
Une banque centrale crédible peut influencer les anticipations avec moins de variation effective des instruments, parce que les agents croient à sa réaction future.
Si les entreprises anticipent qu’un dérapage durable sera combattu, elles ont moins intérêt à relever préventivement leurs prix de long terme. Cet exemple rend « Crédibilité, réputation et cohérence temporelle » concret au repère 35.19. Dans « Crédibilité, réputation et cohérence temporelle », on modifie une seule hypothèse à la fois. Le cas 35.19 simule alors le résultat obtenu. La comparaison propre à « Crédibilité, réputation et cohérence temporelle » distingue le mécanisme du contexte particulier.
Pour vérifier « Crédibilité, réputation et cohérence temporelle », il faut comparer paroles, décisions et résultats sur plusieurs épisodes. Cette procédure du repère 35.19 conserve les unités utiles à « Crédibilité, réputation et cohérence temporelle ». Le contrôle 35.19 conserve aussi la période et le périmètre. La source de « Crédibilité, réputation et cohérence temporelle » reste datée afin de reproduire le calcul 35.19.
Point de vigilance — la crédibilité se construit lentement et peut être endommagée si les objectifs ou les responsabilités deviennent illisibles.
Erreurs d’anticipation et apprentissage — Les agents se trompent ; l’important est d’observer la direction, la persistance et la révision des erreurs plutôt que de supposer des prévisions parfaites.
Après un choc inédit, les prévisions peuvent être révisées plusieurs mois de suite à mesure que de nouvelles informations arrivent. Cet exemple rend « Erreurs d’anticipation et apprentissage » concret au repère 35.20. Dans « Erreurs d’anticipation et apprentissage », on modifie une seule hypothèse à la fois. Le cas 35.20 contrôle alors le résultat obtenu. La comparaison propre à « Erreurs d’anticipation et apprentissage » distingue le mécanisme du contexte particulier.
Pour vérifier « Erreurs d’anticipation et apprentissage », il faut mesurer l’erreur ex post par horizon et identifier les biais systématiques. Cette procédure du repère 35.20 conserve les unités utiles à « Erreurs d’anticipation et apprentissage ». Le contrôle 35.20 conserve aussi la période et le périmètre. La source de « Erreurs d’anticipation et apprentissage » reste datée afin de reproduire le calcul 35.20.
Point de vigilance — une erreur isolée n’invalide pas une méthode si elle correspond à un choc réellement imprévisible.
Deux populations peuvent afficher la même médiane tout en ayant des distributions très différentes, ce qui change les comportements et la stabilité des contrats.
Une dispersion accrue entre entreprises peut se traduire par des décisions de prix plus hétérogènes et une planification d’investissement plus prudente. Cet exemple rend « Incertitude et dispersion des anticipations » concret au repère 35.21. Dans « Incertitude et dispersion des anticipations », on modifie une seule hypothèse à la fois. Le cas 35.21 interprète alors le résultat obtenu. La comparaison propre à « Incertitude et dispersion des anticipations » distingue le mécanisme du contexte particulier.
Pour vérifier « Incertitude et dispersion des anticipations », il faut publier quantiles, dispersion et taux de réponse quand ils sont disponibles. Cette procédure du repère 35.21 conserve les unités utiles à « Incertitude et dispersion des anticipations ». Le contrôle 35.21 conserve aussi la période et le périmètre. La source de « Incertitude et dispersion des anticipations » reste datée afin de reproduire le calcul 35.21.
Point de vigilance — résumer une enquête à un chiffre central peut faire disparaître la montée de l’incertitude.
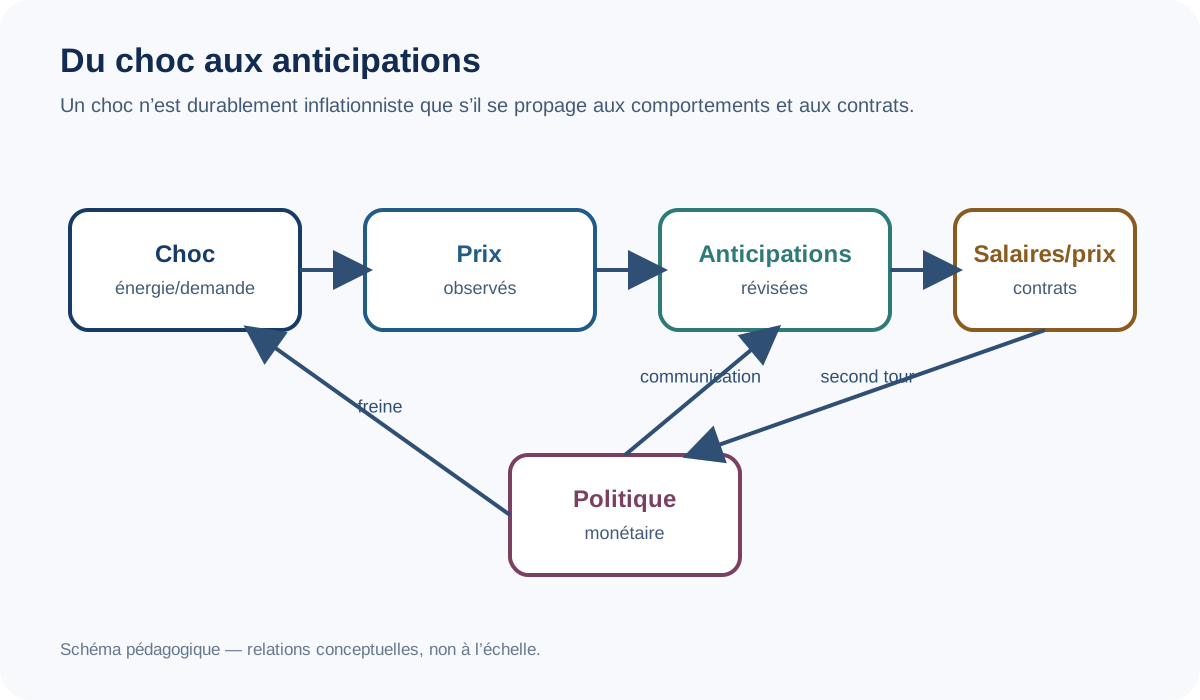
Indexation des contrats et mémoire de l’inflation — L’ indexation protège le pouvoir d’achat ou la valeur réelle d’un contrat, mais elle peut aussi prolonger mécaniquement les effets d’un choc passé.
Un loyer ou une prestation indexée sur un indice annuel continue de s’ajuster après que le choc initial a cessé. Cet exemple rend « Indexation des contrats et mémoire de l’inflation » concret au repère 35.22. Dans « Indexation des contrats et mémoire de l’inflation », on modifie une seule hypothèse à la fois. Le cas 35.22 observe alors le résultat obtenu. La comparaison propre à « Indexation des contrats et mémoire de l’inflation » distingue le mécanisme du contexte particulier.
Pour vérifier « Indexation des contrats et mémoire de l’inflation », il faut repérer fréquence, plafond, retard et indice exact de chaque règle d’indexation. Cette procédure du repère 35.22 conserve les unités utiles à « Indexation des contrats et mémoire de l’inflation ». Le contrôle 35.22 conserve aussi la période et le périmètre. La source de « Indexation des contrats et mémoire de l’inflation » reste datée afin de reproduire le calcul 35.22.
Point de vigilance — une économie entièrement indexée n’élimine pas le coût de l’inflation ; elle modifie la manière dont il se répartit et persiste.
Change, actifs et anticipations internationales — Les anticipations de politique monétaire relative influencent le taux de change et les rendements, ce qui peut ensuite agir sur les prix importés et les conditions financières.
Si les marchés anticipent des taux durablement plus élevés dans une zone, sa monnaie peut s’apprécier, toutes choses égales par ailleurs. Cet exemple rend « Change, actifs et anticipations internationales » concret au repère 35.23. Dans « Change, actifs et anticipations internationales », on modifie une seule hypothèse à la fois. Le cas 35.23 compare alors le résultat obtenu. La comparaison propre à « Change, actifs et anticipations internationales » distingue le mécanisme du contexte particulier.
Pour vérifier « Change, actifs et anticipations internationales », il faut séparer mouvement de change, prix en devises et degré de aux prix domestiques. Cette procédure du repère 35.23 conserve les unités utiles à « Change, actifs et anticipations internationales ». Le contrôle 35.23 conserve aussi la période et le périmètre. La source de « Change, actifs et anticipations internationales » reste datée afin de reproduire le calcul 35.23.
Point de vigilance — un taux de change réagit à de nombreuses nouvelles simultanées ; attribuer chaque mouvement à la banque centrale est excessif.
Lire les enquêtes 2026 sans surinterpréter un mois — En 2026, les enquêtes montrent des variations notables selon l’horizon et le type d’agent ; le suivi doit donc rester régulier et contextualisé.
Les résultats de juin de la BCE et ceux du deuxième trimestre de la Banque de France offrent deux mesures complémentaires des anticipations des ménages et des entreprises. Cet exemple rend « Lire les enquêtes 2026 sans surinterpréter un mois » concret au repère 35.24. Dans « Lire les enquêtes 2026 sans surinterpréter un mois », on modifie une seule hypothèse à la fois. Le cas 35.24 mesure alors le résultat obtenu. La comparaison propre à « Lire les enquêtes 2026 sans surinterpréter un mois » distingue le mécanisme du contexte particulier.
Pour vérifier « Lire les enquêtes 2026 sans surinterpréter un mois », il faut comparer dates de collecte, population interrogée, médiane et horizon avant de mettre les chiffres côte à côte. Cette procédure du repère 35.24 conserve les unités utiles à « Lire les enquêtes 2026 sans surinterpréter un mois ». Le contrôle 35.24 conserve aussi la période et le périmètre. La source de « Lire les enquêtes 2026 sans surinterpréter un mois » reste datée afin de reproduire le calcul 35.24.
Point de vigilance — une publication mensuelle ne doit pas être transformée en tendance structurelle sans plusieurs observations cohérentes.
Une analyse solide combine enquête, marché, crédit, monnaie, salaires, prix et communication monétaire dans une chronologie cohérente.
Pour évaluer une poussée inflationniste, on peut construire un tableau séparant choc initial, révisions d’anticipations, salaires, crédit, prix et réaction de politique. Cet exemple rend « Méthode d’audit des anticipations et de la monnaie » concret au repère 35.25. Dans « Méthode d’audit des anticipations et de la monnaie », on modifie une seule hypothèse à la fois. Le cas 35.25 documente alors le résultat obtenu. La comparaison propre à « Méthode d’audit des anticipations et de la monnaie » distingue le mécanisme du contexte particulier.
Pour vérifier « Méthode d’audit des anticipations et de la monnaie », il faut documenter pour chaque série sa date, son horizon et sa définition avant de comparer. Cette procédure du repère 35.25 conserve les unités utiles à « Méthode d’audit des anticipations et de la monnaie ». Le contrôle 35.25 conserve aussi la période et le périmètre. La source de « Méthode d’audit des anticipations et de la monnaie » reste datée afin de reproduire le calcul 35.25.
Point de vigilance — une histoire convaincante n’est pas une preuve si elle ignore les données qui pourraient la contredire.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Compétences visées. Distinguer inflation observée et anticipée; calculer un taux réel ex ante; analyser crédibilité et désancrage des anticipations.
1. Situation concrète.
Un ménage se voit proposer un placement à 4,5 % nominal alors que l’inflation anticipée à un an est de 2,8 %. Dans le même temps, une enquête montre que les anticipations à cinq ans remontent de 2 % à 2,6 %.
2. Exercice.
Calculez le taux réel ex ante exact du placement. Expliquez ensuite pourquoi une hausse des anticipations à cinq ans est plus préoccupante pour une banque centrale qu’une surprise ponctuelle sur l’inflation du mois.
3. Calcul ou raisonnement attendu.
Taux réel ex ante = 1,045 / 1,028 − 1 ≈ 1,65 %. Une remontée durable des anticipations de moyen terme peut modifier salaires, prix, contrats et taux exigés; elle signale un risque de désancrage plus structurel qu’un choc temporaire sur un poste de prix.
4. Pièges fréquents.
Soustraire mécaniquement des taux élevés; confondre anticipations des ménages, des marchés et des professionnels; interpréter une enquête unique comme une vérité; ignorer l’horizon.
5. Auto-évaluation.
Corrigé expliqué. Parce qu’au moment de la décision l’inflation future n’est pas encore connue; l’agent raisonne avec une anticipation.
Corrigé expliqué. Une anticipation de moyen ou long terme qui reste proche de la cible malgré les chocs temporaires.
Corrigé expliqué. Parce que ménages, entreprises, marchés et prévisionnistes disposent d’informations et de biais différents.
6. Livrable.
Produisez un tableau séparant inflation passée, inflation courante et anticipations à 1 an, 3 ans et 5 ans. Ajoutez le taux réel ex ante correspondant et une conclusion conditionnelle.
← Dossier précédent : Contrats, principal-agent et économie de l’information
Dossier suivant : Bilan de banque centrale et politiques non conventionnelles →
De la compréhension au diagnostic : Anticipations, inflation et monnaie.
1. Relation à savoir reconstruire.
r réel ex ante ≈ i nominal − π anticipéeLes anticipations peuvent modifier négociations salariales, fixation des prix, épargne et investissement avant même que l’inflation future soit observée.
2. Le piège qui fausse le plus souvent le débat.
Distinguer inflation observée, anticipée et cible de banque centrale.
3. Les données minimales à exiger.
4. Exercice de vérification.
Taux nominal 5 %, inflation anticipée 3 %. Taux réel ex ante ?
Environ 2 %.
5. Êtes-vous capable de contredire proprement une affirmation ?.

Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →