Comptabilité nationale : secteurs, comptes et identités
Mesurer une économie sans additionner deux fois la même richesse.
Ce que vous allez comprendre
distinguer production, consommation intermédiaire et ;
comprendre pourquoi les secteurs institutionnels sont des unités comptables et non des catégories morales ;
reconstituer l’identité – sans additionner deux fois la même production ;
passer d’un chiffre de PIB à une lecture des revenus, de l’ et du besoin ou de la .
La réponse ultra-simple
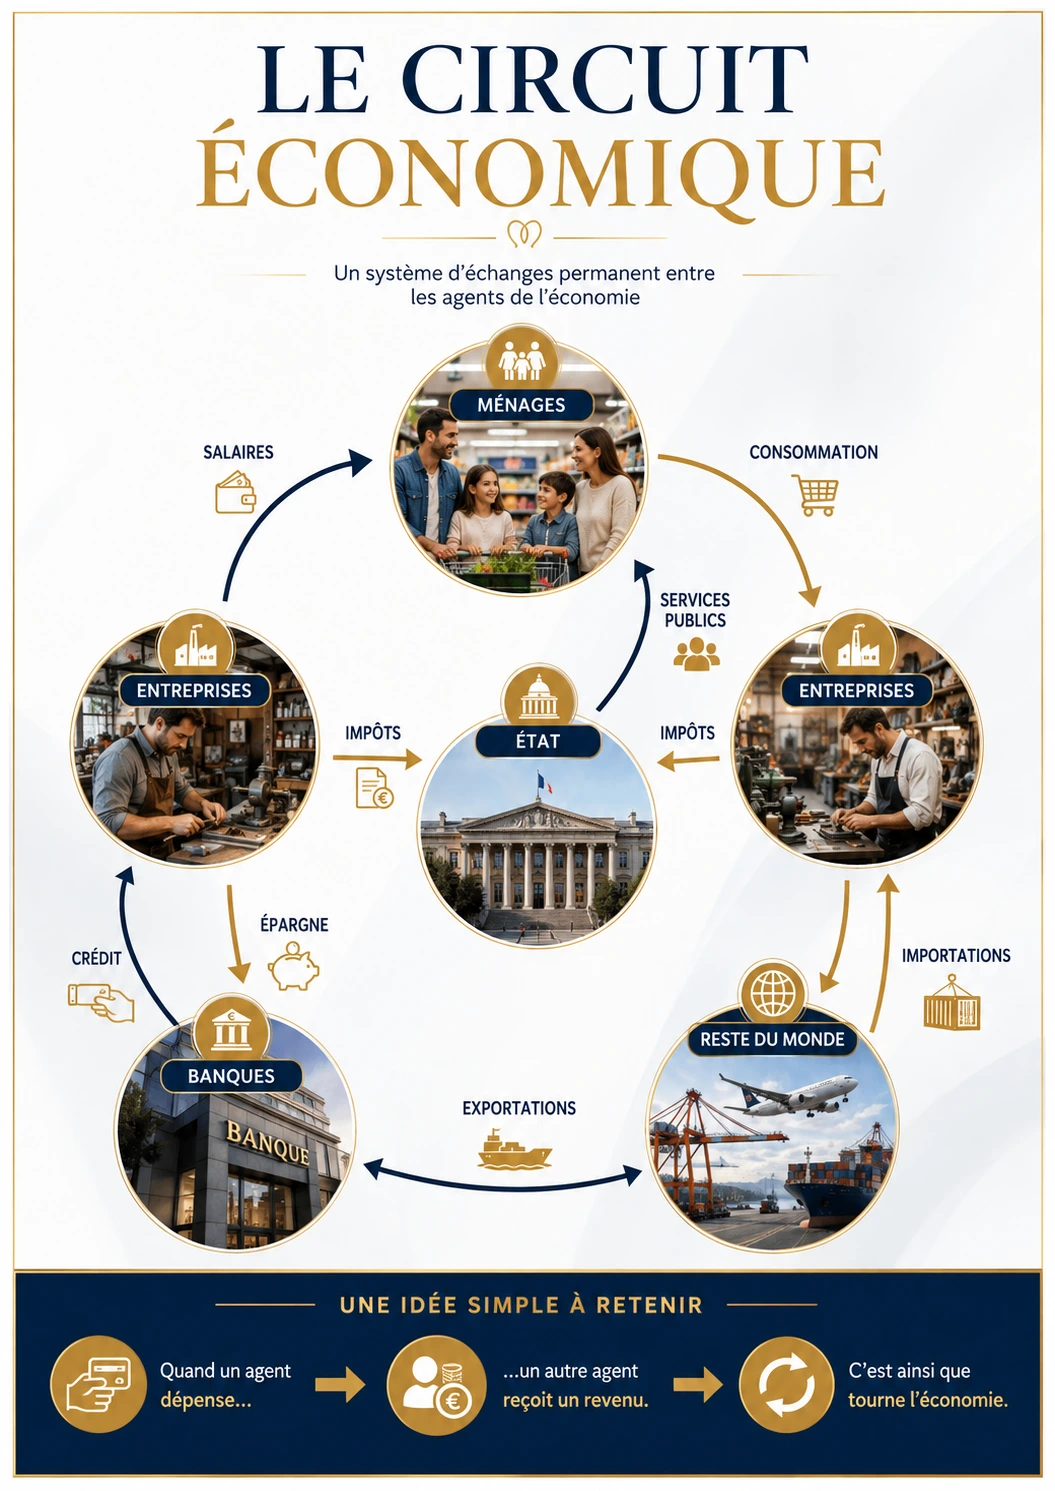
La comptabilité nationale transforme des millions d’opérations privées et publiques en comptes cohérents. Elle ne cherche pas seulement à « compter l’argent » : elle évite les doubles comptes, distingue production, revenu, consommation, épargne et investissement, puis relie ces flux aux ménages, aux entreprises, aux administrations publiques et au reste du monde.
Le circuit économique en un coup d’œil — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Comment suivre, sans compter deux fois, ce que produit, reçoit, dépense, épargne et finance une économie entière ?
Rappel local : La comptabilité nationale suit des flux cohérents entre secteurs. Avant d’additionner des grandeurs, vérifiez qu’elles portent sur la même période, le même périmètre et la même unité monétaire.
Notions techniques définies dans ce cours TERMS_DEFINED
situation où l’épargne disponible excède les besoins d’investissement du secteur Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
utilisation enregistrée dans un compte Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
entrée enregistrée dans un compte Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
groupe d’unités ayant un comportement économique proche, par exemple ménages ou sociétés Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
valeur de la production diminuée des consommations intermédiaires Mesure/unité : unité monétaire (parfois par période, par unité ou par personne)
part du revenu disponible qui n’est pas consommée Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
PIB
produit intérieur brut
IPC
indice des prix à la consommation
TVA
taxe sur la valeur ajoutée
ESA
système européen des comptes
EBE
excédent brut d’exploitation
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
Y = C + I + G + (X − M)
Lecture à voix haute : « Y égale C plus I plus G plus, entre parenthèses, X moins M »
Symbole ou grandeur
Signification
Unité
Y
produit intérieur brut
euros par période
C
consommation finale
euros par période
I
investissement
euros par période
G
dépense publique de biens et services dans cette écriture simplifiée
euros par période
X
exportations
euros par période
M
importations
euros par période
Calcul guidé, sans saut :
C = 60, I = 20, G = 25, X = 15 et M = 10, tous en millions d’euros.
Calculer d’abord le solde extérieur : X − M = 15 − 10 = 5.
Additionner ensuite : Y = 60 + 20 + 25 + 5 = 110.
Le PIB du mini-pays vaut 110 millions d’euros dans cette représentation.
Interprétation et limite : Cette identité organise les comptes. Elle ne prouve pas qu’une hausse isolée de G de 1 million provoquerait causalement exactement 1 million de PIB supplémentaire.
La comptabilité nationale est une langue commune. Elle classe les acteurs en secteurs institutionnels et enregistre des opérations selon des conventions cohérentes. Son but premier n’est pas d’expliquer pourquoi l’économie évolue, mais de rendre compatibles les comptes : ce qui est une dépense pour l’un devient souvent une recette pour un autre.
Une identité comptable est vraie par construction lorsque les catégories sont correctement mesurées. Elle ne doit pas être confondue avec une loi causale. Dire que le PIB peut s’écrire comme la somme de la consommation, de l’investissement, de la dépense publique et du solde extérieur n’implique pas qu’augmenter mécaniquement l’un de ces termes augmente toujours le PIB du même montant.
2. Vocabulaire au premier contact
groupe d’unités ayant un comportement économique proche, par exemple ménages ou sociétés
ressource
entrée enregistrée dans un compte
emploi
utilisation enregistrée dans un compte
valeur ajoutée
valeur de la production diminuée des consommations intermédiaires
épargne
part du revenu disponible qui n’est pas consommée
capacité de financement
situation où l’épargne disponible excède les besoins d’investissement du secteur
3. Mini-leçon de formule : Identité de dépense du PIB
Y = C + I + G + (X − M)
Lecture à voix haute : « Y égale C plus I plus G plus, entre parenthèses, X moins M ».
Symbole
Signification
Unité
Y
produit intérieur brut
euros par période
C
consommation finale
euros par période
I
investissement
euros par période
G
dépense publique de biens et services dans cette écriture simplifiée
euros par période
X
exportations
euros par période
M
importations
euros par période
Calcul guidé, une opération par ligne
C = 60, I = 20, G = 25, X = 15 et M = 10, tous en millions d’euros.
Calculer d’abord le solde extérieur : X − M = 15 − 10 = 5.
Additionner ensuite : Y = 60 + 20 + 25 + 5 = 110.
Le PIB du mini-pays vaut 110 millions d’euros dans cette représentation.
Ce que le résultat ne permet pas de conclure : Cette identité organise les comptes. Elle ne prouve pas qu’une hausse isolée de G de 1 million provoquerait causalement exactement 1 million de PIB supplémentaire.
4. Exercice de reproduction
Énoncé : Dans un mini-pays, C=80, I=15, G=20, X=12 et M=17 millions d’euros. Calculez Y.
Voir la correction détaillée
Solde extérieur : X−M = 12−17 = −5. Puis Y = 80+15+20−5 = 110 millions d’euros. Le signe négatif du solde extérieur réduit ici la contribution comptable de la demande extérieure nette.
5. Passage vers l’analyse avancée
L’étape experte consiste à relier les comptes non financiers et financiers : revenu disponible, épargne, formation de capital et besoin ou capacité de financement doivent se recouper. Les écarts statistiques, révisions de séries et conventions de périmètre sont des informations, pas des détails à masquer.
1. Le vocabulaire indispensable
La production mesure la valeur des biens et services produits. Une partie de cette production est utilisée pour produire autre chose : ce sont les consommations intermédiaires. La valeur ajoutée est la différence entre les deux. Cette distinction est le verrou anti-double-compte : le pain vendu par une boulangerie ne doit pas être additionné une seconde fois à toute la valeur de la farine déjà comptée dans le prix final.
Les comptes regroupent les agents en secteurs institutionnels selon leur fonction économique : sociétés non financières, sociétés financières, administrations publiques, ménages, institutions sans but lucratif au service des ménages, puis reste du monde. Chaque secteur possède une séquence de comptes : production, formation des revenus, redistribution, consommation ou épargne, investissement et financement.
2. Le mécanisme, étape par étape
La construction commence par une identité de biens et services : ce qui est disponible dans l’économie provient de la production intérieure et des importations ; ces ressources sont utilisées en consommation, investissement, variations de stocks ou exportations. Cette égalité comptable ne dit pas pourquoi les comportements changent, mais elle empêche les incohérences arithmétiques.
Le même produit intérieur brut peut ensuite être lu par trois approches cohérentes : production, revenus distribués et dépenses finales. Si l’une des approches donne un résultat différent, le problème vient d’une mesure, d’un calendrier ou d’un ajustement statistique, pas d’une « quatrième définition » du PIB.
Enfin, le compte de capital relie épargne et investissement. Un secteur qui investit davantage qu’il n’épargne présente un besoin de financement ; un secteur qui épargne davantage qu’il n’investit présente une capacité de financement. Ces soldes doivent se répondre entre secteurs, y compris avec le reste du monde.
3. Exemple numérique guidé
Une boulangerie vend 150 000 € de pain avec 70 000 € de consommations intermédiaires : sa valeur ajoutée est 80 000 € avant autres ajustements.
4. Calcul reproductible
PIB = somme des valeurs ajoutées + impôts sur les produits − subventions sur les produits
÷ signifie « divisé par ».
× signifie « multiplié par ».
− signifie « soustrait ».
% signifie « pour cent », c’est-à-dire une quantité rapportée à 100.
5. Du niveau collège au niveau supérieur
Au niveau collège, l’objectif est de savoir expliquer valeur ajoutée, PIB et double compte avec une chaîne de production simple. Au niveau lycée, on ajoute les trois approches du PIB, les secteurs institutionnels et les identités ressources–emplois.
Au niveau supérieur, la difficulté vient des conventions : services publics non marchands, loyers imputés, consommation de capital fixe, partage volume-prix, changements de base, comptes financiers et articulation avec la balance des paiements. Le lecteur doit alors distinguer une identité comptable, toujours vraie par construction, d’une relation économique qui doit être testée.
6. Cas limites et raisonnement critique
Une hausse du PIB nominal peut provenir d’une hausse des prix sans augmentation équivalente des volumes. À l’inverse, une activité utile peut être mal mesurée ou ne pas passer par un marché. Le PIB ne mesure donc ni le bonheur, ni la qualité institutionnelle, ni la soutenabilité écologique.
Les révisions statistiques sont normales : les premières estimations utilisent des informations incomplètes, puis les comptes sont révisés à mesure que des données plus détaillées arrivent. Une comparaison sérieuse doit toujours noter la base comptable, le millésime et le statut provisoire ou définitif.
Erreurs fréquentes
Additionner chiffre d’affaires et valeur ajoutée comme s’il s’agissait de richesses indépendantes.
Confondre un stock de patrimoine avec un flux annuel de production.
Comparer un PIB nominal d’une année à un PIB réel d’une autre sans préciser le système de prix.
Interpréter une identité comptable comme une causalité économique.
Oublier que le reste du monde est un secteur comptable nécessaire pour fermer les comptes.
Exercices gradués et corrections
Très facile — Une boulangerie vend 150 000 € de pain et utilise 70 000 € d’intrants. Quelle est sa valeur ajoutée ?
150 000 − 70 000 = 80 000 €. Le symbole « − » signifie « soustrait ». La valeur ajoutée est donc 80 000 €, avant les autres ajustements comptables.
Facile — Deux entreprises se vendent successivement un produit pour 40 € puis 100 €. Peut-on additionner 40 + 100 pour mesurer la production finale ?
Non. On calcule la valeur ajoutée de chaque étape ou la valeur du produit final. Additionner les ventes brutes compterait une partie de la production deux fois.
Intermédiaire — Pourquoi le déficit public et le PIB ne sont-ils pas des grandeurs de même nature ?
Ce sont tous deux des flux annuels, mais l’un mesure un solde des administrations publiques et l’autre la production de l’ensemble de l’économie. Leur rapport a un sens ; leur addition n’en a pas.
Avancé — Un pays consomme et investit plus qu’il ne produit, toutes choses égales par ailleurs. Quel poste extérieur doit compenser ?
Il doit recevoir davantage de biens et services du reste du monde qu’il n’en exporte, ou formuler la même relation via son besoin de financement. Les écritures doivent être cohérentes entre comptes réels et financiers.
Expert — Pourquoi un changement de base statistique peut-il modifier des séries historiques ?
Parce que les conventions, sources et méthodes sont recalées sur une nouvelle base afin de mieux représenter l’économie. Cela n’implique pas que le passé a changé ; c’est sa mesure qui a été améliorée.
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si chaque opération du mini-pays se retrouve à la fois comme ressource et comme emploi, si l'identité comptable se ferme, puis si vous distinguez clairement cette égalité comptable d'une explication causale.
Exercice 1 — calcul et interprétation
Énoncé : Dans un mini-pays, C = 520 M€, I = 120 M€, G = 210 M€, X = 95 M€ et M = 130 M€. Calculez Y.
Voir la correction intégrale, étape par étape
Calculer d’abord le solde extérieur : X − M = 95 − 130 = −35 M€.
Additionner les composantes : Y = 520 + 120 + 210 + (−35) = 815 M€.
Contrôle : sans commerce extérieur, C + I + G = 850 M€ ; un solde extérieur de −35 M€ conduit bien à 815 M€.
Interprétation : l’identité comptable explique la composition de Y. Elle ne signifie pas qu’une importation détruit mécaniquement 1 € de PIB : M est retranché pour retirer des dépenses déjà comptées dans C, I ou G mais produites à l’étranger.
Exercice 2 — calcul et interprétation
Énoncé : On observe Y = 900 M€, C = 550 M€, I = 140 M€, G = 230 M€ et X = 100 M€. Quel niveau de M rend l’identité cohérente ?
On observe C = 1 200, I = 300, G = 500, X = 250 et M = 300, en milliards d’euros.
2. Calcul guidé
L’identité simplifiée donne PIB = C + I + G + X − M = 1 200 + 300 + 500 + 250 − 300 = 1 950.
3. Exercice autonome
Que devient le PIB comptable si les importations passent à 340, toutes choses égales par ailleurs ?
Voir la correction expliquée
Il devient 1 910. Cela ne signifie pas qu’une importation « détruit » mécaniquement de la richesse : M est soustrait parce que les importations sont déjà incluses dans C, I ou G.
Mini-évaluation spécifique
Pourquoi la dette d’un secteur peut-elle être l’actif financier d’un autre secteur ?
Voir la correction de la mini-évaluation
Parce qu’un titre de dette est une obligation pour l’émetteur et une créance pour son détenteur. La consolidation doit éviter de compter deux fois les positions internes.
8. Court terme, long terme et effets de second tour
À court terme, la comptabilité nationale enregistre surtout des flux déjà réalisés et des estimations provisoires. À moyen terme, les révisions améliorent les mesures. À long terme, les changements de structure économique — numérique, services, actifs immatériels — peuvent conduire à revoir les conventions statistiques.
Il faut donc conserver les millésimes lorsque l’on audite une politique publique : comparer un chiffre ancien à une série révisée sans l’indiquer peut fabriquer un écart qui n’est pas économique mais méthodologique.
9. Mini-dossier à refaire sans regarder la correction
Construisez un mini-tableau avec quatre lignes : production, consommations intermédiaires, valeur ajoutée, rémunérations. Ajoutez ensuite impôts sur les produits et subventions. Vérifiez chaque unité et expliquez pourquoi le PIB ne s’obtient pas en additionnant tous les chiffres d’affaires.
Puis cherchez, dans les comptes nationaux, la série correspondant au secteur que vous voulez étudier. Notez son code, sa définition, la base utilisée et la date de publication : c’est le passage d’un exercice scolaire à une vérification reproductible.
10. Lire un compte national sans confondre production, revenu et patrimoine
Une difficulté classique consiste à mélanger trois questions différentes. La production mesure ce qui est créé pendant une période ; le revenu décrit comment une partie de cette valeur est distribuée ; le patrimoine décrit un stock d’actifs et de passifs à une date donnée. Une entreprise peut donc produire beaucoup pendant l’année tout en possédant peu d’actifs nets, tandis qu’un ménage peut disposer d’un patrimoine élevé sans avoir un revenu annuel exceptionnel. Le raisonnement devient robuste lorsque chaque chiffre est accompagné de son unité, de sa période et de sa nature : flux annuel, stock de fin de période, prix courant ou volume.
Le passage du compte de production au compte de financement permet ensuite de suivre une chaîne logique. La valeur ajoutée contribue à former des revenus ; après prélèvements et transferts apparaît un revenu disponible ; la part non consommée devient de l’épargne ; l’épargne contribue à financer l’investissement. Si l’investissement excède l’épargne d’un secteur, celui-ci doit trouver un financement auprès d’autres secteurs. Cette articulation explique pourquoi la comptabilité nationale ne se réduit pas au PIB : elle fournit une architecture cohérente pour relier activité réelle, redistribution et financement.
Le piège des identités vraies mais non causales
Une identité comptable est toujours vraie par construction, mais elle n’explique pas automatiquement le sens de la causalité. Dire que l’épargne nationale et l’investissement sont reliés au solde extérieur ne permet pas, à lui seul, de conclure qu’une hausse de l’épargne provoquera mécaniquement une amélioration du solde courant. Les comportements, les prix, les taux d’intérêt et les échanges internationaux peuvent s’ajuster simultanément. Dans un débat public, la bonne méthode consiste donc à séparer l’identité qui vérifie la cohérence des nombres du économique qui cherche à expliquer leurs mouvements.
La comptabilité nationale est un système cohérent, pas une liste de statistiques
Les comptes nationaux organisent les transactions et les positions d’une économie dans un cadre cohérent. Leur objectif n’est pas seulement de publier le PIB : ils décrivent comment la production crée des revenus, comment ces revenus sont distribués et redistribués, quelle part est consommée ou épargnée, comment l’investissement est financé et comment les actifs et passifs évoluent. Lire un compte national revient donc à suivre une chaîne comptable plutôt qu’à collectionner des indicateurs indépendants.
Lire les données de comptabilité nationale : secteurs, comptes et identités sans raccourci
Relation utilisée : PIB = C + I + G + (X − M)
Lecture : On additionne consommation, investissement, dépense publique et exportations nettes.
Calcul : Le solde extérieur vaut 20. On additionne ensuite consommation, investissement, dépense publique et exportations nettes : 900 + 250 + 400 + 20 = 1 570.
Unité et résultat : 1 570 dans la même unité monétaire que les composantes
Interprétation : Le PIB calculé par l'approche des dépenses vaut 1 570. Les importations sont retranchées parce qu'elles sont déjà incluses dans C, I ou G mais ne correspondent pas à une production intérieure.
Piège à éviter : Ajouter les importations au lieu de les retrancher : elles sont déjà contenues dans C, I ou G mais produites à l'étranger.
Le cadre européen ESA 2010, cohérent avec le système international de comptes nationaux, définit les concepts, secteurs et opérations utilisés par Eurostat et les instituts statistiques nationaux. Cette harmonisation permet de comparer les pays à partir de règles communes. Elle ne supprime pas toutes les difficultés : les sources administratives, enquêtes, estimations et révisions restent spécifiques, mais les concepts doivent converger.
Chaque opération possède une contrepartie. La dépense de l’un devient souvent le revenu d’un autre ; l’acquisition d’un actif financier correspond à l’émission ou à la diminution d’un passif quelque part dans le système. Cette logique aide à détecter les doubles comptes. Si un analyste additionne le chiffre d’affaires de toutes les entreprises et la valeur de leurs achats intermédiaires, il recompte plusieurs fois la même production.
Pour le citoyen, la première discipline consiste à identifier le compte, le secteur, l’opération et la période. Une donnée de revenu disponible des ménages n’est pas comparable à un chiffre de production des branches. Le vocabulaire comptable est exigeant précisément parce qu’il évite ces mélanges.
Les secteurs institutionnels classent les unités par fonction économique
ESA 2010 distingue cinq grands secteurs domestiques : sociétés non financières, sociétés financières, administrations publiques, ménages et institutions sans but lucratif au service des ménages. Le reste du monde complète le système pour enregistrer les relations avec les non-résidents. Cette classification n’est pas une liste de professions : elle repose sur la nature de l’unité institutionnelle et sa fonction économique principale.
Une entreprise industrielle appartient normalement aux sociétés non financières ; une banque ou un assureur au secteur financier ; une commune ou l’État aux administrations publiques. Les ménages incluent aussi certaines activités d’entrepreneurs individuels lorsque l’unité ne peut pas être séparée institutionnellement du ménage. Ces choix de classement ont des conséquences sur les agrégats sectoriels.
Les secteurs sont subdivisés. Les administrations publiques comprennent par exemple l’administration centrale, les administrations locales et les administrations de sécurité sociale selon le cadre applicable. Les sociétés financières sont elles-mêmes divisées entre banques, fonds, assurances et autres intermédiaires. Ces sous-secteurs permettent de suivre des mécanismes très différents sans perdre la cohérence d’ensemble.
Un audit doit toujours vérifier le périmètre. Dire « les entreprises se désendettent » peut cacher une divergence entre sociétés non financières et financières. Dire « l’État dépense » peut mélanger budget central et ensemble des administrations publiques. Le secteur choisi détermine la signification du nombre.
Le compte de production : mesurer ce qui est créé avant de parler de revenu
Le compte de production met en regard la production et la consommation intermédiaire. La différence constitue la valeur ajoutée brute. Cette relation est une identité comptable : valeur ajoutée brute = production − consommation intermédiaire. Elle évite le double compte parce qu’elle retire les biens et services utilisés pour produire d’autres biens et services pendant la période.
La production n’est pas toujours une vente. Pour les producteurs marchands, les prix observés fournissent une base. Pour de nombreux services non marchands, notamment publics, il n’existe pas de prix de marché significatif ; la production est alors évaluée selon des conventions, souvent à partir des coûts. Cela explique pourquoi une hausse de dépense publique peut augmenter la valeur de production comptabilisée sans que l’on puisse en déduire mécaniquement une amélioration identique de la qualité du service.
La consommation intermédiaire comprend les biens et services consommés dans le processus de production. Une machine utilisée plusieurs années n’est pas intégralement une consommation intermédiaire : elle relève du capital fixe, dont l’usure est enregistrée via la consommation de capital fixe. Cette séparation est essentielle pour comprendre brut et net.
Dans un tableau d’entreprise, on rapprochera production, consommations intermédiaires et valeur ajoutée ; dans un tableau macroéconomique, on vérifiera les conventions de valorisation et les impôts sur les produits. Cette étape prépare la compréhension des trois approches du PIB.
Le PIB peut être lu par la production, les revenus ou la demande finale
L’approche production additionne les valeurs ajoutées des unités résidentes et tient compte des impôts moins subventions sur les produits. L’approche dépense additionne les emplois finals : consommation, investissement, variations de stocks et exportations, puis retranche les importations. L’approche revenu répartit le revenu généré par la production entre rémunération du travail, excédent d’exploitation ou revenu mixte et impôts nets liés à la production et aux importations.
Ces trois approches décrivent la même activité sous des angles différents et doivent être réconciliées. En pratique, les sources ne sont pas parfaites et les premières estimations peuvent comporter un ajustement statistique. Le processus de comptes nationaux utilise de multiples informations pour rendre l’ensemble cohérent, notamment tableaux de ressources-emplois et enquêtes sectorielles.
L’approche dépense illustre le rôle des importations : elles sont soustraites non parce qu’elles seraient « mauvaises », mais parce qu’elles ont pu être comptées dans la consommation ou l’investissement alors qu’elles n’ont pas été produites sur le territoire. La soustraction retire donc la production étrangère de la mesure domestique.
Pour auditer une affirmation sur le PIB, il faut savoir quelle composante bouge. Une hausse tirée par les stocks n’a pas la même signification qu’une hausse de l’investissement productif ou des exportations. Le total est un point de départ, pas la fin de l’analyse.
Du compte d’exploitation au revenu primaire : suivre la rémunération des facteurs
Après la valeur ajoutée, les comptes décrivent comment le revenu issu de la production est réparti. Les salariés reçoivent des rémunérations ; les entreprises dégagent un excédent brut d’exploitation ou un revenu mixte pour certaines unités de ménages ; les administrations perçoivent des impôts sur la production et versent des subventions. Cette première ne correspond pas encore au revenu disponible final.
Le compte d’affectation des revenus primaires ajoute les revenus de la propriété : intérêts, et autres flux entre détenteurs d’actifs et emprunteurs. Un ménage peut donc recevoir un salaire, des intérêts ou des loyers ; une entreprise peut payer des intérêts et distribuer des dividendes. La comptabilité nationale suit ces flux entre secteurs.
La distinction brut/net revient ici aussi. Un excédent brut ne retranche pas la consommation de capital fixe ; le net la retranche. Pour étudier la capacité à maintenir le stock de capital, cette différence compte. Un secteur peut afficher un revenu brut élevé tout en consommant rapidement son capital productif.
Une analyse distributive doit éviter de confondre part des salaires dans la valeur ajoutée et revenu disponible des ménages. Entre les deux interviennent revenus de propriété, impôts, cotisations et prestations. Le chemin comptable permet précisément de ne pas sauter ces étapes.
Distribution secondaire : passer du revenu primaire au revenu disponible
Le revenu disponible est obtenu après les transferts courants, notamment impôts sur le revenu et le patrimoine, cotisations sociales et prestations monétaires. Ce compte montre comment le système socio-fiscal modifie les ressources dont disposent les secteurs. Pour les ménages, il constitue une mesure centrale du pouvoir d’achat agrégé, mais il doit encore être rapporté à la population ou aux unités de consommation pour étudier le niveau de vie.
Les prestations sociales peuvent être monétaires ou en nature selon le compte. Une pension versée en argent n’est pas traitée exactement comme un service de santé ou d’éducation fourni gratuitement ou à prix réduit. La comptabilité nationale distingue donc revenu disponible et revenu disponible ajusté, qui intègre certains transferts sociaux en nature.
Cette distinction explique pourquoi deux pays ayant des impôts différents peuvent offrir des niveaux de services publics différents. Comparer uniquement le revenu monétaire après impôt peut négliger une partie des ressources collectivement financées. À l’inverse, attribuer une valeur de service en nature à chaque personne ne signifie pas que tous en retirent le même bénéfice individuel.
L’audit d’une réforme doit choisir le bon concept. Une baisse d’impôt augmente le revenu disponible monétaire ; une amélioration d’un service public peut augmenter la consommation individuelle effective sans verser d’argent. Les deux peuvent être comparés, mais pas confondus.
Consommation et épargne : où va le revenu disponible ?
Le compte d’utilisation du revenu décrit la part consommée et la part épargnée. Pour un secteur, l’épargne est la partie du revenu disponible qui n’est pas consommée. Cette identité ne signifie pas que l’épargne soit physiquement mise de côté en billets : elle peut correspondre à une accumulation d’actifs, un remboursement de dette ou un financement de l’investissement.
Chez les ménages, le taux d’épargne rapporte l’épargne au revenu disponible. Il peut augmenter parce que le revenu progresse plus vite que la consommation, parce que les ménages deviennent prudents ou parce que certaines dépenses sont temporairement impossibles. Une hausse n’est donc ni automatiquement bonne ni mauvaise ; elle doit être replacée dans le cycle et la composition des revenus.
Pour les administrations publiques, l’épargne brute renseigne sur la part des revenus courants disponible avant l’investissement. Pour les entreprises, elle contribue à l’autofinancement. Ces lectures sectorielles montrent pourquoi le même mot « épargne » possède des implications différentes selon l’unité étudiée.
Dans une comparaison temporelle, on vérifiera les révisions de revenu et de consommation. Les comptes sont cohérents : une modification d’une composante peut changer plusieurs ratios. Il faut conserver le millésime des données pour expliquer les écarts entre publications.
Compte de capital : relier épargne, investissement et besoin de financement
Le compte de capital enregistre notamment la formation brute de capital fixe, les variations de stocks, certains transferts en capital et les acquisitions d’actifs non financiers non produits. L’épargne issue des comptes courants contribue au financement de cette accumulation. À la fin du compte apparaît une capacité ou un besoin de financement.
Un secteur en capacité de financement dispose, au total, de ressources supérieures à ses acquisitions nettes d’actifs non financiers ; il peut acquérir des actifs financiers ou réduire des passifs. Un secteur en besoin de financement doit trouver une contrepartie financière : emprunt, émission de titres, diminution d’actifs ou autre opération. Cette articulation prépare le passage aux comptes financiers.
L’investissement au sens des comptes nationaux n’est pas synonyme de toute dépense jugée utile. Il répond à des critères de . Une dépense d’entretien courant peut être une consommation intermédiaire, tandis qu’un logiciel ou une construction utilisés plusieurs années peuvent entrer dans la formation brute de capital fixe. Les frontières méthodologiques sont essentielles pour comparer les pays.
Un audit de finances publiques doit donc distinguer déficit courant, investissement et besoin de financement, sans supposer qu’un investissement est automatiquement rentable. La comptabilité classe la nature de l’actif ; l’analyse économique doit ensuite évaluer sa qualité et son rendement social.
Compte financier : observer par quels instruments se finance la capacité ou le besoin
Le compte financier enregistre les acquisitions nettes d’actifs financiers et les accroissements nets de passifs par catégorie d’instrument : dépôts, titres de dette, actions, crédits, assurances ou autres comptes. Il donne la contrepartie financière de la capacité ou du besoin de financement calculé dans les comptes non financiers, sous réserve des écarts statistiques.
Une entreprise qui investit plus qu’elle n’épargne peut augmenter son endettement bancaire ou émettre des titres. Un ménage en capacité de financement peut accumuler des dépôts, acheter des fonds ou rembourser un crédit. L’État finance son besoin par émissions de titres et autres opérations. La comptabilité financière ne juge pas la soutenabilité ; elle décrit les flux.
Il faut distinguer transaction et effet de valorisation. La valeur d’un portefeuille peut augmenter parce que le prix des actions monte, sans acquisition nouvelle. Les comptes financiers enregistrent les transactions, tandis que les comptes de patrimoine réconcilient aussi les gains et pertes de détention et autres changements de volume.
Pour lire une statistique d’endettement, on demandera donc s’il s’agit d’un flux de crédit, d’un stock à valeur nominale, d’une valeur de marché ou d’une position nette. Utiliser le même mot « dette » pour ces concepts produit des comparaisons incohérentes.
Bilans patrimoniaux : passer des flux de l’année aux stocks d’actifs et de passifs
Les comptes de patrimoine mesurent les actifs et passifs à une date et permettent de calculer la valeur nette selon les conventions du système. Ils relient le stock d’ouverture au stock de clôture par les transactions, les gains ou pertes de détention et les autres changements de volume. Cette décomposition explique pourquoi le patrimoine peut évoluer fortement même avec une épargne modeste.
Un logement peut prendre de la valeur sans investissement nouveau ; une action peut chuter ; une catastrophe peut détruire un actif ; une reclassification peut modifier le périmètre. Ces variations ne doivent pas être confondues avec les flux de revenu. Un ménage peut disposer d’un patrimoine élevé et d’un revenu courant faible, ou l’inverse.
Les actifs non financiers et financiers ne sont pas valorisés de la même manière. Certains prix de marché sont observables, d’autres doivent être estimés. Pour les actifs publics, la mesure de la valeur économique peut être complexe. La qualité d’un bilan dépend donc des sources et conventions.
L’audit patrimonial complète l’analyse de dette. Un passif important peut financer des actifs utiles, mais la valeur de ces actifs ne rembourse pas automatiquement les créanciers si elle est illiquide ou non cessible. Il faut présenter brut, net, composition et .
Administrations publiques et critères de Maastricht : le périmètre avant le chiffre
Les administrations publiques au sens des comptes nationaux ne se réduisent pas au budget de l’État. Elles incluent des unités classées selon les règles du système, notamment administrations centrales, locales et de sécurité sociale. Le déficit de Maastricht correspond au besoin de financement de ce secteur selon des règles harmonisées. Il peut donc différer du solde budgétaire de l’État présenté dans une loi de finances.
Le classement d’un organisme dans le secteur public dépend notamment du contrôle et du caractère marchand ou non marchand de sa production selon les critères statistiques. Une structure juridiquement distincte peut donc être consolidée dans les administrations publiques. Ces décisions ont un effet sur les agrégats et sont documentées par les statisticiens.
La dette de Maastricht est également une notion spécifique : dette brute consolidée de certains instruments et à valeur nominale. Elle n’est pas identique au total de tous les passifs du bilan public. Les engagements futurs de retraite, par exemple, ne se confondent pas avec la dette de Maastricht.
Pour contrôler un débat sur « la dette de l’État », il faut donc demander si le chiffre concerne l’État central, l’ensemble des administrations publiques, la dette de Maastricht ou un bilan élargi. Sans cette précision, deux intervenants peuvent citer des nombres vrais mais parler de périmètres différents.
Lire les comptes des ménages et des entreprises sans confondre les indicateurs
Les comptes des ménages suivent salaires, revenus de la propriété, prestations, impôts, consommation et épargne. Les comptes des sociétés non financières mettent davantage l’accent sur valeur ajoutée, rémunérations, excédent d’exploitation, revenus de propriété, investissement et financement. Les deux secteurs interagissent, mais leurs ratios ne sont pas interchangeables.
Le taux de marge des sociétés non financières rapporte généralement l’excédent brut d’exploitation à la valeur ajoutée selon une définition précise. Il ne correspond ni au bénéfice net comptable ni à la marge commerciale d’un produit. Comparer ces notions sans précaution peut produire des débats stériles sur la rentabilité des entreprises.
Pour les ménages, le pouvoir d’achat du revenu disponible dépend de l’évolution des prix et de la démographie. Une hausse du revenu disponible total ne signifie pas nécessairement hausse par personne ou par . Les comptes macroéconomiques doivent être complétés par les données distributives pour parler des individus.
L’audit d’un commence donc par son numérateur et son dénominateur. Un taux de marge qui baisse peut refléter une hausse des rémunérations, une variation des prix relatifs ou un choc sectoriel. Le chiffre ne porte pas sa cause dans son nom.
Le reste du monde ferme le système et relie comptes nationaux et balance des paiements
Le secteur du reste du monde enregistre les relations entre unités résidentes et non-résidentes. Il constitue le miroir des transactions extérieures : une exportation française est une ressource pour l’économie nationale et un emploi pour le reste du monde selon la présentation des comptes. Cette symétrie permet de relier les comptes nationaux à la balance des paiements.
Les revenus de la propriété franchissent aussi la frontière. Une entreprise française peut recevoir un dividende de l’étranger ; un investisseur non résident peut recevoir un intérêt sur une obligation française. Ces flux participent au revenu national mais ne sont pas tous inclus de la même manière dans le PIB, qui mesure la production sur le territoire.
La distinction entre PIB et revenu national brut devient donc importante dans une économie ouverte. Le premier est territorial ; le second tient compte de certains revenus primaires reçus du reste du monde et versés à celui-ci. Une économie accueillant beaucoup de capital étranger peut présenter un écart notable entre les deux.
Pour auditer une affirmation sur « l’argent qui sort du pays », il faut identifier s’il s’agit d’importations, revenus de propriété, transferts ou acquisition d’actifs. Ces opérations ont des significations économiques différentes et ne peuvent pas être additionnées comme une seule .
Valeur, volume et prix : décomposer une hausse nominale
Une grandeur en valeur combine quantité et prix. Si le chiffre d’affaires d’un secteur augmente de 8 %, cela peut venir d’une hausse des volumes, des prix ou des deux. Les comptes nationaux construisent donc des mesures en volume pour analyser la croissance réelle. Le passage n’est pas une simple division par l’indice des prix à la consommation : chaque agrégat possède des structures de prix adaptées.
Les comptes utilisent des indices chaînés pour tenir compte de la modification des pondérations dans le temps. Cela améliore la mesure de croissance mais rend certaines additions en volume moins intuitives : les composantes chaînées ne sont pas toujours strictement additives sur toute la série. Le lecteur doit être prudent lorsqu’il reconstruit un total à partir de séries en volume chaîné.
Le déflateur du PIB rapporte une mesure nominale à une mesure en volume et reflète les prix de la production intérieure. Il diffère de l’IPC, qui suit un panier de consommation des ménages. Les deux peuvent diverger fortement lorsque les prix de l’investissement, des exportations ou des dépenses publiques évoluent différemment.
Pour lire une croissance, le tableau minimal doit donc afficher valeur nominale, volume et prix. Cette séparation évite d’interpréter une hausse en euros courants comme une augmentation équivalente de la quantité produite.
Tableaux ressources-emplois : réconcilier produits, branches et usages
Les tableaux de ressources et d’emplois décrivent d’où viennent les produits et comment ils sont utilisés. Les ressources comprennent production domestique et importations ; les emplois comprennent consommations intermédiaires, consommation finale, investissement, stocks et exportations. Cette architecture fournit un contrôle puissant de cohérence.
Elle permet aussi de relier branches d’activité et produits. Une même branche peut produire plusieurs produits, et un même produit peut être fabriqué par différentes branches. Les tableaux servent à équilibrer les informations provenant d’enquêtes de production, commerce, douanes et consommation.
Les tableaux entrées-sorties dérivés de cette logique permettent d’étudier les interdépendances entre branches. Une hausse de la demande automobile augmente non seulement la production des constructeurs, mais aussi la demande de métaux, électronique, transport et services. Les multiplicateurs entrées-sorties décrivent ces liens techniques, sans être automatiquement des multiplicateurs macroéconomiques keynésiens.
Un audit de peut donc utiliser ces tableaux pour repérer le contenu importé et les dépendances intermédiaires. Il faut toutefois vérifier l’année de la matrice : les structures productives évoluent, et une table ancienne peut mal représenter une technologie récente.
Production non marchande et imputations : conventions nécessaires, interprétation prudente
Une partie importante de l’activité n’a pas de prix de marché observable. Les services d’éducation publique, de justice ou d’administration sont souvent fournis gratuitement ou à un prix économiquement non significatif. Les comptes doivent néanmoins les inclure dans la production. Ils utilisent alors principalement les coûts de production comme base de valorisation.
Cette convention permet d’intégrer les services publics au PIB, mais elle ne mesure pas directement leur qualité ou leur résultat. Si deux administrations dépensent le même montant, elles peuvent produire des services de qualité différente. Une hausse de rémunération augmente le coût et donc la valeur comptable de production sans garantir une augmentation proportionnelle du service rendu.
D’autres imputations visent à rendre comparables des situations économiquement similaires. Le service de logement des propriétaires occupants est par exemple estimé même sans loyer versé à soi-même. Sans cette imputation, un pays où beaucoup de ménages sont propriétaires paraîtrait avoir une production de services de logement artificiellement plus faible qu’un pays de locataires.
Le citoyen doit donc distinguer convention comptable et flux monétaire. Une production imputée n’est pas un chèque réellement payé. Les documents de l’Insee signalent d’ailleurs que certaines présentations simplifiées des dépenses publiques retirent des flux imputés pour se rapprocher des mouvements monétaires.
Révisions et millésimes : un chiffre officiel peut changer sans manipulation
Les comptes nationaux sont révisés lorsque de nouvelles sources deviennent disponibles. Les premières estimations reposent sur des données partielles ; les versions semi-définitives puis définitives incorporent des informations plus complètes. À intervalles plus longs, un changement de base peut intégrer de nouvelles sources, méthodes et nomenclatures, ce qui révise l’histoire de la série.
Une révision n’est donc pas en soi un signe d’erreur ou de manipulation. Elle fait partie du processus statistique. Le problème apparaît lorsqu’un analyste compare une prévision ancienne à une réalisation révisée sans conserver le millésime initial, ou construit une performance politique avec des séries produites après coup sans le préciser.
La traçabilité exige d’archiver la date d’extraction, la version et la base. Un chiffre du PIB 2025 publié en mai 2026 peut être provisoire et être révisé plus tard. Une plateforme de transparence sérieuse devrait conserver les anciennes valeurs et afficher l’historique des révisions plutôt que remplacer silencieusement les données.
Pour un audit, on vérifie donc si les deux périodes comparées appartiennent à la même base et si les séries ont été retraitées. Cette simple précaution évite de conclure à une rupture économique qui proviendrait seulement d’un changement méthodologique.
Comptes satellites : étendre l’analyse sans casser le noyau comptable
Les comptes satellites ajoutent des informations sur des domaines spécifiques tout en conservant les liens avec la comptabilité nationale. On peut ainsi analyser l’environnement, le tourisme, la santé ou d’autres thèmes avec des concepts adaptés. L’intérêt est de ne pas surcharger le PIB de dimensions qu’il n’a jamais été conçu pour mesurer.
Les comptes environnementaux peuvent relier activités économiques, consommation d’énergie, émissions ou actifs naturels selon des cadres harmonisés. Ils permettent de calculer des intensités, par exemple émissions par unité de valeur ajoutée, et de suivre la transformation structurelle. Ils ne transforment pas automatiquement la biodiversité ou le bien-être en un unique prix.
Cette extension rappelle une règle générale : un indicateur doit répondre à une question définie. Le PIB mesure la production, pas le bonheur, la soutenabilité ou la répartition. Ces dimensions nécessitent d’autres comptes et indicateurs, qui peuvent être cohérents avec le cadre central sans prétendre le remplacer par un « chiffre total » universel.
Dans un tableau de bord public, on présentera donc plusieurs dimensions : activité, revenu, patrimoine, distribution et environnement. La comptabilité nationale fournit la colonne vertébrale, tandis que les comptes satellites enrichissent la lecture.
Audit final : reconstruire une affirmation à partir des comptes
Prenez une phrase comme « les ménages financent les entreprises » ou « l’État prélève la moitié de la richesse ». Avant de discuter, transformez-la en opérations comptables. Quel secteur ? Quel flux ? Quelle période ? Quel dénominateur ? Un prélèvement est-il comparé au PIB, au revenu disponible, à la valeur ajoutée ou à une base fiscale ? Ces choix peuvent changer radicalement le ratio.
Ensuite, vérifiez la chaîne des comptes. Si le sujet concerne le revenu des ménages, partez du revenu primaire, ajoutez transferts et prélèvements, puis observez consommation et épargne. Si le sujet concerne le financement d’une entreprise, regardez épargne, investissement, besoin de financement puis instruments financiers. Cette méthode évite de sauter directement d’un chiffre à une conclusion.
Troisième étape : contrôlez la cohérence temporelle et méthodologique. Même base, mêmes unités, même statut de révision. Si les données viennent d’Eurostat et de l’Insee, vérifiez qu’elles appliquent le même périmètre et que la date d’ est compatible. Une comparaison internationale sans harmonisation est fragile.
Enfin, séparez identité et causalité. Les comptes disent que ressources et emplois s’équilibrent ; ils ne disent pas pourquoi un investissement a baissé ou pourquoi l’épargne a augmenté. Pour la causalité, il faut mobiliser d’autres méthodes. Savoir où s’arrête la comptabilité constitue précisément une compétence avancée.
Exercices de synthèse et méthode de vérification
Une entreprise produit pour 10 M€ et achète 6 M€ de consommations intermédiaires. Quelle valeur ajoutée brute simplifiée ?
10 − 6 = 4 M€. Le symbole « − » signifie soustraire. Cette valeur ajoutée évite de recompter les intrants déjà produits ailleurs.
Pourquoi les importations sont-elles retranchées dans l’approche dépense du PIB ?
Parce qu’elles ont pu être incluses dans consommation ou investissement alors qu’elles ne sont pas produites sur le territoire. La soustraction retire la production étrangère du total domestique.
Quelle différence entre déficit public de Maastricht et solde du budget de l’État ?
Le déficit de Maastricht concerne l’ensemble des administrations publiques selon la comptabilité nationale harmonisée ; le solde du budget de l’État concerne un périmètre budgétaire central différent.
Un portefeuille gagne 20 % sans achat nouveau. Est-ce une transaction financière ?
Non. La hausse de valeur relève principalement d’un effet de valorisation. Les comptes financiers distinguent transactions et changements de valeur des stocks.
Pourquoi la production non marchande ne mesure-t-elle pas directement la qualité du service public ?
Parce qu’elle est souvent valorisée à partir des coûts faute de prix de marché significatif. Une dépense plus élevée peut augmenter la valeur comptable sans garantir une amélioration proportionnelle du résultat.
Que faut-il conserver pour reproduire un chiffre de comptes nationaux ?
La source, la série, l’unité, la période, la base méthodologique, le statut provisoire ou définitif et la date d’extraction. Les révisions doivent être archivées.
Impôts et subventions sur les produits : le pont entre valeur ajoutée et PIB aux prix du marché
La somme des valeurs ajoutées aux prix de base ne suffit pas directement à obtenir le PIB aux prix du marché. Il faut ajouter les impôts sur les produits et retrancher les subventions sur les produits. Cette correction reflète la différence entre ce que reçoit le producteur et le prix payé selon les conventions de valorisation. La TVA constitue un exemple important d’impôt sur les produits.
La distinction entre impôts sur les produits et autres impôts sur la production est méthodologique. Les premiers sont liés à la quantité ou à la valeur d’un produit ; les seconds peuvent porter sur l’emploi, le foncier ou d’autres facteurs indépendamment de la quantité produite. Leur traitement dans les comptes diffère.
Cette architecture explique pourquoi le PIB n’est pas simplement « la somme des chiffres d’affaires ». La valeur ajoutée élimine les consommations intermédiaires, puis la correction fiscale permet de passer au prix de marché. Chaque étape répond à une convention cohérente.
Pour reproduire un PIB par l’approche production, il faut donc vérifier l’unité de valorisation de la valeur ajoutée et la ligne d’impôts nets. Une addition qui mélange prix de base et prix d’acquisition peut produire un total incohérent.
Rémunération des salariés : salaire brut, cotisations employeurs et frontière des comptes
Dans la comptabilité nationale, la rémunération des salariés comprend les salaires et traitements ainsi que certaines cotisations sociales à la charge des employeurs selon les conventions. Elle est donc plus large que le salaire net reçu sur un compte bancaire. Cette différence est essentielle lorsqu’on compare partage de la valeur ajoutée et fiche de paie.
Le coût du travail pour l’employeur, le salaire brut et le revenu disponible du ménage répondent à trois questions différentes. Entre la rémunération et le revenu disponible interviennent cotisations, impôts, prestations et autres revenus du ménage. La comptabilité nationale relie ces étapes sans les confondre.
Les rémunérations imputées peuvent aussi apparaître dans certains régimes sociaux ou avantages. Le lecteur doit consulter la définition de la série lorsqu’un agrégat semble supérieur à la masse salariale observée dans une source administrative.
Pour auditer une affirmation sur « la part allant aux salariés », il faut préciser si le numérateur est salaire net, rémunération totale ou revenu des ménages. Le dénominateur doit être cohérent avec cette définition.
Excédent d’exploitation et revenu mixte : ne pas les appeler simplement “profit”
L’excédent brut d’exploitation est un solde des comptes de production et d’exploitation. Il ne correspond pas au bénéfice net d’une entreprise après intérêts, impôts sur le revenu, amortissements comptables et éléments exceptionnels. L’appeler « profit » sans précision crée une confusion entre comptabilité nationale et comptabilité d’entreprise.
Pour les entrepreneurs individuels classés dans le secteur des ménages, le revenu combine rémunération du travail du propriétaire et rendement du capital. Les comptes utilisent alors le concept de revenu mixte parce qu’il est difficile de séparer les deux composantes.
Ces soldes sont utiles pour analyser la répartition primaire de la valeur ajoutée. Mais une hausse de l’EBE agrégé peut provenir d’effets sectoriels, de prix relatifs ou de subventions. Elle ne démontre pas à elle seule une hausse équivalente de rentabilité de toutes les entreprises.
L’audit compare donc EBE, consommation de capital fixe, revenus de propriété et impôts ultérieurs avant de conclure sur le revenu effectivement disponible pour les propriétaires.
Capital fixe et consommation de capital fixe : distinguer investissement et usure
La formation brute de capital fixe enregistre l’acquisition nette de certains actifs produits utilisés durablement dans la production. La consommation de capital fixe estime la diminution de valeur du stock due à l’usure, l’obsolescence normale et le vieillissement selon les conventions. Le mot « brut » indique que cette consommation n’est pas retranchée.
L’investissement net peut être approximé en retranchant la consommation de capital fixe de la formation brute, sous les définitions correspondantes. Un pays peut investir beaucoup en brut tout en augmentant peu son stock net si une grande quantité de capital ancien doit être remplacée.
Les actifs incluent constructions, machines et certains actifs incorporels selon les règles. Les frontières ont évolué avec les changements de base, notamment pour mieux représenter la recherche-développement ou les logiciels. Comparer des séries très longues exige donc de vérifier les rétropolations.
Un audit d’investissement public ou privé devrait afficher brut, consommation de capital et net lorsque la question porte sur l’accumulation réelle de capacité. Le seul montant brut peut surestimer l’effort additionnel.
Variations de stocks : petite ligne comptable, grands effets sur la croissance trimestrielle
Les entreprises produisent parfois avant de vendre ou vendent des biens produits précédemment. Les variations de stocks enregistrent cette différence dans les comptes. Une accumulation de stocks contribue à la demande dans l’approche du PIB, tandis qu’un déstockage peut réduire la contribution même si les ventes finales restent soutenues.
Les stocks sont volatils et difficiles à mesurer rapidement. Une variation non anticipée peut signaler que la demande est plus faible que prévu ; un déstockage ultérieur peut précéder une reprise de production. Mais il faut éviter de transformer chaque variation trimestrielle en diagnostic certain.
Dans les premières estimations, les stocks peuvent jouer un rôle dans l’écart entre sources et être révisés. Leur contribution à la croissance peut donc changer avec les nouvelles données.
Pour analyser un trimestre, on distingue demande finale et contribution des stocks. Cette simple séparation évite d’attribuer à la consommation ou à l’investissement une croissance provenant surtout d’un mouvement d’inventaire.
Retraites et droits sociaux : flux courants, passifs et conventions institutionnelles
Les pensions versées aux ménages sont des prestations sociales et entrent dans la redistribution courante. Les cotisations financent selon les régimes une partie de ces prestations. La manière dont les engagements futurs apparaissent dans les comptes dépend du type de régime et des conventions statistiques ; ils ne se confondent pas automatiquement avec une dette financière négociable.
Cette différence est cruciale dans le débat public. Additionner la dette de Maastricht et une estimation actuarielle de pensions futures comme s’il s’agissait de deux obligations identiques peut être trompeur. Les deux représentent des contraintes économiques, mais leur statut juridique, leur échéancier et leur méthode de valorisation diffèrent.
Les comptes permettent néanmoins d’étudier le poids courant des prestations et cotisations, l’épargne des ménages et les transferts entre secteurs. Les projections démographiques appartiennent ensuite à une autre couche d’analyse.
Un audit doit donc identifier clairement si le chiffre est un flux annuel, un passif comptable reconnu ou une valeur actualisée de paiements futurs sous hypothèses. L’étiquette « dette » ne suffit pas.
Déflateurs spécialisés : chaque agrégat possède sa propre évolution de prix
La consommation des ménages, l’investissement, les exportations et la production n’utilisent pas tous les mêmes biens. Pour passer de la valeur au volume, les comptes utilisent des indices adaptés à chaque composante. Appliquer l’IPC à toutes les dépenses publiques ou au PIB entier serait méthodologiquement incorrect.
Le prix des biens d’investissement peut évoluer différemment de celui de l’alimentation ; les prix exportés peuvent diverger des prix importés. Ces mouvements expliquent une partie des termes de l’échange et des écarts entre croissance nominale et réelle.
Les indices chaînés actualisent les pondérations pour limiter certains biais d’une base fixe. La contrepartie est une non-additivité de certaines séries en volume, surtout loin de l’année de référence. Le lecteur doit utiliser les contributions publiées plutôt que reconstruire naïvement toutes les sommes.
Un audit de croissance demande donc le bon déflateur et la bonne convention de volume. Les décimales d’un calcul maison ne compensent pas une mauvaise série de prix.
Comptes trimestriels : rapidité, saisonnalité et révisions
Les comptes trimestriels fournissent rapidement une lecture de la conjoncture, mais disposent de moins d’informations que les comptes annuels définitifs. Ils utilisent des indicateurs mensuels, modèles et méthodes de désagrégation. Leur avantage est la vitesse ; leur coût est une incertitude plus grande et des révisions ultérieures.
La correction des variations saisonnières retire les régularités liées au calendrier et aux saisons afin de comparer les trimestres. Les jours ouvrables, fêtes mobiles ou conditions particulières peuvent nécessiter des ajustements. Une série brute et une série corrigée ne répondent pas à la même question.
Les taux trimestriels annualisés, utilisés dans certains pays, ne doivent pas être confondus avec la croissance sur un an. Une variation de 0,5 % sur un trimestre n’est pas une croissance annuelle de 0,5 %. Il faut vérifier la convention.
Pour un tableau de bord, on conserve la première publication et la dernière estimation. Mesurer les révisions aide à comprendre l’incertitude réelle du pilotage économique en temps réel.
Comptes régionaux : répartir la production sans confondre lieu de travail et lieu de vie
Les comptes régionaux déclinent certains agrégats par territoire. Le PIB régional mesure la production localisée, ce qui peut créer des écarts importants entre lieu de travail et lieu de résidence. Une métropole concentre des emplois et affiche un PIB par habitant élevé même si une partie des travailleurs habite en périphérie.
Comparer niveau de vie et PIB régional exige donc prudence. Le revenu des ménages tient compte de flux de salaires, prestations et impôts qui traversent les frontières administratives. Un territoire productif n’est pas nécessairement celui où les revenus sont dépensés.
Les méthodes d’allocation des activités multi-régionales peuvent aussi introduire des conventions. Les sièges sociaux, réseaux ou administrations nécessitent des clés de répartition.
L’audit territorial doit juxtaposer production, emploi, revenu disponible et population. Un seul ratio régional peut masquer les navettes et les transferts.
Ratios macroéconomiques : le dénominateur peut changer le récit
Dette/PIB, déficit/PIB, consommation/PIB ou investissement/PIB sont des ratios qui normalisent des grandeurs. Ils permettent la comparaison mais peuvent évoluer parce que le numérateur change, le dénominateur change ou les deux. Une baisse de dette/PIB peut résulter d’une forte croissance nominale sans diminution du stock de dette en euros.
La même vigilance vaut pour les parts sectorielles. Une part de l’industrie dans le PIB peut baisser même si sa valeur ajoutée augmente, si les services progressent plus vite. Le mot « baisse » doit préciser s’il s’agit d’un niveau ou d’une part.
Les ratios par habitant utilisent une population moyenne ou une date selon les séries. Les ratios par unité de consommation répondent à une question distributive différente. Choisir le dénominateur fait partie de l’analyse.
Un bon graphique affiche le numérateur et le dénominateur en annexe. Cette transparence permet de voir si le mouvement vient de la grandeur étudiée ou de la base de comparaison.
Réconciliation et écarts statistiques : les sources réelles ne s’emboîtent pas parfaitement
En théorie, les trois approches du PIB sont identiques. En pratique, elles utilisent des sources différentes avec erreurs d’échantillonnage, retards et omissions. Les comptables nationaux réconcilient ces informations pour construire un ensemble cohérent. Certains tableaux peuvent faire apparaître un écart statistique ou des ajustements.
Cette réconciliation n’est pas une manipulation arbitraire ; c’est une étape nécessaire d’un système qui confronte plusieurs mesures imparfaites. Les tableaux ressources-emplois jouent un rôle central en vérifiant la cohérence entre production et utilisations.
Les incohérences peuvent révéler une source défaillante ou une activité mal mesurée. Les révisions améliorent ensuite l’équilibre lorsque les données complètes arrivent.
Le lecteur avancé doit donc résister à l’idée qu’une identité comptable garantit que chaque mesure primaire était exacte. L’identité est le résultat du cadre ; la qualité dépend des sources et de leur réconciliation.
Chaîne de production statistique : des sources brutes jusqu’au compte publié
Un compte national combine déclarations administratives, données fiscales, enquêtes d’entreprises, commerce extérieur, emploi, prix et autres sources. Chacune possède sa fréquence, son champ et ses corrections. Les statisticiens transforment ces données pour les aligner sur les concepts de la comptabilité nationale.
La qualité ne dépend donc pas seulement de la formule finale. Une rupture dans une source administrative, une réforme fiscale ou une nouvelle classification peut modifier la mesure. Les métadonnées sont indispensables pour expliquer les changements.
L’automatisation accélère le traitement mais ne supprime pas la nécessité d’expertise. Les anomalies, changements de comportement déclaratif et nouvelles activités économiques exigent des contrôles et parfois des estimations.
Pour la transparence publique, publier une série sans métadonnées est insuffisant. La date, la source primaire, le traitement, le statut de révision et les changements de base doivent accompagner les données majeures.
Cas complet : suivre un euro depuis la production jusqu’au revenu disponible des ménages
Pour comprendre la logique des comptes, imaginons une entreprise qui vend un service final 120 euros hors taxes et utilise pour 40 euros de consommations intermédiaires. Sa valeur ajoutée brute est de 80 euros. Cette valeur ajoutée ne constitue pas un bénéfice disponible : elle sert notamment à rémunérer le travail et le capital, et elle est affectée par les impôts sur la production selon les conventions. Le premier intérêt du calcul est de montrer pourquoi on ne peut pas additionner 120 de vente et 40 d’achats intermédiaires comme deux productions indépendantes : les 40 sont déjà incorporés dans le produit final.
Supposons qu’une partie de la valeur ajoutée devienne rémunération des salariés. Pour les ménages, ce flux entre dans le revenu primaire, avec d’autres revenus comme certains intérêts ou loyers. Les ménages versent ensuite impôts et cotisations et reçoivent des prestations. Le revenu disponible apparaît après cette redistribution secondaire. C’est ce revenu qui peut être consommé ou épargné. Passer directement du salaire versé par l’entreprise à la consommation des ménages sauterait plusieurs opérations essentielles.
Si les ménages consomment moins que leur revenu disponible, ils dégagent une épargne. Cette épargne participe à leur capacité de financement, mais le lien n’est pas une caisse commune où « l’épargne finance directement l’État ». Les ménages acquièrent des actifs financiers, remboursent des crédits ou laissent des dépôts ; les intermédiaires et marchés transforment ensuite ces positions. Les comptes financiers enregistrent les instruments et permettent de voir quels secteurs ont émis les passifs correspondants.
Une partie du service final peut être importée ou incorporer des intrants importés. Dans l’approche dépense du PIB, les importations sont retranchées pour ne conserver que la production domestique. Dans les tableaux ressources-emplois, on distingue origine nationale et étrangère. Cette structure explique pourquoi une hausse de consommation peut s’accompagner d’une hausse plus faible du PIB si son contenu importé augmente.
Enfin, les prix peuvent évoluer. Si le service passe de 120 à 126 euros sans changement de volume, la croissance en valeur est de 5 %, mais la production réelle n’a pas nécessairement progressé. Les comptes en volume et les déflateurs servent à séparer quantité et prix. Le cas complet montre ainsi que chaque chiffre appartient à un niveau précis : production, revenu, redistribution, financement ou prix.
Cas complet : relier comptes publics, déficit, dette et investissement sans double compte
Prenons une administration qui perçoit des recettes courantes, rémunère des agents, achète des fournitures, verse des prestations et construit une infrastructure. Dans les comptes nationaux, ces flux sont classés selon leur nature. La rémunération et les consommations intermédiaires participent au coût de production non marchande ; les prestations sont des transferts ; l’infrastructure relève de l’investissement. Additionner « dépense publique totale » et « investissement public » sans vérifier les périmètres peut donc recompter une partie des mêmes opérations.
Le besoin de financement résulte des comptes non financiers après prise en compte des ressources et emplois. S’il est négatif, l’administration doit se financer. Le compte financier montre alors l’augmentation de certains passifs ou la diminution d’actifs. La dette de Maastricht ne reprend pas mécaniquement tous ces passifs : elle se concentre sur certains instruments, en valeur nominale et après consolidation entre administrations publiques. Le déficit et la variation de dette peuvent donc différer pour des raisons identifiables.
Une recapitalisation, une acquisition d’actif financier ou une variation de trésorerie peut affecter la dette sans être une dépense au même sens qu’un salaire ou une prestation. Inversement, certaines opérations enregistrées dans le déficit ne provoquent pas immédiatement le même mouvement de dette. L’écart dette-déficit doit être expliqué, pas traité comme anomalie automatique.
La consolidation est essentielle. Si une administration centrale doit 10 milliards à un organisme lui-même classé dans les administrations publiques, cette créance et cette dette internes sont neutralisées dans certaines mesures consolidées. Additionner les bilans bruts des sous-secteurs sans consolidation gonflerait artificiellement les relations internes.
Pour l’audit citoyen, la chaîne idéale affiche donc dépense par nature, investissement, solde, transactions financières, dette et stock d’actifs, avec les règles de périmètre. Cette présentation évite de transformer la dette en somme de toutes les dépenses passées et permet de suivre réellement comment un besoin de financement devient instruments financiers.
Ce que le PIB dit, ce qu’il ne dit pas et pourquoi les comptes complémentaires sont indispensables
Le PIB mesure une production finale sur un territoire selon des conventions harmonisées. Il est extrêmement utile pour calculer la croissance, comparer la taille des économies et construire de nombreux ratios. Mais il ne mesure pas directement la distribution du revenu, la qualité de l’environnement, la soutenabilité du patrimoine ou le bien-être subjectif. Ces limites ne rendent pas le PIB « faux » ; elles rappellent qu’un instrument doit être utilisé pour la question qu’il a été conçu pour traiter.
Une catastrophe peut augmenter certaines dépenses de reconstruction et donc la production mesurée après destruction, alors que le patrimoine net a diminué. Pour comprendre la situation, il faut regarder comptes de patrimoine et autres changements de volume. De même, une activité domestique non marchande peut améliorer le bien-être sans être entièrement incluse dans le PIB. Les conventions privilégient la comparabilité et la mesurabilité, pas une définition philosophique de toute valeur.
La distribution exige d’autres données. Deux pays avec le même PIB par habitant peuvent avoir des niveaux de vie médians très différents. Les comptes distribués et enquêtes de ménages complètent alors les agrégats. L’environnement nécessite des comptes physiques et monétaires dédiés. La santé ou l’éducation peuvent être évaluées par résultats en plus des coûts comptabilisés.
Le bon tableau de bord assemble donc plusieurs comptes cohérents au lieu de chercher un indicateur unique censé tout résumer. Production, revenu disponible, patrimoine, emploi, distribution et environnement répondent à des questions distinctes. Le rôle de la comptabilité nationale est de fournir une architecture commune à laquelle ces dimensions peuvent être reliées.
Le grand livre citoyen : transformer les comptes nationaux en outil de vérification publique
Un portail citoyen peut reprendre la logique des comptes nationaux sans reproduire toute leur complexité technique. Pour chaque secteur, il afficherait d’abord les grandes opérations : production, valeur ajoutée, rémunérations, revenus de propriété, impôts, prestations, consommation, épargne, investissement et besoin de financement. Chaque ligne comporterait l’unité, la source, le millésime et un lien vers la table officielle. Le lecteur pourrait ainsi suivre le chemin d’un agrégat et comprendre pourquoi deux chiffres apparemment contradictoires appartiennent parfois à des comptes différents.
Une deuxième vue relierait flux et stocks. Le déficit annuel serait présenté à côté de la variation de dette, avec un pont expliquant acquisitions financières, trésorerie, effets de périmètre et autres ajustements. Les actifs publics seraient montrés séparément, sans les soustraire mécaniquement à la dette de Maastricht. Cette présentation éviterait deux simplifications fréquentes : croire que toute dette finance nécessairement une dépense courante, ou croire que la présence d’actifs annule automatiquement la contrainte de remboursement.
Le portail conserverait aussi les révisions. Une série publiée en mai puis révisée en septembre ne remplacerait pas silencieusement l’ancienne valeur : les deux millésimes resteraient accessibles, avec la cause méthodologique lorsqu’elle est connue. Les utilisateurs pourraient reconstruire ce que les décideurs savaient à une date donnée. Cette fonction est essentielle pour évaluer une prévision, car juger une décision ancienne avec des données révisées plusieurs années plus tard crée un biais rétrospectif.
La lecture par secteur serait complétée par une vue « qui paie qui ? ». Les salaires relient sociétés et ménages, les impôts ménages ou entreprises et administrations, les prestations font le chemin inverse, les intérêts relient débiteurs et créanciers, les importations et exportations relient la France au reste du monde. Une visualisation de ces flux doit cependant respecter la consolidation et éviter d’additionner transactions brutes qui se compensent. L’objectif est de rendre la structure visible sans détruire la discipline comptable.
Enfin, chaque indicateur comporterait une notice « ce que ce chiffre ne dit pas ». Le PIB ne dit pas la distribution ; la dette de Maastricht ne dit pas tous les engagements ; l’EBE n’est pas le bénéfice net ; la production non marchande n’est pas une mesure directe de qualité. Cette pédagogie négative est aussi importante que la définition. Elle protège contre les usages politiques qui prennent un agrégat officiel exact pour lui faire dire davantage que ce qu’il mesure.
Une troisième vue devrait rendre visibles les contreparties entre secteurs. Lorsqu'un ménage reçoit un salaire, l'opération apparaît ailleurs comme une rémunération versée par une entreprise ou une administration. Lorsqu'une administration prélève un impôt, le montant n'est pas seulement une recette publique : il constitue aussi une opération qui modifie le revenu disponible du secteur payeur. Montrer ces deux faces permet de comprendre pourquoi la comptabilité nationale n'est pas un inventaire de chiffres indépendants. Elle forme un système cohérent où les ressources d'un agent correspondent souvent à un emploi ou à une charge pour un autre. Cette lecture en miroir est particulièrement utile lorsqu'un débat additionne des grandeurs qui représentent en réalité deux côtés de la même opération.
Le citoyen doit aussi pouvoir distinguer une opération réelle d'une opération financière. Acheter une machine accroît la formation brute de capital fixe et participe à l'investissement réel. Acheter une obligation transfère un actif financier et ne constitue pas, en tant que tel, une nouvelle production. Les deux opérations peuvent mobiliser le même montant en euros, mais elles n'ont pas la même place dans les comptes ni la même signification économique. Cette distinction devient décisive lorsqu'on cherche à savoir si une dépense publique finance une infrastructure, acquiert une , recapitalise une entreprise ou rembourse une dette arrivée à échéance.
Une quatrième fonction du grand livre citoyen consisterait à documenter les changements de périmètre. Une activité peut passer du secteur des sociétés vers celui des administrations publiques, ou inversement, selon son contrôle institutionnel et les critères de classement. Une rupture de série ne signifie donc pas forcément qu'une activité réelle a brutalement augmenté ou diminué. L'outil devrait signaler ces reclassements afin qu'un lecteur ne transforme pas un changement statistique en conclusion politique. Cette précaution vaut également pour les changements de base, les nouvelles sources administratives, la révision des méthodes et les corrections saisonnières lorsque celles-ci sont utilisées.
Enfin, l'exploitation démocratique des comptes suppose une discipline de citation. Toute affirmation chiffrée devrait préciser au minimum la grandeur, le secteur, la période, l'unité, le caractère nominal ou en volume, la source et le millésime. Dire que « les ménages ont épargné davantage » n'a pas la même portée selon que l'on parle du montant d'épargne, du taux d'épargne, d'une valeur courante ou d'une série corrigée des variations saisonnières. Le portail devrait donc offrir un bouton de citation reproduisant ces métadonnées avec le chiffre. Cette pratique réduit fortement le risque de comparer des valeurs portant le même nom courant mais construites sur des conventions différentes.
Ce protocole transforme la comptabilité nationale en outil de contrôle plutôt qu'en langage réservé aux spécialistes. Le lecteur n'a pas besoin de mémoriser chaque code du système européen des comptes ; il doit savoir poser les bonnes questions : qui réalise l'opération, avec quelle contrepartie, dans quel compte, à quelle date, selon quelle convention et avec quelle source ? Lorsqu'il sait répondre à ces questions, il peut vérifier une grande partie des affirmations économiques sans dépendre d'un commentaire d'autorité. C'est précisément le but pédagogique de ce cours : passer du chiffre isolé à l'architecture qui lui donne son sens.