Lire un régime d’assurance chômage comme un système de cotisations, droits, durée, incitations, stabilisation macroéconomique et financement.
Ce que vous allez comprendre
distinguer assurance, assistance et accompagnement vers l’
comprendre les recettes et dépenses d’un régime d’assurance chômage
relier , salaire de référence et comportement de retour à l’emploi sans raccourci
analyser le régime comme du cycle
Avant ce cours : prérequis vérifiables
Pour aborder « Protection sociale assurance chomage » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Une assurance chômage partage un risque de revenu mais influence recherche d’emploi et acceptation d’offres. Le raisonnement doit tenir ensemble protection, durée, incitations et état du marché du travail.
Notions techniques définies dans ce cours TERMS_DEFINED
période pendant laquelle un droit peut être versé sous conditions Mesure/unité : jours ou mois
règle qui réduit un montant ou un taux de prestation avec le temps ou selon un seuil Mesure/unité : % ou €
processus coûteux en temps et ressources par lequel travailleurs et employeurs cherchent un appariement Mesure/unité : durée, taux de sortie ou nombre de recherches
niveau minimal de rémunération auquel une personne accepte une offre compte tenu de ses alternatives Mesure/unité : € par période
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
PIB
produit intérieur brut
CSG
contribution sociale généralisée
RSA
revenu de solidarité active
ARE
allocation d’aide au retour à l’emploi
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
TR = allocation nette ÷ salaire net de référence × 100
Lecture à voix haute : « taux de remplacement égale allocation nette divisée par salaire net de référence, multipliée par cent »
Symbole ou grandeur
Signification
Unité
TR
taux de remplacement
%
allocation nette
revenu de remplacement effectivement comparé
€ par mois
salaire net de référence
revenu d’activité de référence selon la convention
€ par mois
Calcul guidé, sans saut :
Allocation nette : 1 350 € par mois. Salaire net de référence : 2 250 €.
1 350 ÷ 2 250 = 0,60.
0,60 × 100 = 60 %.
Le revenu de remplacement représente ici 60 % du salaire de référence ; cela ne dit pas combien de temps il sera versé.
Interprétation et limite : Le taux seul n’explique pas les comportements : durée, dégressivité, droits rechargeables, fiscalité, coûts de recherche, garde d’enfants et état du marché du travail comptent.
La réponse ultra-simple
L’assurance chômage remplace temporairement une partie du revenu après une perte involontaire d’emploi lorsque les conditions sont réunies. Elle n’est ni un salaire permanent ni un minimum social universel. Son équilibre dépend du nombre de cotisants, des salaires, du chômage, des règles d’ouverture de droits et de la durée d’indemnisation.
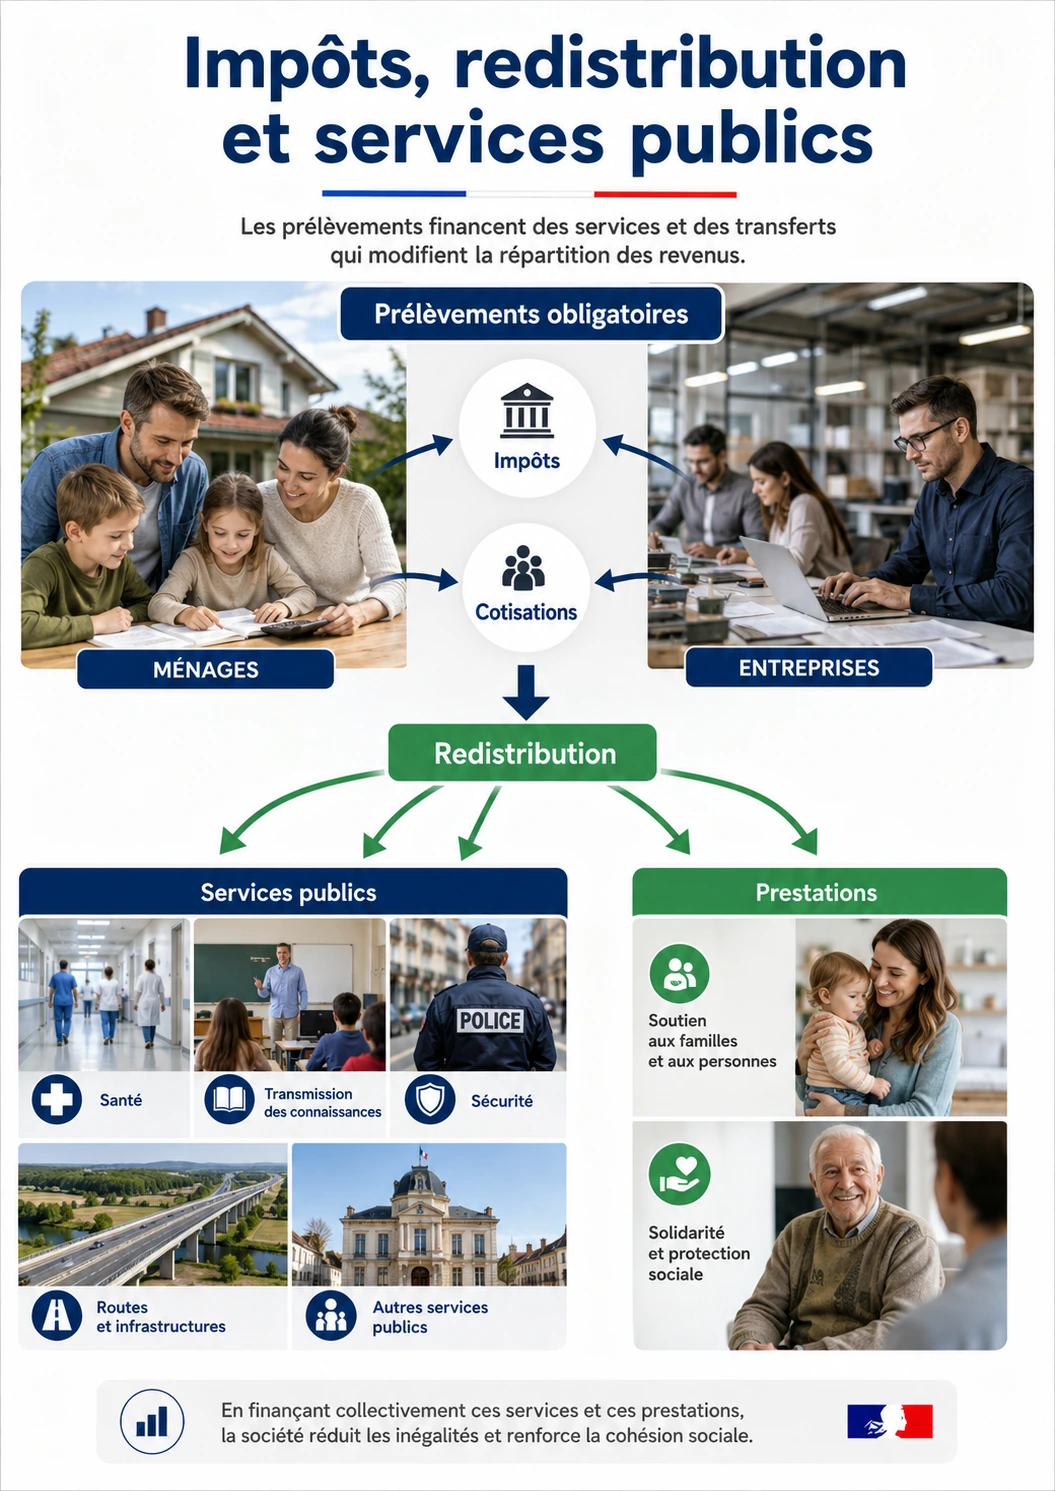
Impôts redistribution et services publics — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Le régime joue aussi un rôle macroéconomique : en récession, les dépenses d’allocations augmentent tandis que les recettes de cotisations progressent moins vite, ce qui soutient le revenu des ménages mais dégrade temporairement le solde financier. En reprise, le mouvement peut s’inverser.
1. Le vocabulaire indispensable
L’ARE, allocation d’aide au retour à l’emploi, est le revenu de remplacement principal pour les personnes éligibles en France.
Le salaire journalier de référence sert à construire le montant de l’allocation selon les règles applicables. Il ne correspond pas nécessairement au dernier salaire divisé par trente.
Un stabilisateur automatique est un mécanisme budgétaire ou social qui amortit le cycle sans nouveau vote à chaque variation de conjoncture : les allocations chômage en sont un exemple classique.
2. Le mécanisme étape par étape
Le financement vient principalement de contributions sur les salaires versées par les employeurs et d’une fraction de CSG affectée au régime. Le nombre d’emplois et la masse salariale influencent donc directement les recettes.
Côté dépenses, une montée du chômage augmente le nombre d’allocataires et peut prolonger la durée indemnisée. Mais le coût ne se résume pas au nombre de chômeurs : tous ne sont pas indemnisés, les droits diffèrent et certains cumulent partiellement activité et allocation.
Les règles peuvent chercher plusieurs objectifs : protéger le revenu, assurer une transition, maintenir une incitation au retour à l’emploi, couvrir des parcours discontinus et préserver la soutenabilité financière. Ces objectifs peuvent entrer en tension et doivent être explicités.
Une évaluation correcte suit plusieurs indicateurs : taux de couverture, montant moyen, durée, retour à l’emploi, qualité du retour à l’emploi, dette du régime et au cycle. Réduire la dépense n’est pas automatiquement une amélioration si le coût est transféré vers le RSA ou la pauvreté.
3. Exemple numérique guidé
Supposons 100 000 allocataires percevant en moyenne 1 200 € par mois pendant six mois. Le coût brut théorique est 100 000 × 1 200 × 6 = 720 M€. Ce calcul ne tient pas compte des entrées/sorties en cours de mois, prélèvements, cumul d’activité ou frais de gestion.
Si une réforme réduit la durée moyenne d’un mois mais que 20 % des personnes concernées basculent vers un autre minimum social, l’économie nette est inférieure à l’économie brute sur l’assurance chômage. Le bon périmètre de politique publique doit intégrer les transferts vers les autres dispositifs.
4. Calcul reproductible
Solde du régime = contributions et ressources affectées − allocations − autres charges
Le symbole − signifie « soustraire ».
Les contributions constituent des recettes ; les allocations et autres charges constituent des dépenses.
Un solde négatif sur une année peut être cyclique et ne suffit pas, seul, à juger la soutenabilité de long terme.
5. Du niveau débutant au niveau supérieur
Au niveau débutant, distinguez l’assurance chômage des minima sociaux.
Au niveau intermédiaire, suivez les flux d’entrées et de sorties, le taux de couverture et le financement du régime.
Au niveau supérieur, analysez les incitations, l’hétérogénéité des demandeurs d’emploi, la qualité du retour à l’emploi, les effets de cycle et les interactions avec fiscalité et prestations.
6. Cas limites et raisonnement critique
Comparer deux réformes exige de tenir compte de la conjoncture : un chômage plus faible peut réduire les dépenses indépendamment des règles.
Un retour rapide à l’emploi n’est pas l’unique critère : stabilité, salaire et correspondance des compétences comptent aussi.
Les règles varient selon les périodes et certaines catégories. Toute simulation doit préciser la date de fin de contrat et le cadre réglementaire applicable.
Reconstruction guidée : partir de zéro, aller jusqu’au diagnostic
L’assurance chômage mutualise un risque de perte d’emploi tout en maintenant un lien entre protection et retour à l’activité. Le débat économique porte donc simultanément sur assurance, redistribution et incitations.
Un élevé protège mieux la consommation à court terme, mais les effets sur la durée de recherche dépendent des offres disponibles, du contrôle, de la qualité de l’ et de la situation conjoncturelle.
La relation centrale, lue sans symbole mystérieux
TR = allocation nette ÷ salaire net de référence × 100
Lecture à voix haute. « taux de remplacement égale allocation nette divisée par salaire net de référence, multipliée par cent ».
Symbole
Ce qu’il représente
Unité ou convention
TR
taux de remplacement
%
allocation nette
revenu de remplacement effectivement comparé
€ par mois
salaire net de référence
revenu d’activité de référence selon la convention
€ par mois
Calcul complet et contrôle mental
Allocation nette : 1 350 € par mois. Salaire net de référence : 2 250 €.
1 350 ÷ 2 250 = 0,60.
0,60 × 100 = 60 %.
Le revenu de remplacement représente ici 60 % du salaire de référence ; cela ne dit pas combien de temps il sera versé.
Contrôle rapide. Une allocation inférieure au salaire donne un taux inférieur à 100 % ; vérifier que les deux montants sont comparés sur la même base nette/brute et la même période.
Limite à connaître. Le taux seul n’explique pas les comportements : durée, , droits rechargeables, fiscalité, coûts de recherche, garde d’enfants et état du marché du travail comptent.
Passer du calcul à une décision
Comparer des systèmes exige de fixer une même base : salaire brut ou net, durée de droits, plafonds, dégressivité, cumul avec activité, fiscalité et profil des bénéficiaires. Un seul taux moyen peut être trompeur.
Ce que le niveau expert ajoute réellement
Les de étudient , probabilité d’offre et durée optimale de recherche. Les évaluations empiriques doivent distinguer effet sur sortie du chômage et qualité/tenue de l’emploi retrouvé.
Exercice de reconstruction avec correction intégrale
Correction raisonnée. La correction est complète si vous construisez le budget de l'assurance chômage avec cotisations, prestations, durée et éligibilité sur la même période, puis séparez l'effet de trésorerie pour le ménage de l'effet éventuel sur la recherche et le retour à l'emploi.
Erreurs fréquentes
Confondre demandeur d’emploi et allocataire indemnisé.
Traiter une baisse de dépense comme une économie nette sans regarder les transferts vers d’autres prestations.
Oublier que le régime est cyclique.
Comparer des durées maximales sans comparer les conditions d’ouverture des droits.
Présenter une règle ancienne comme encore applicable après une réforme.
Exercices gradués et corrections
Très facile — 100 allocataires reçoivent 1 000 € pendant un mois : coût brut ?
Correction expliquée : Le coût brut mensuel est le nombre d’allocataires multiplié par l’allocation moyenne : 100 × 1 000 € = 100 000 €. Ce montant ne déduit ni cotisations éventuelles, ni reprises d’emploi, ni coûts administratifs.
Facile — Le même groupe est indemnisé six mois : coût brut ?
Correction expliquée : Le coût mensuel est 100 000 €. Sur six mois, 100 000 × 6 = 600 000 €. Le calcul suppose que les 100 personnes restent indemnisées pendant toute la période au même montant.
Intermédiaire — Des recettes de 40 Md€ et dépenses de 43 Md€ donnent quel solde ?
Correction expliquée : Le solde se calcule recettes moins dépenses : 40 − 43 = −3 Md€. Le signe négatif indique un déficit de 3 milliards d’euros sur la période.
Avancé — Pourquoi le déficit du régime augmente-t-il souvent en récession ?
Correction : Moins de masse salariale et plus d’allocataires : recettes moins dynamiques et dépenses plus fortes.
Raisonnement critique — Une réforme réduit d’un mois la durée moyenne. Peut-on annoncer immédiatement l’économie brute comme gain public ?
Correction : Non. Il faut mesurer retours à l’emploi, transferts vers d’autres prestations, comportement et coûts de transition.
Laboratoire spécifique · scénario pédagogique
Laboratoire — taux de remplacement et durée d’indemnisation
1. Situation.
Un salarié gagnait 2 000 € nets par mois et reçoit une allocation de 1 200 € par mois.
2. Calcul guidé.
Taux de remplacement simple = 1 200 / 2 000 = 60 %. Sur six mois, les allocations versées totalisent 7 200 €, avant règles de dégressivité, plafonds ou reprise d’emploi.
3. Exercice autonome.
Calculez le taux de remplacement avec 1 050 € d’allocation pour 2 100 € de salaire antérieur.
Voir la correction expliquée
Correction expliquée : Le taux de remplacement simplifié rapporte l’allocation au salaire de référence : 1 050 ÷ 2 100 = 0,50, soit 50 %. Le résultat est un pourcentage sans unité et ne décrit pas à lui seul la durée d’indemnisation ni les règles de plafond.
Mini-évaluation spécifique.
Une allocation mensuelle de 1 200 € remplace un ancien salaire net de 2 000 €. Calculez le taux de remplacement simplifié.
Voir la correction de la mini-évaluation
1 200 ÷ 2 000 × 100 = 60 %. Le taux réel dépend des définitions de salaire et d’allocation retenues.
Le rapport compare ici l’allocation au salaire de référence retenu. Pour une comparaison réelle, préciser brut ou net, durée, plafonds, différés et situation familiale, car modifier le dénominateur ou la définition du revenu change le taux calculé.
8. Court terme, long terme et effets de second tour
À court terme, le régime amortit le revenu lors d’un choc. À moyen terme, la qualité du retour à l’emploi influence salaires, cotisations et risque de rechute au chômage.
À long terme, les règles peuvent modifier l’appariement entre emplois et compétences, la stabilité de carrière et le financement du régime. Ces effets sont plus difficiles à identifier et nécessitent des évaluations causales.
9. Mini-dossier à refaire sans regarder la correction
Mini-dossier : 200 000 personnes, 1 100 €/mois, durée moyenne 7 mois. Calculez le coût brut. Une réforme réduit la durée à 6,5 mois mais 25 % de la demi-mois économisée est compensée par un autre dispositif. Donnez l’économie nette simplifiée.
L’assurance chômage partage un risque entre travailleurs et employeurs ; elle limite la chute de consommation lors de la perte d’emploi. Cette fonction d’assurance a une valeur même lorsqu’elle ne se traduit pas par une hausse du PIB mesurée immédiatement.
Les incitations ne doivent pas être étudiées uniquement du côté du demandeur d’emploi. Les entreprises adaptent aussi les contrats, ruptures et recrutements aux règles du régime.
Enfin, l’évaluation doit segmenter : jeunes, seniors, contrats courts, cadres ou territoires ont des risques et des durées différents. Une moyenne nationale peut masquer des effets opposés.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Atelier de formation : comprendre, calculer, décider
NiveauAvancéDurée indicative75 minPrérequisMarché du travail, assurance, risque moral, stabilisateurs automatiques
Compétences visées. Analyser assurance chômage et incitations; comparer taux de remplacement, durée et financement; intégrer le cycle économique.
1. Situation concrète.
Un salarié gagnait 2 400 € nets par mois. Un dispositif verse 1 440 € pendant une période donnée. Une réforme propose de réduire progressivement l’allocation après six mois tout en renforçant l’accompagnement.
2. Exercice.
Calculez le taux de remplacement initial. Dressez ensuite un tableau des effets attendus sur assurance du revenu, recherche d’emploi, qualité de l’appariement et stabilisation macroéconomique.
3. Calcul ou raisonnement attendu.
Le taux de remplacement simplifié est 1 440 / 2 400 = 60 %. Une dégressivité peut accélérer certaines reprises d’emploi mais aussi réduire la capacité d’attendre un meilleur appariement. L’effet dépend du cycle, des offres disponibles, des obligations de recherche et de la situation familiale.
4. Pièges fréquents.
Interpréter le seul taux de remplacement; oublier cotisations et fiscalité; confondre durée maximale et durée moyenne; ignorer le chômage conjoncturel et les différences de bassin d’emploi.
5. Auto-évaluation.
Pourquoi l’assurance chômage est-elle un stabilisateur automatique ?
Corrigé expliqué. Parce que les prestations augmentent lorsque le chômage progresse et soutiennent temporairement le revenu sans nouvelle décision discrétionnaire.
Un taux de remplacement élevé implique-t-il automatiquement moins de reprise d’emploi ?
Corrigé expliqué. Non. L’effet dépend de la durée, du contrôle, des offres, de la qualité de l’appariement et des autres revenus.
Pourquoi distinguer chômage structurel et conjoncturel ?
Corrigé expliqué. Parce que les réponses pertinentes diffèrent : formation et appariement pour certains problèmes, soutien de la demande ou adaptation cyclique pour d’autres.
6. Livrable.
Évaluez un régime d’assurance chômage avec cinq colonnes : assurance du revenu, incitations, financement, effet cyclique, équité. Ajoutez deux scénarios de marché du travail.
Approfondissement expert : durée, recherche d’emploi et évaluation causale
L’assurance chômage doit être lue simultanément comme assurance contre un risque de revenu et comme système d’incitations. L’analyse avancée suit donc durée, taux de remplacement, recherche d’emploi, qualité de l’appariement et conjoncture.
Durée au chômage : risque de sortie et fonction de survie
Pour comprendre les données de chômage, il faut distinguer stock et flux. Le stock est le nombre de personnes au chômage à une date ; les flux sont les entrées et sorties sur une période. Deux marchés du travail peuvent afficher le même stock mais des dynamiques opposées : l’un avec beaucoup d’entrées et de sorties rapides, l’autre avec peu d’entrées mais des durées longues. L’analyse de durée suit donc la probabilité de rester au chômage au fil du temps.
Une fonction de survie S(t) représente la proportion d’un groupe qui n’a pas encore quitté l’état de chômage au temps t. Si 1 000 entrants sont observés et que 700 sont encore au chômage après trois mois, S(3) = 700 ÷ 1 000 = 0,70, soit 70 %. Si 490 restent après six mois, S(6) = 49 %. Le taux de sortie conditionnel ne se calcule pas en divisant simplement 210 sorties par les 1 000 initiaux : entre le troisième et le sixième mois, la population exposée au risque au départ de l’intervalle est 700. Les sorties sont 700 − 490 = 210 ; le taux de sortie stylisé sur l’intervalle vaut 210 ÷ 700 = 30 %.
Cette distinction empêche une erreur fréquente : croire qu’une baisse du stock signifie nécessairement des retours à l’emploi. Des sorties peuvent aussi provenir de fin de droits, retrait d’activité, formation ou changement administratif. Il faut connaître la destination des sorties.
Assurance, aléa moral et qualité de l’appariement
L’assurance chômage répond à un risque : perdre son revenu du travail alors que les dépenses du ménage continuent. Elle permet de lisser la consommation et peut donner le temps de rechercher un emploi mieux adapté. Mais une indemnisation plus généreuse peut aussi réduire le coût d’attendre ou modifier l’intensité de recherche : c’est une dimension d’. Les deux effets peuvent coexister ; les opposer comme s’il fallait choisir une seule histoire est trop simple.
Prenons deux offres : A à 1 700 € nets immédiatement mais très éloignée des compétences, B attendue dans quelques semaines autour de 2 100 € et mieux adaptée. Sans , le demandeur peut devoir accepter A, même si B aurait produit une relation d’emploi plus durable. Une assurance peut donc améliorer la qualité de l’appariement. Mais si la probabilité de recevoir B est faible, attendre longtemps peut aussi dégrader les compétences ou éloigner du marché du travail.
Pour évaluer le dispositif, il faut mesurer au moins : vitesse de retour à l’emploi, salaire retrouvé, durée du nouvel emploi, consommation pendant l’épisode, finances du régime et hétérogénéité selon âge, secteur, qualification et conjoncture. Un seul indicateur ne suffit pas à arbitrer assurance et incitation.
Évaluer une réforme sans confondre corrélation et causalité
Une réforme des droits peut être accompagnée d’une amélioration ou d’une dégradation du marché du travail. Comparer simplement « avant » et « après » attribuerait à la réforme tout ce qui a changé simultanément : croissance, saisonnalité, composition des inscrits, autres politiques ou choc sectoriel. L’évaluation causale cherche un groupe de comparaison crédible ou une rupture de règle exploitable.
Exemple de différences de différences : un groupe T est affecté par une nouvelle durée de droits, un groupe C comparable ne l’est pas. Avant réforme, le retour à l’emploi à six mois vaut 55 % pour T et 58 % pour C. Après réforme, il vaut 62 % pour T et 61 % pour C. Évolution T : +7 points. Évolution C : +3 points. Différence de différences : 7 − 3 = +4 points. Sous l’hypothèse de et en l’absence d’autres changements différenciés, l’effet estimé est +4 points.
La correction experte ne s’arrête pas au chiffre : vérifier tendances préalables, composition des groupes, anticipation de la réforme, déplacements de dates d’inscription, erreurs standards et effets hétérogènes. L’objectif est de séparer l’effet de la règle de la conjoncture qui l’entoure.
Exercice intégrateur du cours 40
Énoncé. On observe 800 nouveaux demandeurs d’emploi. Après trois mois, 600 restent inscrits ; après six mois, 420. Calculez deux taux de sortie successifs, puis proposez un dessin d’évaluation permettant de distinguer l’effet d’une réforme de la simple amélioration conjoncturelle.
Méthode de correction intégrale
1. Notez salaire antérieur, allocation, taux de remplacement, durée et probabilité de retour à l’emploi avec la période de référence.
2. Calculez le revenu assuré et la perte de revenu évitée avant d’introduire toute hypothèse sur l’intensité de recherche ou la durée du chômage.
3. Comparez une conjoncture favorable et une conjoncture dégradée ; vérifiez si le même réglage produit des effets différents lorsque les offres d’emploi se raréfient.
4. Séparez la conclusion sur l’assurance fournie au ménage de la conclusion sur les incitations et de celle sur la qualité future de l’emploi.
Cours consolidé : mécanismes, calculs et décisions
Pourquoi assurer le chômage ?
La perte d’emploi est un risque difficile à supporter individuellement parce qu’elle combine chute de revenu et incertitude sur sa durée. L’assurance mutualise ce risque entre périodes et travailleurs. Elle soutient la consommation pendant la recherche et peut éviter qu’une personne accepte immédiatement un emploi très mal adapté uniquement faute de liquidités.
Cette fonction d’assurance a une valeur même si personne ne devient chômeur volontairement. Comme pour une assurance habitation, la prestation compense un événement incertain. Mais contrairement à un incendie, la durée de recherche peut être influencée par les règles et les décisions : c’est ce qui crée un problème d’incitation à analyser sans caricature.
Le système doit donc arbitrer entre protection du revenu, qualité de l’appariement, coût collectif et retour à l’emploi. Une réforme ne peut être évaluée sur un seul indicateur de dépenses ou de sorties administratives.
Taux de remplacement, durée et liquidité
Le taux de remplacement compare une allocation à un salaire de référence. Il faut préciser brut ou net, moyenne ou dernier salaire, et période. Un taux de 60 % pendant six mois ne représente pas la même assurance qu’un taux de 60 % pendant dix-huit mois.
Le budget d’un ménage dépend aussi d’, revenus du conjoint, logement, dettes et prestations. Deux personnes avec le même taux de remplacement peuvent donc subir des contraintes très différentes. Les effets de liquidité sont particulièrement importants pour ceux qui disposent de peu de réserves.
La durée maximale de droits n’est pas la durée moyenne de chômage. Beaucoup de bénéficiaires sortent avant épuisement ; certains alternent emploi court et chômage ; d’autres peuvent recharger des droits selon les règles. L’analyse doit suivre les trajectoires plutôt qu’un stock moyen.
Recherche d’emploi et salaire de réservation
Chaque recherche coûte du temps et produit des offres incertaines. Le salaire de réservation représente, dans un modèle simplifié, le niveau minimal auquel une offre est acceptée compte tenu des perspectives futures et du coût d’attente. Une meilleure assurance peut permettre d’attendre une offre plus adaptée, mais aussi prolonger la recherche.
La qualité de l’appariement importe : accepter très vite un emploi qui se termine après deux semaines peut être moins efficace qu’une recherche un peu plus longue menant à un emploi durable. Les évaluations doivent donc regarder salaire, stabilité et heures après retour à l’emploi, pas seulement la date de sortie des listes.
Lorsque les offres sont rares en récession, durcir les incitations ne crée pas mécaniquement des postes. Lorsque les entreprises recrutent fortement, la même règle peut produire un effet différent. Les paramètres doivent donc être interprétés avec la conjoncture.
Financement et incidence des contributions
Une assurance est financée par contributions, impôts ou transferts selon l’architecture nationale. Le coût économique d’une cotisation n’est pas nécessairement supporté par celui qui la verse juridiquement : salaires, prix et emploi peuvent s’ajuster selon les élasticités du marché du travail.
Pour chiffrer un régime, suivez entrées et sorties : masse salariale soumise à contribution × , transferts éventuels, allocations, frais et variation des réserves. Un déficit ponctuel en récession peut être une fonction normale de stabilisation ; un déficit structurel demande une analyse différente.
La règle de financement doit aussi être cohérente dans le temps. Augmenter les contributions pendant une récession peut peser sur l’emploi ; puiser dans des réserves suppose qu’elles existent. Les stabilisateurs automatiques ont précisément pour fonction de laisser le solde varier avec le cycle.
Hétérogénéité : ne pas raisonner sur un bénéficiaire moyen fictif
Les effets diffèrent selon âge, secteur, qualification, territoire, salaire initial, situation familiale et ancienneté. Une dégressivité qui touche surtout des hauts salaires ne produit pas le même effet qu’une baisse uniforme des droits. Une obligation de mobilité n’a pas la même contrainte dans une métropole et un bassin rural.
Les statistiques moyennes peuvent masquer cette dispersion. Présentez au minimum médiane, quantiles ou groupes lorsque les distributions sont asymétriques. Un montant moyen élevé peut être tiré par une minorité de droits élevés alors que la majorité reçoit moins.
Pour l’équité, distinguez assurance contributive et redistribution. Un système peut chercher à remplacer une fraction du salaire antérieur tout en posant plancher et plafond. Ces choix sont normatifs autant qu’économiques : l’analyse doit montrer leurs conséquences sans les déguiser en résultat technique.
Atelier complet : coût brut, taux de remplacement et scénario de retour
100 000 bénéficiaires reçoivent 1 200 € par mois pendant une durée moyenne de 6 mois. Coût brut stylisé : 100 000 × 1 200 × 6 = 720 000 000 €, soit 720 M€. Si le salaire net de référence moyen est 2 000 €, le taux de remplacement simple vaut 1 200 ÷ 2 000 × 100 = 60 %.
Supposons une réforme réduisant la durée moyenne de 0,4 mois, mais nécessitant 20 M€ d’accompagnement supplémentaire. Économie brute : 100 000 × 1 200 × 0,4 = 48 M€. Économie budgétaire nette immédiate dans ce modèle : 48 − 20 = 28 M€.
Mais le diagnostic économique exige davantage : les sorties sont-elles vers emploi durable, inactivité ou absence d’indemnisation ? Les salaires retrouvés changent-ils ? Les cotisations futures augmentent-elles ? L’économie de 28 M€ est un résultat comptable de scénario, pas encore une évaluation de bien-être.
Mission de synthèse du cours 40 — produire un diagnostic auditable
Critère de validation. Pour valider le raisonnement, comparez deux durées d'indemnisation à hypothèses constantes et séparez clairement revenu assuré, dépense du régime et indicateur de retour à l'emploi.
Lire l'assurance chômage comme un contrat économique complet
L'assurance chômage répond à un risque de revenu : une personne qui perd involontairement son emploi peut subir une chute brutale de ressources alors que son loyer, son crédit ou ses dépenses familiales ne disparaissent pas. Mutualiser ce risque permet de lisser la consommation dans le temps. Mais le dispositif doit aussi définir qui ouvre des droits, pendant combien de temps, selon quel revenu de référence et avec quelles obligations. L'analyse économique commence donc par la règle exacte avant de discuter ses effets.
Le taux de remplacement rapporte l'allocation nette pertinente au salaire net de référence. Si une personne recevait 2 000 euros nets et perçoit 1 200 euros nets d'allocation, le taux de remplacement vaut 1 200 ÷ 2 000 = 0,60, soit 60 %. Il ne faut pas confondre ce taux avec la part du revenu total du ménage, qui peut inclure le salaire d'un conjoint, d'autres prestations ou des revenus du patrimoine.
Du droit potentiel au montant effectivement versé
Une dépense d'assurance ne se calcule pas simplement par « allocation mensuelle × durée maximale ». Certaines personnes reprennent un emploi avant la fin de leurs droits ; d'autres alternent emploi et indemnisation ; certaines n'utilisent pas tous leurs droits. Pour établir un budget, il faut donc distinguer durée maximale théorique, durée moyenne effectivement indemnisée, nombre d'entrées et stock de bénéficiaires.
Exemple pédagogique : 100 000 nouveaux bénéficiaires ont un droit maximal de 12 mois et une allocation moyenne de 1 100 euros. Le plafond théorique de dépense serait 100 000 × 12 × 1 100 = 1,32 milliard d'euros si tous restaient indemnisés douze mois. Si la durée moyenne réellement indemnisée est de 7 mois, la dépense correspondante devient 100 000 × 7 × 1 100 = 770 millions. L'écart de 550 millions montre pourquoi une hypothèse de durée est déterminante.
Assurance et incitation ne sont pas des objectifs mutuellement exclusifs
Une allocation plus généreuse protège mieux contre une chute de consommation et peut permettre de chercher un emploi mieux adapté aux compétences. Mais elle peut aussi, selon les situations, réduire l'urgence financière de reprendre n'importe quel emploi. Le terme « aléa moral » désigne ici le fait que la protection modifie potentiellement le comportement après la réalisation du risque ; il ne signifie pas fraude ni faute morale. Le défi de conception est de fournir une assurance utile tout en maintenant des incitations et un accompagnement efficaces.
Analyser la durée de chômage : risque de sortie, survie et qualité du retour à l'emploi
Pour étudier la durée, les économistes utilisent souvent un « risque de sortie », c'est-à-dire la probabilité conditionnelle de quitter le chômage pendant une période sachant que la personne y était encore au début de cette période. Le mot « risque » n'est pas négatif ici : une sortie vers l'emploi est généralement l'événement recherché. Une fonction de survie indique au contraire la proportion d'un groupe qui reste encore au chômage au fil du temps.
Imaginons 1 000 demandeurs d'emploi au début du mois. Cent reprennent un emploi durant le mois. Le taux de sortie mensuel brut de ce groupe vaut 100 ÷ 1 000 = 10 %. Il reste 900 personnes. Si 135 des 900 restantes reprennent un emploi le mois suivant, le risque de sortie du deuxième mois vaut 135 ÷ 900 = 15 %, tandis que la proportion du groupe initial encore présente après deux mois vaut (900 − 135) ÷ 1 000 = 765 ÷ 1 000 = 76,5 %. Les deux indicateurs répondent à des questions différentes.
Pourquoi la composition du groupe change avec le temps
Les personnes qui retrouvent rapidement un emploi sortent du groupe observé. Les personnes encore au chômage après un an ne sont donc pas nécessairement comparables à celles du premier mois : certaines peuvent faire face à des contraintes de santé, mobilité, qualification, secteur ou garde d'enfants plus fortes. Cette sélection dynamique interdit de lire une baisse du taux de sortie comme la preuve simple que « rester au chômage rend moins motivé ». Une partie de la baisse peut venir de la composition du groupe restant.
Le diagnostic doit aussi regarder la qualité de la sortie : contrat durable ou très court, salaire, temps de travail, adéquation avec la qualification et stabilité dans les mois suivants. Une réforme qui augmente les sorties mais multiplie les retours rapides au chômage peut avoir un bilan différent d'une réforme qui produit moins de sorties immédiates mais des emplois plus stables.
Salaire de réservation : un seuil de décision, pas un salaire décrété
Le salaire de réservation est le niveau minimal auquel une personne accepte un emploi compte tenu de ses alternatives, coûts de transport, garde, conditions de travail et perspectives de recherche. Il n'est pas observable directement comme un prix affiché. Une meilleure assurance peut permettre de refuser temporairement une offre très mauvaise ; un accompagnement efficace ou une amélioration de l'information peut au contraire réduire la durée sans diminuer ce seuil.
Exemple : une offre procure 1 650 euros nets mais entraîne 220 euros de transport et 150 euros de garde supplémentaires. Le revenu net de ces coûts spécifiques est 1 650 − 220 − 150 = 1 280 euros. Comparer seulement 1 650 euros à une allocation de 1 200 euros donnerait un gain apparent de 450 euros ; après ces coûts, le gain monétaire direct n'est plus que 80 euros. Cela ne décide pas à la place de la personne, mais explique pourquoi les coûts de reprise doivent être intégrés au calcul.
Évaluer une réforme de l'assurance chômage sans raconter une causalité imaginaire
Lorsqu'une règle change, le taux de chômage peut évoluer pour de nombreuses raisons simultanées : conjoncture, créations d'emploi, politique monétaire, démographie, secteurs en croissance ou en crise. Une simple comparaison avant/après ne suffit donc pas à attribuer le mouvement à la réforme. Il faut chercher un groupe de comparaison, un seuil d'éligibilité, un calendrier différencié ou une autre source de variation permettant de construire un .
Supposons qu'une réforme concerne les moins de 55 ans mais pas immédiatement les 55 ans et plus. Comparer naïvement les deux groupes serait encore fragile car ils diffèrent structurellement. Mais en observant précisément les personnes juste de part et d'autre du seuil d'âge, en contrôlant les tendances et en testant l'absence d'autres ruptures au même seuil, on peut parfois obtenir une identification plus crédible. L'outil statistique ne remplace jamais l'analyse institutionnelle : il faut connaître la règle exacte.
Budget : distinguer économie comptable et effets de retour
Une réduction de durée maximale peut réduire la dépense d'allocation, mais le coût net pour les finances publiques dépend aussi des reprises d'emploi, cotisations, impôts, autres prestations et éventuels transferts vers d'autres minima sociaux. Inversement, une mesure d'accompagnement coûteuse peut avoir un coût brut mais générer des recettes ou économies si elle accélère durablement le retour à l'emploi. Une évaluation budgétaire sérieuse présente donc le brut et le net séparément.
Élément annuel fictif
Effet budgétaire
Allocations chômage économisées
+500 M€
Accompagnement supplémentaire
−180 M€
Cotisations et impôts additionnels estimés
+120 M€
Autres prestations supplémentaires
−70 M€
Effet net pédagogique
+370 M€
Le signe « + » indique ici une amélioration du solde du régime ou des administrations concernées ; le signe « − » un coût. Le calcul est 500 − 180 + 120 − 70 = 370 millions. Ces nombres sont fictifs et servent uniquement à montrer la structure du raisonnement. Dans une vraie étude, chaque ligne doit être sourcée et accompagnée d'un intervalle d'incertitude.
Correction intégrale — pourquoi un taux de remplacement plus faible ne garantit-il pas mécaniquement plus d'emplois ?
Un taux plus faible peut augmenter l'incitation financière à accepter rapidement une offre, mais le nombre d'emplois disponibles n'est pas fixé par l'individu. Il dépend de la , des compétences, de la localisation et de la conjoncture. La baisse de protection peut aussi contraindre certaines personnes à accepter des emplois moins adaptés et donc moins stables. Pour conclure, il faut mesurer au moins la vitesse de retour, le salaire, la durée du nouvel emploi et les effets différents selon les groupes. La bonne réponse n'est donc ni « aucun effet » ni « effet automatique », mais une hypothèse à tester empiriquement.
Les sources institutionnelles françaises doivent être utilisées au point d'usage pour les règles et statistiques : Unédic pour les règles et analyses du régime, Dares pour le marché du travail, France Travail pour certaines statistiques opérationnelles. La date de consultation est importante, car les paramètres d'indemnisation peuvent évoluer.
Formule : taux de remplacement = prestation / revenu antérieur × 100
Substitution : 1 050 / 1 500 × 100
Calcul : 1 050 / 1 500 = 0,70. Multiplié par 100, le taux de remplacement vaut 70.
Unité et résultat : 70 %
Interprétation : La prestation représente ici 70 % du revenu antérieur. Une comparaison réelle doit préciser brut/net, période et autres prestations ou prélèvements inclus.
Piège à éviter : Confondre taux de remplacement brut, net et effectif après impôts/prestations connexes.
Taux de remplacement = allocation ÷ revenu antérieur × 100
Un système d’assurance doit arbitrer protection contre le risque, incitations au retour à l’emploi et financement.
2. Le piège qui fausse le plus souvent le débat.
Le taux de remplacement ne suffit pas : durée, dégressivité, plafond et conditions comptent.
3. Les données minimales à exiger.
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;