


1. Relation à savoir reconstruire.
Marge agricole simplifiée = recettes − consommations intermédiaires − autres coûtsLe prix alimentaire final répartit valeur entre production, transformation, transport, distribution, taxes et pertes.
Niveau intermédiaire
Prix agricoles, coûts, revenus, subventions, risques climatiques, transformation et pouvoir de marché dans une chaîne où production et revenu ne se confondent pas.
Pour aborder « Economie agriculture alimentation » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : L’agriculture transforme terre, travail, capital et intrants sous contrainte biologique et climatique. Pour analyser un prix alimentaire, séparez prix à la production, transformation, distribution, fiscalité et risque.
MCV = valeur de la production − coûts variables
Lecture à voix haute : « marge sur coûts variables égale valeur de la production vendue moins coûts variables directement liés au volume produit »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
MCV | marge sur coûts variables | € par exploitation ou par hectare |
valeur de la production | quantité vendue multipliée par prix, plus éléments explicitement inclus | € |
coûts variables | intrants et charges variant avec la production selon le périmètre | € |
Calcul guidé, sans saut :
Interprétation et limite : Le périmètre comptable varie selon filière et exploitation ; subventions, stocks, autoconsommation, fermages, main-d’œuvre familiale et aléas biologiques doivent être traités explicitement.
L’agriculture transforme terre, travail, capital et en productions vendues sur des marchés souvent volatils. Une bonne récolte ne garantit pas un bon revenu : si les prix baissent fortement ou si les charges montent, la marge peut se dégrader malgré un volume élevé.
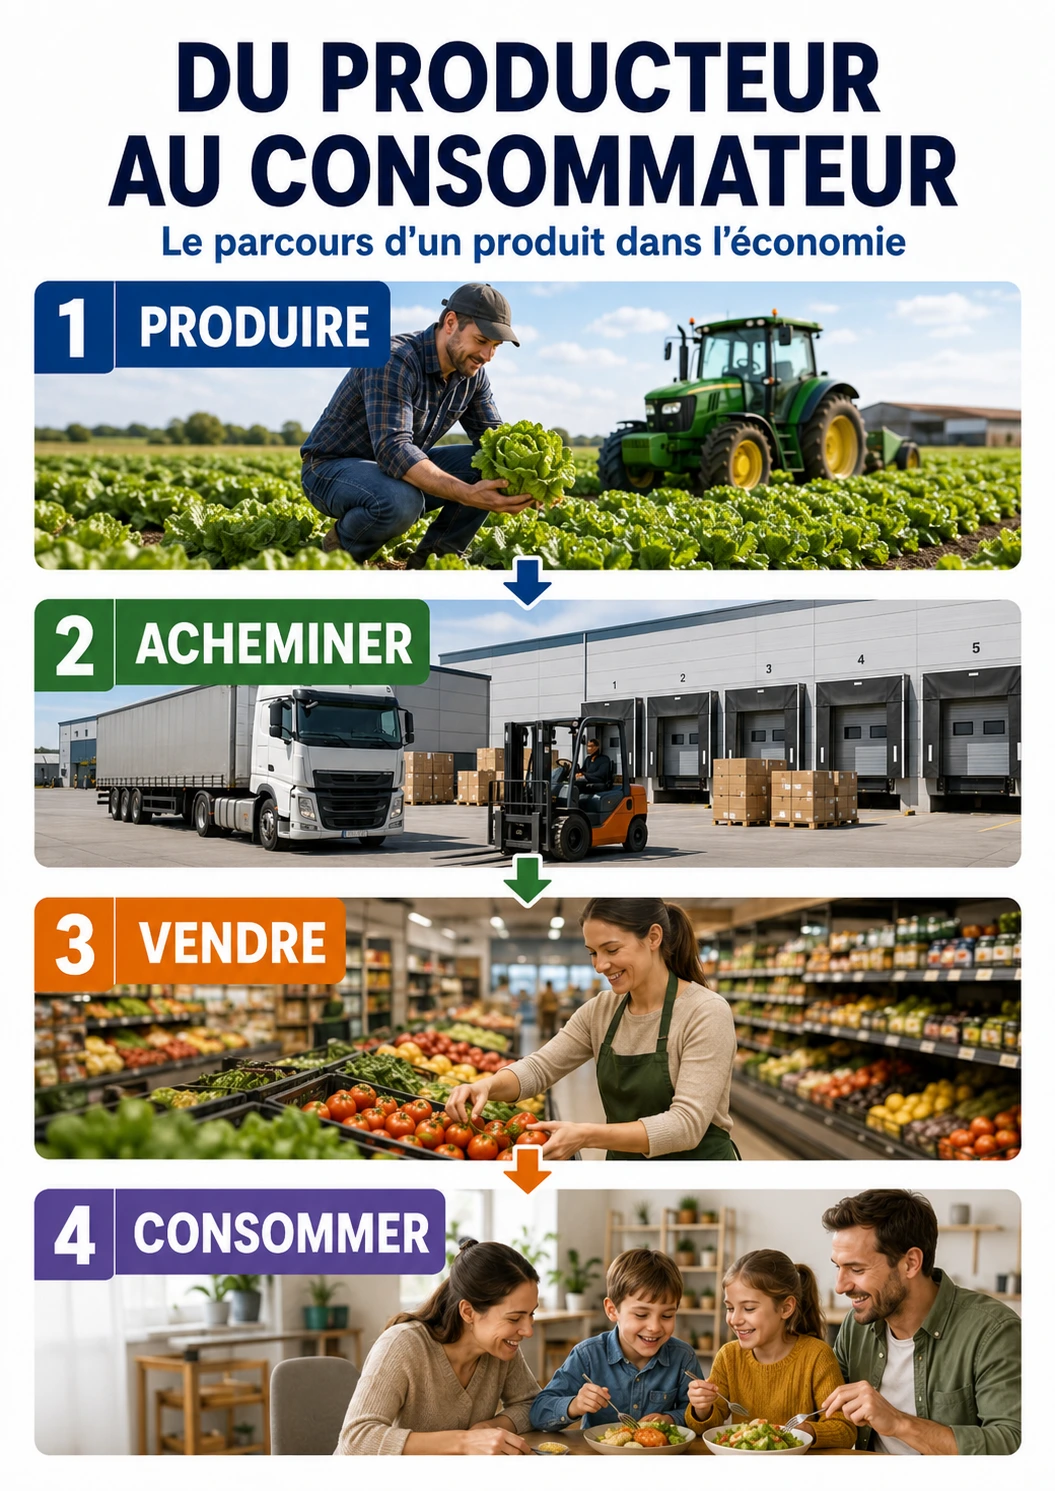
La chaîne alimentaire ajoute transformation, transport, distribution et fiscalité. Le prix payé par le consommateur n’est donc pas égal au prix reçu par l’agriculteur. Pour discuter du partage de valeur, il faut suivre chaque étape et les coûts associés.
La valeur ajoutée mesure la valeur de la production diminuée des consommations intermédiaires utilisées pour produire.
L’excédent brut d’exploitation approche un résultat avant certaines charges de capital et éléments financiers selon la comptabilité considérée. Il ne doit pas être assimilé au revenu disponible final d’un ménage agricole.
Les subventions d’exploitation soutiennent certaines activités ou revenus selon les dispositifs. Leur montant brut n’est pas un bénéfice net si elles compensent des contraintes ou s’accompagnent de coûts spécifiques.
Un agriculteur subit souvent un décalage temporel : les décisions de semis ou d’investissement précèdent de plusieurs mois le prix de vente final. L’offre ne peut pas s’ajuster instantanément aux signaux de prix.
Les intrants — énergie, engrais, aliments, machines, services — transmettent des chocs internationaux. Une baisse du prix de vente combinée à des charges encore élevées comprime rapidement la marge.
Les risques climatiques affectent rendements et qualité. L’assurance, l’, la diversification et certaines aides publiques servent à partager le risque, mais chacune crée des coûts et des incitations.
Dans la chaîne de valeur, pouvoir de négociation et concentration peuvent différer entre producteurs, transformateurs et distributeurs. Mesurer la marge de chaque maillon exige des données comptables homogènes ; un taux de marge d’entreprise ne se lit pas comme un simple écart entre prix agricole et prix en rayon.
Une exploitation vend pour 300 000 € et consomme 180 000 € d’intrants. Sa valeur ajoutée simplifiée est 120 000 €. Si les intrants montent à 210 000 € à production inchangée, la valeur ajoutée tombe à 90 000 €, soit −25 %.
Si le volume produit augmente de 10 % mais que le prix unitaire baisse de 12 %, le chiffre d’affaires peut diminuer. Le raisonnement doit donc séparer volume et prix avant d’expliquer le revenu.
Au niveau débutant, distinguez quantité produite, prix de vente et coût des intrants.
Au niveau intermédiaire, ajoutez valeur ajoutée, EBE, subventions, investissement et endettement.
Au niveau supérieur, analysez marchés à terme, assurance, concentration des acheteurs, élasticités d’offre, politiques agricoles et hétérogénéité extrême entre filières et tailles d’exploitation.
Une nationale peut masquer des écarts très forts entre céréales, viticulture, élevage ou maraîchage.
Le revenu d’une exploitation n’est pas automatiquement le niveau de vie du ménage : le foyer peut avoir d’autres revenus, dettes et composition familiale.
Les comparaisons annuelles sont sensibles aux récoltes et aux prix ; une année exceptionnelle ne doit pas devenir une base structurelle sans l’indiquer.
L’agriculture transforme des intrants biologiques, du capital et du travail en production soumise à la météo, aux maladies et à des prix souvent volatils. Un bon rendement physique ne garantit donc pas un bon revenu.
La recette dépend simultanément quantité × prix. Une récolte plus abondante peut coïncider avec un prix plus faible ; inversement une mauvaise récolte générale peut soutenir certains prix tout en réduisant les volumes de l’exploitation.
MCV = valeur de la production − coûts variables
Lecture à voix haute. « égale valeur de la production vendue moins coûts variables directement liés au volume produit ».
| Symbole | Ce qu’il représente | Unité ou convention |
|---|---|---|
MCV | marge sur coûts variables | € par exploitation ou par hectare |
valeur de la production | quantité vendue multipliée par prix, plus éléments explicitement inclus | € |
coûts variables | intrants et charges variant avec la production selon le périmètre | € |
Contrôle rapide. Une marge positive n’est pas un bénéfice : elle doit d’abord absorber toutes les charges non incluses dans les coûts variables.
Limite à connaître. Le périmètre comptable varie selon filière et exploitation ; subventions, stocks, autoconsommation, fermages, main-d’œuvre familiale et aléas biologiques doivent être traités explicitement.
Pour lire le revenu agricole, distinguez chiffre d’affaires, valeur ajoutée, marge, subventions, charges financières, rémunération du travail familial et variation des stocks. Comparer uniquement prix de vente et prix en rayon ne décrit pas la chaîne de valeur.
Les marchés agricoles combinent risques corrélés, contrats, , assurance, politiques publiques et externalités environnementales. Les choix d’assolement et d’investissement sont intertemporels et soumis à des contraintes biologiques.
Correction raisonnée. La correction est complète si vous suivez séparément prix producteur, transformation et distribution, distinguez rendement physique et marge économique, puis expliquez comment saisonnalité, stocks et risque climatique peuvent déplacer prix et quantités.
Correction expliquée : La valeur ajoutée simplifiée est la production moins les consommations intermédiaires : 100 − 60 = 40. Le résultat conserve l’unité monétaire utilisée pour les deux montants.
Correction expliquée : La production reste 100 tandis que les intrants passent à 70. La valeur ajoutée devient donc 100 − 70 = 30. Elle baisse de 10 par rapport à la situation initiale, toutes choses égales par ailleurs.
Correction : Non : 1,10 × 0,88 = 0,968, soit environ −3,2 %.
Correction : Si l’offre supplémentaire fait baisser suffisamment les prix et que les coûts restent élevés.
Correction : Non. Transformation, distribution, fiscalité, contrats et coûts peuvent expliquer une partie de l’écart.
1. Situation.
Choisissez une filière et reconstruisez une chaîne simplifiée : prix producteur, transformation, logistique, distribution, taxes. Notez les données absentes au lieu de les inventer.
Refaites ensuite la valeur ajoutée d’une exploitation avec trois scénarios de coût des intrants. Ce petit montre pourquoi la des charges peut dominer un changement modéré de prix de vente.
2. Calcul guidé.
Une exploitation vend 50 tonnes d’un produit à 220 € la tonne : recette = 50 × 220 = 11 000 €. Si les charges variables associées sont de 7 000 €, la marge sur coûts variables vaut 11 000 − 7 000 = 4 000 €. Il faut encore couvrir les charges fixes, le travail de l’exploitant, l’amortissement et le risque avant de parler de revenu.
3. Exercice autonome.
Une autre exploitation vend 60 tonnes à 210 € la tonne et supporte 7 800 € de charges variables. Calculez la recette et la marge sur coûts variables, puis expliquez pourquoi cette marge n’est pas le revenu final de l’agriculteur.
Recette : 60 × 210 = 12 600 €. Marge sur coûts variables : 12 600 − 7 800 = 4 800 €. Cette marge doit encore financer les charges fixes, l’entretien, les amortissements, les intérêts éventuels et la rémunération du travail : elle n’est donc pas assimilable au revenu disponible.
Mini-évaluation spécifique.
Si une récolte diminue fortement alors que la demande alimentaire varie peu à court terme, quel effet simple sur les prix le modèle offre-demande suggère-t-il ?
Une contraction de l’offre face à une demande peu flexible tend à pousser le prix d’équilibre vers le haut, toutes choses égales par ailleurs.
À court terme, la production agricole est contrainte par les cycles biologiques. À moyen terme, les assolements, cheptels et équipements changent. À long terme, la structure des exploitations et l’usage du foncier peuvent se transformer.
Les effets de second tour passent par les prix alimentaires et les revenus réels des ménages. Une hausse agricole peut être partiellement amortie ou amplifiée par transformation, énergie et distribution.
Mini-dossier : production 500 k€, intrants 320 k€. L’année suivante, volume +8 %, prix −5 %, intrants +6 %. Calculez la nouvelle valeur de production et les nouveaux intrants, puis la valeur ajoutée simplifiée.
Correction : production = 500×1,08×0,95 = 513 k€. Intrants = 339,2 k€. Valeur ajoutée = 173,8 k€, contre 180 k€ initialement.
Les comptes de l’agriculture sont construits selon des conventions nationales et européennes. Ils sont indispensables pour suivre la branche mais ne doivent pas être lus comme la comptabilité d’une exploitation type.
Les politiques agricoles peuvent viser revenu, environnement, sécurité alimentaire ou aménagement du territoire. Leur évaluation doit séparer objectif, instrument et résultat mesuré.
Enfin, la résilience passe parfois par de la redondance ou des stocks qui semblent coûteux en période normale. Une analyse économique complète doit valoriser le risque évité et non seulement le coût moyen.
Une exploitation pédagogique produit 100 tonnes à 220 euros la tonne, pour 18 000 euros de coûts variables et 6 000 euros de coûts fixes. Chiffre d’affaires = 22 000 euros ; marge après ces coûts = −2 000 euros. Testez ensuite un rendement de 120 tonnes ou un prix de 250 euros et observez la du résultat.
Statut des nombres du cours 42 : exemples de calcul construits pour « Économie agricole et alimentaire », à ne pas confondre avec une statistique officielle ni une prévision nationale.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Compétences visées. Analyser prix agricoles et revenus; distinguer et risque de prix; évaluer soutien, assurance et externalités.
1. Situation concrète.
Une exploitation produit habituellement 1 000 tonnes à 220 € la tonne. Une sécheresse réduit le rendement de 20 %, tandis que le prix de marché monte de 15 % sous l’effet de la rareté.
2. Exercice.
Calculez le chiffre d’affaires avant et après le choc, sans tenir compte des coûts. Expliquez pourquoi le résultat économique final peut malgré tout se dégrader fortement et quels instruments peuvent couvrir des risques différents.
3. Calcul ou raisonnement attendu.
Avant : 1 000 × 220 = 220 000 €. Après : 800 × 253 = 202 400 €. Le chiffre d’affaires baisse d’environ 8 %. Les coûts fixes, les achats d’aliments, l’énergie, l’endettement et la qualité peuvent aggraver l’effet. Assurance rendement, assurance chiffre d’affaires, épargne de précaution et contrats de prix ne couvrent pas le même risque.
4. Pièges fréquents.
Confondre prix élevé et revenu élevé; oublier la volatilité des intrants; analyser l’agriculture sans stocks ni saisonnalité; traiter toute subvention comme équivalente quel que soit son objectif.
5. Auto-évaluation.
Corrigé expliqué. Parce que le volume vendu peut chuter davantage que le prix n’augmente, tandis que certains coûts restent fixes ou progressent.
Corrigé expliqué. Il déplace une partie de l’offre dans le temps et peut amortir certains chocs, mais il a un coût et ne protège pas contre tous les risques.
Corrigé expliqué. Parce que les objectifs, les incitations et les critères d’évaluation sont différents.
6. Livrable.
Réalisez un tableau de risque agricole : rendement, prix de vente, intrants, climat, dette, assurance, soutien public et externalités. Testez un scénario favorable, central et sévère.
L’économie agricole combine risque biologique, prix volatils, coûts d’intrants et contraintes de ressources. Le niveau avancé consiste à raisonner en marge et en distribution de résultats plutôt qu’avec un rendement moyen isolé.
Le revenu agricole dépend simultanément de la quantité produite et du prix reçu. Ces deux variables peuvent être corrélées. Une bonne récolte nationale augmente les quantités mais peut faire baisser le prix si la demande est peu élastique ; une mauvaise récolte peut réduire les volumes mais soutenir le prix. Il est donc incorrect d’évaluer le risque de chiffre d’affaires en faisant varier rendement et prix indépendamment sans examiner leur relation.
Exemple : exploitation de 100 hectares, rendement normal 7 tonnes par hectare, prix normal 200 € la tonne. Production = 100 × 7 = 700 tonnes ; chiffre d’affaires = 700 × 200 = 140 000 €. Scénario de récolte abondante : rendement +10 %, soit 7,7 t/ha, mais prix −8 %, soit 184 €/t. Production = 770 t ; chiffre d’affaires = 770 × 184 = 141 680 €, seulement +1,2 % environ malgré +10 % de volume. Scénario de mauvaise récolte : rendement −15 % = 5,95 t/ha, prix +12 % = 224 €/t ; production = 595 t ; chiffre d’affaires = 133 280 €, soit −4,8 % environ.
Le calcul montre pourquoi la prix-rendement peut amortir ou amplifier le risque. Elle varie selon culture, échelle géographique, possibilité d’importer et état des stocks.
Un producteur peut réduire une partie du risque de prix en fixant à l’avance un prix de vente, directement par contrat ou via un instrument de marché lorsque le produit et le marché s’y prêtent. La couverture ne supprime pas tous les risques : rendement, qualité, base entre prix local et prix de référence, contrepartie et demeurent.
Supposons que l’exploitation anticipe 500 tonnes vendables. Elle couvre 60 % de ce volume, soit 300 tonnes, à 205 €/t. À la récolte, le prix au comptant tombe à 175 €/t et la production réelle est 480 tonnes. Recette simplifiée de la partie couverte : 300 × 205 = 61 500 €. Volume non couvert : 480 − 300 = 180 tonnes ; recette au comptant : 180 × 175 = 31 500 €. Total = 93 000 €. Sans couverture et au même prix comptant, 480 × 175 = 84 000 €. La couverture ajoute ici 9 000 € relativement au scénario non couvert.
Mais si le prix comptant avait monté à 240 €/t, le contrat aurait limité le bénéfice de la hausse sur les 300 tonnes couvertes. La couverture transforme donc la distribution des résultats ; elle n’est pas une machine à gagner davantage dans tous les scénarios.
Produire davantage par hectare ne signifie pas automatiquement être plus productif au sens économique. Un rendement peut augmenter grâce à davantage d’engrais, d’énergie, de capital ou de travail. La productivité compare la production à l’ensemble des facteurs mobilisés. La productivité totale des facteurs cherche à isoler la partie de la croissance de la production qui ne s’explique pas simplement par une augmentation mesurée des intrants.
Exemple pédagogique : une ferme augmente sa production de 100 à 110 unités, soit +10 %. Dans le même temps, un indice agrégé de ses intrants passe de 100 à 106, soit +6 %. Une approximation simple de la croissance de productivité est 10 % − 6 % = +4 %. Cette soustraction est une première lecture ; les méthodes rigoureuses utilisent des pondérations et souvent des logarithmes afin de tenir compte de la contribution relative des facteurs.
L’analyse doit enfin intégrer les externalités. Une hausse de production obtenue au prix d’une dégradation de l’eau ou des sols peut améliorer un indicateur privé de court terme tout en créant un . À l’inverse, une technique réduisant les intrants et préservant le rendement peut améliorer simultanément marge et performance environnementale. Le périmètre économique doit être annoncé avant de conclure.
Énoncé. Une exploitation de 120 ha produit normalement 6 t/ha à 220 €/t. Construisez un scénario rendement +8 % et prix −6 %, puis comparez le chiffre d’affaires à la situation initiale. Ajoutez ensuite une couverture de 50 % du volume normal à un prix fixé et expliquez quel risque demeure.
1. Notez rendement physique, prix de vente, coût dépendant du volume, coût fixe, surface et unité de chaque donnée ; distinguez quantité produite et chiffre d’affaires.
2. Calculez d’abord la marge par unité ou par hectare, puis agrégez ; explicitez séparément l’effet d’un changement de prix et celui d’un changement de rendement.
3. Construisez un scénario central, une mauvaise récolte et un choc d’intrants ; comparez le résultat à un ordre de grandeur du seuil de rentabilité.
4. Distinguez ce que le calcul dit sur la viabilité économique de ce qu’il ne couvre pas encore : risque climatique, qualité, stockage, assurance, dette ou valeur du foncier.
Le revenu de vente d’une production est quantité × prix. Une hausse de rendement physique n’augmente donc pas nécessairement le chiffre d’affaires si le prix baisse suffisamment. Une exploitation peut produire 100 tonnes à 200 € = 20 000 €, puis 110 tonnes à 175 € = 19 250 €. Le rendement augmente de 10 %, mais la recette baisse de 3,75 %.
Cette interaction est particulièrement importante lorsque beaucoup de producteurs subissent le même choc. Une bonne récolte nationale peut accroître l’offre et faire baisser le prix ; une mauvaise récolte peut produire l’effet inverse. Pour une exploitation individuelle, la corrélation entre son rendement et le prix de marché dépend du caractère local ou généralisé du choc.
La bonne unité est cruciale : tonnes par hectare mesurent un rendement physique ; euros par hectare mesurent une valeur ; marge par hectare retranche un périmètre de coûts. Les comparer sans préciser l’unité crée des raisonnements faux.
Les semences, engrais, alimentation animale, énergie et prestations peuvent varier avec le volume ou l’assolement. On les classe souvent comme consommations intermédiaires ou coûts variables selon le cadre. La marge sur coûts variables mesure ce qu’il reste pour couvrir charges fixes, capital et travail.
Exemple : 80 tonnes × 230 € = 18 400 € de production vendue. Coûts variables de 10 500 € donnent une marge de 7 900 €. Si le prix des intrants augmente de 15 % et qu’ils sont tous concernés, coûts = 10 500 × 1,15 = 12 075 €, marge = 6 325 €, soit −1 575 € malgré une production inchangée.
Le résultat comptable final ajoute amortissements, fermages, salaires, intérêts et autres produits/charges. La rémunération du travail familial doit être interprétée avec soin : ne pas la comptabiliser comme charge monétaire ne signifie pas qu’elle n’a pas de coût économique.
Le risque agricole combine rendement, prix, coûts et événements sanitaires. Additionner des risques indépendants n’est déjà pas trivial ; lorsqu’ils sont corrélés, la couverture devient plus difficile. Une sécheresse régionale peut réduire le rendement tout en augmentant le prix du marché ; selon la zone et le produit, ces effets peuvent partiellement se compenser ou non.
L’espérance de revenu ne suffit pas pour une exploitation contrainte en trésorerie. Deux stratégies ayant le même revenu moyen peuvent différer fortement par probabilité de perte extrême. Réserves, assurance, diversification et contrats servent à gérer cette distribution, pas seulement à maximiser la moyenne.
Un scénario doit donc afficher au moins un cas central et des cas défavorables : −20 % de rendement, +15 % de coût d’intrants, −10 % de prix, puis choc combiné. Les effets combinés se multiplient souvent ; additionner simplement les pourcentages peut être faux.
Stocker permet de vendre plus tard lorsque le prix futur attendu compense coût de stockage, pertes physiques, financement et risque de prix. Si le prix aujourd’hui est 200 €/t, coût de stockage 8 €/t et financement/risque équivalent 5 €/t, vendre plus tard à 205 €/t n’est pas rentable dans ce calcul simplifié : 205 − 200 − 8 − 5 = −8 €/t.
Les contrats à terme ou à prix fixe réduisent une partie du risque de prix mais peuvent empêcher de bénéficier d’une hausse future. La question n’est pas de « prédire » le marché mais de choisir quelle fraction du risque l’exploitation souhaite transférer et à quel coût.
Les décisions biologiques créent des délais : on ne transforme pas instantanément une exploitation céréalière en élevage ou l’inverse. Les élasticités d’offre sont donc différentes entre campagne, moyen terme et investissement long.
Le prix payé au producteur n’est qu’un élément du prix final. Transformation, emballage, transport, pertes, distribution, taxes et marges s’ajoutent. Une hausse de 20 % du prix agricole ne produit donc pas 20 % sur le prix en rayon si la matière première ne représente qu’une fraction du coût final.
Lecture : On retranche les intrants achetés pour isoler la valeur restant avant rémunération des autres facteurs.
Source de méthode/formule : identité simplifiée valeur de production − consommations intermédiaires.
Source de données/contexte : Agreste — Prix d'achat des intrants agricoles en mai 2026, publication du 8 juillet 2026.
Données : Production 500, intrants 325. Marge ?
Formule : marge brute simplifiée = valeur de production − consommations intermédiaires
Substitution : 500 − 325
Calcul : On retranche les consommations intermédiaires de la valeur de production : 500 − 325 = 175.
Unité et résultat : 175 dans la même unité monétaire que les données
Interprétation : La marge brute simplifiée vaut 175. Ce n'est pas encore un revenu net : amortissements, salaires, intérêts et autres charges ne sont pas retranchés ici.
Piège à éviter : Confondre cette marge simplifiée avec le revenu agricole net après amortissements, salaires et charges financières.
Exemple stylisé : matière agricole 30 € dans un produit vendu 100 €. Si la matière augmente de 20 %, son coût passe à 36 €, soit +6 € ; si tout le reste reste constant et la hausse est entièrement transmise, le prix final passe à 106 €, soit +6 %. Cette décomposition évite de comparer directement deux pourcentages portant sur des bases différentes.
Le pouvoir de négociation dépend de concentration, différenciation, périssabilité, capacité de stockage et contrats. Mesurer les marges exige des données comptables par maillon ; un écart entre prix agricole et prix de détail n’est pas automatiquement une marge nette.
Situation initiale : 500 000 € de production, 320 000 € d’intrants variables, marge 180 000 €. Scénario A : volume +8 %, prix −5 %. Valeur de production = 500 000 × 1,08 × 0,95 = 513 000 €. Si les intrants augmentent de 6 %, ils valent 339 200 €. Marge = 173 800 €.
La production en valeur augmente de 2,6 %, mais la marge baisse de 6 200 €, soit −3,44 % par rapport à 180 000 €. Le calcul montre pourquoi chiffre d’affaires et revenu ne sont pas synonymes : les coûts peuvent absorber ou dépasser le gain de production.
Ajoutez un scénario B où le prix baisse de 12 % au lieu de 5 % : production = 500 000 × 1,08 × 0,88 = 475 200 €. Avec intrants à 339 200 €, marge = 136 000 €. L’écart par rapport au scénario A est 37 800 €. Une analyse de risque doit montrer cette sensibilité avant toute décision d’investissement.
Critère de validation. Pour valider le raisonnement, refaites la chaîne de valeur sur un produit alimentaire simple et montrez où une variation de coût peut être absorbée, transmise ou amplifiée entre les maillons.
Une exploitation agricole transforme des hectares, du travail, du capital et des intrants en produits vendus. Pour éviter les raisonnements vagues, on sépare quantité physique, prix de vente, chiffre d'affaires, coûts variables, coûts fixes et rémunération des facteurs. Le rendement physique s'exprime par exemple en tonnes par hectare ; le prix en euros par tonne ; leur multiplication donne des euros par hectare.
Supposons 80 hectares de blé, un rendement de 7 tonnes par hectare et un prix de 210 euros par tonne. La production vaut 80 × 7 = 560 tonnes. Le chiffre d'affaires brut vaut 560 × 210 = 117 600 euros. Si semences, engrais, produits de protection, énergie et autres coûts variant avec la production représentent 62 000 euros, la marge sur coûts variables vaut 117 600 − 62 000 = 55 600 euros. Cette marge doit encore couvrir mécanisation, bâtiments, fermage, assurance, intérêts, travail familial et autres coûts fixes ou quasi fixes selon la convention comptable.
Passer de 7 à 7,5 tonnes par hectare augmente la production de 0,5 × 80 = 40 tonnes. Au prix de 210 euros, le chiffre d'affaires supplémentaire est 40 × 210 = 8 400 euros. Mais si obtenir ce rendement supplémentaire exige 6 000 euros d'intrants additionnels, le gain de marge avant autres effets n'est que 2 400 euros. Si le coût additionnel atteint 9 000 euros, l'intensification réduit la marge malgré un rendement physique supérieur.
Le raisonnement marginal compare donc le produit supplémentaire au coût supplémentaire. Il empêche de confondre « produire plus » et « gagner plus ». Il faut aussi intégrer le risque : une dépense d'intrant décidée avant récolte peut ne pas être récupérée si la météo réduit ensuite le rendement.
Une exploitation peut afficher un résultat comptable positif tout en rémunérant faiblement le temps de l'exploitant ou le capital immobilisé. Pour comparer des activités, on peut attribuer une valeur au travail familial et au capital propre : c'est un coût d'opportunité. Il ne s'agit pas d'inventer une facture, mais de demander ce que ces ressources auraient pu produire dans une autre utilisation raisonnable.
Le revenu agricole est exposé à plusieurs chocs qui peuvent se compenser ou se renforcer. Une mauvaise récolte locale peut faire monter le prix si l'offre globale diminue ; dans ce cas, rendement et prix sont parfois négativement corrélés, ce qui amortit une partie du choc. Mais si l'exploitation subit seule un accident alors que le marché mondial reste abondant, elle peut cumuler faible rendement et prix inchangé. La corrélation mesure la façon dont deux variables évoluent ensemble ; elle doit être estimée sur des données pertinentes, pas supposée.
Construisons trois scénarios pour nos 80 hectares. Scénario normal : 7 t/ha à 210 €/t, soit 117 600 €. Scénario sécheresse avec hausse de prix : 5,5 t/ha à 250 €/t donne 80 × 5,5 × 250 = 110 000 €. La quantité chute de 21,4 %, mais le chiffre d'affaires ne baisse que de 6,5 % environ grâce au prix plus élevé. Scénario sécheresse sans hausse de prix : 5,5 t/ha à 210 €/t donne 92 400 €, soit −21,4 % de chiffre d'affaires. Le même choc physique produit donc des effets économiques différents selon le marché.
Un contrat à terme permet de fixer à l'avance un prix pour une quantité déterminée. Si un agriculteur fixe 220 €/t pour 300 tonnes et que le prix de marché à la récolte tombe à 190 €/t, le contrat protège la quantité couverte contre cette baisse de prix. Mais si la récolte réelle n'est que de 250 tonnes, l'exploitation peut se retrouver engagée au-delà de sa production disponible selon le type de contrat. La couverture de prix ne supprime donc pas le risque de rendement.
La bonne question n'est pas « faut-il couvrir 100 % ? » mais « quelle part du volume est suffisamment probable pour être couverte sans créer un nouveau risque ? ». Les stratégies peuvent combiner contrats, stockage, assurance, diversification des cultures et trésorerie. Chacune a un coût et protège contre des chocs différents.
Stocker une récolte permet de reporter la vente, mais coûte entrepôt, énergie, financement et pertes éventuelles. Supposons un prix immédiat de 200 €/t et un prix attendu dans six mois de 215 €/t. Le gain brut attendu est 15 €/t. Si stockage et financement coûtent 11 €/t sur six mois, le gain net attendu n'est plus que 4 €/t, avant risque de prix. Il faut donc comparer l'écart de prix au coût complet du report.
Le prix payé par le consommateur ne correspond pas au seul prix agricole. Entre la matière première et le produit final interviennent transformation, emballage, énergie, transport, stockage, distribution, pertes, taxes et marges. La part agricole varie fortement selon les produits. Une hausse de 20 % du prix d'une matière première ne signifie donc pas automatiquement +20 % en rayon si cette matière ne représente qu'une fraction du coût final.
Exemple : dans un produit vendu 2 euros, la matière agricole représente fictivement 0,50 euro, transformation et emballage 0,60, logistique 0,20, distribution et autres coûts 0,70. Si la composante agricole augmente de 20 %, elle passe de 0,50 à 0,60 euro. À tous les autres coûts constants, le prix total passerait de 2,00 à 2,10 euros, soit +5 %, pas +20 %. Le calcul est 0,10 ÷ 2,00 = 5 %. Cette décomposition permet de tester un discours sur la transmission des prix.
Le rendement par hectare est un indicateur partiel. La productivité totale cherche à comparer l'ensemble de la production à l'ensemble des facteurs utilisés : terre, travail, capital et consommations intermédiaires. Une exploitation peut augmenter son rendement en utilisant beaucoup plus d'engrais et d'énergie sans améliorer autant son efficacité globale. Inversement, une meilleure organisation, une variété plus adaptée ou une technologie de précision peut produire davantage avec une hausse limitée des intrants.
Le niveau expert doit aussi intégrer les externalités : qualité de l'eau, émissions, biodiversité, érosion ou stockage de carbone. Une politique peut améliorer un indicateur économique privé tout en déplaçant un coût vers la collectivité, ou l'inverse. Le cours sur les externalités fournit le cadre pour distinguer et coût social.
Agreste indique qu'en mai 2026, les prix d'achat des intrants agricoles en France étaient en hausse de 8,3 % sur un an, malgré un repli de 1,2 % sur un mois. Cette combinaison illustre une leçon importante : une baisse mensuelle ne signifie pas que le niveau est redevenu faible ; il peut rester nettement supérieur à celui d'un an auparavant. Les séries d'indice doivent donc être lues avec leur base, leur période de comparaison et la décomposition par énergie, engrais ou autres postes.
Agreste — Prix d'achat des intrants agricoles en mai 2026, publication du 8 juillet 2026
Situation initiale : chiffre d'affaires 117 600 €, coûts variables 62 000 €, marge = 55 600 €. Supposons que le chiffre d'affaires baisse de 8 % : 117 600 × 0,92 = 108 192 €. Les coûts variables augmentent simultanément de 10 % : 62 000 × 1,10 = 68 200 €. Nouvelle marge = 108 192 − 68 200 = 39 992 €. Variation de marge = 39 992 − 55 600 = −15 608 €, soit environ −28,1 % de la marge initiale. Une baisse de 8 % du chiffre d'affaires combinée à +10 % de coûts produit donc une baisse de marge beaucoup plus forte, parce que la marge est un résidu entre deux grandeurs importantes.
← Dossier précédent : Économie du logement et du foncier
Dossier suivant : Transport, infrastructures et congestion →
Pour la Mission 5 — Électricité : comparer des systèmes, pas seulement des €/MWh, ce chapitre apporte la question des usages agricoles du foncier, de l’eau et de l’énergie : mesurez les arbitrages de ressources et les effets sur les coûts alimentaires.
1. Relation à savoir reconstruire.
Marge agricole simplifiée = recettes − consommations intermédiaires − autres coûtsLe prix alimentaire final répartit valeur entre production, transformation, transport, distribution, taxes et pertes.
2. Le piège qui fausse le plus souvent le débat.
Ne pas déduire le revenu agricole du seul prix en rayon.
3. Les données minimales à exiger.
4. Exercice de vérification.
100 000 € de ventes, 55 000 € d’intrants et 25 000 € d’autres coûts. Marge simplifiée ?
20 000 €, avant rémunération du capital, du travail familial et fiscalité selon la convention.
5. Êtes-vous capable de contredire proprement une affirmation ?.

Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →