Modèles économiques, scénarios et incertitude. Un modèle économique est une représentation volontairement simplifiée conçue pour répondre à une question.
Apprendre à utiliser un modèle comme outil conditionnel plutôt que comme machine à prédire.
Ce que vous allez comprendre
distinguer identité, modèle, prévision et scénario ;
construire un scénario central avec variantes hautes/basses ;
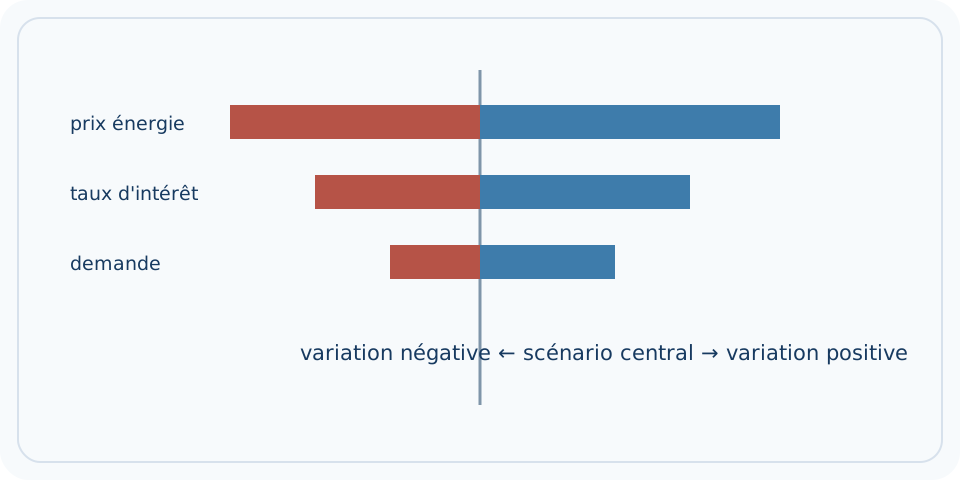
faire une analyse de par variable ;
repérer risque de sur-ajustement, causalité fragile et fausse précision.
La réponse ultra-simple
Un modèle économique est une représentation volontairement simplifiée conçue pour répondre à une question. Un scénario est un jeu d’hypothèses cohérentes. L’incertitude n’est pas un défaut à masquer : elle doit être quantifiée, testée et communiquée lorsque les données ou les ne permettent pas une réponse unique.
Récession et stagflation deux réalités économiques — illustration pédagogique Delta-Sierra. Les explications et limites sont détaillées dans le texte de la page.
Passerelle pédagogique · partir de zéro
Avant d’aller plus loin : reconstruire le raisonnement depuis la première marche
Question directrice : Comment utiliser un modèle pour éclairer une décision sans transformer une hypothèse en prédiction certaine ?
Rappel local : Un modèle simplifie volontairement la réalité. Pour qu’un scénario soit utile, ses hypothèses, ses variables sensibles et ses critères de falsification doivent être visibles au lieu d’être cachés derrière un résultat central.
Notions techniques définies dans ce cours TERMS_DEFINED
choix de paramètres pour reproduire des propriétés ciblées selon une méthode explicitée Mesure/unité : souvent un ratio ou un pourcentage ; vérifier la convention du cours
représentation simplifiée construite pour répondre à une question Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
nombre décrivant une relation ou un comportement dans le modèle Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
variation du résultat lorsque l’on modifie une hypothèse ou un paramètre Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
grandeur déterminée à l’intérieur du système modélisé Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
grandeur fixée de l’extérieur pour le scénario Mesure/unité : pas d’unité universelle : dépend de la grandeur mesurée et du périmètre
Abréviations et sigles rencontrés ACRONYMS_EXPANDED
PIB
produit intérieur brut
BCE
Banque centrale européenne
OCDE
Organisation de coopération et de développement économiques
FMI
Fonds monétaire international
DSGE
modèle d’équilibre général dynamique stochastique
Formule centrale : lecture complète FORMULA_EXPLAINED · UNIT_CHECK · ALGEBRA_NO_JUMP
ΔY = β × ΔX
Lecture à voix haute : « variation de Y égale bêta multiplié par variation de X »
Symbole ou grandeur
Signification
Unité
Δ
delta, variation entre deux situations
même unité que la grandeur
Y
résultat étudié
unité de Y
β
coefficient de sensibilité
unités de Y par unité de X
X
hypothèse ou variable modifiée
unité de X
Calcul guidé, sans saut :
β=2 : une unité de X est associée dans le modèle à 2 unités de Y.
On teste ΔX=3.
ΔY=2×3=6.
Un scénario central peut ensuite être encadré par des valeurs plus basses et plus hautes de β ou de X.
Interprétation et limite : Cette relation n’est causale que si le modèle et l’identification le justifient. Une sensibilité locale peut aussi devenir fausse loin du point étudié.
Un modèle est une carte construite pour une question. Une carte routière ignore la géologie ; une carte géologique ignore les horaires de bus. De même, un modèle économique choisit certaines variables et relations afin de rendre un mécanisme calculable.
Une est déterminée à l’intérieur du modèle ; une est imposée de l’extérieur dans l’exercice. Un paramètre règle l’intensité d’une relation. et estimation sont deux façons différentes de donner des valeurs aux paramètres. Un scénario décrit un ensemble cohérent d’hypothèses ; ce n’est pas automatiquement une prévision.
2. Vocabulaire au premier contact
modèle
représentation simplifiée construite pour répondre à une question
variable endogène
grandeur déterminée à l’intérieur du système modélisé
variable exogène
grandeur fixée de l’extérieur pour le scénario
paramètre
nombre décrivant une relation ou un comportement dans le modèle
calibration
choix de paramètres pour reproduire des propriétés ciblées selon une méthode explicitée
sensibilité
variation du résultat lorsque l’on modifie une hypothèse ou un paramètre
3. Mini-leçon de formule : Sensibilité locale simple
ΔY = β × ΔX
Lecture à voix haute : « variation de Y égale bêta multiplié par variation de X ».
Symbole
Signification
Unité
Δ
delta, variation entre deux situations
même unité que la grandeur
Y
résultat étudié
unité de Y
β
coefficient de sensibilité
unités de Y par unité de X
X
hypothèse ou variable modifiée
unité de X
Calcul guidé, une opération par ligne
β=2 : une unité de X est associée dans le modèle à 2 unités de Y.
On teste ΔX=3.
ΔY=2×3=6.
Un scénario central peut ensuite être encadré par des valeurs plus basses et plus hautes de β ou de X.
Ce que le résultat ne permet pas de conclure : Cette relation n’est causale que si le modèle et l’identification le justifient. Une sensibilité locale peut aussi devenir fausse loin du point étudié.
4. Exercice de reproduction
Énoncé : Avec β=−0,5 et ΔX=4, calculez ΔY.
Voir la correction détaillée
ΔY=−0,5×4=−2. Le signe négatif indique une variation opposée dans cette relation modélisée. Il faut ensuite demander si β est estimé, calibré ou simplement supposé.
5. Passage vers l’analyse avancée
Le niveau expert ajoute distributions de probabilité, validation hors échantillon, comparaison de modèles, incertitude de paramètres et incertitude structurelle. Un bon dossier sépare clairement donnée observée, hypothèse, scénario, projection et prévision, puis montre comment la conclusion change lorsque les hypothèses changent.
1. Le vocabulaire indispensable
Une variable exogène est imposée au modèle ; une variable endogène est déterminée à l’intérieur. Un paramètre règle l’intensité d’une relation. Le scénario décrit des valeurs possibles de ces entrées sans prétendre qu’elles se réaliseront.
Un intervalle d’incertitude exprime une plage compatible avec une méthode donnée. Il ne couvre pas nécessairement tous les événements extrêmes ou ruptures de régime.
2. Le mécanisme, étape par étape
On commence par une question précise : « quel effet sur le solde public si le taux augmente de 1 point ? ». On choisit ensuite une structure minimale, les données d’entrée et les mécanismes nécessaires.
Chaque paramètre important doit être testé. Si un résultat passe de +5 à −2 lorsqu’une hypothèse raisonnable change légèrement, le modèle ne doit pas produire une recommandation catégorique.
Une validation hors échantillon ou sur des périodes non utilisées pour calibrer le modèle limite le risque qu’il ne décrive que le passé. Les erreurs doivent être conservées et analysées.
3. Exemple numérique guidé
Une économie de 10 Md€ calculée avec une hypothèse de captation de 80 % devient 8 Md€ ; à 40 %, elle devient 4 Md€. Tester les deux révèle la sensibilité.
4. Calcul reproductible
Résultat du modèle = hypothèses + données + relations choisies
÷ signifie « divisé par ».
× signifie « multiplié par ».
− signifie « soustrait ».
% signifie « pour cent », c’est-à-dire une quantité rapportée à 100.
5. Du niveau collège au niveau supérieur
Au niveau débutant, faites trois scénarios avec une seule variable. Au lycée, utilisez tableau de sensibilité.
Au niveau supérieur, étudiez estimation, simulation Monte-Carlo, modèles structurels et réduits, validation croisée, identification et risques de modèle.
6. Cas limites et raisonnement critique
Un modèle peut être arithmétiquement exact et économiquement mauvais si la relation centrale est fausse. Inversement, un modèle simple peut être utile si ses hypothèses sont transparentes et adaptées à la décision.
Les ruptures — crise, guerre, technologie — peuvent rendre des paramètres historiques obsolètes. L’incertitude de modèle doit être distinguée de l’incertitude statistique ordinaire.
Erreurs fréquentes
Donner six décimales à un résultat basé sur des hypothèses grossières.
Choisir uniquement le scénario favorable à sa thèse.
Confondre ajustée et causalité.
Cacher les erreurs de prévision passées.
Changer les hypothèses après coup sans conserver les versions.
Exercices gradués et corrections
Très facile — Une économie estimée vaut 10 Md€ avec ±20 % d’incertitude simple. Fourchette ?
Facile — Un paramètre passe de 0,8 à 1,2 et le résultat de 4 à 6. Quelle sensibilité locale simplifiée ?
Une hausse de 0,4 du paramètre est associée à +2 du résultat dans cet exercice ; cela ne prouve pas une relation linéaire au-delà.
Intermédiaire — Pourquoi conserver un scénario « défavorable » ?
Pour tester la robustesse d’une décision et préparer des marges de sécurité plutôt que masquer le risque.
Avancé — Une prévision réussit sur les données ayant servi à calibrer le modèle mais échoue ensuite. Quel problème possible ?
Sur-ajustement ou changement de régime ; il faut tester hors échantillon et réviser la structure.
Un surajustement est plausible : le modèle a capté des particularités de l’échantillon d’apprentissage plutôt qu’une relation robuste. Le diagnostic doit comparer performance dans et hors échantillon, utiliser une validation séparée et tester la stabilité des paramètres sur d’autres périodes.
Expert — Qu’est-ce qu’une hypothèse falsifiable ?
Une hypothèse formulée de façon à pouvoir être contredite par une observation définie à l’avance.
7. Atelier de diagnostic appliqué au sujet
Créez un modèle avec trois entrées : , taux, réaction comportementale. Calculez le résultat central, puis modifiez chaque entrée séparément de ±10 %. Classez les variables par influence.
Ajoutez enfin deux chocs simultanés. Si le modèle suppose indépendance alors que les variables sont corrélées, notez explicitement cette limite.
8. Court terme, long terme et effets de second tour
À court terme, certaines relations historiques sont stables ; à long terme, comportements et institutions s’adaptent. Un paramètre calibré sur un an ne doit pas être prolongé vingt ans sans justification.
Les scénarios de politique doivent être réestimés après déploiement avec données observées : le modèle devient alors un outil d’apprentissage plutôt qu’une promesse figée.
9. Mini-dossier à refaire sans regarder la correction
Prenez une mesure annoncée à 5 Md€. Construisez bas/central/haut avec hypothèses documentées. Ajoutez un coût de transition et un risque de double compte. Le résultat final doit montrer la fourchette et les conditions de réalisation.
Rédigez ensuite une phrase que le modèle autorise et une phrase qu’il n’autorise pas. Cette discipline réduit la surinterprétation.
10. Un modèle est une machine à rendre les hypothèses visibles
Un modèle économique simplifie volontairement le réel pour isoler certains mécanismes. Sa valeur ne vient pas du nombre d’équations mais de la relation claire entre hypothèses, données et conclusions. Un modèle peut être utile tout en étant faux au sens littéral : une carte ne reproduit pas chaque pierre d’un territoire, mais elle peut être excellente pour trouver une route. La question pertinente est donc de savoir pour quelle décision et dans quel domaine le modèle reste informatif.
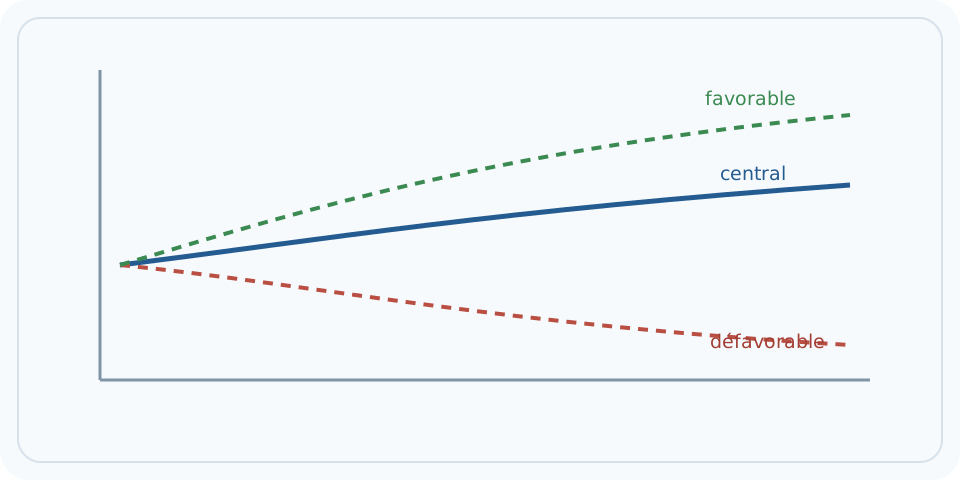
Les scénarios permettent de ne pas cacher l’incertitude derrière une seule trajectoire. Un scénario central peut être accompagné de variantes sur la croissance, les taux, l’inflation, les comportements ou le calendrier. Lorsque les résultats changent totalement après une petite modification d’hypothèse, la conclusion est fragile ; lorsque plusieurs hypothèses raisonnables conduisent au même , elle est plus robuste.
Validation hors échantillon et erreurs de modèle
Un modèle ajusté parfaitement aux données passées peut avoir simplement mémorisé leur bruit. La validation consiste à vérifier ses performances sur des observations qu’il n’a pas utilisées pour s’ajuster, lorsque cela est possible. Pour les politiques publiques uniques, l’exercice est plus difficile : on compare alors plusieurs méthodes, des expériences naturelles, des résultats étrangers ou des fourchettes. L’honnêteté consiste à séparer incertitude sur les données, incertitude sur les paramètres et incertitude sur la structure même du modèle.
Laboratoire — construire trois scénarios sans les confondre avec des prévisions
1. Situation
Prenez une dépense initiale pédagogique de 100 unités. Scénario bas : −5 % ; central : 0 % ; haut : +8 %. Calculez 95, 100 et 108. Documentez ensuite ce qui relève d’une hypothèse, d’une variable observée et d’un résultat calculé. Un scénario n’est pas une prévision : il rend explicite une conséquence conditionnelle.
Statut des nombres : exemple pédagogique, non statistique officielle et non estimation nationale.
2. Calcul guidé
Reprenez la relation présentée dans ce dossier : Résultat du modèle = hypothèses + données + relations choisies
3. Exercice autonome
Un scénario central retient une croissance de 1,5 %, un scénario bas 0,5 % et un scénario haut 2,5 %. Si une recette de départ vaut 100 Md€ et que l’exercice suppose provisoirement qu’elle varie exactement comme l’activité, calculez la recette dans chacun des trois scénarios.
Voir la correction expliquée
Sous l’hypothèse volontairement simplifiée de proportionnalité : scénario bas = 100 × 1,005 = 100,5 Md€ ; central = 101,5 Md€ ; haut = 102,5 Md€. La largeur de la fourchette vient ici d’une hypothèse, pas d’une prévision certaine. En pratique, l’élasticité des recettes à l’activité peut différer de 1.
Mini-évaluation spécifique
Un scénario donne 10 Md€ d’économie avec une hypothèse centrale et 6 Md€ avec une hypothèse prudente. Quelle information faut-il présenter au lecteur ?
Voir la correction de la mini-évaluation
Il faut présenter la sensibilité du résultat aux hypothèses, pas seulement le chiffre central, et expliquer ce qui fait varier l’estimation.
Un modèle est une carte, pas le territoire
Le chapitre « Un modèle est une carte, pas le territoire » traite d’abord du statut de l’information produite par un modèle. Un modèle sélectionne quelques relations jugées utiles pour répondre à une question ; il ne reproduit jamais toute l’économie. Sa qualité dépend moins du nombre d’équations que de l’adéquation entre la question, les hypothèses et les données disponibles.
Identités comptables et équations de comportement
Le chapitre « Identités comptables et équations de comportement » traite d’abord du statut de l’information produite par un modèle. Une identité est vraie par construction, comme l’égalité entre ressources et emplois d’un compte ; une équation comportementale décrit une réaction estimée ou supposée. Confondre les deux transforme une convention comptable en loi causale.
Calibration et estimation statistique
Le chapitre « Calibration et estimation statistique » traite d’abord du statut de l’information produite par un modèle. Calibrer consiste à choisir des paramètres cohérents avec des ordres de grandeur ou études existantes ; estimer utilise les données pour inférer les paramètres selon une méthode statistique. Les deux approches peuvent être utiles mais ne donnent pas le même statut de preuve.
Scénario central : convention de travail
Le chapitre « Scénario central : convention de travail » traite d’abord du statut de l’information produite par un modèle. Un scénario central réunit un ensemble d’hypothèses cohérentes jugées plausibles à la date de publication. Il fournit un point de comparaison pour les décisions et les variantes, mais n’est pas la trajectoire qui a la garantie de se réaliser.
Le chapitre « Scénarios alternatifs : favorable, adverse, sévère » traite d’abord du statut de l’information produite par un modèle. Une variante change plusieurs hypothèses liées entre elles pour représenter un monde économique différent. Un scénario adverse sur l’énergie peut combiner prix plus élevés, revenu réel plus faible, confiance dégradée et inflation plus persistante.
Le chapitre « Analyse de sensibilité : une hypothèse à la fois » traite d’abord du statut de l’information produite par un modèle. La sensibilité mesure l’effet d’une variation ciblée d’un paramètre sur un résultat. Elle aide à repérer les hypothèses auxquelles le résultat est le plus exposé et à hiérarchiser le travail de validation.
Le chapitre « Chocs aléatoires et distributions de probabilité » traite d’abord du statut de l’information produite par un modèle. Un modèle stochastique représente certains événements comme des variables aléatoires plutôt que des valeurs fixes. La moyenne , la variance et les queues de distribution apportent une information que le seul scénario central ne montre pas.
Intervalles et fan charts
Le chapitre « Intervalles et fan charts » traite d’abord du statut de l’information produite par un modèle. Un éventail de projection montre que l’incertitude augmente souvent avec l’horizon. Les bandes ne doivent pas être lues comme des murs infranchissables mais comme une représentation conditionnelle de l’erreur ou des scénarios.
Nowcasting : estimer le présent
Le chapitre « Nowcasting : estimer le présent » traite d’abord du statut de l’information produite par un modèle. Avant même de prévoir l’avenir, les économistes doivent souvent estimer le trimestre en cours avec des données incomplètes. Enquêtes, paiements, production, emploi et indicateurs haute fréquence sont combinés pour produire une estimation actualisée.
Le chapitre « Modèles structurels » traite d’abord du statut de l’information produite par un modèle. Un modèle structurel tente de représenter des mécanismes interprétables : consommation, investissement, prix, emploi ou politique monétaire. Il est utile pour analyser des contre-factuels parce que les équations ont un sens économique explicite.
Modèles DSGE : cohérence et abstraction
Le chapitre « Modèles DSGE : cohérence et abstraction » traite d’abord du statut de l’information produite par un modèle. Les modèles dynamiques stochastiques d’équilibre général imposent une structure cohérente aux décisions intertemporelles et aux chocs. Ils facilitent certaines analyses de politique mais simplifient fortement l’hétérogénéité des ménages, entreprises et marchés.
Modèles comptables et identités de cohérence
Le chapitre « Modèles comptables et identités de cohérence » traite d’abord du statut de l’information produite par un modèle. Des modèles plus simples peuvent projeter des comptes en imposant des identités entre secteurs sans décrire finement tous les comportements. Ils sont utiles pour vérifier qu’une hypothèse budgétaire, commerciale ou financière respecte les contraintes de bilan.
Microsimulation
Le chapitre « Microsimulation » traite d’abord du statut de l’information produite par un modèle. La microsimulation applique des règles à des ménages, individus ou entreprises représentés dans une base de données. Elle permet d’estimer la distribution des gagnants et perdants d’une réforme fiscale ou sociale au-delà de la moyenne nationale.
Modèles multi-agents
Le chapitre « Modèles multi-agents » traite d’abord du statut de l’information produite par un modèle. Les modèles à agents représentent de nombreux acteurs suivant des règles qui peuvent produire des dynamiques collectives non prévues individuellement. Ils sont intéressants pour les réseaux, les contagions, les marchés immobiliers ou certains comportements d’adoption.
Prévision et causalité : deux objectifs différents
Le chapitre « Prévision et causalité : deux objectifs différents » traite d’abord du statut de l’information produite par un modèle. Un modèle peut bien prévoir sans identifier la cause profonde, et une étude causale peut répondre à une question précise sans être un bon outil de prévision agrégée. La prévision cherche l’erreur future la plus faible ; l’analyse causale cherche l’effet d’une intervention sous des hypothèses d’identification.
Instabilité des paramètres
Le chapitre « Instabilité des paramètres » traite d’abord du statut de l’information produite par un modèle. Les comportements estimés dans une période peuvent changer après une crise, une innovation ou une réforme. Une propension à consommer, un lien prix-salaire ou une sensibilité au taux d’intérêt n’est pas nécessairement invariant.
Changements de régime
Le chapitre « Changements de régime » traite d’abord du statut de l’information produite par un modèle. Une économie peut passer d’un régime à un autre lorsque la politique, l’inflation, le crédit ou les chaînes commerciales changent durablement. Un modèle ajusté sur une période calme peut devenir médiocre pendant une crise géopolitique ou financière.
Le chapitre « Stress tests » traite d’abord du statut de l’information produite par un modèle. Un stress test impose un choc sévère mais plausible pour mesurer la résistance d’un système bancaire, budgétaire ou productif. Le but n’est pas de prévoir le choc mais d’identifier les points de rupture et marges de sécurité.
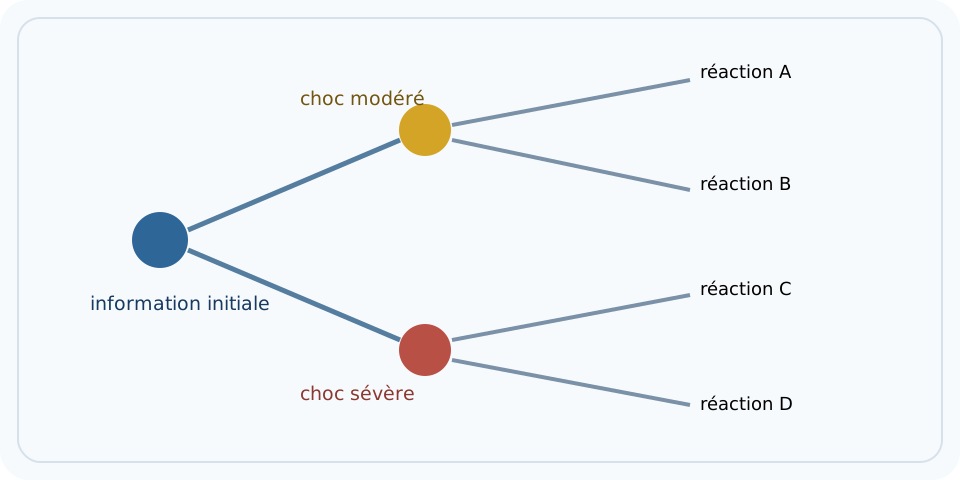
Le chapitre « Narratif de scénario et cohérence économique » traite d’abord du statut de l’information produite par un modèle. Un bon scénario raconte une chaîne : choc initial, canaux de transmission, réactions privées, réponse publique et effets de second tour. Cette narration oblige à vérifier que les hypothèses ne se contredisent pas entre elles.
Mise à jour bayésienne
Le chapitre « Mise à jour bayésienne » traite d’abord du statut de l’information produite par un modèle. Une nouvelle information peut modifier progressivement la probabilité accordée à plusieurs hypothèses plutôt que provoquer un changement binaire d’opinion. Cette logique est utile lorsque les données arrivent séquentiellement et restent bruitées.
Combiner plusieurs modèles
Le chapitre « Combiner plusieurs modèles » traite d’abord du statut de l’information produite par un modèle. La moyenne ou combinaison de modèles peut réduire le risque qu’une architecture unique domine la prévision avec ses propres biais. La pondération peut être égale, fondée sur les performances passées ou adaptée à la conjoncture.
Validation hors échantillon
Le chapitre « Validation hors échantillon » traite d’abord du statut de l’information produite par un modèle. Tester un modèle sur des données qu’il n’a pas utilisées pour être ajusté protège contre le sur-apprentissage. La performance doit être évaluée sur plusieurs horizons et plusieurs épisodes, pas uniquement sur une période favorable.
Backtesting et révisions
Le chapitre « Backtesting et révisions » traite d’abord du statut de l’information produite par un modèle. Le backtesting compare les prévisions anciennes aux données connues ensuite, tout en tenant compte des révisions statistiques. Il faut idéalement conserver les vintages, c’est-à-dire les données réellement disponibles à la date où la prévision a été produite.
Communiquer l’incertitude sans paralyser la décision
Le chapitre « Communiquer l’incertitude sans paralyser la décision » traite d’abord du statut de l’information produite par un modèle. L’incertitude n’interdit pas la décision : elle demande de montrer les variantes et les seuils qui changeraient le choix. Une politique robuste reste acceptable dans plusieurs scénarios plutôt que d’être optimale uniquement dans une trajectoire très précise.
Auditer une projection économique
Le chapitre « Auditer une projection économique » traite d’abord du statut de l’information produite par un modèle. Un audit commence par la date d’information, le scénario de base, les variables exogènes et la méthode de projection. Il compare ensuite la sensibilité, les scénarios alternatifs, l’historique des erreurs et les mécanismes qui produisent le résultat.
Construisez un scénario central avec un prix de l’énergie stable, puis un scénario adverse où le pétrole et le gaz augmentent fortement pendant deux trimestres. Ne modifiez pas seulement l’inflation : propagez le choc vers le revenu réel, la consommation, les marges des entreprises, l’investissement et la réponse de politique monétaire. Comparez ensuite les résultats avec une sensibilité où la hausse de prix est deux fois plus courte. L’exercice montre qu’un scénario cohérent est une chaîne d’hypothèses, pas une cellule Excel changée isolément.
Cas appliqué — prévision révisée
Une institution révise sa croissance annuelle de 1,0 % à 0,5 %. Pour comprendre cette révision, conservez la prévision précédente, les nouvelles données et la décomposition des changements d’hypothèses. Une partie peut venir d’un premier trimestre plus faible, une autre de l’énergie et une autre d’un commerce extérieur modifié. Le bon audit ne conclut pas que la première prévision était inutile ; il mesure quels signaux étaient imprévisibles, lesquels auraient pu être détectés et comment le modèle a réagi.
Cas appliqué — modèle performant mais fragile
Un modèle prédit très bien les dix dernières années parce qu’il a été ajusté sur toute la période. Testez-le maintenant sur les deux années laissées volontairement hors échantillon. Si l’erreur explose, le modèle était peut-être sur-ajusté. Répétez le test lors d’un épisode de crise et comparez avec un modèle plus simple. Cette démarche montre pourquoi la validation hors échantillon compte davantage que la beauté d’un ajustement rétrospectif.
Exercice — Erreur de prévision
Une prévision de croissance à 1,0 % est suivie d’un résultat de 0,6 %. L’erreur simple est –0,4 point. Il faut ensuite séparer erreur de données, erreur d’hypothèses et erreur du mécanisme avant de juger le modèle.
Exercice — Sensibilité
Si le PIB projeté passe de 100 à 99,2 quand le prix de l’énergie augmente de 20 %, la sensibilité locale est –0,8 pour ce choc précis. Elle ne dit pas automatiquement ce qui se passerait pour une hausse de 100 %.
Exercice — Validation
Sur dix prévisions hors échantillon, calculez l’erreur absolue moyenne puis comparez-la à un benchmark naïf. Un modèle complexe qui ne bat pas systématiquement le benchmark n’a pas démontré sa valeur prédictive supplémentaire.
Dossier expert — fabriquer un scénario énergétique adverse
Commencez par une hypothèse observable : un prix du pétrole durablement plus élevé. Reliez-la ensuite aux importations, à l’inflation, au revenu réel des ménages, aux coûts de production et à la réaction de politique monétaire. Chaque flèche doit être justifiée par une relation du modèle ou par une hypothèse explicitement ajoutée. Ce travail empêche de créer un scénario où l’inflation augmente mais où tous les autres paramètres restent artificiellement inchangés.
La cohérence exige aussi un calendrier. Les marchés financiers réagissent en quelques minutes, les prix de détail en semaines ou mois, les salaires et l’investissement plus lentement. Un scénario qui applique tous les effets instantanément surestime certaines réactions et sous-estime les décalages. Le dossier final doit donc comporter une chronologie des transmissions en plus du tableau des résultats.
Dossier expert — distinguer erreur de modèle et erreur d’hypothèse
Supposons qu’une projection de croissance manque sa cible parce qu’un conflit ferme une route maritime stratégique après la date de publication. Cette erreur n’a pas le même sens qu’une erreur produite alors que les hypothèses externes étaient correctes mais que le modèle a mal estimé la réaction de la consommation. Pour apprendre d’une prévision ratée, il faut séparer les nouvelles informations, les révisions de données et les erreurs internes au mécanisme.
Cette décomposition évite deux excès : excuser systématiquement le modèle par des événements imprévus, ou condamner tout exercice de projection dès qu’un chiffre est révisé. Une institution sérieuse conserve l’historique de ses prévisions et documente les principaux facteurs de révision, ce qui permet d’améliorer progressivement les méthodes et la communication de l’incertitude.
Dossier expert — fan chart et risque asymétrique
Un fan chart symétrique suppose implicitement que les surprises positives et négatives ont des distributions proches autour du scénario central. En période de crise, le risque peut être fortement asymétrique : une rupture d’approvisionnement énergétique peut avoir un impact négatif beaucoup plus grand que le gain associé à une amélioration modeste. Les bandes doivent alors refléter cette asymétrie ou être complétées par des scénarios narratifs.
Le lecteur doit également savoir si la largeur des bandes provient de l’erreur historique du modèle, d’une simulation stochastique ou d’un jugement d’experts. Deux graphiques visuellement identiques peuvent donc porter des significations statistiques différentes. La légende méthodologique est une partie du résultat, pas un détail de présentation.
Dossier expert — stress test d’une dette publique
Un stress test budgétaire peut combiner croissance plus faible, taux d’intérêt plus élevés et déficit primaire dégradé. Pour rester interprétable, il faut préciser si ces chocs sont indépendants ou reliés par une même histoire macroéconomique. Une récession peut réduire les recettes et augmenter certaines dépenses, tandis qu’une hausse de prime de risque renchérit progressivement le refinancement de la dette selon sa .
Le scénario doit enfin distinguer flux et stock. Une hausse de taux n’augmente pas instantanément l’intérêt payé sur toute la dette existante ; l’effet se diffuse à mesure des nouvelles émissions et refinancements. La qualité du stress test dépend donc du profil d’échéances autant que du niveau de taux supposé.
Dossier expert — microsimulation d’une réforme fiscale
Une microsimulation applique les nouvelles règles à un échantillon représentatif de ménages ou de contribuables. Elle peut montrer que deux foyers de même revenu brut ne subissent pas la même réforme selon leur composition, leur logement ou leurs autres revenus. Pour interpréter les résultats, il faut documenter les pondérations, les imputations et le traitement des comportements qui ne figurent pas directement dans la base.
Un modèle statique calcule souvent l’effet à comportement inchangé. Si la réforme modifie fortement l’, l’ ou la déclaration de certains revenus, une extension comportementale devient utile. Cette extension ajoute toutefois des paramètres incertains. Le rapport doit donc séparer l’effet mécanique certain des effets comportementaux estimés.
Dossier expert — benchmark naïf
Un modèle sophistiqué mérite d’être comparé à une règle très simple : reconduire la dernière valeur, utiliser une moyenne mobile ou appliquer une tendance. Si le modèle complexe ne réduit pas l’erreur hors échantillon, ses centaines de paramètres n’apportent pas forcément de valeur prédictive. Le benchmark protège contre la fascination pour la sophistication technique.
Cette comparaison doit être répétée sur plusieurs variables et horizons. Un modèle peut être excellent pour l’inflation à un trimestre et médiocre pour le PIB à deux ans. L’évaluation agrégée doit donc éviter de masquer les domaines où la complexité n’améliore pas le résultat.
Dossier expert — décision robuste sous incertitude profonde
Lorsque les probabilités elles-mêmes sont très mal connues, maximiser une espérance calculée au centième près peut être trompeur. Une stratégie robuste recherche une décision acceptable dans plusieurs futurs plausibles et identifie les seuils qui justifieraient de changer de trajectoire. Cette logique est particulièrement adaptée aux investissements irréversibles, aux infrastructures et aux politiques exposées à de grands chocs géopolitiques ou technologiques.
La gouvernance peut alors s’organiser autour de points de révision. On décide aujourd’hui d’une première étape, on surveille quelques indicateurs et on prépare plusieurs options pour la suite. Cette a une valeur économique : elle évite de figer trop tôt une décision lorsque l’information future est susceptible de transformer fortement le choix optimal.
Dossier expert — données en temps réel et millésimes statistiques
Une prévision économique utilise les informations disponibles au moment où elle est produite, pas les données révisées plusieurs années plus tard. Cette distinction paraît technique, mais elle change l’évaluation d’un modèle. Un modèle testé avec les dernières séries révisées peut sembler excellent alors qu’il aurait disposé d’informations beaucoup plus bruitées au moment de la décision réelle.
Le contrôle rigoureux utilise donc des vintages de données, c’est-à-dire les versions successives d’une même statistique telles qu’elles étaient connues à chaque date. Les révisions du PIB, de l’emploi ou de l’inflation peuvent alors être séparées de la véritable erreur de prévision. Le prévisionniste apprend ainsi si son problème venait du modèle, d’un choc imprévisible ou d’une donnée initiale ensuite corrigée.
Cette discipline est particulièrement importante pour comparer des institutions. Une projection publiée tôt avec peu d’informations ne doit pas être jugée comme une projection publiée plus tard après plusieurs indicateurs mensuels. La comparaison doit tenir compte du jeu d’information disponible à la date de prévision.
Dossier expert — gouvernance du risque de modèle
Une administration, une banque ou une entreprise ne devrait jamais traiter un modèle critique comme une boîte noire appartenant à une seule équipe. La gouvernance du risque de modèle impose une documentation, une validation indépendante, des tests de sensibilité, une traçabilité des changements et des procédures de repli lorsque le modèle devient manifestement inadapté.
L’enjeu n’est pas de supprimer l’erreur, ce qui est impossible, mais d’éviter qu’une erreur connue ou une fragilité non documentée se transforme en décision automatique. Un modèle utilisé pour un stress test, un budget ou une tarification doit avoir un propriétaire, un validateur, un historique de versions et des limites d’usage explicites.
Pour le citoyen, cette logique peut être transposée aux politiques publiques : lorsqu’un chiffrage repose sur un modèle, il faut pouvoir identifier sa version, ses hypothèses, le scénario de référence, les paramètres sensibles et la date des données. Sans cela, le chiffre est impossible à reproduire et donc difficile à contester de manière constructive.
Dossier expert — scénarios narratifs et probabilités
Un scénario n’est pas nécessairement une prévision probabilisée. Les scénarios exploratoires peuvent décrire des futurs cohérents sans attribuer une probabilité numérique à chacun. Forcer une probabilité précise sur des événements géopolitiques ou technologiques profondément incertains crée parfois une fausse précision. Il est alors préférable de parler de scénarios plausibles et de tester la robustesse des décisions dans chacun d’eux.
Les probabilités deviennent plus légitimes lorsque l’on dispose d’un historique suffisamment stable et d’un processus statistique mieux défini. Même dans ce cas, elles sont conditionnelles au modèle et aux données. Une probabilité de récession n’est donc jamais une propriété physique de l’économie : c’est le résultat d’une méthode donnée à une date donnée.
La communication doit dire clairement si un chiffre représente une prévision centrale, un intervalle statistique, un stress volontairement sévère ou un scénario narratif. Cette simple distinction évite qu’un public compare comme s’ils étaient équivalents des objets construits pour des finalités différentes.
Dossier expert — rupture structurelle et changement de régime
Un modèle apprend généralement à partir du passé. Il devient fragile lorsque les relations observées changent durablement : nouvelle réglementation, crise financière, pandémie, guerre, transition énergétique ou changement technologique. On parle alors de rupture structurelle ou de changement de régime. Le danger est de continuer à extrapoler des coefficients qui ne décrivent plus le comportement actuel des agents.
Plusieurs signaux peuvent alerter : erreurs persistantes dans la même direction, instabilité des coefficients, dégradation hors échantillon, changement de ou incohérence croissante avec des indicateurs indépendants. Aucun test isolé n’est parfait. La décision doit combiner diagnostics statistiques, connaissance institutionnelle et comparaison entre modèles concurrents.
Lorsqu’une rupture est plausible, la bonne stratégie n’est pas forcément de jeter immédiatement tout le modèle. On peut raccourcir la fenêtre d’estimation, introduire des paramètres variables, utiliser des régimes multiples ou donner davantage de poids à des approches structurelles. L’objectif est de rendre visible l’incertitude sur la relation elle-même, pas seulement l’incertitude autour d’une relation supposée stable.
Dossier expert — décision robuste plutôt que prévision parfaite
Certaines décisions doivent être prises alors qu’aucune prévision n’est suffisamment fiable pour départager les scénarios. La méthode robuste cherche alors une option qui reste acceptable dans une large variété de futurs plutôt qu’une option optimale uniquement dans le scénario central. Cette approche convient particulièrement aux infrastructures longues, à la résilience climatique, aux finances publiques et aux risques rares mais graves.
La robustesse peut être testée en construisant une matrice : lignes pour les décisions possibles, colonnes pour les scénarios, cellules pour les résultats. On peut ensuite identifier les options dominées, mesurer le regret maximal ou rechercher les solutions offrant une valeur satisfaisante sans dépendre d’une hypothèse unique. La méthode rend le compromis visible au lieu de le cacher dans un seul chiffre attendu.
Ce raisonnement ne remplace pas la prévision. Il l’utilise comme une information parmi d’autres. Plus l’incertitude sur le modèle est grande et plus le coût d’une erreur est irréversible, plus il devient rationnel de privilégier flexibilité, modularité, marges de sécurité et possibilités de révision.
Dossier expert — indicateurs de performance d’une prévision
Évaluer une prévision demande plusieurs indicateurs. L’erreur absolue moyenne indique l’écart moyen en valeur absolue ; la racine de l’erreur quadratique moyenne pénalise davantage les grosses erreurs ; le biais moyen montre si le modèle surestime ou sous-estime systématiquement. Aucun indicateur ne résume à lui seul la qualité d’une prévision, car le choix dépend de l’usage et du coût relatif des différentes erreurs.
Un modèle peut par exemple avoir une erreur moyenne faible mais manquer précisément les épisodes de crise qui intéressent le décideur. À l’inverse, un modèle prudent peut paraître moins performant en période normale tout en mieux signaler les risques extrêmes. La validation doit donc être alignée sur la finalité : prévision centrale, détection de retournement, stress test ou allocation de ressources.
La comparaison avec un benchmark naïf reste indispensable. Si un modèle sophistiqué ne bat pas régulièrement une règle simple comme la dernière valeur observée ou une moyenne historique, sa complexité doit être justifiée autrement. Cette exigence protège contre l’illusion qu’une architecture plus compliquée produit automatiquement une information plus utile.
Une dernière règle pratique consiste à conserver la trace des prévisions anciennes plutôt qu’à ne montrer que la version la plus récente. L’historique des révisions révèle ce que l’on savait réellement à chaque date, permet d’identifier les biais récurrents et rend l’apprentissage institutionnel beaucoup plus crédible.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Atelier de formation : comprendre, calculer, décider
NiveauAvancéDurée indicative75 minPrérequisFonctions, élasticités, probabilités et analyse de sensibilité
Compétences visées. Construire un scénario de référence; distinguer paramètre et hypothèse; présenter l’incertitude sans fausse précision.
1. Situation concrète
Un modèle de politique publique produit un gain de 4,2 Md€ dans le scénario central, mais varie de -0,8 à +8,5 Md€ selon trois paramètres très incertains.
2. Exercice
Classez les paramètres par influence, construisez une matrice bas/central/haut et rédigez une conclusion qui ne masque ni le signe possible négatif ni la valeur centrale.
3. Calcul ou raisonnement attendu
L’intervalle [-0,8 ; +8,5] Md€ doit être visible. La moyenne centrale de 4,2 Md€ n’annule pas l’existence d’un scénario défavorable. On peut compléter par seuils de bascule et probabilités seulement si elles sont défendables.
4. Pièges fréquents
Présenter un scénario comme une prévision; ajouter des décimales sans information; cacher les hypothèses qui font changer le signe du résultat.
5. Auto-évaluation
Pourquoi un scénario central ne suffit-il pas ?
Correction commentée. Parce qu’une décision robuste dépend de la sensibilité aux hypothèses incertaines.
Une fourchette est-elle toujours probabiliste ?
Correction commentée. Non. Elle peut simplement représenter des hypothèses alternatives.
Que faut-il publier avec un modèle ?
Correction commentée. Hypothèses, données, équations ou règles, paramètres, tests de sensibilité et limites.
6. Livrable
Étape suivante. Calculateurs économiques.
Évaluation transversale : appliquer ce cours dans une décision réelle
Pour la Mission 3 — Réforme fiscale : qui paie vraiment ?, utilisez ce chapitre pour bâtir plusieurs scénarios plutôt qu’une prévision unique : hypothèses explicites, fourchette de recettes, comportements possibles et test de sensibilité doivent accompagner le verdict.
Atelier de correction intégrale — reconstruire le raisonnement
Correction raisonnée. La correction est complète si vous séparez hypothèse, paramètre, scénario, projection et prévision, faites varier un paramètre à la fois dans la sensibilité, puis indiquez ce qui relève des données observées et ce qui vient du modèle.
Exercice 1 — calcul et interprétation
Énoncé : Dans une approximation locale, β = 0,70 et ΔX = +4 unités. Calculez ΔY.
Voir la correction intégrale, étape par étape
Identifier β = 0,70 : dans l’approximation, une unité supplémentaire de X est associée à 0,70 unité de variation de Y.
Appliquer ΔY = β × ΔX : 0,70 × 4 = +2,8 unités.
Contrôle : 7 dixièmes répétés quatre fois donnent 28 dixièmes, soit 2,8.
Interprétation : ce calcul décrit la sensibilité encodée dans le modèle. Il ne suffit pas à établir que X cause Y ; identification, variables omises et domaine de validité doivent être examinés.
Exercice 2 — calcul et interprétation
Énoncé : Supposez β = −0,25 et ΔX = +8. Calculez ΔY et interprétez le signe.
Voir la correction intégrale, étape par étape
Calcul : ΔY = −0,25 × 8 = −2 unités.
Le signe négatif indique qu’une hausse de X est associée, dans cette relation locale, à une baisse de Y.
Contrôle : un quart de 8 vaut 2 ; le signe moins rend la variation égale à −2.
Erreur fréquente : transformer immédiatement cette pente en causalité. Un coefficient peut résumer une corrélation conditionnelle, une convention de scénario ou un effet causal seulement si la méthode d’identification le permet.
Que faut-il savoir avant d’étudier « Modèles économiques, scénarios et incertitude » ?Quelle compétence pratique ce cours doit-il développer ?
L’objectif principal est de savoir construire un scénario de référence, puis d’expliquer les hypothèses et les limites du résultat.
Quelle erreur faut-il éviter ?
Atelier d’application — Construire un scénario qui ne se déguise pas en prévision
Situation. Une réforme est évaluée avec croissance 1,5 %, taux d'intérêt 3 % et inflation 2 %. Un document n'affiche qu'un résultat central.
Travail demandé. Créez scénarios bas, central et haut en faisant varier seulement les paramètres qui ont une justification économique. Identifiez les trois paramètres auxquels le résultat est le plus sensible et proposez un seuil de décision.
Méthode de résolution
Lister les paramètres réellement incertains et ceux qui sont des identités.
Fixer une valeur centrale avec source ou justification.
Faire varier un paramètre à la fois avant de construire des scénarios cohérents.
Identifier le seuil qui change la décision plutôt que chercher le scénario le plus favorable.
Correction et interprétation
Un scénario n'est pas une probabilité tant qu'une distribution n'est pas définie. Le bon usage consiste à montrer comment le résultat varie avec les hypothèses, puis à identifier les valeurs qui changent la décision. Un test de sensibilité doit éviter de faire varier tous les paramètres dans le même sens sans justification.
Pièges fréquents
Présenter le scénario central comme prévision certaine, cacher les paramètres, choisir après coup le scénario favorable, confondre incertitude du modèle et erreur de calcul.
Auto-évaluation
Pourquoi un scénario central n’est-il pas une prévision probabiliste ?
Quelle différence entre sensibilité et erreur de calcul ?
Quel paramètre choisiriez-vous pour un stress test asymétrique ?
Repères pour corriger votre réponse
Un scénario central est un jeu cohérent d’hypothèses de référence ; il ne possède pas automatiquement une probabilité mesurée comme le ferait une prévision probabiliste.
Une analyse de sensibilité modifie volontairement un paramètre pour observer la réponse du résultat ; une erreur de calcul est une incohérence involontaire à corriger.
Pour un stress test asymétrique, choisir un paramètre dont le choc défavorable plausible est très différent du choc favorable — prix de l’énergie, taux de refinancement ou pertes de crédit, par exemple.
Passage au niveau expert · méthode reproductible
De la compréhension au diagnostic : Modèles, scénarios et incertitude
Lire les données de modèles économiques, scénarios et incertitude sans raccourci
Exercice d’application : 20 % à -10, 60 % à 5, 20 % à 20. Valeur attendue ?
Solution commentée
Données : 20 % à -10, 60 % à 5, 20 % à 20. Valeur attendue ?
Formule : valeur attendue = Σ pᵢ × résultatᵢ ; intervalle ≠ scénario central
Substitution : 0,20×(−10) + 0,60×5 + 0,20×20
Calcul : Les contributions sont −2, +3 et +4. Leur somme vaut 5.
Unité et résultat : 5 dans l'unité du résultat des scénarios
Interprétation : La valeur attendue est 5. Elle n'est pas un scénario qui se réalisera nécessairement : elle résume la distribution pondérée par les probabilités retenues.
Piège à éviter : Présenter un scénario central comme une prévision certaine.
1. Relation à savoir reconstruire
Valeur espérée = Σ probabilité × résultat
Lecture à voix haute : « valeur espérée égale sigma des probabilités multipliées par les résultats correspondants ».
Symbole
Signification
Unité / convention
Σ
sigma : somme sur tous les scénarios
sans unité
pᵢ
probabilité du scénario i
nombre entre 0 et 1 ; la somme des probabilités vaut 1
xᵢ
résultat du scénario i
unité du résultat
i
indice du scénario
sans unité
Exemple reproductible :
Scénarios : 50 % de 100, 30 % de 60, 20 % de −20.
0,5×100 + 0,3×60 + 0,2×(−20) = 50 + 18 − 4 = 64.
Limite : Attribuer des probabilités subjectives ne transforme pas un scénario en prévision certaine ; tester la sensibilité aux probabilités reste indispensable.
Un scénario n’est pas une prévision : il conditionne un résultat à des hypothèses explicites.
2. Le piège qui fausse le plus souvent le débat
Toujours publier scénario central, variantes et sensibilité aux hypothèses critiques.
3. Les données minimales à exiger
source primaire ou méthodologie identifiable ;
date et période exacte ;
unité, prix courants ou constants lorsque pertinent ;