


1. Relation à savoir reconstruire
Variation (%) = (Vf − Vi) ÷ Vi × 100Une dépense passe de 80 à 92 Md€ : la hausse est de 15 %, pas de 12 %.
Avant de parler de dette, d’inflation ou de croissance, il faut savoir lire un nombre sans lui faire dire autre chose que ce qu’il mesure. Cette première leçon apprend à manipuler les unités, les , les ordres de grandeur et la différence fondamentale entre un stock et un flux.
Pour aborder « Calculs economie ordres grandeur stock flux » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Un stock se mesure à une date, un flux sur une période. Avant tout calcul, écrivez l’unité, la période et l’ordre de grandeur ; c’est ce qui permet de distinguer une variation plausible d’une erreur de zéro.
Variation (%) = (valeur finale − valeur initiale) ÷ valeur initiale × 100
Lecture à voix haute : « variation en pourcentage égale valeur finale moins valeur initiale, divisé par valeur initiale, multiplié par cent »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
valeur initiale | point de départ | même unité que la valeur finale |
valeur finale | valeur après évolution | même unité que la valeur initiale |
variation | évolution relative | % |
Calcul guidé, sans saut :
Interprétation et limite : La valeur initiale ne doit pas être nulle ; un pourcentage ne remplace pas l’examen de l’ordre de grandeur absolu.
La réponse ultra-simple
Un bon raisonnement économique commence par quatre questions : combien ? dans quelle unité ? sur quelle période ? par rapport à quoi ? Un milliard d’euros n’est pas « beaucoup » ou « peu » en soi : il faut le rapporter à un budget, à une population, à une année ou à une richesse produite.
1. Million, milliard et
Un million vaut 1 000 000. Un milliard vaut 1 000 millions, soit 1 000 000 000. Cette différence paraît scolaire, mais elle évite des erreurs gigantesques. Une mesure qui coûte 500 millions d’euros représente 0,5 milliard d’euros. Dix mesures de 500 millions représentent 5 milliards, pas 50 milliards.
L’ordre de grandeur est une approximation volontaire qui permet de vérifier rapidement une affirmation. Si une dépense publique est annoncée à 80 milliards d’euros et qu’une réforme prétend économiser 70 milliards en ne touchant qu’un sous-programme de 2 milliards, l’ordre de grandeur signale immédiatement un problème. Il ne remplace pas le calcul exact ; il sert de détecteur d’incohérence.
2. Pourcentage et
Un pourcentage exprime une proportion par rapport à 100. Si un taux passe de 20 % à 22 %, il augmente de 2 points de pourcentage. En variation relative, il augmente de 10 %, car 2 représente un dixième de 20. Les deux phrases peuvent être vraies, mais elles ne disent pas la même chose.
Cette distinction est essentielle pour les taux d’imposition, le chômage, les taux d’intérêt ou les parts de marché. Dire qu’un taux de chômage passe de 8 % à 9 % correspond à +1 point, mais à +12,5 % relativement à son niveau initial.
3. Stock contre flux
Un stock est mesuré à un instant donné : dette à une date, encours d’, nombre de logements existants. Un flux est mesuré sur une période : déficit pendant une année, revenu mensuel, investissement annuel, nouvelles constructions sur douze mois.
Comparer directement un stock et un flux sans préciser la durée peut être trompeur. La dette publique est un stock accumulé ; le déficit public est un flux qui, toutes choses égales par ailleurs, contribue à modifier ce stock. Un pays peut avoir un déficit plus faible qu’avant tout en continuant à augmenter sa dette, parce que le flux reste négatif.
4. Ratios : rendre deux grandeurs comparables
Un divise une grandeur par une autre. La dette rapportée au PIB compare un stock de dette à une production annuelle ; le résultat est une convention utile pour comparer la taille de la dette à la capacité économique. Un coût par habitant divise une dépense totale par une population. Un taux de marge rapporte un résultat à une base définie.
Le ratio n’efface jamais la nécessité de lire le numérateur et le dénominateur. Si le PIB baisse alors que la dette reste stable, le ratio dette/PIB peut augmenter sans nouvel emprunt équivalent à cette hausse de ratio.
Calcul reproductible
Variation (%) = (valeur finale − valeur initiale) ÷ valeur initiale × 100valeur initiale : le point de départ du calcul.
valeur finale : la valeur observée après évolution.
− : le symbole « moins » : on soustrait.
÷ : le symbole « divisé par » : on calcule un rapport.
× 100 : transforme le rapport décimal en pourcentage.
Exemple calculé : Un montant passe de 80 à 92. La différence vaut 92 − 80 = 12. Puis 12 ÷ 80 = 0,15. Enfin 0,15 × 100 = 15 %. La hausse relative est donc de 15 %.
Erreurs fréquentes
Elle augmente de 2 points de pourcentage. En variation relative, elle augmente de 20 %, car (12 − 10) ÷ 10 × 100 = 20 %.
Non. La dette est un stock à une date ; le déficit est un flux sur une période, généralement une année.
3 000 Md€ est le stock observé ; 120 Md€ est la variation sur une période, donc un flux d’accroissement.
Le test est temporel : le stock se mesure à une date, tandis que le flux se mesure sur un intervalle. Après ce flux d’accroissement, et en l’absence d’autres ajustements, le stock passerait de 3 000 à 3 120 Md€.
(100 − 80) ÷ 80 × 100 = 25 %. Le dénominateur est la valeur initiale.
L’écart absolu est 20. Le rapport 20 ÷ 80 = 0,25 est ensuite converti en pourcentage en multipliant par 100 ; utiliser 100 au dénominateur mesurerait une autre grandeur.
Parce que 2 %, 2 points de pourcentage, 2 M€ et 2 Md€ décrivent des grandeurs radicalement différentes.
L’unité sert aussi de contrôle de cohérence : additionner des euros à des pourcentages ou comparer des millions à des milliards sans conversion peut produire un résultat numériquement calculé mais économiquement dépourvu de sens.
Un calcul économique n’est pas une opération de décoration ajoutée après le raisonnement : il en est la grammaire. Savoir lire un ordre de grandeur, choisir un dénominateur, distinguer un stock d’un flux ou corriger un montant de l’inflation permet d’éviter des erreurs qui peuvent changer complètement le sens d’un débat public. Le but de ce cours est donc moins d’accumuler des formules que de construire des réflexes de contrôle.
La progression suit une logique simple. On part des unités et des changements d’échelle, puis on apprend à comparer des taux, des indices et des distributions. On passe ensuite aux calculs de coût, d’ et de . Enfin, le lecteur apprend à bâtir une fiche de calcul reproductible : chaque hypothèse est visible, chaque unité est nommée et chaque résultat peut être refait par une autre personne.
Un nombre économique n’a de sens que si l’on connaît son unité, sa période et son périmètre. Cent millions d’euros peuvent représenter une somme considérable pour une commune et une fraction très faible d’un budget national. De même, cent millions par an et cent millions sur dix ans ne décrivent pas le même effort.
Le premier apprentissage consiste donc à ralentir. Avant de calculer, on écrit le nombre en toutes lettres, on précise s’il s’agit d’euros, de personnes, d’heures, de tonnes ou d’un indice, puis on indique la période. Cette discipline élémentaire empêche une grande partie des erreurs spectaculaires qui circulent dans les débats publics.
Supposons qu’une politique coûte 600 millions d’euros sur trois ans. Le coût annuel moyen n’est pas 600 millions. Si la dépense est répartie uniformément, on divise 600 par 3 et l’on obtient 200 millions d’euros par an. Mais si 400 millions sont dépensés la première année puis 100 millions chacune des deux années suivantes, la annuelle reste 200 millions alors que le profil de trésorerie est très différent.
« M€ » signifie millions d’euros. Le signe « ÷ » signifie diviser. Le résultat « par an » est une moyenne annuelle, pas nécessairement la dépense exacte de chaque année.
Ne jamais comparer un montant cumulé sur plusieurs années à une dépense annuelle sans convertir les deux grandeurs sur une période commune.
Le travail sérieux consiste à remettre ces éléments sur une base comparable.
Un million correspond à 1 000 000. Un milliard correspond à 1 000 millions, soit 1 000 000 000. Le passage du million au milliard multiplie donc la grandeur par mille. Cette différence paraît évidente écrite avec des zéros ; elle devient beaucoup moins intuitive lorsque les chiffres défilent rapidement dans un débat.
Pour construire une intuition, il est utile de ramener les grands nombres à une unité familière : par habitant, par ménage, par salarié, par jour ou par point de PIB. Cette conversion ne remplace pas l’analyse, mais elle donne un ordre de grandeur compréhensible.
Une économie annoncée de 1 milliard d’euros dans un pays de 68 millions d’habitants représente environ 14,7 euros par habitant si on la répartit fictivement de manière égale. Ce calcul ne signifie pas que chaque habitant reçoit 14,7 euros : il sert uniquement à traduire l’échelle.
1 000 000 000 € ÷ 68 000 000 habitants ≈ 14,7 € par habitant
Le symbole « ≈ » signifie « environ égal à ». La division transforme ici un montant total en ordre de grandeur par personne.
La différence entre les deux doit être expliquée, pas cachée. Une conversion par habitant est un outil pédagogique, pas une règle de distribution réelle.
Pourcentage et point de pourcentage
Un pourcentage exprime une proportion rapportée à cent. Un point de pourcentage mesure l’écart entre deux taux. Si un taux passe de 10 % à 12 %, il augmente de 2 points de pourcentage, mais sa hausse relative est de 20 %. Les deux phrases sont correctes, mais elles ne répondent pas à la même question.
Cette distinction est indispensable en fiscalité, en chômage, en taux d’intérêt ou en intentions de vote. Dire qu’un taux a augmenté de « 2 % » lorsqu’il est passé de 10 % à 12 % est ambigu et souvent faux. Un taux de prélèvement passe de 25 % à 30 %. L’écart est de 5 points de pourcentage. La hausse relative est calculée en divisant 5 par le niveau initial 25, puis en multipliant par 100 : on obtient 20 %.
« 30 − 25 » calcule l’écart entre les taux. « ÷ 25 » rapporte cet écart au taux de départ. « × 100 » transforme le ratio en pourcentage.
Troisièmement : sur quelle période ? Quatrièmement : pour quelle population ou quel périmètre ? Cinquièmement : à quoi la compare-t-on ? Tant qu’une de ces réponses manque, la conclusion doit rester provisoire. Toujours demander si l’auteur parle d’un écart en points ou d’une variation relative en pourcentage.
Base 100 et indices
Un indice en base 100 permet de suivre une évolution sans conserver l’unité physique ou monétaire d’origine. On choisit une période de référence à laquelle on attribue la valeur 100. Une valeur de 108 signifie que la grandeur est 8 % au-dessus de sa valeur de référence ; une valeur de 95 signifie qu’elle est 5 % en dessous.
Changer l’année de base ne change pas la trajectoire économique réelle. Cela change seulement l’échelle de présentation. C’est pourquoi il faut éviter d’interpréter le niveau absolu d’un indice comme une quantité concrète. Si un indice vaut 100 en 2020, 106 en 2021 puis 111,3 en 2022, la hausse entre 2021 et 2022 n’est pas 5,3 %. On calcule 111,3 moins 106, puis on divise par 106 : on obtient environ 5 %. Le nombre 106 est le niveau de départ de l’indice pour la variation étudiée, et non la base 100 historique.
La différence de points d’indice et le taux de variation de l’indice sont deux objets différents.
Source de vérification : Insee — Élaboration de l’indice des prix à la consommation.
Source de vérification : Insee — Tables de passage entre bases d’indices.
Stock et flux
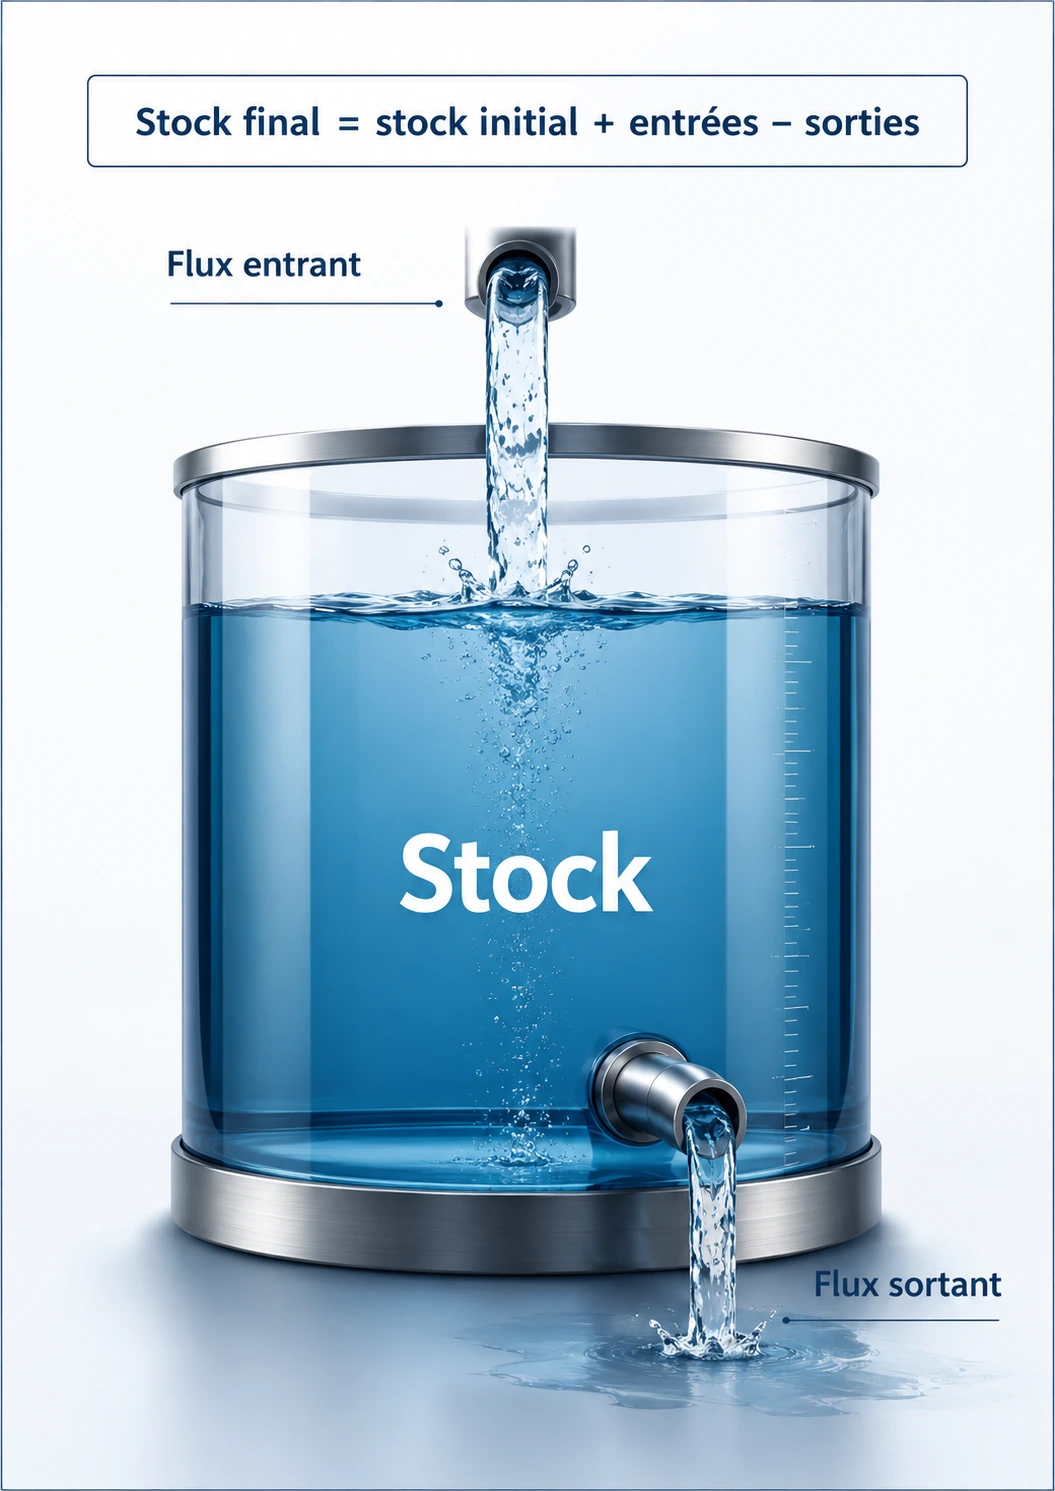
Un stock est mesuré à une date précise : dette au 31 décembre, encours d’épargne, capital installé, nombre de logements. Un flux est mesuré pendant une période : déficit annuel, revenu mensuel, investissement trimestriel, naissances sur une année. La dette publique est un stock ; le déficit public est un flux qui contribue, avec d’autres ajustements, à faire évoluer ce stock. Confondre stock et flux revient à comparer la quantité d’eau contenue dans une baignoire au débit du robinet.
Un État termine l’année avec 3 000 milliards d’euros de dette et enregistre un déficit de 150 milliards pendant l’année suivante. Il serait trop simple d’affirmer automatiquement que la dette finale sera exactement 3 150 milliards, car des opérations financières, variations de trésorerie ou reclassements peuvent aussi intervenir. Mais le déficit donne l’ordre de grandeur du besoin de financement qui pousse le stock à la hausse.
Stock final = stock initial + flux nets affectant le stock
Le signe « + » signifie additionner. L’expression « flux nets » rappelle que plusieurs flux peuvent augmenter ou réduire le stock. Ne jamais diviser automatiquement un stock par un flux sans expliquer ce que le ratio signifie.
Nominal et réel
Une grandeur nominale est mesurée dans les prix de la période observée. Une grandeur réelle cherche à retirer l’effet de la variation des prix afin d’isoler l’évolution des volumes. Cette distinction est centrale pour les salaires, le PIB, le chiffre d’affaires et l’épargne. Une hausse de 5 % d’un revenu nominal avec une hausse des prix de 4 % ne correspond pas à une amélioration de 5 % du pouvoir d’achat. Le gain réel est bien plus faible.
Un salaire passe de 2 000 à 2 100 euros, soit +5 %. Si le niveau des prix augmente de 4 %, l’approximation rapide du gain réel est d’environ 1 %. Le calcul exact utilise le ratio 1,05 divisé par 1,04, puis retire 1 : le gain réel est environ 0,96 %.
1,05 représente le revenu après une hausse de 5 % ; 1,04 représente les prix après une hausse de 4 %. Le rapport compare le revenu aux prix. Soustraire simplement inflation et hausse nominale donne une bonne approximation pour de petits taux, mais pas une identité exacte.
Source de vérification : Insee — Définitions statistiques.
Ratio et dénominateur
Un ratio met deux grandeurs en relation. La qualité d’un ratio dépend autant du numérateur que du dénominateur. Dette sur PIB, dépenses publiques sur PIB, déficit sur PIB ou dette par habitant donnent des éclairages différents. Un ratio peut s’améliorer parce que le numérateur baisse, parce que le dénominateur augmente, ou grâce aux deux mouvements. Il faut donc toujours regarder les grandeurs brutes derrière le pourcentage.
Une dette passe de 100 à 105 tandis que le PIB passe de 100 à 110. La dette augmente en euros, mais le ratio dette/PIB passe de 100 % à environ 95,5 %. Dire seulement que « la dette baisse » serait faux ; dire que « le ratio de dette baisse » est exact.
105 est le stock de dette dans l’exemple ; 110 est le PIB. La multiplication par 100 exprime le rapport en pourcentage. Ne pas transformer une amélioration de ratio en baisse automatique du montant nominal.
Par habitant, par ménage et par actif
Les conversions par personne facilitent la compréhension, mais le choix du dénominateur doit correspondre à la question. Une dépense scolaire peut être rapportée à la population totale, au nombre d’élèves ou au nombre d’élèves scolarisés dans le secteur concerné. Chaque ratio répond à une question différente.
Le nombre de ménages n’est pas le nombre d’habitants. Le nombre d’actifs n’est pas le nombre de personnes en emploi. Un bon calcul précise donc la population utilisée et sa source.
Si une dépense de 10 milliards concerne 5 millions de bénéficiaires, le coût moyen par bénéficiaire est 2 000 euros. Rapportée à 68 millions d’habitants, la même dépense vaut environ 147 euros par habitant. Les deux chiffres décrivent le même total sous deux angles différents.
10 000 000 000 € ÷ 5 000 000 bénéficiaires = 2 000 € par bénéficiaire
La division répartit fictivement le total entre les bénéficiaires pour produire un coût moyen ; elle ne décrit pas nécessairement le montant reçu par chacun. Choisir le dénominateur qui produit le chiffre le plus impressionnant sans expliquer ce choix est une manipulation de présentation.
Moyenne, médiane et distribution
La moyenne additionne toutes les valeurs puis divise par le nombre d’observations. La médiane partage une population ordonnée en deux groupes égaux. Lorsque quelques valeurs très élevées tirent la distribution vers le haut, moyenne et médiane peuvent être très différentes. Pour les salaires, patrimoines, revenus ou prix immobiliers, la médiane aide souvent à comprendre une situation « centrale », mais elle ne remplace pas l’étude des déciles, des quartiles et de la dispersion. Dans une petite population où quatre personnes gagnent 2 000 euros et une personne 12 000 euros, la moyenne est 4 000 euros, alors que la médiane est 2 000 euros. Annoncer seulement la moyenne donnerait une image très différente du revenu typique.
Le signe « + » additionne les cinq revenus ; « ÷ 5 » divise par le nombre de personnes. La médiane est la troisième valeur une fois les revenus classés.
Ne jamais conclure qu’une personne « moyenne » existe réellement : la moyenne est un calcul, pas un individu.
Source de vérification : Insee — Définitions statistiques.
Variation cumulée et composition
Des variations successives ne s’additionnent pas exactement car chaque taux s’applique à une nouvelle base. Une hausse de 10 % suivie d’une baisse de 10 % ne ramène pas au point de départ : 100 devient 110 puis 99. Cette composition intervient dans l’inflation cumulée, les rendements financiers, la croissance sur plusieurs années ou l’évolution d’une dette. Elle explique pourquoi il faut multiplier des coefficients plutôt qu’additionner mécaniquement des taux. Un prix augmente de 4 % la première année puis de 3 % la seconde. À partir de 100, il devient 104 puis 107,12. La hausse cumulée est donc 7,12 %, et non exactement 7 %.
« 1,04 » signifie 100 % de la valeur initiale plus 4 %. « 1,03 » signifie 100 % de la valeur précédente plus 3 %. Additionner des taux annuels est une approximation qui devient mauvaise lorsque les taux ou la durée augmentent.
Taux de croissance annuel moyen
Lorsqu’une grandeur évolue sur plusieurs années, le taux de croissance annuel moyen cherche le taux constant qui aurait produit le même résultat final. Il s’agit d’un taux composé, pas d’une moyenne arithmétique simple des taux annuels. Cet outil est utile pour comparer deux périodes de durées différentes, mais il masque les fluctuations internes. Une série très volatile et une série régulière peuvent avoir le même taux moyen. Une valeur passe de 100 à 121 en deux ans. Le taux annuel constant n’est pas 10,5 % obtenu en divisant 21 % par deux ; il est 10 %, car 100 multiplié par 1,10 deux fois donne 121.
TCAM = (valeur finale ÷ valeur initiale)^(1 ÷ nombre d’années) − 1
« TCAM » signifie taux de croissance annuel moyen. L’exposant « 1 ÷ nombre d’années » calcule la racine correspondant à la durée.
Toujours compléter un taux moyen par la trajectoire réelle lorsque la est importante.
Euros courants et euros constants
Les euros courants sont les montants tels qu’ils sont observés à chaque date. Les euros constants corrigent l’effet de la variation des prix afin de rendre des montants de périodes différentes plus comparables en pouvoir d’achat. Une dépense publique peut augmenter en euros courants tout en diminuer en volume si les prix augmentent encore plus vite. C’est pourquoi toute comparaison historique doit préciser si elle est faite en valeur ou en volume. Une dépense passe de 100 à 105 alors que les prix pertinents augmentent de 7 %. En termes réels, 105 de la nouvelle période valent environ 98,1 dans les prix de départ. Le volume a donc légèrement baissé.
1,07 représente un niveau de prix supérieur de 7 %. La division exprime le montant final dans le pouvoir d’achat de la période de départ. Le bon déflateur dépend de la grandeur étudiée ; l’IPC n’est pas automatiquement le déflateur approprié pour toutes les dépenses.
Source de vérification : Insee — Élaboration de l’indice des prix à la consommation.
Ordre de grandeur et test de plausibilité
Avant un calcul complexe, un ordre de grandeur permet de détecter les résultats impossibles. Si une réforme prétend économiser davantage que le budget total du dispositif qu’elle supprime, le chiffrage contient nécessairement une erreur de périmètre, un double compte ou une hypothèse non explicitée. Le test de plausibilité ne prouve pas qu’un chiffre est juste ; il permet de repérer rapidement ceux qui ne peuvent pas l’être.
Si un organisme coûte 800 millions d’euros par an et qu’une réforme annonce 2 milliards d’économies annuelles uniquement par sa suppression, il faut chercher ce qui est inclus en plus : subventions associées, immobilier, personnels ailleurs, ou erreur. Sans cette explication, le chiffre n’est pas reproductible.
économie nette ≤ dépenses réellement évitables + recettes nouvelles attribuables
Le symbole « ≤ » signifie « inférieur ou égal à ». Il rappelle qu’une économie ne peut pas dépasser les coûts effectivement supprimés sauf si d’autres effets sont explicitement ajoutés.
Un ordre de grandeur ne doit pas devenir une excuse pour abandonner le calcul détaillé lorsque les données existent.
Fourchette et incertitude
Une fourchette honnête encadre une incertitude connue. Elle doit préciser ce qui fait varier le résultat entre la borne basse et la borne haute. Une fourchette qui va du simple au triple n’est pas automatiquement suspecte ; elle devient problématique si les hypothèses ne sont pas expliquées.
On peut construire des scénarios à partir du taux de réalisation, du calendrier, du comportement des acteurs ou de la qualité des données. Le lecteur doit pouvoir identifier quelle hypothèse commande l’écart.
Une réorganisation peut économiser entre 400 millions et 1,2 milliard par an. La borne basse peut supposer uniquement des départs non remplacés et des achats mutualisés ; la borne haute peut ajouter des fermetures immobilières et une réorganisation plus profonde des fonctions support. La fourchette n’est intelligible qu’avec ces composantes.
« ≤ » signifie inférieur ou égal. La notation indique que le résultat attendu est encadré entre deux scénarios, sans prétendre connaître sa valeur exacte.
Ne jamais présenter la borne haute comme un montant certain dans le titre puis reléguer les conditions dans une note.
Double compte
Le double compte survient lorsqu’un même euro d’économie, de recette ou de production est comptabilisé deux fois dans un total. C’est un risque majeur dans les programmes comportant de nombreuses mesures qui se chevauchent. Pour l’éviter, chaque flux doit avoir un propriétaire unique et les interactions entre mesures doivent être documentées. Une économie salariale ne peut pas être comptée une première fois dans la suppression d’un organisme puis une seconde fois dans une réduction générale des effectifs.
Si la fermeture d’une agence économise 20 millions de masse salariale et que le plan général de réduction des effectifs inclut déjà ces mêmes agents, ajouter 20 millions aux deux lignes gonfle artificiellement l’économie totale. Il faut attribuer le flux à une seule mesure ou expliciter l’interaction.
total consolidé = somme des flux uniques − chevauchements identifiés
Le signe « − » signifie soustraire. Les chevauchements identifiés sont les montants déjà comptés dans plusieurs lignes. Les économies « potentielles » issues de différentes études ne sont pas forcément additionnables.
Brut, net et coût de transition
Une économie brute est la dépense qui disparaît avant de tenir compte des coûts nécessaires à la transformation. Une économie nette retranche les indemnités, investissements, migrations informatiques, formations ou dépenses transitoires provoquées par la réforme. Dans les premières années, une réforme peut même coûter plus qu’elle n’économise, puis devenir positive après la fin de la transition. Cela ne la rend ni bonne ni mauvaise en soi ; cela impose de publier une trajectoire annuelle. Une fusion économise 100 millions par an en régime de croisière mais nécessite 180 millions de coûts de transition répartis sur deux ans. La première année peut présenter un gain net faible ou négatif. Après plusieurs années, le cumul devient positif.
gain net cumulé = économies cumulées − coûts de transition cumulés
Le mot « cumulé » signifie que l’on additionne les montants depuis le début de la période jusqu’à l’année étudiée. Ne pas comparer une économie annuelle récurrente à un coût de transition unique sans afficher l’horizon de temps.
Prix unitaire, quantité et dépense totale
Une dépense totale est souvent le produit d’un prix unitaire par une quantité. Si la dépense augmente, cela peut venir d’un prix plus élevé, d’un volume plus important, ou des deux. Décomposer ces effets est essentiel pour les dépenses de santé, d’énergie, de personnel ou d’achats publics.
Cette identité simple permet d’éviter des diagnostics paresseux. Une hausse de dépense n’indique pas automatiquement une perte d’efficacité si le service rendu a fortement augmenté. Une administration achète 10 000 unités à 100 euros : la dépense est 1 million d’euros. L’année suivante, elle achète 11 000 unités à 105 euros : la dépense devient 1,155 million. Une partie de la hausse vient du volume, une autre du prix.
Le signe « × » signifie multiplier. Le prix unitaire est le coût d’une unité ; la quantité est le nombre d’unités achetées.
Toujours vérifier si les quantités sont comparables en qualité et en contenu.
Coût moyen et
Le coût moyen divise le coût total par le nombre d’unités produites. Le coût marginal cherche le coût d’une unité supplémentaire. Ces deux notions peuvent être très différentes lorsque l’activité comporte des coûts fixes élevés. Un service numérique peut coûter cher à construire mais très peu à servir pour un utilisateur supplémentaire. À l’inverse, un service humain intensif peut voir son coût marginal rester élevé.
Un logiciel public coûte 10 millions à développer puis 0,10 euro par consultation. Avec un million de consultations, le coût moyen initial est bien supérieur à 0,10 euro car il doit absorber le développement. À mesure que l’usage augmente, le coût moyen baisse si les coûts fixes sont répartis sur davantage d’utilisateurs.
La division répartit le coût total sur les unités produites. Le coût marginal se calcule à partir de la variation du coût total quand la quantité varie. Ne pas utiliser le coût marginal pour faire disparaître artificiellement les coûts fixes.
Élasticité comme mesure de réaction
Une élasticité mesure la sensibilité relative d’une grandeur à la variation d’une autre. Elle est sans unité. Une de la demande de −0,5 signifie qu’une hausse de prix de 1 % est associée, toutes choses égales par ailleurs dans le , à une baisse d’environ 0,5 % de la quantité demandée.
L’élasticité n’est pas une constante universelle. Elle dépend du produit, de l’horizon, des alternatives disponibles, du revenu et du contexte. Si un prix augmente de 10 % et qu’une quantité diminue de 4 %, l’élasticité observée approximative est −0,4. Le signe négatif indique que les deux variations vont en sens opposé.
élasticité = variation % de la quantité ÷ variation % du prix
Le numérateur est la variation relative de la quantité ; le dénominateur est la variation relative du prix. Ne pas appliquer une élasticité estimée dans un contexte à n’importe quelle population ou période sans justification.
Actualisation et valeur dans le temps
Un euro aujourd’hui et un euro dans dix ans ne sont pas strictement équivalents lorsque l’on compare des projets. L’actualisation traduit le fait qu’un montant futur doit être rapporté à une date commune en tenant compte d’un taux d’actualisation. Le choix du taux est normatif et économique : plus il est élevé, moins les bénéfices lointains pèsent dans le calcul présent. Pour les politiques publiques de très long terme, ce choix peut modifier fortement le classement des projets. Avec un taux d’actualisation de 3 %, 103 euros reçus dans un an valent 100 euros aujourd’hui dans le modèle simple, car 100 placé à 3 % devient 103. Pour plusieurs années, on applique le taux de manière composée.
valeur actuelle = valeur future ÷ (1 + taux)^nombre d’années
Le signe « ^ » signifie « élevé à la puissance ». Le nombre d’années indique combien de fois le facteur lié au taux est appliqué. Ne jamais cacher le taux d’actualisation : il fait partie des hypothèses déterminantes.
Scénario, prévision et simulation
Une prévision cherche à décrire ce qui paraît le plus probable compte tenu des informations disponibles. Une simulation répond à une question conditionnelle : « que se passerait-il si… ? ». Un scénario organise un ensemble cohérent d’hypothèses. Confondre ces catégories conduit à présenter une hypothèse de travail comme une promesse. Une politique publique peut être simulée sans prétendre prévoir exactement le futur. Un modèle peut simuler l’effet d’une baisse de taxe sous trois hypothèses de réaction de la consommation. Ces trois résultats ne sont pas trois prévisions concurrentes ; ce sont trois réponses conditionnelles qui montrent la sensibilité du résultat à l’hypothèse de comportement.
La notation signifie que le résultat dépend à la fois des données introduites et des hypothèses retenues par le modèle. Toujours étiqueter clairement donnée observée, estimation, prévision et simulation.
Lire un tableau statistique
Un tableau statistique doit être lu dans un ordre précis : titre, unité, champ, période, source, notes puis valeurs. Beaucoup d’erreurs viennent du fait que l’on saute directement sur une cellule sans lire le champ. Une note de bas de page peut indiquer une rupture de série, une donnée provisoire, un changement de définition ou une importante. Cette information peut modifier complètement l’interprétation. Si un tableau indique des montants « en millions d’euros courants » et qu’une personne lit une cellule « 2 500 » comme 2 500 euros, l’erreur est d’un facteur un million. Le titre de l’unité faisait partie intégrante de la donnée.
valeur réelle lue = valeur affichée × d’unité
Si l’unité est « millions d’euros », le multiplicateur est 1 000 000. Le signe « × » signifie multiplier.
Une capture d’écran recadrée qui masque les unités ou les notes n’est pas une preuve suffisante.
Source de vérification : Insee — Définitions statistiques.
Construire une fiche de calcul reproductible
Un calcul reproductible doit permettre à une autre personne de refaire le résultat sans te croire sur parole. Il contient la question, les données, leurs sources, la date, les unités, les opérations, les hypothèses et les limites. Cette logique est particulièrement importante dans un programme de réforme. Elle transforme un chiffre politique en objet contrôlable et permet de corriger une erreur sans réécrire tout le raisonnement.
Pour chiffrer une réduction d’effectifs, on ne se contente pas de multiplier un nombre de postes par un salaire moyen. Il faut préciser combien de postes sont réellement supprimés, le coût employeur complet, le calendrier de départ, les remplacements éventuels, les coûts de transition et les doublons avec d’autres mesures.
résultat net = flux évités + recettes supplémentaires − coûts nouveaux − doubles comptes
Chaque terme doit posséder une source ou une hypothèse explicite. Le résultat n’est fiable que si les composantes le sont suffisamment pour la question posée. La précision apparente d’un résultat au centime près ne compense jamais une hypothèse de départ mal définie.
Lorsqu’un chiffre est utilisé pour justifier une politique, la première vérification porte sur son statut. Est-ce une dépense constatée, une autorisation budgétaire, un engagement, une prévision, une économie théorique ou une économie effectivement consolidée ? Deux montants identiques peuvent avoir des significations radicalement différentes selon cette qualification.
La deuxième vérification porte sur le champ. Un total « État » peut exclure les collectivités, la sécurité sociale ou des opérateurs ; un total « administrations publiques » peut au contraire les agréger. Il faut ensuite relever la date de valeur, la fréquence de mise à jour, le caractère brut ou net et l’éventuelle correction des variations saisonnières. Ces informations sont souvent plus importantes que le nombre de décimales affiché.
La troisième vérification consiste à refaire un ordre de grandeur indépendant. Si une mesure est annoncée à 12 milliards d’euros par an, on peut la rapporter au nombre de bénéficiaires, au budget de la mission concernée ou au PIB. Si le résultat implique, par exemple, un coût moyen manifestement incompatible avec les montants unitaires connus, il faut revenir aux hypothèses avant de discuter l’opportunité politique.
Enfin, l’audit doit conserver une trace. Une bonne feuille de calcul indique l’URL de la source, la date d’accès, les unités, les formules et les hypothèses. La reproductibilité n’exige pas que tout le monde soit d’accord avec les hypothèses ; elle exige que chacun puisse voir lesquelles produisent le résultat.
Sensibilité, seuils et robustesse d’un résultat
Un résultat unique peut donner une fausse impression de certitude. Pour une estimation dépendant d’un taux de recours, d’un coût unitaire et d’un nombre de bénéficiaires, il suffit souvent de modifier chacune de ces trois de quelques points pour obtenir une fourchette très différente. L’analyse de sensibilité consiste à mesurer explicitement cet effet.
On peut procéder variable par variable : on conserve toutes les hypothèses sauf une, que l’on fait varier entre une borne basse et une borne haute. Cette méthode révèle les auxquels le résultat est le plus sensible. Une hypothèse qui change le résultat de 1 % mérite moins d’attention qu’une hypothèse qui le fait varier de 40 %.
Un seuil est la valeur à partir de laquelle la conclusion change de signe ou de catégorie. Si un investissement devient rentable seulement au-delà de 75 % d’utilisation, ce seuil est plus informatif qu’un scénario central à 82 %. Il indique directement où se situe le risque principal et quelles données doivent être suivies après la décision.
Pourcentages successifs : pourquoi on ne les additionne pas
Deux variations successives s’appliquent à des bases différentes. Une hausse de 10 % suivie d’une baisse de 10 % ne ramène donc pas au point de départ. En partant de 100, la hausse donne 110 ; la baisse de 10 % porte ensuite sur 110 et retire 11. La valeur finale est 99. L’écart cumulé est une baisse de 1 %, malgré deux variations de même amplitude affichée.
La règle générale consiste à convertir chaque variation en . Une hausse de 8 % correspond à 1,08 ; une baisse de 3 % à 0,97. Le coefficient cumulé est 1,08 × 0,97 = 1,0476, soit une progression totale de 4,76 %. Cette méthode est indispensable pour les prix, les salaires, les rendements financiers ou les séries de croissance.
Pour inverser une variation, il faut également tenir compte de la nouvelle base. Après une baisse de 20 %, il faut une hausse de 25 % pour revenir au niveau initial : 100 devient 80, puis 80 × 1,25 = 100. Parler de « compensation symétrique » en utilisant le même pourcentage est donc une erreur fréquente.
Source de vérification : Insee — Définitions statistiques.
: toutes les observations ne pèsent pas le même poids
Une moyenne simple attribue le même poids à chaque observation. Or beaucoup d’indicateurs économiques agrègent des éléments de tailles très différentes. Si une petite catégorie progresse de 20 % et une catégorie dix fois plus importante recule de 2 %, la moyenne arithmétique des deux taux n’est pas une mesure correcte de l’évolution de l’ensemble.
La moyenne pondérée multiplie chaque valeur par son poids, additionne les produits puis divise par la somme des poids. Avec deux catégories pesant 10 et 90, dont les variations sont respectivement +20 % et −2 %, l’évolution pondérée vaut (10 × 20 + 90 × (−2)) ÷ 100 = 0,2 %. Le signe global peut donc être très différent de l’impression donnée par les taux pris isolément.
Les pondérations doivent elles-mêmes être documentées : part dans la dépense, nombre de personnes, , heures travaillées ou autre base pertinente. Une pondération ancienne peut devenir trompeuse si la structure de l’économie a beaucoup changé.
Source de vérification : Insee — Définitions statistiques.
Unités et analyse dimensionnelle : un garde-fou contre les erreurs
Avant même de vérifier un chiffre, on peut vérifier ses unités. Diviser des euros par des personnes donne des euros par personne ; diviser des euros par des années donne un flux annuel moyen ; multiplier un prix en euros par unité par un nombre d’unités redonne des euros. Si l’unité finale ne correspond pas à la grandeur recherchée, le calcul est mal posé.
Cette discipline évite des erreurs de facteur mille ou million. Les données publiques mélangent souvent euros, milliers d’euros, millions d’euros et milliards d’euros. Transformer 2,4 milliards en millions donne 2 400 millions, et non 240. Écrire l’unité à chaque ligne d’un tableur vaut mieux que compter sur la mémoire.
Les ratios sans dimension demandent la même vigilance. Un pourcentage de dette rapportée au PIB compare un stock à un flux annuel ; ce ratio est utile et conventionnel, mais il ne signifie pas que la dette serait « remboursée en x années » sans tenir compte des recettes, des dépenses, des intérêts et du refinancement.
Source de vérification : Insee — Définitions statistiques.
Cumul, annualisation et calendrier budgétaire
Un montant cumulé doit être replacé sur son calendrier. Douze milliards dépensés en quatre ans peuvent correspondre à trois milliards par an, mais seulement si la dépense est uniforme. Une montée en charge 1-2-4-5 milliards produit le même cumul de 12 milliards avec des contraintes de trésorerie et des effets macroéconomiques très différents.
L’annualisation est une convention de comparaison, pas une description automatique. Pour une dépense observée sur neuf mois, multiplier par 12/9 suppose implicitement que le rythme des trois mois manquants sera identique. Cette hypothèse est fragile pour les dépenses saisonnières, l’investissement ou les dispositifs qui montent progressivement en puissance.
Dans une réforme, il faut distinguer coût de lancement, coût récurrent et coût de sortie. Une économie permanente peut être précédée de dépenses de transition ; inversement, une réduction de dépense obtenue en retardant des paiements n’est pas une économie structurelle. Le calendrier permet de repérer ces déplacements.
Source de vérification : Insee — Définitions statistiques.
Arrondis, précision et chiffres significatifs
Un résultat affiché avec six décimales n’est pas nécessairement plus exact qu’un résultat arrondi. La précision pertinente dépend de la précision des données d’entrée. Si une population est connue à quelques milliers près et qu’un coût unitaire est une estimation, annoncer un total à l’euro près fabrique une précision qui n’existe pas. L’arrondi doit donc refléter l’incertitude réelle du calcul.
Les chiffres significatifs permettent de conserver l’ordre de grandeur sans surcharger la lecture. Un coût estimé à 12,347 milliards d’euros à partir d’hypothèses fragiles peut être présenté comme environ 12,3 milliards, accompagné d’une fourchette. À l’inverse, une facture comptable ou une donnée fiscale peut justifier une précision beaucoup plus fine parce qu’elle décrit une écriture réellement enregistrée.
Il faut également distinguer l’arrondi d’affichage et le calcul interne. Dans un tableur, mieux vaut conserver la valeur complète pendant les opérations puis arrondir seulement le résultat présenté. Arrondir chaque étape peut accumuler de petites erreurs, surtout lorsque des milliers de lignes sont agrégées.
Données manquantes, interpolation et prudence
Une série statistique peut comporter une année absente, une rupture de collecte ou un changement de définition. La tentation consiste alors à combler le trou automatiquement. Cette opération n’est légitime que si la méthode est explicite et adaptée au phénomène. Une interpolation linéaire suppose, par exemple, une évolution régulière entre deux points connus ; elle serait très fragile au milieu d’une crise ou d’une réforme brutale.
Lorsque la valeur manquante n’est pas indispensable, il est souvent préférable de la laisser manquante plutôt que d’inventer une précision. Si elle est nécessaire pour une simulation, on peut produire plusieurs hypothèses : borne basse, estimation centrale et borne haute. Le lecteur voit ainsi quelle part du résultat dépend d’une donnée observée et quelle part dépend d’une convention.
Une bonne documentation distingue toujours les observations originales des valeurs imputées. Dans un fichier reproductible, une colonne spécifique peut indiquer le statut de chaque donnée : observée, corrigée, interpolée, estimée ou provisoire. Cette simple information évite de traiter plus tard une estimation comme un fait.
Effets de base : quand le taux change parce que le point de départ change
Une variation en pourcentage dépend de la valeur de départ. Après une chute exceptionnelle, un rebond élevé peut simplement ramener partiellement la grandeur vers son niveau antérieur. Si une production passe de 100 à 80 puis de 80 à 92, la deuxième année affiche +15 %, mais le niveau reste encore 8 % sous le niveau initial de 100.
Les effets de base sont particulièrement importants pour l’inflation en glissement annuel, la production après une crise ou les recettes après une année atypique. Comparer uniquement le taux de croissance courant peut donner l’impression d’une accélération ou d’un effondrement alors que la trajectoire de niveau raconte une histoire plus nuancée.
Le contrôle pratique consiste à regarder simultanément trois informations : le niveau actuel, le niveau de référence et le taux de variation. Un graphique indexé en base 100 complète utilement un tableau de taux, car il montre immédiatement si le rebond a réellement effacé la baisse précédente.
Marge d’erreur statistique et incertitude de mesure
Une enquête repose souvent sur un échantillon et non sur l’observation exhaustive de toute la population. Le résultat comporte alors une incertitude d’échantillonnage. Une différence de quelques dixièmes de point entre deux estimations peut être trop faible pour conclure à un changement réel si les intervalles d’incertitude se chevauchent largement.
L’incertitude ne vient pas seulement de l’échantillon. Non-réponse, erreurs de déclaration, changements de questionnaire, corrections saisonnières ou révisions administratives peuvent également influencer une série. L’objectif n’est pas de rendre toute mesure suspecte, mais de proportionner la confiance accordée au chiffre à la qualité de son dispositif de production.
Dans un débat public, la formulation devrait donc distinguer « l’estimation centrale est de » et « la valeur exacte est ». Lorsqu’un chiffre est proche d’un seuil politique ou juridique, cette nuance devient particulièrement importante : une décision binaire peut reposer sur une mesure qui, elle, demeure probabiliste.
Construire un tableur auditable plutôt qu’une boîte noire
Un bon tableur sépare les données sources, les hypothèses et les résultats. Les valeurs recopiées depuis une publication doivent être regroupées dans une feuille dédiée avec leur unité et leur lien d’origine. Les hypothèses modifiables doivent être clairement identifiées afin qu’un lecteur puisse tester un autre scénario sans chercher des nombres cachés au milieu de centaines de formules.
Les formules doivent éviter les constantes invisibles. Écrire `=B12*0,37` sans expliquer l’origine de 0,37 rend le calcul difficile à auditer ; référencer une cellule nommée `taux_recours` documentée dans la feuille des hypothèses rend le mécanisme lisible. Les contrôles de cohérence peuvent également être automatisés : totaux égaux, pourcentages sommant à 100 %, années complètes, absence de valeurs négatives impossibles.
Enfin, une version publiée doit être figée. Si les données ou hypothèses changent, la nouvelle version reçoit une date et un numéro. Cette discipline permet de comprendre pourquoi deux résultats diffèrent et évite qu’une feuille de calcul évolutive réécrive silencieusement l’historique d’une estimation.
Supposons qu’une réforme soit présentée comme générant 15 milliards d’euros d’économies annuelles à régime de croisière. Le premier travail n’est pas de discuter si 15 milliards est beaucoup ou peu ; il consiste à identifier la nature exacte du chiffre. S’agit-il d’une réduction de crédits votés, d’une baisse de dépenses constatées, d’un moindre besoin de financement par rapport à un scénario de référence, ou d’une addition de mesures dont certaines se recouvrent ? Tant que cette qualification manque, le nombre ne peut pas être additionné proprement à d’autres économies.
On construit ensuite un tableau de périmètre. Pour chaque sous-mesure, on note l’administration concernée, l’année de départ, le coût initial, la montée en charge, les dépenses transférées ailleurs et les recettes éventuellement affectées. Une suppression d’organisme peut réduire ses frais de fonctionnement tout en transférant ses missions et une partie de ses agents à une autre structure. L’économie brute est alors supérieure à l’économie nette. Le calcul doit montrer cette différence au lieu de masquer le transfert dans une ligne agrégée.
Troisième étape : vérifier l’unité temporelle. Si les 15 milliards correspondent à une économie annuelle atteinte seulement en année cinq, on ne peut pas les multiplier par cinq pour décrire les cinq premières années. Une trajectoire 2, 6, 10, 13 puis 15 milliards produit 46 milliards cumulés sur cinq ans, pas 75. Le profil de montée en charge importe aussi pour le déficit et la trésorerie, car une réforme qui coûte au départ avant d’économiser ensuite peut dégrader temporairement les comptes publics.
Quatrième étape : chercher les doubles comptes. Une réduction de masse salariale peut déjà être incluse dans l’économie annoncée d’une fusion d’agences ; la compter une seconde fois dans un plan transversal de réduction des effectifs gonflerait artificiellement le total. On construit donc une matrice où chaque euro d’économie n’a qu’un propriétaire analytique principal. Les effets secondaires peuvent être documentés, mais ils ne sont additionnés qu’une fois au total consolidé.
Cinquième étape : tester les ordres de grandeur. Si une économie de 4 milliards est attribuée à 20 000 postes supprimés, cela représente 200 000 euros par poste et par an. Ce montant peut être plausible s’il comprend salaires, cotisations, locaux, achats et fonctions support, mais il est beaucoup plus élevé qu’un simple coût salarial. Le test n’invalide pas le chiffre ; il indique précisément quelles composantes doivent être retrouvées dans le dossier source.
Sixième étape : faire varier les hypothèses sensibles. Si 40 % de l’économie dépend d’un taux de non-remplacement des départs, on teste par exemple 60 %, 80 % et 100 % de réalisation. Si le résultat final passe de 15 à 9 milliards dans le scénario prudent, cette information doit apparaître dans la synthèse. Une fourchette honnête est plus utile qu’un nombre unique présenté comme certain alors qu’il dépend de comportements humains et de décisions futures.
Enfin, le dossier est publiable seulement si un tiers peut refaire le calcul. Il faut fournir les sources, les cellules d’hypothèse, la période, les unités, les règles de consolidation et la date de mise à jour. Une divergence avec un autre analyste devient alors productive : on peut identifier si elle vient du périmètre, d’une donnée, d’une hypothèse ou d’une formule. La transparence du calcul transforme une affirmation politique en objet vérifiable.
À l’issue de ce cours, le lecteur doit pouvoir prendre un chiffre brut et le transformer en information contrôlable. Cela suppose de nommer l’unité, la période, le périmètre et le dénominateur ; de distinguer stock et flux, nominal et réel, montant et ratio ; puis de tester l’ordre de grandeur avant d’entrer dans un calcul détaillé.
Il doit également savoir reconnaître les opérations qui changent de base : variations successives, moyenne pondérée, , actualisation et annualisation. L’objectif n’est pas de mémoriser une collection de recettes, mais de comprendre quelle relation mathématique correspond à la question posée et pourquoi une autre relation donnerait un résultat trompeur.
Enfin, une estimation publique n’est réellement utile que si elle peut être auditée. Les hypothèses doivent être séparées des données observées, les sources datées, les formules visibles et les incertitudes explicitées. La compétence centrale est donc une combinaison de calcul et de jugement méthodologique : savoir quand le résultat est robuste et quand il faut encore chercher une donnée.
Un prix passe de 80 € à 88 €, puis baisse de 5 %. Quel est le prix final et quelle est la variation totale par rapport à 80 € ?
Correction : La première hausse vaut 10 %, donc le prix devient 88 €. La baisse de 5 % s’applique à 88 : 88 × 0,95 = 83,60 €. Le prix final est 83,60 €, soit 3,60 € au-dessus de 80. La variation totale est 3,60 ÷ 80 × 100 = 4,5 %. On ne peut pas additionner simplement +10 % et −5 % sans tenir compte des bases successives.
Une dette est de 2 900 Md€ au 1er janvier. Le déficit de l’année est de 110 Md€ et un ajustement de stock réduit la dette de 15 Md€. Quel stock obtient-on en fin d’année ?
Correction : Le déficit est un flux qui augmente ici le stock de dette de 110 Md€. L’ajustement de stock agit dans l’autre sens pour 15 Md€. Le stock final simplifié vaut 2 900 + 110 − 15 = 2 995 Md€. Cet exercice montre pourquoi le déficit annuel et la variation exacte de dette ne sont pas toujours identiques.
Deux catégories pèsent respectivement 30 % et 70 % d’un total. La première progresse de 12 %, la seconde recule de 3 %. Quelle variation pondérée obtient-on ?
Correction : La contribution de la première catégorie est 0,30 × 12 = 3,6 points. Celle de la seconde est 0,70 × (−3) = −2,1 points. La variation agrégée approximative est donc +1,5 %. La moyenne simple de 12 % et −3 %, qui donnerait +4,5 %, serait trompeuse.
Un revenu nominal progresse de 4 % tandis que l’indice de prix pertinent progresse de 2,5 %. Quelle est l’évolution réelle approximative ?
Correction : L’approximation courante soustrait l’inflation à la hausse nominale : 4 − 2,5 = 1,5 %. Le calcul exact utilise les coefficients : 1,04 ÷ 1,025 − 1 ≈ 0,0146, soit environ +1,46 %. L’approximation est proche ici parce que les taux sont modestes.
Vous devez comparer 100 € reçus aujourd’hui à 105 € reçus dans un an avec un taux d’actualisation de 4 %. Quelle somme a la plus grande valeur actuelle ?
Correction : La valeur actuelle de 105 € reçus dans un an vaut 105 ÷ 1,04 ≈ 100,96 €. Elle est donc légèrement supérieure à 100 € aujourd’hui. Si le taux d’actualisation était supérieur à 5 %, la conclusion pourrait s’inverser. Le résultat dépend du taux retenu et de son interprétation.
Une réforme est annoncée comme économisant 18 Md€ par an grâce à 300 000 dossiers concernés. Quel ordre de grandeur cela représente-t-il par dossier ?
Correction : 18 Md€ correspondent à 18 000 M€. Diviser 18 milliards par 300 000 donne 60 000 € par dossier et par an. Ce résultat ne prouve pas que l’annonce est fausse, mais il impose de vérifier immédiatement le périmètre : le nombre de dossiers est-il complet ? L’économie inclut-elle d’autres postes ? La période est-elle réellement annuelle ?
Un chiffre économique ne devient informatif qu’après cinq opérations : identifier sa source, préciser son unité, fixer sa période, définir son périmètre et choisir la comparaison pertinente. Une annonce de « 5 milliards d’euros » est presque vide tant que l’on ignore s’il s’agit d’un coût annuel, d’un investissement étalé sur dix ans, d’un montant brut ou net, d’une dépense de l’État ou de l’ensemble des administrations publiques. Le premier réflexe doit donc être de réécrire le chiffre avec toutes ses dimensions : 5 milliards d’euros courants, par an, pour tel périmètre, à telle date. Cette reformulation élimine une grande partie des malentendus avant même de calculer.
La deuxième opération consiste à choisir le dénominateur. Rapporter une dépense à la population produit un montant par habitant ; la rapporter au PIB produit un ratio macroéconomique ; la rapporter au nombre de bénéficiaires donne une dépense moyenne par bénéficiaire. Aucun dénominateur n’est neutre. Une politique concentrée sur un petit nombre de personnes peut sembler minuscule par habitant et très élevée par bénéficiaire. Le bon dénominateur dépend donc de la question. Il faut aussi résister à la tentation de transformer une moyenne en description de chaque individu : une moyenne répartit fictivement le total, elle ne décrit pas la distribution réelle.
La troisième opération porte sur le temps. Additionner un coût annuel pendant dix ans suppose que le montant reste constant, ce qui est rarement exact. Il faut distinguer euros courants et euros constants, tenir compte de l’inflation lorsque la comparaison porte sur le pouvoir d’achat, et actualiser les flux lorsque l’on compare des coûts ou bénéfices éloignés dans le temps. Une économie de 1 milliard par an à partir de la sixième année ne vaut pas économiquement la même chose qu’une économie immédiate, même si le total nominal sur vingt ans peut sembler similaire.
Quatrième opération : tester l’ordre de grandeur. Si une réforme prétend économiser davantage que la dépense totale du programme qu’elle vise, il existe nécessairement une incohérence de périmètre, de période ou de double compte. Si une variation annoncée de 0,1 % d’un agrégat est présentée comme plusieurs dizaines de milliards, refaites mentalement le calcul avec une base arrondie. L’ordre de grandeur est un système d’alarme. Il ne donne pas le chiffre final mais indique quand il faut suspendre le jugement et retourner à la source.
Cinquième opération : mesurer la sensibilité. Une estimation sérieuse doit montrer ce qui se passe lorsque l’on change une hypothèse plausible. Supposons qu’une réforme réduise un coût unitaire de 8 % avec une adoption attendue de 70 %. Le résultat doit être recalculé avec 5 % et 11 % de baisse, puis avec 50 % et 90 % d’adoption. Si la conclusion générale reste la même, elle est robuste. Si elle s’inverse, le rapport doit l’indiquer. La sensibilité ne fragilise pas l’analyse ; elle indique précisément où se situe l’incertitude.
Enfin, séparez toujours stock, flux et variation. Une dette est un stock ; le déficit annuel est un flux ; la hausse de la dette est une variation du stock qui peut différer du déficit comptable pour plusieurs raisons. De même, le nombre de chômeurs est un stock à un instant ou sur une période de référence, tandis que les entrées et sorties du chômage sont des flux. Beaucoup de raisonnements deviennent plus simples lorsque l’on dessine un réservoir : niveau initial, entrées, sorties, niveau final. Cette représentation évite de confondre « davantage de sorties » avec « moins de personnes présentes » si les entrées augmentent encore plus vite.
Le lecteur qui maîtrise ce protocole peut déjà contrôler une grande partie des chiffres politiques. Il n’a pas besoin de connaître toutes les statistiques françaises par cœur. Il doit savoir demander la bonne définition, refaire la division, repérer la période, convertir l’unité, vérifier l’ordre de grandeur et exiger un scénario de sensibilité. Cette discipline constitue la grammaire commune de tous les cours suivants.
Avant d’accepter un résultat, relisez-le comme si vous deviez le transmettre à une personne qui n’a vu ni le tableau ni la feuille de calcul. Écrivez l’unité après chaque grandeur, indiquez la période, nommez le numérateur et le dénominateur, puis vérifiez que les deux grandeurs sont comparables. Si vous utilisez un pourcentage, précisez la base. Si vous utilisez un montant cumulé, précisez le nombre d’années et si les valeurs sont nominales ou réelles.
Lecture : On soustrait l'ancienne valeur à la nouvelle, on divise par l'ancienne, puis on multiplie par cent.
Source de méthode/formule : définition arithmétique du taux de variation relatif.
Source de données/contexte : Insee — Élaboration de l’indice des prix à la consommation.
Données : Un stock passe de 240 à 258. Calculez sa variation en pourcentage.
Formule : variation (%) = (valeur finale − valeur initiale) / valeur initiale × 100
Substitution : (258 − 240) / 240 × 100
Calcul : La hausse absolue est 18. Rapportée à la valeur de départ, 18 / 240 = 0,075. En multipliant par 100, on obtient 7,5.
Unité et résultat : % de la valeur initiale
Interprétation : Le stock a augmenté de 7,5 %. Le nombre 18 est la variation absolue ; il ne faut donc ni l'annoncer comme 18 %, ni parler de 18 points de pourcentage.
Piège à éviter : Confondre une hausse de 15 % avec une hausse de 15 points.
Refaites ensuite le calcul avec un arrondi grossier. Un résultat exact à la virgule mais incompatible avec l’ordre de grandeur doit être rejeté. Testez également les bornes : un taux de couverture ne peut pas être interprété comme une part de marché, une moyenne ne peut pas dépasser toutes les valeurs si les pondérations sont positives, et une économie ne peut pas durablement dépasser la dépense évitable du périmètre visé sans autre mécanisme expliqué.
Enfin, conservez la trace des hypothèses. Un chiffre reproductible doit permettre à une autre personne de remplacer une hypothèse et de voir le résultat changer. Cette transparence est particulièrement importante pour les politiques publiques, où les comportements, les délais et les coûts de transition peuvent modifier fortement l’estimation initiale. Le bon calcul n’est pas celui qui affiche le plus de décimales ; c’est celui dont la logique reste lisible lorsque les hypothèses sont contestées.
Une administration annonce 2,4 milliards d’euros d’économies sur quatre ans. Le premier contrôle consiste à demander s’il s’agit de 600 millions par an ou d’une trajectoire croissante dont le cumul atteint 2,4 milliards. Vérifiez ensuite le coût de transition, l’année de départ et les éventuels transferts vers d’autres budgets. Si 300 millions d’euros de dépenses sont déplacés vers une collectivité, ils ne constituent pas automatiquement une économie consolidée pour l’ensemble public.
Convertissez enfin le résultat dans plusieurs unités : par an, par habitant et en proportion du budget concerné. Ces conversions ne remplacent pas l’analyse mais révèlent les incohérences. Une économie crédible doit pouvoir être reconstruite à partir de lignes identifiées, sans additionner deux fois la même réduction ni confondre autorisation budgétaire et dépense effectivement évitée.
Un dernier contrôle consiste à demander si le résultat serait encore compréhensible sans le tableur. Une formule correctement documentée doit pouvoir être traduite en phrase : quelle grandeur est multipliée, divisée ou comparée, et pourquoi ? Cette traduction verbale repère les erreurs de signe et de dénominateur que l’automatisation peut masquer.
Dans un dossier public, ajoutez aussi une ligne de contrôle indépendante. Si le calcul principal additionne des économies par programme, refaites une estimation depuis une autre base, par exemple le coût total observé multiplié par un taux plausible de réduction. Les deux méthodes ne donneront pas exactement le même résultat, mais elles devraient conduire au même ordre de grandeur. Un écart massif signale souvent un double compte, une base différente ou une hypothèse cachée. Cette vérification croisée est particulièrement utile lorsque plusieurs tableaux ont été construits par des équipes différentes ou lorsque des montants bruts, nets et consolidés coexistent.
La présentation finale doit aussi distinguer chiffre mesuré et chiffre estimé. Un montant issu d’une comptabilité clôturée n’a pas le même statut qu’une projection construite avec plusieurs hypothèses. Les deux peuvent être utiles, mais le lecteur doit savoir lequel il regarde. Cette étiquette de statut évite qu’une simulation devienne, au fil des reprises, un fait présenté comme certain.
Cette distinction doit toujours rester visible dans le tableau final.
Continuer le parcours
Exemple pédagogique : les nombres servent à apprendre la méthode et ne constituent pas une statistique nationale.
Une mesure annoncée à 5 Md€ par an pendant quatre ans représente 5 × 4 = 20 Md€ avant actualisation, transition ou montée en charge. Si elle ne s’applique qu’à 60 % la première année, année 1 = 5 × 0,60 = 3 Md€.
Reprenez la relation présentée dans ce dossier : Variation (%) = (valeur finale − valeur initiale) ÷ valeur initiale × 100. Exemple calculé : Un montant passe de 80 à 92. La différence vaut 92 − 80 = 12. Puis 12 ÷ 80 = 0,15. Enfin 0,15 × 100 = 15 %. La hausse relative est donc de 15 %.
Une dette publique vaut 3 000 Md€ au début d’une période. Le déficit est de 120 Md€ par an pendant quatre ans et l’on suppose, uniquement pour l’exercice, qu’aucun autre ajustement de stock n’intervient. Quel stock de dette obtient-on après quatre ans ?
Le déficit est un flux annuel. Sur quatre ans : 120 × 4 = 480 Md€. Dans cette hypothèse simplifiée, le stock final vaut 3 000 + 480 = 3 480 Md€. Dans la réalité, variations de trésorerie, acquisitions d’actifs et autres ajustements peuvent modifier le lien exact déficit-dette.
Classez dette publique, déficit annuel, patrimoine immobilier et recettes fiscales annuelles entre stocks et flux, puis justifiez chaque choix.
La dette et le patrimoine sont des stocks mesurés à une date. Le déficit et les recettes annuelles sont des flux mesurés sur une période.
De la compréhension au diagnostic : Ordres de grandeur, stocks et flux
Une dépense passe de 80 à 92 Md€ : la hausse est de 15 %, pas de 12 %.
Toujours identifier unité, période, périmètre et nature stock/flux avant de calculer.
Une dette vaut 3 200 Md€ et le déficit annuel 120 Md€. Sans autre ajustement de stock, quel est le stock après deux ans ?
3 200 + 2 × 120 = 3 440 Md€. Le calcul est volontairement simplifié : en comptabilité réelle, des ajustements de stock peuvent intervenir.
Deux ouvrages pour approfondir le redressement de la France

Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →