


1. Relation à savoir reconstruire.
Actif = passif ; achat de titres → +titres à l’actif et +réserves au passifLe QE modifie la composition et la taille du bilan de la banque centrale ; ce n’est pas un chèque direct aux ménages.
Niveau avancé
Un achat d’actifs modifie simultanément l’actif et le passif de la banque centrale : il faut suivre les deux côtés du bilan.
Pour aborder « Banque centrale bilan qe » sans prérequis caché, vérifiez ces acquis. Chaque lien ouvre directement le rappel utile du Module 0.
Rappel local : Le bilan d’une banque centrale respecte une identité comptable : chaque opération modifie des postes d’actif et de passif. Les achats d’actifs influencent ensuite les conditions financières par plusieurs canaux, pas par une création mécanique de revenu privé.
Actifs = Passifs + Capitaux propres
Lecture à voix haute : « total des actifs égale total des passifs plus capitaux propres »
| Symbole ou grandeur | Signification | Unité |
|---|---|---|
Actifs | titres, prêts, réserves de change et autres créances | € |
Passifs | billets, réserves bancaires, dépôts et autres dettes | € |
Capitaux propres | écart comptable entre actifs et passifs selon les règles applicables | € |
Calcul guidé, sans saut :
Interprétation et limite : La comptabilité d’une banque centrale possède des conventions propres ; une perte de valorisation n’a pas les mêmes conséquences qu’une insolvabilité d’entreprise ordinaire.
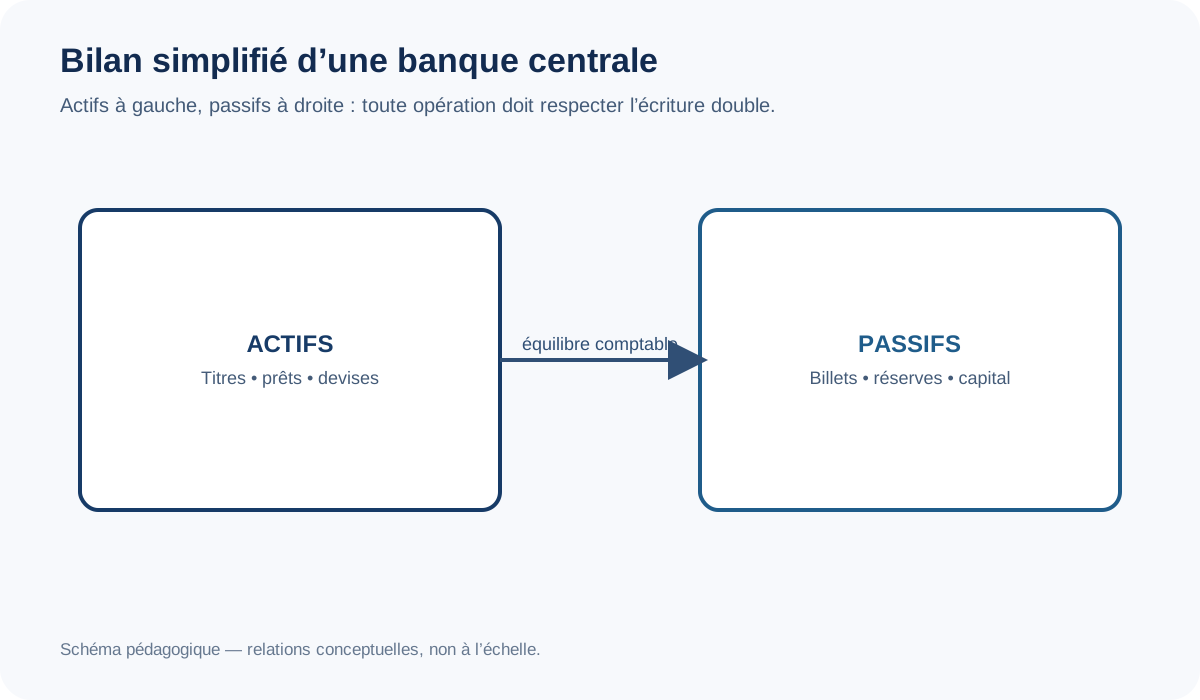
Une banque centrale possède un bilan comme toute organisation comptable : des actifs d’un côté, des passifs de l’autre. Parmi ses actifs peuvent figurer des titres achetés et des prêts aux banques ; parmi ses passifs figurent notamment billets en circulation et réserves détenues par les banques auprès de l’Eurosystème.
Quand la banque centrale achète un titre à une banque, elle inscrit le titre à son actif et crédite des réserves au passif. Cette création de réserves ne signifie pas qu’un montant identique est immédiatement dépensé par les ménages. La transmission passe par prix d’actifs, taux, conditions de financement, crédit et anticipations.
Le bilan est une photographie comptable à une date. L’actif rassemble ce que l’institution détient ou ce qu’on lui doit ; le passif rassemble ses engagements et ses ressources comptables. L’égalité actif = passif + capitaux propres reste une contrainte comptable.
Les sont les avoirs des établissements de crédit sur leur compte auprès de la banque centrale. Elles ne sont pas les dépôts des ménages. Un transfert entre deux clients de banques différentes déplace des réserves entre banques sans changer nécessairement leur total agrégé.
L’, souvent abrégé QE pour quantitative easing, désigne des achats d’actifs destinés notamment à assouplir les conditions financières lorsque les outils conventionnels rencontrent des limites. Le sigle doit être expliqué avant d’être employé.
Imaginez une banque qui vend 100 M€ d’obligations à la banque centrale. À l’actif de la banque centrale, les titres augmentent de 100 M€. Au passif, les réserves de la banque vendeuse augmentent de 100 M€. L’opération est équilibrée comptablement.
Le premier canal est le prix des actifs : une demande supplémentaire de titres tend, toutes choses égales par ailleurs, à augmenter leur prix et à réduire leur rendement. Des investisseurs peuvent réallouer leurs portefeuilles vers d’autres actifs, ce qui diffuse l’effet aux conditions financières.
Un second canal passe par la signalisation et les anticipations : l’engagement de politique monétaire peut influencer les attentes sur les conditions financières futures. Un troisième passe par le crédit, mais disposer de réserves supplémentaires ne contraint pas mécaniquement une banque à prêter ; elle examine demande de crédit, risque, capital et rentabilité.
Lorsque les portefeuilles arrivent à et ne sont plus réinvestis, le bilan peut se contracter progressivement. Cette normalisation quantitative n’est pas l’inverse mécanique d’une création monétaire passée : son effet dépend du contexte de taux, de et de demande d’actifs.
Bilan initial simplifié : 500 d’actifs et 500 de passifs. La banque centrale achète 50 d’obligations. Après l’opération, l’actif vaut 550 avec +50 de titres ; le passif vaut 550 avec +50 de réserves. Aucun « trou » comptable n’apparaît.
Si une obligation paie 20 € par an et vaut 1 000 €, son rendement courant est 2 %. Si la demande pousse son prix à 1 100 € sans changer le , le rendement courant devient environ 1,82 %. Ce calcul simplifié illustre la relation inverse prix/rendement, sans représenter à lui seul un complet.
Rendement courant simplifié = coupon annuel ÷ prix de marché × 100
Au niveau collège, retenez qu’un achat de titre inscrit quelque chose des deux côtés du bilan. Au lycée, distinguez stocks de titres, flux d’achats et réserves bancaires.
Au niveau supérieur, on analyse duration, , segmentation des marchés, opérations de refinancement et comportement du bilan consolidé de l’Eurosystème. On distingue également monnaie banque centrale et monnaie de dépôts.
La lecture comptable est indispensable parce qu’elle empêche des phrases imprécises comme « la banque centrale dépense de l’argent sans contrepartie ». Elle montre la contrepartie et oblige ensuite à discuter les effets économiques séparément.
La taille du bilan ne donne pas directement l’orientation de la politique monétaire. Deux bilans de même taille peuvent avoir une composition, une rémunération des réserves et des conditions financières très différentes.
L’augmentation des réserves n’implique pas un mécanique du crédit. Les banques accordent des prêts en fonction de la demande solvable, du risque, de leurs contraintes réglementaires et du prix du crédit.
Un achat d’actifs peut avoir des effets distributifs via les prix d’actifs et les conditions d’emprunt. Mesurer ces effets nécessite davantage qu’un bilan agrégé.
Le bilan d’une banque centrale permet de comprendre les opérations monétaires sans métaphore floue. Quand elle achète un titre, elle acquiert un actif et crédite généralement un passif, par exemple des réserves bancaires.
Les réserves ne sont pas directement les dépôts des ménages. Elles circulent principalement entre établissements ayant accès au bilan de la banque centrale. Confondre , monnaie bancaire et crédit conduit à des raisonnements faux sur le QE.
Actifs = Passifs + Capitaux propres
Lecture à voix haute. « total des actifs égale total des passifs plus capitaux propres ».
| Symbole | Ce qu’il représente | Unité ou convention |
|---|---|---|
Actifs | titres, prêts, réserves de change et autres créances | € |
Passifs | billets, réserves bancaires, dépôts et autres dettes | € |
Capitaux propres | écart comptable entre actifs et passifs selon les règles applicables | € |
Contrôle rapide. Une opération de QE n’est pas seulement « de l’argent ajouté » : elle modifie au moins deux postes du bilan.
Limite à connaître. La comptabilité d’une banque centrale possède des conventions propres ; une perte de valorisation n’a pas les mêmes conséquences qu’une insolvabilité d’entreprise ordinaire.
Pour analyser une opération, écrivez les bilans avant et après pour la banque centrale, la banque commerciale et, si nécessaire, le vendeur du titre. Cette comptabilité en révèle qui reçoit quel actif et quel passif.
Les effets du QE passent par prix d’actifs, courbe des taux, liquidité, signal sur la trajectoire monétaire et rééquilibrage de portefeuille. Leur ampleur dépend du régime de taux, de la structure financière et des anticipations.
Correction raisonnée. La correction est complète si chaque achat ou vente d'actif apparaît simultanément dans le bilan de la banque centrale et celui de la banque commerciale, si actifs et passifs restent équilibrés, puis si vous distinguez réserves créées et crédit effectivement distribué.
Correction : Les titres à l’actif augmentent de 20 M€ et les réserves au passif de 20 M€.
Correction : 30 ÷ 1 000 × 100 = 3 %.
Correction : 30 ÷ 1 200 × 100 = 2,5 %.
Correction : Le crédit dépend aussi de la demande solvable, du risque, des fonds propres, de la réglementation et des taux.
Correction : Non. La taille n’est qu’une dimension ; composition, taux directeurs, rémunération des réserves et conditions de marché comptent.
Laboratoire spécifique · scénario pédagogique
1. Situation.
Une banque centrale achète 100 Md€ d’obligations aux banques et crédite leurs réserves.
2. Calcul guidé.
À son actif, les titres augmentent de 100 Md€. À son passif, les réserves bancaires augmentent de 100 Md€. La taille du bilan augmente de 100 Md€ des deux côtés.
3. Exercice autonome.
Que se passe-t-il si 30 Md€ de titres arrivent à échéance sans réinvestissement, toutes choses égales par ailleurs ?
Le bilan peut se contracter de 30 Md€ : l’actif en titres baisse et le passif correspondant se réduit selon le mécanisme de règlement.
Mini-évaluation spécifique.
Lors d’un achat de 100 M€ d’obligations par une banque centrale, quels postes de bilan augmentent dans le schéma simplifié ?
À l’actif, les titres détenus augmentent ; au passif, les réserves bancaires créées en contrepartie augmentent.
Le bilan reste équilibré : l’achat d’un titre ajoute un actif à la banque centrale et crédite simultanément les réserves de la banque vendeuse au passif. Cela ne signifie pas que le patrimoine net du secteur privé augmente du même montant : un titre est échangé contre une réserve plus liquide.
8. Court terme, long terme et effets de second tour.
À court terme, un programme d’achats peut agir sur la liquidité et les rendements. À plus long terme, l’effet dépend de la persistance des portefeuilles, du réinvestissement et de l’évolution des anticipations.
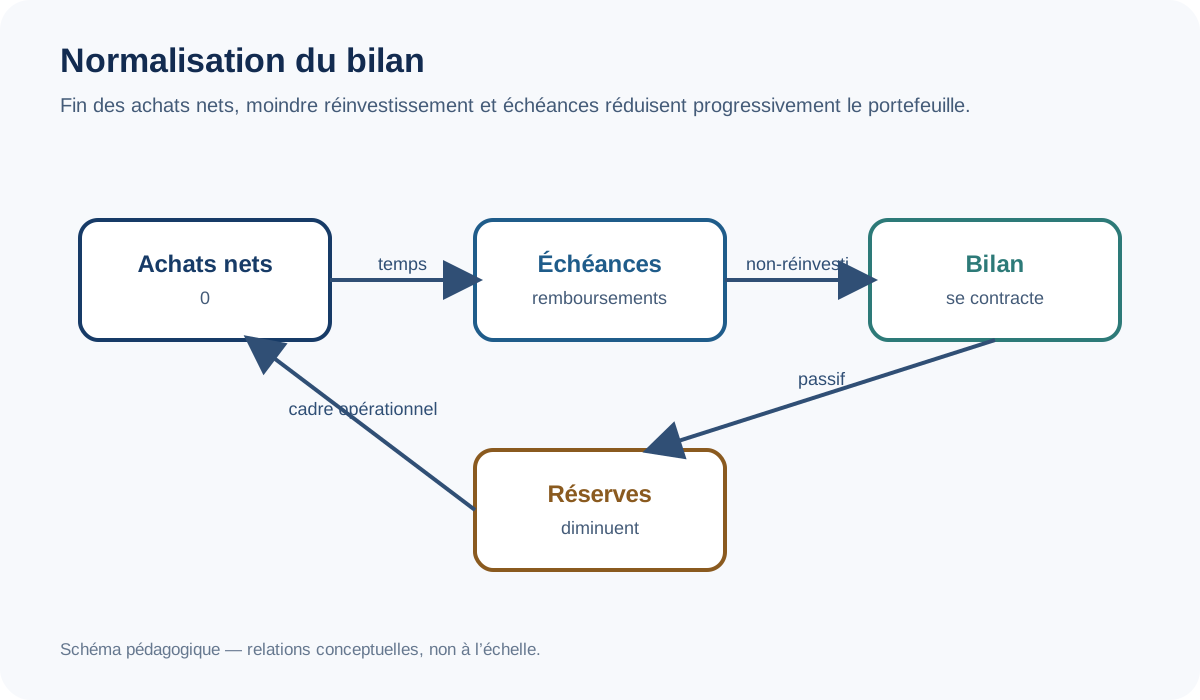
Lorsque les titres arrivent à échéance, le remboursement réduit mécaniquement certains postes si le principal n’est pas réinvesti. Le rythme de normalisation peut donc être très différent d’une vente massive immédiate.
9. Mini-dossier à refaire sans regarder la correction.
Mini-dossier : bilan initial 1 000, achat de titres 100, puis remboursement à maturité de 40 non réinvesti. Calculez la taille simplifiée après chaque étape, toutes choses égales par ailleurs.
Correction : 1 100 après l’achat ; 1 060 après remboursement non réinvesti de 40. Ce calcul comptable ne mesure pas seul l’effet macroéconomique.
Le bilan consolidé de l’Eurosystème agrège la BCE et les banques centrales nationales et neutralise certaines créances internes. Il ne faut donc pas additionner naïvement tous les bilans individuels.
Les achats d’actifs et les opérations de refinancement ne sont pas identiques : dans un prêt de banque centrale, une créance sur la banque apparaît et doit être remboursée selon les conditions de l’opération.
La politique non conventionnelle comprend plusieurs outils. Le dossier suivant sur l’économie ouverte montrera qu’une décision monétaire peut aussi agir par le taux de change, sans que ce canal soit une cible mécanique.
Le bilan relie actifs et passifs : titres, prêts, devises et autres créances financés par billets, réserves bancaires, dépôts publics, capital et autres engagements.
Lecture : Comme pour tout bilan, les emplois doivent être financés par des ressources ; achats d'actifs modifient simultanément les postes du bilan.
Source de méthode/formule : identité comptable du bilan : actifs = passifs + fonds propres.
Source de données/contexte : BCE — Programmes d’achats d’actifs.
Données : Achat de 25 de titres payé en réserves : variation des deux côtés ?
Formule : bilan banque centrale : actifs = passifs + fonds propres
Substitution : achat de titres : actifs +25 ; paiement en réserves : passifs +25
Calcul : L'achat ajoute 25 de titres à l'actif. La banque centrale crédite simultanément 25 de réserves bancaires au passif. Les deux côtés du bilan augmentent donc du même montant.
Unité et résultat : +25 à l'actif et +25 au passif, dans la même unité monétaire
Interprétation : L'opération agrandit le bilan de 25 sans rompre l'égalité comptable. Elle ne crée pas, à elle seule, 25 de richesse nette pour l'économie.
Piège à éviter : Dire que le QE verse mécaniquement de l'argent aux ménages : la chaîne de transmission est indirecte.
Un achat de titre modifie simultanément l’actif de la banque centrale et, via le règlement, la quantité de réserves détenues par le système bancaire. Cet exemple rend « Lire un bilan de banque centrale comme un bilan » concret au repère 36.1. Dans « Lire un bilan de banque centrale comme un bilan », on modifie une seule hypothèse à la fois. Le cas 36.1 documente alors le résultat obtenu. La comparaison propre à « Lire un bilan de banque centrale comme un bilan » distingue le mécanisme du contexte particulier.
Pour vérifier « Lire un bilan de banque centrale comme un bilan », il faut écrire l’écriture double avant d’interpréter la politique. Cette procédure du repère 36.1 conserve les unités utiles à « Lire un bilan de banque centrale comme un bilan ». Le contrôle 36.1 conserve aussi la période et le périmètre. La source de « Lire un bilan de banque centrale comme un bilan » reste datée afin de reproduire le calcul 36.1.
Point de vigilance — la taille du bilan n’est pas à elle seule un indicateur suffisant du degré d’assouplissement monétaire.
Actifs : titres, prêts et réserves de change — Les actifs n’ont pas tous la même finalité ni la même maturité : refinancement bancaire, achats de titres publics ou privés et actifs de réserve répondent à des fonctions différentes.
Un prêt à une banque contre collatéral n’a pas la même exposition qu’une obligation détenue jusqu’à échéance. Cet exemple rend « Actifs : titres, prêts et réserves de change » concret au repère 36.2. Dans « Actifs : titres, prêts et réserves de change », on modifie une seule hypothèse à la fois. Le cas 36.2 teste alors le résultat obtenu. La comparaison propre à « Actifs : titres, prêts et réserves de change » distingue le mécanisme du contexte particulier.
Pour vérifier « Actifs : titres, prêts et réserves de change », il faut classer les actifs par instrument, maturité, contrepartie et risque. Cette procédure du repère 36.2 conserve les unités utiles à « Actifs : titres, prêts et réserves de change ». Le contrôle 36.2 conserve aussi la période et le périmètre. La source de « Actifs : titres, prêts et réserves de change » reste datée afin de reproduire le calcul 36.2.
Point de vigilance — additionner tous les actifs sans distinguer leur nature masque les canaux de transmission et les risques.
Passifs : billets, réserves et dépôts — Les billets en circulation et les réserves des banques constituent deux formes majeures de monnaie centrale ; leur demande dépend du public, du système de paiement et du cadre opérationnel.
Quand une banque reçoit le règlement d’un achat d’actifs de la banque centrale, ses réserves augmentent même si le public ne détient aucun nouveau billet. Cet exemple rend « Passifs : billets, réserves et dépôts » concret au repère 36.3. Dans « Passifs : billets, réserves et dépôts », on modifie une seule hypothèse à la fois. Le cas 36.3 sépare alors le résultat obtenu. La comparaison propre à « Passifs : billets, réserves et dépôts » distingue le mécanisme du contexte particulier.
Pour vérifier « Passifs : billets, réserves et dépôts », il faut distinguer monnaie centrale, dépôts bancaires et monnaie au sens large. Cette procédure du repère 36.3 conserve les unités utiles à « Passifs : billets, réserves et dépôts ». Le contrôle 36.3 conserve aussi la période et le périmètre. La source de « Passifs : billets, réserves et dépôts » reste datée afin de reproduire le calcul 36.3.
Point de vigilance — une hausse des réserves bancaires n’est pas un versement direct de pouvoir d’achat aux ménages.
La base monétaire fournit le moyen ultime de règlement entre banques, mais son abondance n’implique pas que chaque établissement veuille ou puisse accroître son crédit.
Avec beaucoup de réserves, le taux au jour le jour peut rester proche du taux de rémunération des réserves si le cadre est de type floor system. Cet exemple rend « Base monétaire et liquidité bancaire » concret au repère 36.4. Dans « Base monétaire et liquidité bancaire », on modifie une seule hypothèse à la fois. Le cas 36.4 reconstitue alors le résultat obtenu. La comparaison propre à « Base monétaire et liquidité bancaire » distingue le mécanisme du contexte particulier.
Pour vérifier « Base monétaire et liquidité bancaire », il faut observer simultanément réserves, taux monétaire et conditions de crédit. Cette procédure du repère 36.4 conserve les unités utiles à « Base monétaire et liquidité bancaire ». Le contrôle 36.4 conserve aussi la période et le périmètre. La source de « Base monétaire et liquidité bancaire » reste datée afin de reproduire le calcul 36.4.
Point de vigilance — le multiplicateur monétaire mécanique est une description insuffisante dans un système où la banque centrale fournit les réserves nécessaires au taux choisi.
Les opérations de refinancement permettent à l’Eurosystème de fournir temporairement de la liquidité contre collatéral selon des conditions annoncées.
Une banque remet un actif éligible en garantie et reçoit des réserves pour une durée déterminée, avec intérêts. Cet exemple rend « Refinancement conventionnel et opérations d’open market » concret au repère 36.5. Dans « Refinancement conventionnel et opérations d’open market », on modifie une seule hypothèse à la fois. Le cas 36.5 vérifie alors le résultat obtenu. La comparaison propre à « Refinancement conventionnel et opérations d’open market » distingue le mécanisme du contexte particulier.
Pour vérifier « Refinancement conventionnel et opérations d’open market », il faut suivre montant, échéance, taux, allocation et qualité du collatéral. Cette procédure du repère 36.5 conserve les unités utiles à « Refinancement conventionnel et opérations d’open market ». Le contrôle 36.5 conserve aussi la période et le périmètre. La source de « Refinancement conventionnel et opérations d’open market » reste datée afin de reproduire le calcul 36.5.
Point de vigilance — un refinancement temporaire n’a pas le même effet de duration qu’un achat ferme de titres à long terme.
Collatéral, décotes et gestion du risque — Le collatéral protège la banque centrale contre le défaut de la contrepartie ; les décotes réduisent la valeur reconnue des actifs plus risqués ou volatils.
Un actif de marché évalué à 100 peut ne permettre d’emprunter que 90 si une décote de 10 % s’applique. Cet exemple rend « Collatéral, décotes et gestion du risque » concret au repère 36.6. Dans « Collatéral, décotes et gestion du risque », on modifie une seule hypothèse à la fois. Le cas 36.6 hiérarchise alors le résultat obtenu. La comparaison propre à « Collatéral, décotes et gestion du risque » distingue le mécanisme du contexte particulier.
Pour vérifier « Collatéral, décotes et gestion du risque », il faut tester la valeur après décote et la à un mouvement de marché. Cette procédure du repère 36.6 conserve les unités utiles à « Collatéral, décotes et gestion du risque ». Le contrôle 36.6 conserve aussi la période et le périmètre. La source de « Collatéral, décotes et gestion du risque » reste datée afin de reproduire le calcul 36.6.
Point de vigilance — accepter un actif comme collatéral ne signifie pas que son risque économique disparaît.
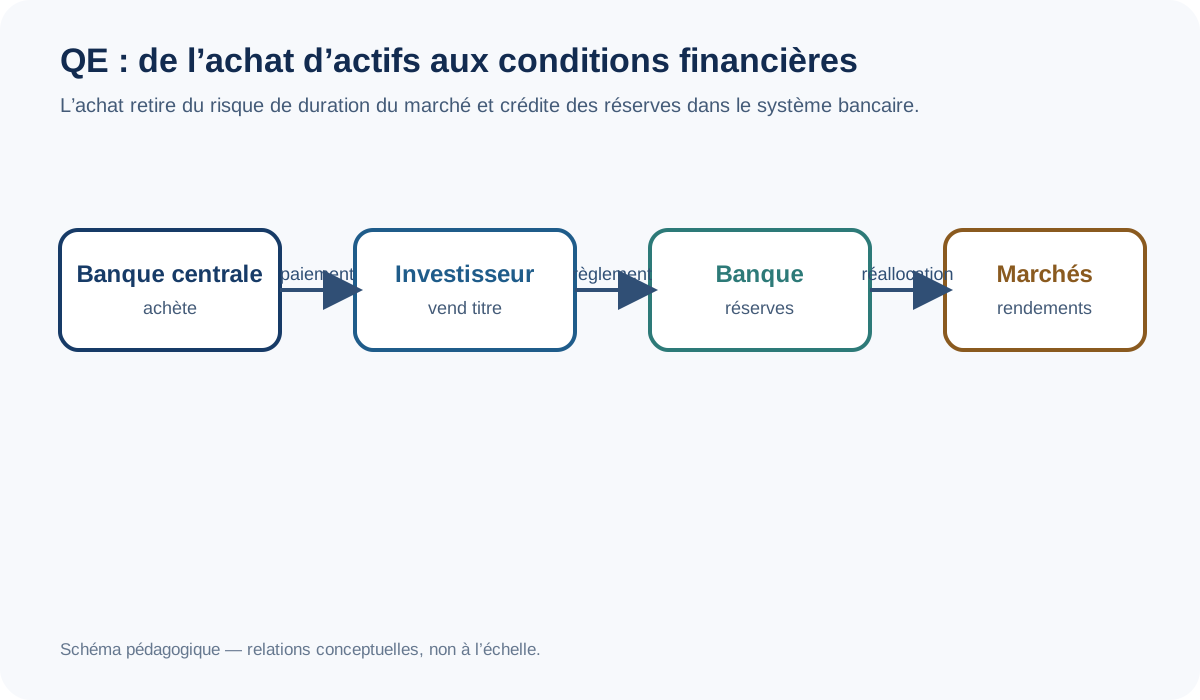
Le QE consiste à acheter des actifs à grande échelle afin d’agir lorsque les taux courts seuls ne procurent plus l’accommodation jugée nécessaire.
L’achat d’une obligation à un investisseur règle la transaction en réserves via sa banque et retire du marché une partie du risque de duration. Cet exemple rend « Assouplissement quantitatif : l’écriture comptable » concret au repère 36.7. Dans « Assouplissement quantitatif : l’écriture comptable », on modifie une seule hypothèse à la fois. Le cas 36.7 simule alors le résultat obtenu. La comparaison propre à « Assouplissement quantitatif : l’écriture comptable » distingue le mécanisme du contexte particulier.
Pour vérifier « Assouplissement quantitatif : l’écriture comptable », il faut suivre actif acheté, vendeur, réserves créées et portefeuille final. Cette procédure du repère 36.7 conserve les unités utiles à « Assouplissement quantitatif : l’écriture comptable ». Le contrôle 36.7 conserve aussi la période et le périmètre. La source de « Assouplissement quantitatif : l’écriture comptable » reste datée afin de reproduire le calcul 36.7.
Point de vigilance — dire que la banque centrale finance directement toute dépense publique confond achat sur marché, cadre juridique et effets économiques.
APP : plusieurs programmes sous un même ensemble — L’Asset Purchase Programme de la BCE regroupe plusieurs catégories de titres, dont actifs publics, obligations d’entreprises, obligations sécurisées et titres adossés à des actifs.
Chaque sous-programme répond à des marchés différents mais contribue au même objectif général de transmission monétaire. Cet exemple rend « APP : plusieurs programmes sous un même ensemble » concret au repère 36.8. Dans « APP : plusieurs programmes sous un même ensemble », on modifie une seule hypothèse à la fois. Le cas 36.8 contrôle alors le résultat obtenu. La comparaison propre à « APP : plusieurs programmes sous un même ensemble » distingue le mécanisme du contexte particulier.
Pour vérifier « APP : plusieurs programmes sous un même ensemble », il faut distinguer composition du portefeuille et objectif commun. Cette procédure du repère 36.8 conserve les unités utiles à « APP : plusieurs programmes sous un même ensemble ». Le contrôle 36.8 conserve aussi la période et le périmètre. La source de « APP : plusieurs programmes sous un même ensemble » reste datée afin de reproduire le calcul 36.8.
Point de vigilance — un montant agrégé APP ne décrit pas la répartition sectorielle ni la maturité des actifs détenus.
PEPP et réponse à un choc exceptionnel — Le PEPP a été conçu dans le contexte de la pandémie pour contrer les risques graves pesant sur la transmission de la politique monétaire et les perspectives de la zone euro.
Sa de répartition dans le temps et entre juridictions a constitué une caractéristique importante par rapport à des achats plus réguliers. Cet exemple rend « PEPP et réponse à un choc exceptionnel » concret au repère 36.9. Dans « PEPP et réponse à un choc exceptionnel », on modifie une seule hypothèse à la fois. Le cas 36.9 interprète alors le résultat obtenu. La comparaison propre à « PEPP et réponse à un choc exceptionnel » distingue le mécanisme du contexte particulier.
Pour vérifier « PEPP et réponse à un choc exceptionnel », il faut séparer le cadre exceptionnel de la boîte à outils permanente. Cette procédure du repère 36.9 conserve les unités utiles à « PEPP et réponse à un choc exceptionnel ». Le contrôle 36.9 conserve aussi la période et le périmètre. La source de « PEPP et réponse à un choc exceptionnel » reste datée afin de reproduire le calcul 36.9.
Point de vigilance — une mesure créée pour une crise spécifique ne doit pas être projetée automatiquement sur tout futur épisode.
Lorsque la banque centrale achète des actifs longs, les investisseurs rééquilibrent leurs portefeuilles, ce qui peut réduire certaines primes de terme et influencer les conditions de financement.
Un fonds qui vend une obligation souveraine peut réallouer vers une obligation d’entreprise, une action ou un autre actif selon son mandat. Cet exemple rend « Canal de portefeuille et prime de terme » concret au repère 36.10. Dans « Canal de portefeuille et prime de terme », on modifie une seule hypothèse à la fois. Le cas 36.10 observe alors le résultat obtenu. La comparaison propre à « Canal de portefeuille et prime de terme » distingue le mécanisme du contexte particulier.
Pour vérifier « Canal de portefeuille et prime de terme », il faut observer rendements, spreads et flux de portefeuille en complément du bilan. Cette procédure du repère 36.10 conserve les unités utiles à « Canal de portefeuille et prime de terme ». Le contrôle 36.10 conserve aussi la période et le périmètre. La source de « Canal de portefeuille et prime de terme » reste datée afin de reproduire le calcul 36.10.
Point de vigilance — un mouvement de rendement après annonce peut inclure d’autres nouvelles et ne mesure pas mécaniquement l’effet causal des achats.
Canal de signal et anticipation des taux — Des achats d’actifs peuvent aussi signaler que la politique restera accommodante, ce qui influence la courbe des taux au-delà de la quantité achetée.
Si les investisseurs révisent à la baisse leur trajectoire attendue des taux courts, les rendements longs peuvent diminuer avant l’exécution complète des achats. Cet exemple rend « Canal de signal et anticipation des taux » concret au repère 36.11. Dans « Canal de signal et anticipation des taux », on modifie une seule hypothèse à la fois. Le cas 36.11 compare alors le résultat obtenu. La comparaison propre à « Canal de signal et anticipation des taux » distingue le mécanisme du contexte particulier.
Pour vérifier « Canal de signal et anticipation des taux », il faut distinguer effet de stock, effet de flux et effet d’annonce. Cette procédure du repère 36.11 conserve les unités utiles à « Canal de signal et anticipation des taux ». Le contrôle 36.11 conserve aussi la période et le périmètre. La source de « Canal de signal et anticipation des taux » reste datée afin de reproduire le calcul 36.11.
Point de vigilance — attribuer tout le mouvement au volume de titres ignore la composante informationnelle de la décision.
Réinvestissement des titres arrivant à échéance — Tant que les remboursements de principal sont réinvestis, le stock de titres peut rester élevé même si les achats nets sont nuls.
Une obligation remboursée à l’échéance peut être remplacée par un nouvel achat afin de maintenir la taille du portefeuille. Cet exemple rend « Réinvestissement des titres arrivant à échéance » concret au repère 36.12. Dans « Réinvestissement des titres arrivant à échéance », on modifie une seule hypothèse à la fois. Le cas 36.12 mesure alors le résultat obtenu. La comparaison propre à « Réinvestissement des titres arrivant à échéance » distingue le mécanisme du contexte particulier.
Pour vérifier « Réinvestissement des titres arrivant à échéance », il faut séparer achats nets, remboursements et réinvestissements dans les séries. Cette procédure du repère 36.12 conserve les unités utiles à « Réinvestissement des titres arrivant à échéance ». Le contrôle 36.12 conserve aussi la période et le périmètre. La source de « Réinvestissement des titres arrivant à échéance » reste datée afin de reproduire le calcul 36.12.
Point de vigilance — annoncer la fin des achats nets ne signifie pas nécessairement une réduction immédiate du bilan.
Lorsque les réinvestissements cessent ou diminuent, le portefeuille se contracte progressivement au rythme des échéances, sauf ventes actives.
Une banque centrale peut laisser expirer les titres plutôt que de les vendre rapidement pour éviter des mouvements de marché trop brusques. Cet exemple rend « Normalisation quantitative et réduction du bilan » concret au repère 36.13. Dans « Normalisation quantitative et réduction du bilan », on modifie une seule hypothèse à la fois. Le cas 36.13 documente alors le résultat obtenu. La comparaison propre à « Normalisation quantitative et réduction du bilan » distingue le mécanisme du contexte particulier.
Pour vérifier « Normalisation quantitative et réduction du bilan », il faut construire un calendrier d’échéances pour estimer la baisse mécanique du stock. Cette procédure du repère 36.13 conserve les unités utiles à « Normalisation quantitative et réduction du bilan ». Le contrôle 36.13 conserve aussi la période et le périmètre. La source de « Normalisation quantitative et réduction du bilan » reste datée afin de reproduire le calcul 36.13.
Point de vigilance — réduction du bilan et hausse des taux sont deux dimensions distinctes de la politique monétaire.
Quantitative tightening et effets graduels — Le terme QT décrit la diminution du soutien de bilan, mais ses effets dépendent de la vitesse, du niveau initial de réserves et de la demande de liquidité.
Une réduction lente dans un système encore très liquide peut avoir un effet de marché plus diffus qu’une vente rapide d’actifs. Cet exemple rend « Quantitative tightening et effets graduels » concret au repère 36.14. Dans « Quantitative tightening et effets graduels », on modifie une seule hypothèse à la fois. Le cas 36.14 teste alors le résultat obtenu. La comparaison propre à « Quantitative tightening et effets graduels » distingue le mécanisme du contexte particulier.
Pour vérifier « Quantitative tightening et effets graduels », il faut suivre réserves, marchés monétaires, repo et spreads pendant la normalisation. Cette procédure du repère 36.14 conserve les unités utiles à « Quantitative tightening et effets graduels ». Le contrôle 36.14 conserve aussi la période et le périmètre. La source de « Quantitative tightening et effets graduels » reste datée afin de reproduire le calcul 36.14.
Point de vigilance — un même montant de réduction peut produire des effets différents selon l’environnement financier.
Le cadre opérationnel détermine comment les taux de marché s’alignent sur les taux directeurs lorsque les réserves sont abondantes ou plus rares.
Dans un système à réserves abondantes, la facilité de dépôt peut jouer un rôle d’ancrage différent d’un corridor étroit avec rareté de réserves. Cet exemple rend « Floor system, corridor et cadre opérationnel » concret au repère 36.15. Dans « Floor system, corridor et cadre opérationnel », on modifie une seule hypothèse à la fois. Le cas 36.15 sépare alors le résultat obtenu. La comparaison propre à « Floor system, corridor et cadre opérationnel » distingue le mécanisme du contexte particulier.
Pour vérifier « Floor system, corridor et cadre opérationnel », il faut identifier le pertinent et le niveau de réserves souhaité par le système. Cette procédure du repère 36.15 conserve les unités utiles à « Floor system, corridor et cadre opérationnel ». Le contrôle 36.15 conserve aussi la période et le périmètre. La source de « Floor system, corridor et cadre opérationnel » reste datée afin de reproduire le calcul 36.15.
Point de vigilance — comparer deux périodes sans tenir compte du changement de cadre opérationnel peut créer de fausses conclusions.
Réserves excédentaires et marché monétaire — L’abondance de réserves modifie les besoins de refinancement entre banques et la façon dont les taux courts se forment.
Si presque toutes les banques disposent de liquidité, le volume de prêts interbancaires non garantis peut se réduire. Cet exemple rend « Réserves excédentaires et marché monétaire » concret au repère 36.16. Dans « Réserves excédentaires et marché monétaire », on modifie une seule hypothèse à la fois. Le cas 36.16 reconstitue alors le résultat obtenu. La comparaison propre à « Réserves excédentaires et marché monétaire » distingue le mécanisme du contexte particulier.
Pour vérifier « Réserves excédentaires et marché monétaire », il faut examiner volumes et prix des transactions plutôt que le seul taux affiché. Cette procédure du repère 36.16 conserve les unités utiles à « Réserves excédentaires et marché monétaire ». Le contrôle 36.16 conserve aussi la période et le périmètre. La source de « Réserves excédentaires et marché monétaire » reste datée afin de reproduire le calcul 36.16.
Point de vigilance — un marché moins actif n’est pas nécessairement dysfonctionnel si les besoins de financement ont structurellement changé.
Rémunération des réserves et résultat des banques — Lorsque les réserves sont rémunérées, une hausse des taux directeurs augmente les intérêts payés par la banque centrale sur ces passifs, avec des effets sur son résultat et celui des banques.
Un bilan gonflé par d’anciens achats à faible rendement peut coexister avec des réserves rémunérées à un taux devenu plus élevé. Cet exemple rend « Rémunération des réserves et résultat des banques » concret au repère 36.17. Dans « Rémunération des réserves et résultat des banques », on modifie une seule hypothèse à la fois. Le cas 36.17 vérifie alors le résultat obtenu. La comparaison propre à « Rémunération des réserves et résultat des banques » distingue le mécanisme du contexte particulier.
Pour vérifier « Rémunération des réserves et résultat des banques », il faut rapprocher rendement moyen des actifs et coût des passifs rémunérés. Cette procédure du repère 36.17 conserve les unités utiles à « Rémunération des réserves et résultat des banques ». Le contrôle 36.17 conserve aussi la période et le périmètre. La source de « Rémunération des réserves et résultat des banques » reste datée afin de reproduire le calcul 36.17.
Point de vigilance — une perte comptable d’une banque centrale ne se lit pas comme celle d’une entreprise ordinaire, mais elle doit rester transparente.
Les banques centrales peuvent connaître des profits ou pertes liés aux taux, aux devises et à la valorisation des actifs ; l’enjeu institutionnel porte sur leur capacité à remplir leur mandat.
Des provisions et comptes de réévaluation peuvent amortir certains chocs, tandis que d’autres pertes apparaissent dans le résultat. Cet exemple rend « Profits, pertes et indépendance financière » concret au repère 36.18. Dans « Profits, pertes et indépendance financière », on modifie une seule hypothèse à la fois. Le cas 36.18 hiérarchise alors le résultat obtenu. La comparaison propre à « Profits, pertes et indépendance financière » distingue le mécanisme du contexte particulier.
Pour vérifier « Profits, pertes et indépendance financière », il faut lire les comptes annuels avec les règles comptables spécifiques de la banque centrale. Cette procédure du repère 36.18 conserve les unités utiles à « Profits, pertes et indépendance financière ». Le contrôle 36.18 conserve aussi la période et le périmètre. La source de « Profits, pertes et indépendance financière » reste datée afin de reproduire le calcul 36.18.
Point de vigilance — confondre résultat annuel négatif et insolvabilité économique conduit à une interprétation excessive.
Risque souverain et transmission fragmentée — Dans une union monétaire, des écarts de financement injustifiés entre juridictions peuvent perturber la transmission d’une même orientation monétaire.
Deux entreprises similaires peuvent faire face à des taux très différents si les conditions souveraines se fragmentent fortement. Cet exemple rend « Risque souverain et transmission fragmentée » concret au repère 36.19. Dans « Risque souverain et transmission fragmentée », on modifie une seule hypothèse à la fois. Le cas 36.19 simule alors le résultat obtenu. La comparaison propre à « Risque souverain et transmission fragmentée » distingue le mécanisme du contexte particulier.
Pour vérifier « Risque souverain et transmission fragmentée », il faut séparer prime de risque fondamentale et dysfonctionnement de transmission. Cette procédure du repère 36.19 conserve les unités utiles à « Risque souverain et transmission fragmentée ». Le contrôle 36.19 conserve aussi la période et le périmètre. La source de « Risque souverain et transmission fragmentée » reste datée afin de reproduire le calcul 36.19.
Point de vigilance — toute hausse de spread n’est pas une fragmentation injustifiée : le risque de crédit reste un signal économique.
TLTRO et refinancement ciblé — Les opérations ciblées de refinancement à long terme ont cherché à fournir des conditions favorables aux banques sous certaines conditions liées au crédit.
Une opération de plusieurs années transforme la structure de financement bancaire davantage qu’une opération hebdomadaire classique. Cet exemple rend « TLTRO et refinancement ciblé » concret au repère 36.20. Dans « TLTRO et refinancement ciblé », on modifie une seule hypothèse à la fois. Le cas 36.20 contrôle alors le résultat obtenu. La comparaison propre à « TLTRO et refinancement ciblé » distingue le mécanisme du contexte particulier.
Pour vérifier « TLTRO et refinancement ciblé », il faut examiner conditions, échéances, remboursements anticipés et incitations de crédit. Cette procédure du repère 36.20 conserve les unités utiles à « TLTRO et refinancement ciblé ». Le contrôle 36.20 conserve aussi la période et le périmètre. La source de « TLTRO et refinancement ciblé » reste datée afin de reproduire le calcul 36.20.
Point de vigilance — un refinancement avantageux ne garantit pas une hausse du crédit si la demande solvable reste faible.
Liquidité d’urgence et séparation des responsabilités — Une assistance de liquidité d’urgence répond à un problème de liquidité d’un établissement solvable selon un cadre distinct de la politique monétaire générale.
Une banque confrontée à des retraits rapides peut avoir besoin de liquidité contre actifs alors que son capital reste suffisant. Cet exemple rend « Liquidité d’urgence et séparation des responsabilités » concret au repère 36.21. Dans « Liquidité d’urgence et séparation des responsabilités », on modifie une seule hypothèse à la fois. Le cas 36.21 interprète alors le résultat obtenu. La comparaison propre à « Liquidité d’urgence et séparation des responsabilités » distingue le mécanisme du contexte particulier.
Pour vérifier « Liquidité d’urgence et séparation des responsabilités », il faut distinguer solvabilité, liquidité, collatéral et autorité décisionnaire. Cette procédure du repère 36.21 conserve les unités utiles à « Liquidité d’urgence et séparation des responsabilités ». Le contrôle 36.21 conserve aussi la période et le périmètre. La source de « Liquidité d’urgence et séparation des responsabilités » reste datée afin de reproduire le calcul 36.21.
Point de vigilance — utiliser le mot sauvetage sans distinguer liquidité et recapitalisation mélange des mécanismes juridiquement et économiquement différents.
Swaps de devises et liquidité internationale — Les lignes de swap entre banques centrales peuvent fournir temporairement des devises étrangères au système bancaire sans modifier le taux de change cible.
Une banque centrale obtient des dollars contre sa monnaie puis les redistribue à ses banques selon des opérations définies. Cet exemple rend « Swaps de devises et liquidité internationale » concret au repère 36.22. Dans « Swaps de devises et liquidité internationale », on modifie une seule hypothèse à la fois. Le cas 36.22 observe alors le résultat obtenu. La comparaison propre à « Swaps de devises et liquidité internationale » distingue le mécanisme du contexte particulier.
Pour vérifier « Swaps de devises et liquidité internationale », il faut suivre devise, échéance, collatéral et risque de contrepartie. Cette procédure du repère 36.22 conserve les unités utiles à « Swaps de devises et liquidité internationale ». Le contrôle 36.22 conserve aussi la période et le périmètre. La source de « Swaps de devises et liquidité internationale » reste datée afin de reproduire le calcul 36.22.
Point de vigilance — une ligne de swap est un outil de liquidité, pas une garantie contre toute perte de change des agents privés.
Réserves de change et actifs extérieurs — Les réserves officielles répondent à des fonctions de liquidité, de confiance et d’intervention éventuelle ; elles coexistent au bilan avec les actifs de politique monétaire.
Or, devises et titres étrangers ne réagissent pas aux mêmes risques de taux et de change qu’un portefeuille domestique. Cet exemple rend « Réserves de change et actifs extérieurs » concret au repère 36.23. Dans « Réserves de change et actifs extérieurs », on modifie une seule hypothèse à la fois. Le cas 36.23 compare alors le résultat obtenu. La comparaison propre à « Réserves de change et actifs extérieurs » distingue le mécanisme du contexte particulier.
Pour vérifier « Réserves de change et actifs extérieurs », il faut séparer performance de réserve et objectifs de politique monétaire interne. Cette procédure du repère 36.23 conserve les unités utiles à « Réserves de change et actifs extérieurs ». Le contrôle 36.23 conserve aussi la période et le périmètre. La source de « Réserves de change et actifs extérieurs » reste datée afin de reproduire le calcul 36.23.
Point de vigilance — juger les réserves uniquement par leur rendement financier ignore leur fonction d’assurance macrofinancière.
Les achats d’actifs influencent les conditions de financement public mais le mandat, les règles d’éligibilité et l’indépendance monétaire visent à préserver la séparation des responsabilités.
Une baisse des rendements souverains peut réduire le coût de financement sans transformer la banque centrale en autorité chargée de décider la dépense publique. Cet exemple rend « Frontière entre politique monétaire et politique budgétaire » concret au repère 36.24. Dans « Frontière entre politique monétaire et politique budgétaire », on modifie une seule hypothèse à la fois. Le cas 36.24 mesure alors le résultat obtenu. La comparaison propre à « Frontière entre politique monétaire et politique budgétaire » distingue le mécanisme du contexte particulier.
Pour vérifier « Frontière entre politique monétaire et politique budgétaire », il faut distinguer effet de marché, financement primaire et décision budgétaire. Cette procédure du repère 36.24 conserve les unités utiles à « Frontière entre politique monétaire et politique budgétaire ». Le contrôle 36.24 conserve aussi la période et le périmètre. La source de « Frontière entre politique monétaire et politique budgétaire » reste datée afin de reproduire le calcul 36.24.
Point de vigilance — la proximité des effets économiques ne supprime pas les frontières juridiques et institutionnelles.
Vers un bilan de l’Eurosystème normalisé — Après les années d’achats massifs, la question devient le niveau de réserves et la composition du bilan compatibles avec un cadre opérationnel stable à long terme.
La normalisation peut se faire progressivement à mesure que les portefeuilles arrivent à échéance et que de nouveaux instruments structurels sont définis. Cet exemple rend « Vers un bilan de l’Eurosystème normalisé » concret au repère 36.25. Dans « Vers un bilan de l’Eurosystème normalisé », on modifie une seule hypothèse à la fois. Le cas 36.25 documente alors le résultat obtenu. La comparaison propre à « Vers un bilan de l’Eurosystème normalisé » distingue le mécanisme du contexte particulier.
Pour vérifier « Vers un bilan de l’Eurosystème normalisé », il faut suivre les communications officielles sur le cadre opérationnel plutôt que déduire un niveau cible d’une simple tendance graphique. Cette procédure du repère 36.25 conserve les unités utiles à « Vers un bilan de l’Eurosystème normalisé ». Le contrôle 36.25 conserve aussi la période et le périmètre. La source de « Vers un bilan de l’Eurosystème normalisé » reste datée afin de reproduire le calcul 36.25.
Point de vigilance — la baisse du bilan n’a pas vocation à ramener mécaniquement les banques centrales à la structure qui existait avant toutes les crises récentes.
Un audit pédagogique doit relier chaque variation du bilan à une écriture, un instrument, une contrepartie et un canal de transmission.
On peut comparer deux dates en séparant titres, prêts, réserves, billets et capital, puis expliquer les changements avant de porter un jugement. Cet exemple rend « Méthode citoyenne pour auditer le bilan et le QE » concret au repère 36.26. Dans « Méthode citoyenne pour auditer le bilan et le QE », on modifie une seule hypothèse à la fois. Le cas 36.26 teste alors le résultat obtenu. La comparaison propre à « Méthode citoyenne pour auditer le bilan et le QE » distingue le mécanisme du contexte particulier.
Pour vérifier « Méthode citoyenne pour auditer le bilan et le QE », il faut conserver les unités, les dates de valeur et les distinctions stock-flux dans toutes les comparaisons. Cette procédure du repère 36.26 conserve les unités utiles à « Méthode citoyenne pour auditer le bilan et le QE ». Le contrôle 36.26 conserve aussi la période et le périmètre. La source de « Méthode citoyenne pour auditer le bilan et le QE » reste datée afin de reproduire le calcul 36.26.
Point de vigilance — un graphique spectaculaire de taille de bilan ne prouve ni monétisation automatique ni efficacité parfaite de la politique.
ÉCOLE D’ÉCONOMIE · FORMATION ACTIVE
Compétences visées. Lire un bilan de banque centrale; suivre une opération d’achat d’actifs; distinguer réserves bancaires, monnaie et financement budgétaire.
1. Situation concrète.
Une banque centrale achète 50 Md€ d’obligations sur le marché secondaire. Les vendeurs reçoivent des dépôts via leurs banques, et les banques reçoivent des réserves supplémentaires auprès de la banque centrale.
2. Exercice.
Décrivez les écritures simplifiées au bilan de la banque centrale et du système bancaire. Expliquez trois canaux par lesquels l’achat peut influencer l’économie sans supposer que 50 Md€ sont immédiatement dépensés dans l’économie réelle.
3. Calcul ou raisonnement attendu.
À l’actif de la banque centrale, les titres augmentent de 50 Md€; au passif, les réserves bancaires augmentent. Le bilan des banques change aussi par les réserves et les dépôts. Les canaux incluent baisse des rendements, rééquilibrage de portefeuille, conditions de crédit et signal sur la trajectoire des taux. Les réserves ne sont pas des billets distribués directement aux ménages.
4. Pièges fréquents.
Assimiler réserves et dépôts des ménages; confondre achat sur marché secondaire et financement direct du Trésor; ignorer le risque de taux au bilan; déduire mécaniquement un multiplicateur de crédit.
5. Auto-évaluation.
Corrigé expliqué. Un actif financier; en contrepartie elle crédite des réserves au passif.
Corrigé expliqué. Non. Elles sont un actif de règlement entre banques et banque centrale, distinct des dépôts de clientèle.
Corrigé expliqué. Parce que l’achat augmente la demande de titres et réduit la quantité de duration détenue par le secteur privé, ce qui peut comprimer certaines primes de terme.
6. Livrable.
Dessinez trois bilans simplifiés avant/après : banque centrale, banque commerciale, investisseur. Ajoutez les canaux de transmission et les risques de sortie lorsque les taux remontent.
← Dossier précédent : Anticipations, inflation et dynamique monétaire
Dossier suivant : Macroéconomie ouverte et régimes de change →
De la compréhension au diagnostic : Bilan de banque centrale et QE.
1. Relation à savoir reconstruire.
Actif = passif ; achat de titres → +titres à l’actif et +réserves au passifLe QE modifie la composition et la taille du bilan de la banque centrale ; ce n’est pas un chèque direct aux ménages.
2. Le piège qui fausse le plus souvent le débat.
Réserves bancaires et dépôts des ménages ne sont pas la même chose.
3. Les données minimales à exiger.
4. Exercice de vérification.
La banque centrale achète 10 Md€ d’obligations à une banque. Effet bilanciel immédiat simplifié ?
+10 Md€ de titres à l’actif de la banque centrale et +10 Md€ de réserves bancaires au passif.
5. Êtes-vous capable de contredire proprement une affirmation ?.

Le dossier fondateur : finances publiques, structures, calendrier et mesures.
Voir le livre et la lecture gratuite →