


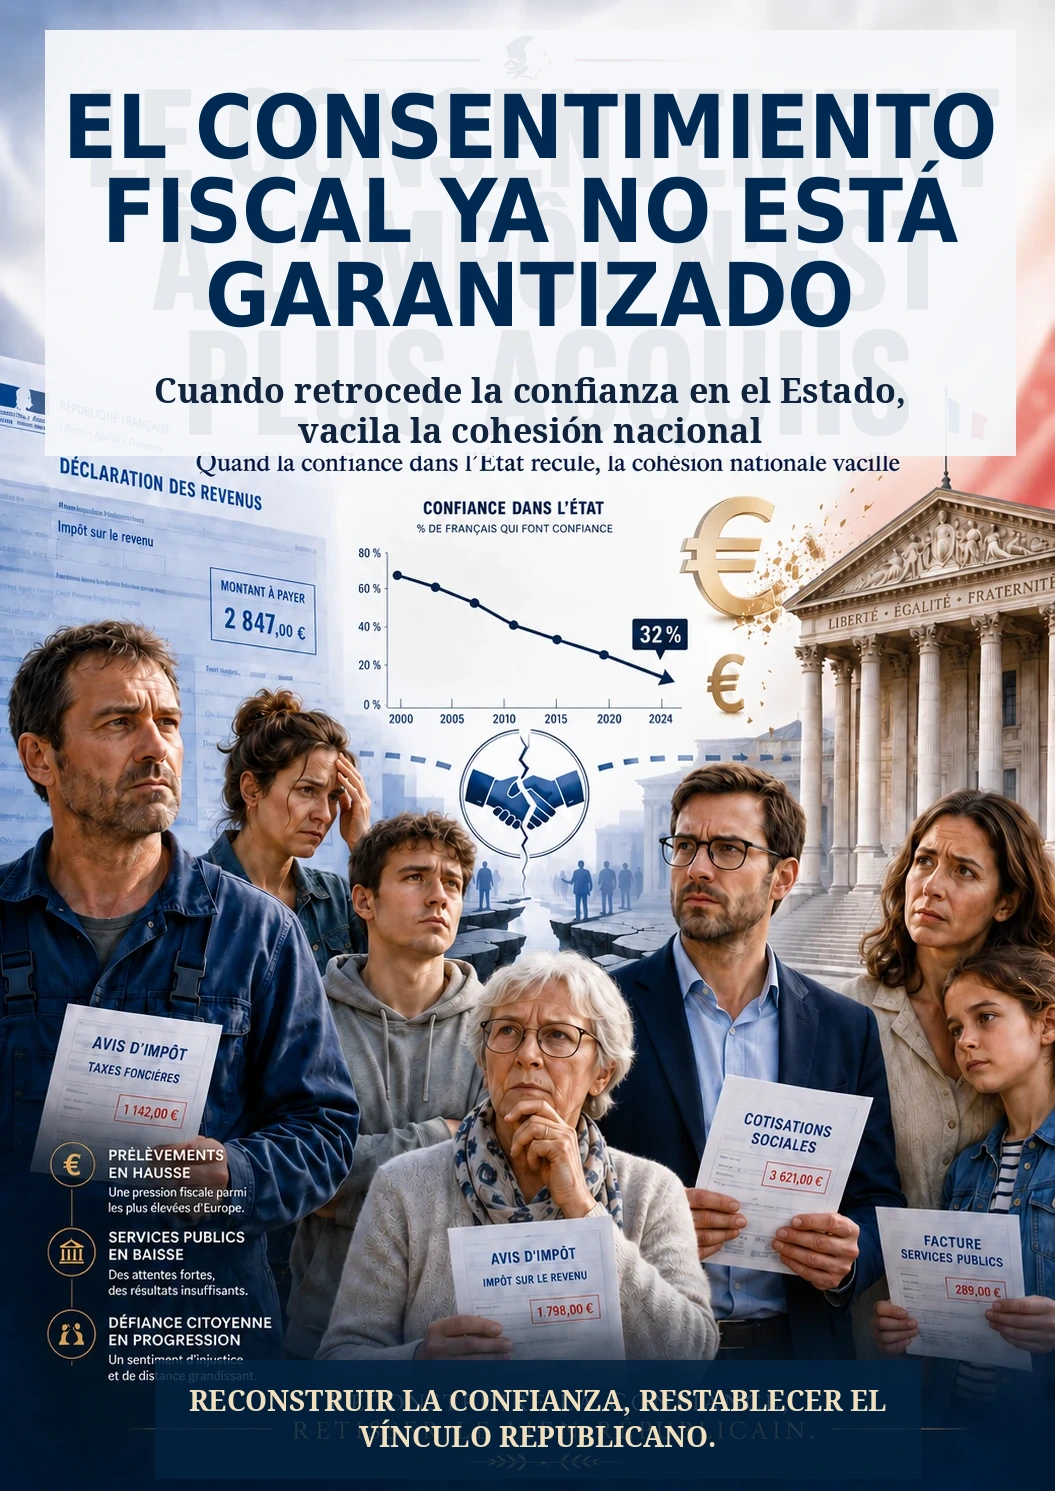
El derecho a recaudar impuestos se mantiene. Lo que se debilita es el capital de confianza que transforma una obligación legal en una contribución políticamente aceptada. Este informe distingue entre el derecho a recaudar impuestos y analiza el punto en el que la deducción de los frutos del trabajo puede experimentarse moralmente como desposesión cuando se rompe el vínculo entre recaudación, resultado y consentimiento.
NOTA DE RIGOR: UNA ACUSACIÓN POLÍTICA SOLO TIENE FUERZA SI ES FÁCTICAMENTE INATACABLE.
Este artículo plantea una tesis importante: en Francia, el consentimiento a la tributación ya no se da por sentado. Esto no significa que todos los ciudadanos franceses rechacen ahora las contribuciones colectivas. Eso sería falso. Al contrario, las encuestas más rigurosas muestran que una amplia mayoría sigue considerando el pago de impuestos y cotizaciones a la seguridad social como un deber cívico. Sin embargo, también muestran que la justificación concreta de la tributación, la confianza en el Estado que la administra y la percepción de la calidad de los servicios públicos han superado umbrales que impiden hablar de un consentimiento tributario tranquilo, estable y ampliamente compartido. Por lo tanto, este informe examina el punto de inflexión en el que una contribución legalmente obligatoria puede dejar de experimentarse como participación en un esfuerzo común y ser percibida, política y moralmente, como una deducción de los frutos del trabajo.
Decir que «el consentimiento al impuesto ha desaparecido por completo» sería, por tanto, una exageración. Decir que «todavía se erosiona un poco» sería, por el contrario, demasiado débil. La formulación que mejor refleja los datos es más grave: el consentimiento fiscal ya no se da por sentado; ya no constituye un consenso nacional; hay que reconquistarlo.
Este requisito de precisión también se aplica a ejemplos espectaculares. Las autoridades fiscales francesas no utilizan oficialmente satélites ni drones para rastrear un invernadero: el innovador sistema del Registro de la Propiedad utiliza fotografías aéreas de dominio público del Instituto Geográfico Nacional (IGN) con inteligencia artificial, y luego un agente verifica las anomalías. Ucrania no es "el país más corrupto del mundo": el Índice de Percepción de la Corrupción (IPC) de Transparencia Internacional de 2025 le otorga 36 puntos sobre 100 y la sitúa en el puesto 104 de 182, lo cual sigue siendo deficiente, pero no justifica esta etiqueta. Finalmente, decir en 2026 que Francia "no tiene dinero para comprar aviones cisterna Canadair" ya no es exacto: se encargaron dos aeronaves adicionales en junio de 2026. Por otro lado, el Senado ha documentado exhaustivamente el envejecimiento de la flota y el riesgo de una brecha de capacidad. Corregir estas tres simplificaciones excesivas no desarma la crítica; simplemente la hace mucho más difícil de refutar.
| La tesis de este informe es la siguiente: Francia aún conserva un espíritu cívico en materia fiscal, pero está agotando el capital de confianza que hace que este espíritu cívico sea políticamente sostenible. |
|---|
DEJEMOS DE HABLAR DE «EROSIÓN»: EL CONSENTIMIENTO FISCAL YA NO ESTÁ GARANTIZADO
La señal más reveladora no es el 43,6%, ni el 57,3%, ni los 3,536 billones de euros. Es el resultado del 51%, siempre que se interprete correctamente. En noviembre de 2025, Elabe midió que el 51% de los franceses consideraba justificado el pago de impuestos porque financia los servicios públicos, diez puntos menos que en marzo de 2024. La encuesta incluyó a 1.000 personas, y Elabe indica un margen de error de alrededor de 3,1 puntos con un nivel de confianza del 95%, basado en un margen de error de aproximadamente 3,1 puntos. Por lo tanto, no podemos afirmar con certeza que una mayoría estadísticamente segura haya cambiado su postura en contra de justificar los impuestos. Sin embargo, podemos decir que el país está prácticamente dividido en dos respecto a esta justificación, tras una caída de diez puntos. Esto basta para afirmar que el consentimiento fiscal ya no constituye un hecho político estable. [1]
Este resultado debe considerarse junto con otra cifra aparentemente contradictoria: el 79 % de los franceses todavía considera que pagar impuestos y cotizaciones a la seguridad social es un "deber cívico", según el barómetro de 2025 del Conseil des prélèvements obligatoires. Sin embargo, en la misma encuesta, solo el 22 % afirma confiar en que el gobierno utilice los fondos públicos con prudencia, en comparación con el 33 % de dos años antes. [2] La paradoja es extraordinariamente poderosa: el ciudadano sigue reconociendo el principio de la contribución común, pero ya no cree lo suficiente en la calidad de su uso.
Este informe analiza precisamente la frontera entre la obediencia fiscal y el consentimiento fiscal. La obediencia puede producirse mediante la ley, la retención en origen, los controles, los recargos, los embargos y las sanciones. El consentimiento, en sentido sociopolítico, supone algo distinto: una disposición a aceptar la exacción porque se considera necesaria, equitativa y vinculada a un uso colectivo legítimo. La Organización para la Cooperación y el Desarrollo Económicos (OCDE) define la moral tributaria como la motivación intrínseca para pagar impuestos y subraya, en particular, el papel de la confianza en el Estado, la equidad percibida y la calidad de los servicios públicos en el cumplimiento fiscal voluntario. [29] Un estado puede recaudar impuestos. No puede crear confianza por decreto.
51 % Todavía considero que el pago de impuestos está justificado porque financia los servicios públicos. Elabe, noviembre de 2025 |
87 % creen que el dinero público se está utilizando indebidamente. Elabe, diciembre de 2025 |
22 % Confiar en que el Estado utilice adecuadamente los fondos públicos. CPO, 2025 |
76 % Consideran que los funcionarios electos y los líderes políticos son bastante corruptos. CEVIPOF, 2026 |
|---|
Estos cuatro indicadores no describen un estado de ánimo pasajero. Ilustran un pacto fiscal sometido a una presión extrema. Y cuando la contribución común sigue siendo obligatoria mientras su legitimidad subjetiva se desmorona, el riesgo no es meramente presupuestario. Es la relación entre el ciudadano y el Estado la que se transforma radicalmente.
1. EL PACTO FISCAL ESTÁ AHORA PARTIDO EN DOS
El debate en Francia suele estar mal planteado. La pregunta es si a los franceses les gustan los impuestos, una cuestión casi absurda en un país donde ningún ciudadano se alegra espontáneamente de renunciar a una parte de sus ingresos. La verdadera cuestión es si la tributación se sigue percibiendo como la contraparte legítima del bien común. Las encuestas recientes muestran que este vínculo se ha vuelto extraordinariamente frágil.
Elabe observa que el 86% de los franceses cree que el gobierno no utiliza eficazmente los ingresos fiscales. En una encuesta aparte publicada un mes después, el 87% opina, en términos generales, que el dinero público se malgasta y que el gobierno no es suficientemente transparente sobre su uso. [1][3] Ya no se trata de mayorías de descontento; son casi consensos de desconfianza.
El problema se agrava aún más al analizar el servicio prestado. Según Elabe, el 62% de los franceses se declara insatisfecho con la calidad de los servicios públicos, y el 66% considera que esta ha empeorado en los últimos años. La justicia, las carreteras, los hospitales, los servicios administrativos y las escuelas son los ámbitos donde la insatisfacción es mayor. [3] En otras palabras, los contribuyentes no solo dicen "Pago mucho". Cada vez más, dicen: "Pago mucho y no recibo suficiente a cambio". Esto es lo que transforma la carga tributaria en un problema de legitimidad.
La percepción del pacto de contribución es igual de cruda: el 59% de los franceses siente que contribuye más al sistema de lo que se beneficia de él; solo el 7% piensa que se beneficia más de lo que contribuye, y el 23% cree que existe un equilibrio. [3] Cabe reiterar que esta medida no constituye una auditoría actuarial individual. No revela lo que cada hogar recibe realmente en términos de educación, atención médica, pensiones, seguridad, infraestructura o transferencias. Mide algo aún más relevante desde el punto de vista político: el valor percibido del contrato social.
| Cuando el 59% cree que da más de lo que recibe, el 87% considera que el dinero se malgasta y solo el 51% todavía cree que el pago está justificado por los servicios públicos, la palabra "consentimiento" ya no puede usarse como si fuera algo evidente. |
|---|
Francia conserva así un fuerte sentido cívico: el 79% aún asocia el pago de impuestos con un deber cívico. Esto es una buena noticia. Pero también una advertencia: esta conciencia cívica actúa ahora como una reserva que el Estado va agotando. Cuanto más exige, más debe demostrar. Cuanto más controla, más debe rendir cuentas. Cuanto más recauda, más debe obtener resultados visibles. De lo contrario, el ciudadano puede seguir obedeciendo, pero ya no da su consentimiento de verdad.
2. CUATRO CIFRAS PRESUPUESTARIAS SON SUFICIENTES PARA COMPRENDER LA IRA.
La sensación de presión fiscal no es una construcción puramente psicológica. Francia pertenece objetivamente a las economías desarrolladas donde la carga impositiva y el gasto público son mayores. Esto, por sí solo, no demuestra que dicho gasto sea innecesario: un Estado de bienestar financia más pensiones, sanidad, prestaciones sociales y servicios públicos. Pero sí implica la obligación de ofrecer resultados proporcionales al esfuerzo requerido.
43,6 % Impuestos obligatorios / PIB en 2025 Insee |
57,3 % Gasto público / PIB en 2025 Insee |
152.500 millones de euros Déficit público en 2025 Insee |
3.536,1 mil millones de euros Deuda pública en el primer trimestre de 2026, que representa el 117,5% del PIB. Insee |
|---|
Según el INSEE, en 2025 los gravámenes obligatorios representarán el 43,6% del producto interno bruto (PIB). [6] En 2024, el último año comparable disponible en las estadísticas de ingresos de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), Francia ocupó el segundo lugar en la OCDE con un 43,5%, por detrás de Dinamarca con un 45,2%, frente a una media del 34,1%. [7] Por lo tanto, Francia no es simplemente un país "con impuestos un poco más altos": se encuentra en lo más alto del ranking de economías desarrolladas.
En lo que respecta al gasto, las administraciones públicas francesas representan el 57,3% del PIB en 2025, según las cuentas nacionales. [8] En la comparación europea publicada por el INSEE con base en Eurostat, Francia alcanzó el 57,2%, en comparación con el 49,5% de la Unión Europea de 27 países. [9] Nuevamente, este nivel puede defenderse políticamente si el país adopta un modelo social más colectivo. Pero resulta mucho más difícil de mantener cuando el 62% de los ciudadanos se declara insatisfecho con los servicios públicos y el 87% cree que el dinero público se está malgastando.
Ante todo, este nivel de impuestos no es suficiente para equilibrar las cuentas. Se prevé que el déficit público alcance los 152.500 millones de euros en 2025, lo que representa el 5,1% del PIB. [8] En el primer trimestre de 2026, la deuda pública alcanzó los 3.536,1 mil millones de euros, o el 117,5% del PIB. [10] La ecuación política se torna explosiva: un país con una de las tasas impositivas más altas del mundo desarrollado, que gasta mucho más que el promedio europeo, mantiene un gran déficit y acumula una deuda récord. Para el ciudadano, la pregunta "¿a dónde va el dinero?" deja de ser un eslogan populista para convertirse en una cuestión contable básica.
La respuesta seria no puede ser «todo se desperdicia». Una gran parte del gasto público financia pensiones, sanidad, profesores, policías, infraestructuras, prestaciones sociales e intereses de la deuda. Pero la respuesta opuesta, «no hay problema, ya que todo tiene una función», es igualmente insostenible. En una economía de este tamaño, unos pocos puntos porcentuales de ineficiencia representan decenas de miles de millones. Por lo tanto, el nivel de impuestos obliga al gobierno a combatir el despilfarro con al menos la misma intensidad con la que persigue los errores de los contribuyentes al presentar sus declaraciones.
3. LA ADMINISTRACIÓN TRIBUTARIA ENTRA EN LA ERA DE LA ELABORACIÓN DE PERFILES: EL SÍMBOLO POLÍTICO ES DEVASTADOR
Este es probablemente uno de los aspectos más subestimados del consentimiento fiscal contemporáneo. Los contribuyentes franceses ya no se limitan a tratar con una administración que recibe declaraciones de impuestos y verifica documentos. Ahora tratan con una administración que coteja enormes cantidades de datos, utiliza minería de datos, emplea modelos predictivos y utiliza herramientas de inteligencia artificial para programar un número cada vez mayor de auditorías.
El sistema de procesamiento CFVR, denominado "Detección de Fraude y Mejora de Solicitudes", es descrito por la propia Dirección General de Finanzas Públicas (DGFiP) como un sistema que elabora perfiles de personas mediante análisis predictivo para identificar posibles casos de evasión fiscal. Puede utilizar datos fiscales, bancarios y patrimoniales, así como datos de otros organismos gubernamentales, organizaciones de seguridad social, bases de datos privadas y ciertos indicadores de plataformas o redes sociales; sin embargo, cada caso presentado debe ser revisado por un agente antes de que se tome cualquier medida contra el contribuyente. [12]
En febrero de 2026, el gobierno indicó a la Asamblea Nacional que el análisis de datos constituía la base del 50 % de las auditorías de profesionales y, desde 2025, del 50 % de las auditorías de particulares, alcanzando el objetivo inicialmente previsto para 2027 dos años antes de lo previsto. Asimismo, confirmó la intensificación del intercambio de datos entre la DGFiP y las organizaciones sociales, en particular la Urssaf, con intercambios trimestrales desde 2025. [13]
El Cour des comptes ya había cuantificado la ruptura organizativa: para una parte significativa de la programación de control, un equipo de 32 personas asistido por minería de datos sustituyó en 2023 a un sistema que movilizaba a unas 500 personas en 2018, es decir, 427 equivalentes a tiempo completo menos, sin que se redujera el volumen de programación. [14] Técnicamente, es un éxito en términos de productividad. Políticamente, también demuestra que el Estado puede modernizar su capacidad para influir en los contribuyentes con una rapidez extraordinaria.
El innovador sistema tributario basado en la propiedad inmobiliaria genera un símbolo aún más visible. Contrariamente a la caricatura que se repite con frecuencia, no implica oficialmente el uso de satélites ni drones sobrevolando jardines. La Dirección General de Impuestos sobre la Propiedad (DGFiP) francesa utiliza imágenes aéreas públicas del Instituto Geográfico Nacional (IGN) y algoritmos para extraer los contornos de edificios y piscinas, comparar estos elementos con las declaraciones fiscales y urbanísticas, y someter cualquier anomalía a verificación humana. El programa piloto ya ha dado como resultado la tributación de más de 20.000 piscinas que anteriormente estaban exentas. [11]
| La caricatura del "invernadero detectado por satélite" es falsa. La realidad oficial sigue siendo políticamente impactante: imágenes aéreas públicas + inteligencia artificial + cotejo de datos + supervisión humana + posible tributación. |
|---|
También sería erróneo afirmar que la DGFiP (Dirección General de Finanzas Públicas de Francia) utiliza legalmente «instrumentos antiterroristas». Las auditorías fiscales y las operaciones antiterroristas no comparten el mismo marco jurídico, ni los mismos objetivos, ni las mismas competencias. Sin embargo, la comparación refleja una percepción comprensible: tecnologías que durante mucho tiempo se han asociado, en el imaginario colectivo, con la vigilancia masiva y la recopilación de inteligencia —análisis de datos, elaboración de perfiles, redes de relaciones, imágenes aéreas, automatización— se están convirtiendo en herramientas habituales de la administración tributaria.
Por lo tanto, el problema no radica en rechazar toda la tecnología. Combatir el fraude es una cuestión de justicia, y el 82% de los franceses incluso cree que las autoridades públicas no están haciendo lo suficiente para combatir el fraude fiscal. [1] El problema reside en la asimetría simbólica: cuando los ciudadanos ven que el Estado se vuelve extraordinariamente eficiente detectando una piscina no declarada o una anomalía fiscal, mientras que simultáneamente leen informes sobre cientos de millones de euros despilfarrados en proyectos públicos fallidos, el consentimiento se erosiona rápidamente.
4. CUANDO EL CONTRIBUYENTE YA NO VE A UN ÁRBITRO, SINO A UN OPONENTE
Una administración tributaria solo puede funcionar si infunde temor entre los defraudadores y es reconocida como legítima por los contribuyentes que actúan de buena fe. Se trata de un equilibrio delicado. Una excesiva debilidad fomenta el fraude y la injusticia. Un poder percibido excesivo, sin la transparencia correspondiente, genera hostilidad hacia la propia institución.
En este punto, es necesario distinguir entre la ley y la percepción de los ingresos fiscales. La Dirección General de Finanzas Públicas (DGFiP) francesa no es el «enemigo» del contribuyente en un sentido institucional; aplica la ley vigente, recauda los ingresos necesarios para el funcionamiento de las administraciones públicas y cuenta con garantías procesales y derechos de apelación. Sin embargo, una administración puede ser legalmente legítima y, aun así, ser percibida como hostil desde el punto de vista político. Y es precisamente esta percepción la que un Estado responsable debe vigilar.
El vocabulario cotidiano es muy elocuente: «impuestos», «extorsión», «crimen organizado», «despojo», «confiscación». Sería demasiado fácil descartar estas palabras como meros excesos léxicos. Reflejan un cambio de percepción: el de un Estado que siempre sabe cómo exigir más, que posee medios de control cada vez más poderosos, pero que parece mucho menos capaz de demostrar, euro a euro, que las mismas exigencias de rendimiento, economía y responsabilidad se aplican a sí mismo. La palabra «despojo» aquí no constituye una calificación jurídica exhaustiva del sistema tributario; describe el sentimiento político que surge cuando los contribuyentes ya no reconocen, en la parte que se les quita de su trabajo, la contraparte suficientemente legítima de un bien común.
La situación se torna particularmente peligrosa cuando la administración tributaria se moderniza técnicamente más rápido que la mejora percibida de los servicios públicos. El Estado sabe cómo perfilar, cotejar, automatizar y estimular. Pero los ciudadanos ven las demoras en el sistema judicial, las salas de urgencias de los hospitales, el cierre de servicios, el deterioro de las carreteras, las aulas abarrotadas o las dificultades que enfrentan ciertos departamentos gubernamentales. No comparan las clasificaciones presupuestarias; comparan su experiencia personal con el poder que ven desplegado para combatir estas deficiencias.
El término «confiscatorio» no es ajeno al derecho francés. El Conseil constitutionnel señala que el principio de igualdad ante las cargas públicas no se respetaría si el impuesto fuera de carácter confiscatorio o impusiera una carga excesiva a una categoría de contribuyentes en relación con su capacidad de pago. [32] Esta jurisprudencia, evidentemente, no nos permite calificar todo el sistema tributario francés como «confiscatorio» en el sentido jurídico: esta valoración depende de las características de cada impuesto y de la situación del contribuyente. Pero sí establece un punto crucial: incluso el derecho positivo reconoce que existe un umbral a partir del cual la tributación puede volverse excesiva.
Legalmente, los impuestos no constituyen robo ni expolio: financian la contribución común estipulada por nuestro ordenamiento constitucional. Sin embargo, esta clasificación jurídica no resuelve la cuestión política. Cuando el Estado se apropia de una parte considerable del fruto de nuestro trabajo, cuando el 87% de los franceses cree que el dinero público se malgasta y cuando solo el 22% confía en que el Estado lo utilice con prudencia, la contribución común puede dejar de percibirse como tal. Para un número creciente de contribuyentes, se convierte en un gravamen sobre el producto de su trabajo, hasta el punto de adquirir, en su percepción, las características justificadas de un auténtico expolio del fruto de su labor. Es precisamente en este punto donde persiste la obediencia fiscal mientras desaparece el consentimiento.
DE BASTIAT A LA ACTUALIDAD: CUANDO LA EXCESIVA IMPOSICIÓN DE IMPUESTOS SE CONVIERTE EN SAQUEO O CONFISCACIÓN
Esta idea no surgió de los debates fiscales contemporáneos, sino que impregna una parte importante del pensamiento económico francés. Obviamente, no todos estos autores analizan la situación de Francia en 2026, y sus doctrinas difieren; por lo tanto, citarlos no convierte sus textos en una prueba estadística de la situación actual. Sin embargo, sí demuestran que la distinción entre contribución legítima, tributación excesiva, vulneración de los derechos de propiedad y la sensación de confiscación constituye un debate de larga data en la economía política.
Frédéric Bastiat, La Ley (1850): “Cuando una parte de la riqueza pasa de quien la adquirió, sin su consentimiento y sin compensación [...] hay despojo.” [33]
Jean-Baptiste Say, Tratado de Economía Política: "Todos los impuestos excesivos [...] ya no generan nuevos ingresos, sin dejar de causar nuevas desgracias." [34]
Jean-Marc Daniel, Impuestos: Historia de una locura francesa (2017): “Una mala tributación [...] asfixia la economía [...] y fomenta una sensación de confiscación y abuso”. [35]
Patrick Artus, 2024: "La tasa de gravámenes obligatorios es significativamente más alta en Francia que en otros países de la eurozona." [36]
Por lo tanto, la comparación con los datos actuales no consiste en atribuir a Bastiat o a Say un diagnóstico sobre Francia en 2026. Se trata de reconocer que Francia tiene actualmente uno de los niveles de tributación más altos de la OCDE. [7]una desconfianza masiva en el uso de los fondos [1][3] y muy poca confianza en que el Estado los utilice adecuadamente. [2]En este contexto, la sensación de confiscación deja de ser una palabra marginal: se convierte en una consecuencia política inteligible de la ruptura entre el esfuerzo exigido y la legitimidad percibida de su uso.
5. LA CRISIS FISCAL SE SUPERPONE A UNA CRISIS DE CONFIANZA POLÍTICA.
Ningún sistema tributario funciona independientemente del sistema político que lo establece. El consentimiento en materia de impuestos depende de la confianza depositada en quienes aprueban el gasto, fijan los tipos impositivos, crean resquicios legales, cierran programas y explican los sacrificios. Y la confianza política en Francia se encuentra en un nivel extraordinariamente bajo.
El Barómetro de Confianza Política de CEVIPOF, publicado en febrero de 2026, registra tan solo un 22% de confianza en la política. La confianza en los partidos políticos cae al 15%, en el Presidente de la República al 18% y en la Asamblea Nacional al 20%. CEVIPOF subraya que la confianza en las instituciones políticas nacionales ha alcanzado algunos de los niveles más bajos de la serie. [4]
La nota de investigación publicada unas semanas después revela algo aún más preocupante: el 76% de los encuestados cree que los cargos electos y los líderes políticos franceses son "bastante corruptos", en comparación con el 65% en 2022 y 2023. [5] Es fundamental formular correctamente esta cifra. No demuestra que el 76% de los líderes políticos sean corruptos, sino que mide la percepción ciudadana. Sin embargo, desde la perspectiva de la legitimidad fiscal, la mera percepción basta para causar un daño considerable.
¿Por qué aceptar fácilmente un impuesto elevado cuando tres cuartas partes de la población desconfían de quienes deciden cómo se utiliza? ¿Por qué creer en la necesidad de un nuevo impuesto cuando el 87% ya considera que el dinero público se malgasta? ¿Por qué aceptar más sacrificios cuando el 88% cree que los funcionarios electos no asumen la responsabilidad cuando fracasan, y el 80% afirma que el gobierno actúa de forma improvisada? [4]
| El problema no es que el 76% de los funcionarios sean corruptos. Eso no es cierto. El problema es que una democracia fiscal no puede funcionar de forma sostenible como si la percepción de corrupción entre tres de cada cuatro ciudadanos fuera irrelevante. |
|---|
El consentimiento tributario se basa en una cadena moral: contribuyo porque la norma es legítima; la norma es legítima porque la deciden instituciones en las que deposito un mínimo de confianza; acepto el esfuerzo porque creo que el dinero se utilizará en beneficio del interés público. Cuando cada eslabón se debilita simultáneamente, la cadena puede mantenerse legalmente, aunque se rompa políticamente.
6. 1789 YA LO HABÍA ESCRITO TODO: CONTRIBUIR, CONSENTIR, SEGUIR EL USO DE LOS FONDOS, PEDIR CUENTAS
La crítica a los gravámenes obligatorios no implica una negación de los impuestos. La Declaración de los Derechos del Hombre y del Ciudadano de 1789 establece explícitamente que una contribución común es esencial para el mantenimiento de la administración pública y los gastos administrativos, y que debe distribuirse según los recursos de cada persona. [15] Por lo tanto, la tributación no es un robo legal: es uno de los fundamentos del Estado moderno y de la solidaridad nacional.
Pero la Declaración no se limita a la obligación. El artículo 14 otorga a los ciudadanos el derecho a determinar la necesidad de la contribución, a consentirla libremente, a supervisar su uso y a establecer sus principales modalidades, ya sea directamente o a través de sus representantes. El artículo 15 añade que la sociedad tiene derecho a exigir rendición de cuentas a todo funcionario público respecto a su gestión. [15]
Es fundamental una aclaración jurídica. En el derecho constitucional francés, el principio de consentimiento tributario del artículo 14 no implica que cada contribuyente consienta individualmente cada impuesto. El Conseil constitutionnel reitera que las disposiciones del artículo 14 se implementan mediante el artículo 34 de la Constitución y que, en una democracia representativa, el consentimiento tributario lo ejerce principalmente el Parlamento, que está plenamente informado y tiene libertad para votar según su criterio. [30] Este documento utiliza, por lo tanto, el término «consentimiento» en un sentido sociopolítico, similar al cumplimiento tributario estudiado por la OCDE: el apoyo y la confianza que hacen que la tributación sea sosteniblemente aceptable. Esta distinción no disminuye la fuerza política de los artículos 14 y 15: la necesidad de la contribución, el control de su uso y la rendición de cuentas siguen siendo fundamentales para el pacto fiscal.
Aquí es donde la crisis actual adquiere un carácter histórico. El derecho del Estado a recaudar impuestos permanece intacto. Pero la legitimidad política de la tributación nunca se adquiere de forma definitiva. Debe renovarse con cada generación mediante la demostración de su utilidad, equidad y responsabilidad. Una administración puede automatizar la recaudación; una democracia no puede automatizar el consentimiento.
7. El contribuyente ve los errores públicos y también paga por ellos.
Ningún Estado grande puede gestionar miles de proyectos sin fracasar. La innovación implica riesgos, y una administración paralizada por el miedo a cometer errores también resultaría costosa. Sin embargo, algunos fiascos se vuelven políticamente tóxicos porque dan a los contribuyentes la sensación de que los errores del Estado no tienen el mismo peso moral que los suyos.
El programa SIRHEN del sistema educativo nacional se ha convertido en un símbolo. El Cour des comptes ya había alertado en 2017 sobre un proyecto que había pasado de un presupuesto inicial de 60 millones a 323 millones de euros. [16] En su Informe Público Anual de 2020, el Tribunal indicó que a finales de 2019 el gasto total superó los 400 millones de euros y que la herramienta gestionaba solo al 2% del personal del sistema educativo nacional. [17] El alcance exacto de las cifras varía según las fechas y las evaluaciones, pero la magnitud del desvío está documentada directamente por la jurisdicción financiera.
En agosto de 2026, una pregunta parlamentaria volvió a poner en el punto de mira el programa policial Scribe, rebautizado como XPN. En ella se cita una resolución del Cour des comptes del 16 de octubre de 2025, que estima el coste total del programa en 257,4 millones de euros, incluidos los gastos de desarrollo y la compensación por el tiempo perdido por los investigadores; el presupuesto inicial era de 11,28 millones de euros y, casi diez años después de su puesta en marcha, no se había llevado a cabo ningún despliegue operativo, según este documento parlamentario. [18] Por lo tanto, esta cifra global se presenta aquí con su naturaleza exacta: proviene de una pregunta escrita que atribuye estos hallazgos a una orden judicial. Independientemente de esta cantidad, el Cour des comptes ya había documentado en 2024 las debilidades estructurales del proyecto Scribe, su suspensión en marzo de 2021, su abandono en octubre de 2021 y los 13,3 millones de euros de gasto asignados al programa entre 2016 y 2022. [31]
Una vez más, la precisión es fundamental: según la pregunta parlamentaria, los 257,4 millones de euros no representan únicamente las facturas de TI pagadas a un proveedor de servicios. Esta cantidad incluye costes más amplios, en particular los daños derivados de la pérdida de tiempo operativo. Por lo tanto, no debería presentarse como 257,4 millones de euros en gastos de TI. Para el ciudadano medio, esta distinción no elimina el problema: un fallo público puede destruir valor en forma de pérdidas económicas, horas de trabajo, retrasos y oportunidades.
| Un contribuyente que olvida presentar su declaración puede recibir un recordatorio, una multa o una auditoría. Cuando un proyecto público excede el presupuesto en decenas o cientos de millones, surge la pregunta: ¿quién paga personalmente por el error? ¿Quién le rinde cuentas? |
|---|
Esto no implica castigar a los funcionarios públicos por cada proyecto fallido. Se trata de exigir una rendición de cuentas equitativa. Cuanto más mejore el Estado sus herramientas para detectar errores individuales, más visibles deberán ser los mecanismos que detectan, detienen y sancionan la ineficiencia pública.
8. "¿A DÓNDE VA EL DINERO?": LA PREGUNTA HA TRASPASO TODAS LAS FRONTERAS POLÍTICAS
El malestar ya no pertenece a una sola facción política. Desde hace tiempo, asociaciones, centros de estudios, funcionarios electos y ensayistas han intentado cuantificar lo que consideran gasto innecesario. Sus cifras deben interpretarse como tesis políticas o trabajos de activistas cuando no provienen de un organismo de supervisión, pero su proliferación demuestra que el tema se ha vuelto fundamental.
En 2021, Nicolas Dupont-Aignan publicó "¿Adónde va el dinero?", subtitulado "cómo recuperar 100 mil millones de euros al año procedentes del fraude y el despilfarro para reconstruir Francia". [24] La cifra de 100 mil millones es su tesis política, no una sola estimación oficial certificada por el Cour des comptes. Pero el éxito de este tipo de titulares revela el poder de una pregunta que se ha popularizado: ¿por qué aumentar los impuestos antes de demostrar que cada gasto importante existente es útil?
En su discurso en Orange en agosto de 2025, Sarah Knafo defendió un presupuesto alternativo que prometía un ahorro inmediato de 63.000 millones de euros. [25] Una vez más, se trata de una propuesta partidista, cuyo punto debe ser objeto de debate, y no de una cantidad objetivamente disponible sin arbitraje. Pero forma parte de un fenómeno más amplio: el desafío al gasto ya no se limita a la tasa impositiva; atañe a la estructura misma del Estado.
Contribuibles Associés publicó en 2025 “El Libro Negro del Dinero Público”, de Jean-Baptiste Leon, presentado como una recopilación de cien casos de despilfarro. [26] En marzo de 2026, GenerationLibre publicó "El gran despilfarro", centrado en las subvenciones municipales de París, Lyon y Marsella, con un análisis de 473 millones de euros de gasto y un escenario de racionalización estimado por el grupo de expertos en 185 millones de euros. [27] Este trabajo no tiene la misma naturaleza que una auditoría jurisdiccional. Por lo tanto, nunca debe presentarse como verdades oficiales. Pero ignorarlo sería igualmente absurdo: moldea la percepción pública del despilfarro.
La cuestión central no es si todas estas estimaciones son exactas hasta el último euro. Lo importante es que un Estado que ya sufre una enorme desconfianza fiscal no puede permitirse el lujo de responder a estas críticas con desdén. Debe abrir sus datos, publicar los resultados, comparar los costes, explicar los fallos y demostrar por qué no se pudo ahorrar cada euro recaudado antes de solicitar el siguiente.
9. UCRANIA: SE PUEDE DEFENDER EL APOYO Y COMPRENDER LA IRA DE LOS CONTRIBUYENTES
El debate en torno a la ayuda a Ucrania ilustra a la perfección la diferencia entre una decisión estratégica legítima y sus implicaciones fiscales. Desde la invasión rusa de febrero de 2022, Francia ha optado por apoyar a Ucrania por razones de seguridad europea, respeto a la soberanía de un Estado atacado y estabilidad continental. Esta política puede defenderse con coherencia. Sin embargo, los contribuyentes franceses no pueden evitar comparar los miles de millones gastados en el extranjero con las necesidades insatisfechas que perciben en su propio país.
El Ministerio de las Fuerzas Armadas indicó que, a fecha de 1 de mayo de 2024, Francia había entregado a Ucrania material militar por valor de 3.035 millones de euros y había abonado 2.100 millones de euros al Fondo Europeo para la Paz, lo que representa más de 5.135 millones de euros en ayuda militar en este ámbito. [19] En marzo de 2025, el Presidente de la República anunció un apoyo militar adicional de 2.000 millones de euros. [20] A fecha de 1 de julio de 2026, el Ministerio de Europa y Asuntos Exteriores también registró 471,6 millones de euros en ayuda humanitaria francesa desde el inicio de la guerra a gran escala. [21] Estas cifras no deben sumarse mecánicamente como si todas pertenecieran al mismo ámbito presupuestario y al mismo período, sino que muestran la magnitud del esfuerzo.
El problema de la corrupción en Ucrania también debe abordarse sin propaganda. Calificar a Ucrania como el "país más corrupto del mundo" sería inexacto. El Índice de Percepción de la Corrupción 2025 de Transparencia Internacional le otorga una puntuación de 36 sobre 100 y la sitúa en el puesto 104 de 182 países. [22] Esta clasificación es deficiente, muy alejada de los estándares de Europa Occidental, y la propia Transparencia Internacional Ucrania destaca las persistentes dificultades para implementar las reformas. Sin embargo, varias docenas de países se encuentran en puestos aún más bajos.
Este recordatorio no anula la preocupación del contribuyente: cuando un país fuertemente endeudado, uno de los que más impuestos paga en el mundo desarrollado, destina miles de millones a política exterior, el gobierno debe explicar con el máximo rigor por qué este esfuerzo es una prioridad, cómo se supervisa y qué mecanismos previenen la malversación. Cuanto menor sea la confianza interna, mayor deberá ser la exigencia de transparencia externa.
El contraste con los recursos nacionales de seguridad civil se suele utilizar de forma simplista. Decir hoy que "Francia no tiene dinero para comprar Canadairs" es inexacto: el 4 de junio de 2026, el Estado encargó dos nuevos aviones por casi 200 millones de euros, sumándose a otras inversiones en la flota aérea. [23] Sin embargo, el Senado había documentado que, a fecha de 1 de julio de 2025, solo 9 de los 12 Canadair CL-415 estaban operativos, con una antigüedad media de 27,5 años, y que la simultaneidad de grandes incendios había revelado un riesgo de colapso de la capacidad operativa. [28]
Por lo tanto, la crítica seria no es que "el Estado le da todo a Ucrania y nada a Francia". Es más dura porque es cierta: un Estado bajo presión presupuestaria debe priorizar emergencias contrapuestas y pierde el apoyo público cuando deja de convencer a la población de que esta jerarquía es coherente, controlada y compatible con las necesidades fundamentales del territorio.
10. OBEDIENCIA FISCAL Y CONSENTIMIENTO FISCAL: LA DIFERENCIA QUE PUEDE CAMBIAR EL RUMBO DE UN PAÍS
Un sistema tributario puede seguir siendo extremadamente eficiente en la recaudación incluso cuando el apoyo político se desmorona. La retención de impuestos, las declaraciones prellenadas, el intercambio automatizado de datos y los procedimientos de recaudación dificultan la evasión fiscal. Sin embargo, esta eficiencia puede ocultar un fenómeno más peligroso: la transformación de una contribución considerada legítima en una mera carga.
La CPO también destaca una mayor comprensión de las conductas de evasión fiscal. En su barómetro de 2025, solo el 25 % de los encuestados cree que "nunca está justificado" mudarse al extranjero para reducir su carga impositiva, mientras que el 9 % considera que dicha expatriación siempre está justificada. [2] Estas respuestas no deben interpretarse como una profecía de fraude generalizado. Sin embargo, sí señalan un cambio normativo: ciertas conductas que antes se consideraban una falta de civismo se justifican cada vez más.
Aquí es donde el Estado asume un riesgo histórico. Cuanto más sustituya el consentimiento por la recaudación automatizada de impuestos, más podrá retrasar la manifestación visible de la crisis. Los ingresos siguen fluyendo. Los controles funcionan. Las bases de datos crecen. Los algoritmos se vuelven más precisos. Pero bajo esta aparente eficiencia, la legitimidad puede verse erosionada.
Una democracia fiscal no es simplemente un sistema capaz de recaudar impuestos. Es un sistema en el que una mayoría suficientemente amplia acepta el principio y el propósito del impuesto. Cuando esta mayoría se reduce a cerca de la mitad en lo que respecta a la justificación misma del pago, cuando la confianza en el Estado cae al 22%, y cuando la percepción de mal uso supera el 85%, el problema ya no es de comunicación. Radica en la estructura del pacto fiscal.
11. ¿POR QUÉ LOS FRANCESES YA NO QUIEREN "PAGAR MÁS"?
Sería tentador reducir el descontento con los impuestos a un mero egoísmo: todos quieren servicios públicos, pero nadie quiere financiarlos. Sin embargo, las encuestas revelan una realidad más compleja. La mayoría de los franceses sigue deseando un mayor gasto en sanidad, seguridad, educación, justicia y defensa. [3] Por lo tanto, no están exigiendo automáticamente un estado mínimo.
Lo que rechazan es la combinación de impuestos elevados, la percepción de despilfarro y una producción pública que consideran insuficiente. Quieren recortar las empresas de consultoría, los gastos operativos del gobierno, la comunicación institucional, ciertos operadores y el despilfarro, al tiempo que se niegan rotundamente a aceptar cualquier reducción en los servicios públicos cotidianos. [3] Por lo tanto, el mensaje no es "abolir el Estado", sino "dejar de confundir el Estado útil con el aparato que se perpetúa a sí mismo".
Esta distinción es fundamental. Significa que recuperar el apoyo público a los impuestos no es simplemente una cuestión de una reducción uniforme de todos los gastos. Requiere una jerarquía clara. Es más probable que los ciudadanos acepten un alto nivel de contribuciones fiscales si ven que los hospitales funcionan, que el sistema judicial imparte justicia en plazos razonables, que las escuelas ofrecen educación, que la seguridad protege a la población, que se mantiene la infraestructura y que los responsables rinden cuentas personalmente por los fallos graves.
Por el contrario, todo gasto mal entendido se vuelve fiscalmente tóxico. Un subsidio considerado absurdo, un programa informático abandonado, un edificio vacío, una agencia con misiones poco claras, un contrato de consultoría desproporcionado, un sistema creado y luego eliminado: tomados individualmente, cada uno puede representar una fracción ínfima del presupuesto. Pero políticamente, se acumulan en la mente del contribuyente y generan la convicción: "Se me pide que haga sacrificios que el Estado no se impone a sí mismo".
12. QUÉ DEBE HACER EL ESTADO SI QUIERE EVITAR UNA RUPTURA DURADERA DEL PACTO FISCAL
La solución no puede ser una campaña de relaciones públicas que les diga a los franceses que no entienden las complejidades de las finanzas públicas. Cuando el 87% afirma que el dinero público se malgasta, el problema ya no radica en cambiar el eslogan. Hay que cambiar las pruebas.
Primer requisito: que cada gasto importante sea rastreable y comprensible.
Los ciudadanos deberían tener acceso a un auténtico «recibo de impuestos» público, no a una infografía publicitaria, sino a una presentación estandarizada que muestre a dónde van 100 € de ingresos fiscales, qué resultados se asocian a las políticas clave y cómo evolucionan dichos resultados. Cada iniciativa importante debería publicar sus objetivos, su coste total, sus indicadores de rendimiento y cualquier discrepancia con sus promesas.
Segundo requisito: imponer al Estado una doctrina de "limitación de pérdidas" para los proyectos importantes.
Todo programa digital, inmobiliario o industrial que supere un umbral significativo debe estar sujeto a controles obligatorios. Cuando los costos o los plazos se desvíen más allá de un límite predefinido, el proyecto debe ser revalidado públicamente, reestructurado o suspendido. El costo del abandono debe sopesarse frente al costo de la continuación. No se debe permitir que los grandes fracasos públicos persistan durante años por inercia institucional.
Tercer requisito: aplicar al despilfarro la misma cultura de detección que al fraude.
El poder analítico que la Dirección General de Finanzas Públicas (DGFiP) francesa aplica a las irregularidades fiscales demuestra que el gobierno sabe utilizar los datos. ¿Por qué no aplicar el mismo nivel de ambición a la detección de duplicidades administrativas, sobrepagos en servicios públicos, compras fuera del mercado, subvenciones ineficaces, edificios infrautilizados o proyectos digitales fallidos? Los contribuyentes serían más receptivos a la IA con fines fiscales si, al mismo tiempo, vieran que la IA se convierte en una herramienta para combatir el despilfarro público.
Cuarto requisito: auditar democráticamente los algoritmos tributarios.
La elaboración de perfiles predictivos no está exenta de riesgos. Los modelos que guían la mitad de las auditorías en ciertas categorías deberían someterse a una revisión independiente para detectar sesgos, falsos positivos, derechos del contribuyente, seguridad de los datos, proporcionalidad y la posibilidad de impugnar una decisión humana basada en una recomendación algorítmica. El rendimiento no puede convertirse en el único criterio de legitimidad.
Quinto requisito: no se permite ningún aumento de los impuestos sin una revisión previa del gasto correspondiente.
Siempre que un gobierno proponga un nuevo impuesto o un aumento de tasas, debe publicar simultáneamente los ahorros estudiados, los recortes de gastos, las medidas evaluadas y las razones por las que no puede financiarse de otra manera. Esta no es una regla económica universal; es una regla de confianza. Los contribuyentes deben tener la certeza de que el nuevo impuesto es un último recurso, no una reacción precipitada.
Sexto requisito: hacer visible la responsabilidad.
La responsabilidad no tiene por qué ser penal. Puede ser administrativa, presupuestaria, gerencial o política. Pero un proyecto público que se desvía drásticamente de su curso debe tener una persona responsable identificada, un cronograma público, decisiones documentadas y consecuencias profesionales cuando se comprueben errores de gestión. La percepción de impunidad es el principal obstáculo para el cumplimiento fiscal.
13. EL PELIGRO NO ES LA "REBELIÓN FISCAL": ES LA NORMALIZACIÓN DE UN PAÍS QUE PAGA SIN YA NO CREER EN ELLO.
El escenario más peligroso no es necesariamente una revuelta fiscal espectacular. Francia ha experimentado estallidos de ira relacionados con los impuestos a lo largo de su historia, pero el Estado moderno cuenta con mecanismos de recaudación tan poderosos que una ruptura del consenso puede pasar desapercibida en los ingresos durante mucho tiempo.
El verdadero peligro es más silencioso: un país donde la gente paga porque no tiene otra opción; donde los impuestos dejan de estar asociados al bien común y se convierten psicológicamente en una pérdida impuesta; donde la optimización fiscal agresiva se vuelve moralmente aceptable; donde la evasión fiscal deja de estar estigmatizada; donde todo gasto público se presume sospechoso; donde la administración es percibida como un adversario; donde la confianza política se derrumba y el Estado responde con un mayor control.
Esta espiral se retroalimenta. Cuanto menos confían los ciudadanos, mayor es el control que ejerce el Estado. Cuanto más controla el Estado sin recuperar la confianza, más sospechan los ciudadanos. Cuanto más sospechan, menos perciben los impuestos como una contribución voluntaria al bien común. Y cuanto más disminuye el consentimiento, más debe la administración recurrir a la coerción técnica en lugar del apoyo público.
Por eso, la frase «el consentimiento fiscal se está erosionando» ya no está a la altura de los datos. Describe una erosión gradual en la periferia de un pacto aún sólido. Sin embargo, el pacto se encuentra ahora fracturado en su esencia: solo el 51 % considera que el pago está justificado por los servicios públicos; el 87 % cree que el dinero público se malgasta; el 22 % confía en que el Estado utilice los fondos con prudencia; y el 76 % percibe a los líderes políticos como bastante corruptos.
| Esto ya no es una simple grieta. Es una advertencia sobre el régimen tributario. |
|---|
La tributación sigue siendo legal. Sigue siendo esencial. El fraude sigue siendo reprobable. Pero ninguna de estas tres verdades responde a la cuestión política central: ¿cuánto tiempo puede una democracia recaudar impuestos de forma sostenible a un nivel tan elevado cuando las encuestas muestran simultáneamente una desconfianza generalizada en el uso del dinero público, una fuerte insatisfacción con los servicios prestados y una confianza muy baja en las instituciones que deciden sobre el gasto?
La Declaración de 1789 no redujo al ciudadano al mero acto de pago: vinculó la contribución a su necesidad, al consentimiento ejercido por los propios ciudadanos o por sus representantes, y al derecho a supervisar su uso. En el derecho constitucional contemporáneo, este consentimiento se expresa principalmente mediante el voto del Parlamento. [15][30] Dos siglos después, Francia está redescubriendo el poder político de este vínculo entre contribución, representación y rendición de cuentas.
El estado puede automatizar las declaraciones de impuestos. Puede generalizar la retención de impuestos. Puede cruzar datos. Puede perfilar el riesgo fiscal. Puede analizar imágenes aéreas. Puede aumentar las sanciones. Puede mejorar la recaudación de impuestos.
Pero hay algo que ningún algoritmo de Bercy podrá recuperar jamás por la fuerza: la confianza.
Cuando se pierde la confianza en el sistema tributario, los contribuyentes no necesariamente dejan de pagar. Simplemente dejan de creer que están pagando por un bien común. La suma recaudada se convierte entonces, en su experiencia concreta, en una parte del fruto de su trabajo, de la cual se les priva incluso antes de haber sido convencidos de su propósito. Es precisamente en este punto donde la contribución, siempre legal y obligatoria, puede experimentarse moralmente como una forma de desposesión: no porque el impuesto sea legalmente equivalente a un robo, sino porque se ha roto el vínculo entre recaudación, resultado y consentimiento. El Estado deja entonces de ser percibido como el organizador del bien común y se convierte, para un segmento creciente de la población, en aquel que recauda sin haber persuadido a la ciudadanía.
En esta etapa, exigir aún más sin una reforma radical del gasto, la transparencia y la rendición de cuentas no solo es imprudente, sino que además conlleva el riesgo de destruir lo que ninguna ley presupuestaria puede recrear en una emergencia: el consentimiento que hace soportable el impuesto en una democracia.
LO QUE DICE EL ARTÍCULO Y LO QUE NO DICE
| Formulación | Calificación |
|---|---|
| La autorización fiscal ya no está garantizada. | TESIS ANALÍTICA FUNDAMENTADA. El resultado del 51% sitúa la opinión pública en un nivel casi igual, dado el margen de error de la encuesta. El descenso de diez puntos, la desconfianza generalizada respecto al uso de los fondos y la caída de la confianza respaldan el argumento de que "ya no es algo seguro", sin que ello nos permita afirmar que haya desaparecido por completo. |
| Ahora todos los franceses se niegan a pagar impuestos. | No. El 79% todavía considera el pago un deber cívico. |
| Los impuestos son legalmente un robo. | No. La contribución común está constitucionalmente justificada y es indispensable. El caso distingue esta calificación jurídica del juicio político según el cual, cuando el consentimiento y la confianza se derrumban, la deducción de los frutos del trabajo puede experimentarse como un auténtico despojo. |
| El expediente afirma que todo el sistema tributario francés es legalmente confiscatorio. | No. Argumenta que, dado el nivel de tributación y la desconfianza generalizada en torno a su uso, la sensación de desposesión puede justificarse política y moralmente. En derecho, el carácter confiscatorio de un impuesto se evalúa según sus características y la capacidad de pago del contribuyente; el Conseil constitutionnel reconoce explícitamente esta limitación. [32] |
| La DGFiP utiliza satélites o drones para localizar las cabinas. | No, no para el sistema oficial mencionado. La gestión innovadora del territorio utiliza imágenes aéreas públicas del IGN (Instituto Geográfico Nacional) y verificación humana. |
| Ucrania es el país más corrupto del mundo. | No. El Índice de Percepción de la Corrupción de 2025 le otorga 36 puntos sobre 100 y lo sitúa en el puesto 104 de 182. El nivel sigue siendo preocupante, pero esta fórmula sería errónea. |
| Francia no compra aviones cisterna Canadair. | Falso en 2026: se han encargado dos aeronaves adicionales. Las dificultades documentadas se relacionan con la antigüedad, la disponibilidad y el riesgo de capacidad. |
| Todos los líderes políticos son corruptos. | No. La cifra del 76% mide la percepción de los encuestados, no los antecedentes penales reales de los funcionarios electos. |
FUENTES Y REFERENCIAS
Las encuestas miden opiniones y percepciones, no hechos concretos. El trabajo de asociaciones, líderes políticos y centros de investigación se cita como contribución al debate público, no como auditorías oficiales. Se da prioridad a los datos presupuestarios e institucionales cuando están disponibles. El término «consentimiento fiscal» se distingue, dentro del texto, de su significado constitucional estricto; asimismo, el término «despojo» se utiliza en un contexto político y moral cuando no se refiere a una clasificación legal específica. Las citas históricas se utilizan como referencias del pensamiento económico, no como evidencia estadística de la Francia contemporánea. Acceso y verificación de enlaces y cifras clave: 21 de agosto de 2026.
[1] Elabe, “Los franceses, el presupuesto y la tributación”, 5 de noviembre de 2025 — fuente — El 86% cree que los impuestos se utilizan indebidamente; el 51% cree que el pago se justifica por los servicios públicos. Muestra de 1000 personas; nivel de confianza del 50%, margen de error de aproximadamente 3,1 puntos con un nivel de confianza del 95%.
[2] Conseil des prélèvements obligatoires / Cour des comptes, Barómetro 2025 — fuente — 79% “acto cívico”; confianza en el Estado para el uso de los fondos: 22%.
[3] Elabe, “Los franceses y el uso del dinero público”, 3 de diciembre de 2025 — fuente — El 87% de los fondos públicos se malversan; el 62% están insatisfechos con los servicios; el 59% sienten que contribuyen más de lo que reciben.
[4] CEVIPOF, Barómetro de confianza política 2026 — fuente — 22% de confianza en la política; niveles muy bajos para las instituciones nacionales.
[5] CEVIPOF, nota de investigación, marzo de 2026 — fuente — El 76% percibe corrupción entre los funcionarios electos y los líderes políticos.
[6] INSEE, tasas de gravamen obligatorio, mayo de 2026 — fuente — 43,6% del PIB en 2025, cifra provisional.
[7] OCDE, Estadísticas de ingresos 2025 — fuente — Francia 43,5% en 2024, 2.ª en la OCDE; promedio de la OCDE 34,1%.
[8] Insee, Cuentas de la administración pública en 2025 — fuente — Gasto del 57,3% del PIB; déficit público de 152.500 millones de euros.
[9] INSEE/Eurostat, gasto público en la Unión Europea, julio de 2026 — fuente — Francia: 57,2% del PIB en 2025; UE-27: 49,5%.
[10] INSEE, deuda pública en el primer trimestre de 2026 — fuente — 3.536,1 mil millones de euros; 117,5% del PIB.
[11] DGFiP, generalización de tierras innovadoras — fuente — Imágenes aéreas públicas IGN, IA, detección de edificios/piscinas y verificación humana.
[12] DGFiP, documento de presentación sobre el procesamiento de CFVR — fuente — Elaboración de perfiles mediante análisis predictivo y categorías de datos procesados.
[13] Asamblea Nacional, respuesta a la pregunta escrita n.º 10400, 10 de febrero de 2026 — fuente — Análisis de datos que constituye la base del 50% de las verificaciones profesionales e individuales; intercambios con organizaciones sociales.
[14] Cour des comptes, IA del Ministerio de Economía y Finanzas, 2024 — fuente — CFVR: mejoras en la productividad y programación de auditorías fiscales.
[15] Declaración de los Derechos del Hombre y del Ciudadano, artículos 13 a 15 — fuente — Contribución conjunta, consentimiento y derecho a exigir rendición de cuentas.
[16] Cour des comptes, programa SIRHEN, 6 de marzo de 2017 — fuente — El coste estimado aumentó de 60 millones de euros a 323 millones de euros en esta fase del proyecto.
[17] Cour des comptes, Informe Público Anual 2020, “El sistema nacional de información sobre recursos humanos de la educación: una modernización en un punto muerto” — fuente — Más de 400 millones de euros en gastos a finales de 2019; SIRHEN gestionaba entonces solo el 2% del personal del sistema educativo nacional.
[18] Asamblea Nacional, pregunta escrita n.º 17697, 11 de agosto de 2026 — fuente — Pregunta parlamentaria que cita una orden de conciliación del Cour des comptes: se anuncia un coste total de 257,4 millones de euros, incluidos el desarrollo y el tiempo operativo perdido; el proyecto se presenta como no implementado operativamente.
[19] Ministerio de las Fuerzas Armadas, evaluación del apoyo militar a Ucrania al 1 de mayo de 2024 — fuente — 3.035 millones de euros en equipos + 2.100 millones de euros en FEP = más de 5.135 millones de euros en este alcance.
[20] Palacio del Elíseo, entrevista con Volodymyr Zelensky, 26 de marzo de 2025 — fuente — Anuncio de una ayuda militar adicional de 2.000 millones de euros.
[21] Diplomacia francesa, ayuda humanitaria a Ucrania — fuente — 471,6 millones de euros a 1 de julio de 2026.
[22] Transparencia Internacional Ucrania, CCI 2025 — fuente — Ucrania: 36 puntos sobre 100, puesto 104 de 182.
[23] Ministerio del Interior, incendios forestales, 5 de junio de 2026 — fuente — Pedido de dos aviones cisterna Canadair adicionales, por un valor de casi 200 millones de euros.
[24] BNFA, nota bibliográfica de Nicolas Dupont-Aignan, “¿Adónde va el dinero?” — fuente — Ensayo político publicado en 2021; tesis sobre 100 mil millones de euros de fraude/despilfarro.
[25] Discurso de Sarah Knafo en Orange, agosto de 2025 — fuente — Contrapresupuesto que reclama un ahorro inmediato de 63.000 millones de euros.
[26] Contribuyentes Unidos, “El Libro Negro del Dinero Público” — fuente — Una presentación combativa de alrededor de cien casos.
[27] GenerationLibre, “El gran desperdicio”, marzo de 2026 — fuente — Análisis de las subvenciones municipales; escenarios específicos del grupo de expertos.
[28] Senado, Proyecto de Ley de Finanzas de 2026, Seguridad Civil — fuente — Flota de Canadair: edad media 27,5 años, 9 de los 12 aviones operativos el 1 de julio de 2025; riesgo de capacidad.
[29] OCDE, “Cumplimiento tributario: ¿Qué motiva a las personas y a las empresas a pagar impuestos?” fuente — La responsabilidad fiscal es la motivación intrínseca para pagar impuestos; la confianza en el Estado, la percepción de equidad y la calidad de los servicios públicos se encuentran entre los factores que influyen en el cumplimiento voluntario de las obligaciones tributarias.
[30] Conseil constitutionnel, decisión n.º 2010-5 QPC de 18 de junio de 2010 y comentario — fuente — El principio de consentimiento a la tributación del artículo 14 se implementa mediante el artículo 34 de la Constitución; la jurisprudencia lo vincula al consentimiento del Parlamento, no a un acuerdo individual de cada contribuyente.
[31] Cour des comptes, “La gestión de la transformación digital del Estado por la Dirección Interministerial de Asuntos Digitales”, 2024 — fuente — Proyecto Scribe: se identificaron debilidades estructurales; se congeló en marzo de 2021 y se abandonó en octubre de 2021; 13,3 millones de euros en gastos entre 2016 y 2022.
[32] Conseil constitutionnel, decisión n.º 2026-1189 QPC de 27 de marzo de 2026 — fuente — El artículo 13 de la Declaración de 1789 quedaría sin efecto si el impuesto tuviera carácter confiscatorio o impusiera una carga excesiva en relación con la capacidad de pago.
[33] Frédéric Bastiat, La ley, 1850 — fuente — Definición de “desposesión legal” y análisis de la infracción de los derechos de propiedad cuando la ley organiza una transferencia sin consentimiento ni compensación.
[34] Jean-Baptiste Say, Tratado de economía política, Libro III, Capítulo X — fuente — Crítica a los impuestos excesivos y sus efectos económicos y sociales.
[35] Jean-Marc Daniel, Impuestos: Historia de una locura francesa, Tallandier, 2017; pasaje citado en una reseña de 2018 — fuente — Una mala tributación puede asfixiar la economía y fomentar una sensación de confiscación y abuso.
[36] Patrick Artus, “¿Qué reforma fiscal en Francia?”, Cercle des économistes, 29 de octubre de 2024 — fuente — Observa una tasa de gravámenes obligatorios significativamente más alta en Francia que en otros países de la zona euro.
NOTA EDITORIAL
Este artículo constituye un análisis crítico de las políticas públicas. Distingue explícitamente entre hechos comprobados, percepciones medidas mediante encuestas, consideraciones legales y juicios políticos o morales. No formula acusaciones individuales de corrupción, malversación o irregularidades en ausencia de una decisión o una fuente competente. Cuando utiliza los términos «despojo» o «confiscación» fuera de su sentido estrictamente legal, los presenta como una calificación política de la relación entre el nivel de recaudación tributaria, el resultado percibido y el consentimiento. Los datos económicos citados pueden estar sujetos a revisión por parte de agencias estadísticas.