

Note méthodologique
Cet article distingue volontairement cinq catégories d'information. Une donnée observée provient d'une mesure ou d'une statistique publiée. Une estimation repose sur une reconstruction ou un calcul d'organisme spécialisé. Une simulation applique des hypothèses à des données existantes. Un ordre de grandeur sert à mesurer une échelle plausible sans constituer un devis. Un scénario décrit une situation hypothétique destinée à tester la résilience du système. Cette distinction est essentielle pour ne pas transformer une hypothèse en fait établi.
Les sources officielles françaises, européennes et internationales sont privilégiées chaque fois qu'elles existent. Les données professionnelles sont utilisées lorsqu'elles décrivent des capacités industrielles ou logistiques. Reuters est utilisé pour certains événements récents et certaines données de marché qui ne font pas encore l'objet d'une publication administrative. Les liens figurent dans la section des sources en fin de document.
L'article est arrêté au 13 septembre 2026. La situation militaire et pétrolière au Moyen-Orient évolue rapidement. Les faits opérationnels les plus récents doivent donc être relus au moment de toute republication.
Pourquoi cet article et pourquoi maintenant
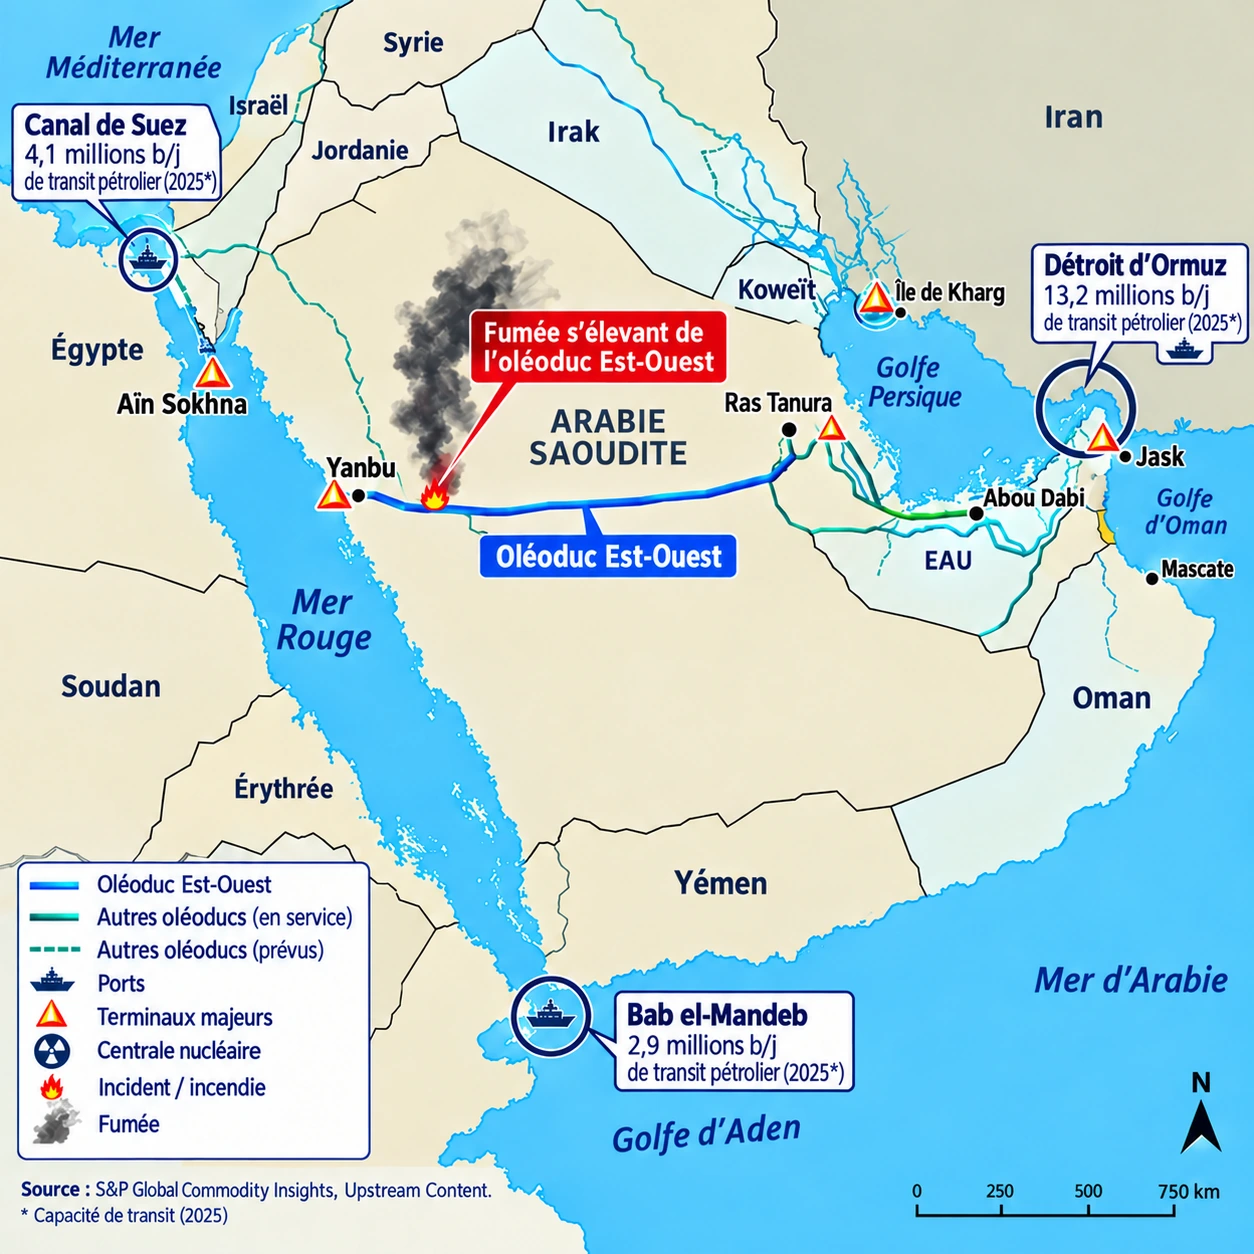
Depuis plusieurs mois, plusieurs événements énergétiques et militaires se superposent au Moyen-Orient. Pris séparément, ils peuvent ressembler à une succession d’alertes lointaines. Mis bout à bout, ils dessinent pourtant un cas d’école pour tous les pays qui dépendent encore du pétrole. Le détroit d’Ormuz constitue l’un des principaux goulets d’étranglement énergétiques de la planète. Au quatrième trimestre 2025, environ 21,6 millions de barils par jour y transitaient. Au deuxième trimestre 2026, ce volume était tombé à environ 4,9 millions. [1]
L’Arabie saoudite possède précisément une grande voie terrestre permettant de contourner Ormuz. Son oléoduc Est-Ouest relie les régions productrices de l’est du royaume au terminal de Yanbu sur la mer Rouge. Lorsque le détroit devient dangereux, cette infrastructure devient donc une solution de repli majeure. En septembre 2026, elle a elle-même été attaquée par des drones et l’Arabie saoudite a décidé de la fermer temporairement. Les autorités irakiennes ont confirmé que les drones avaient été lancés depuis leur territoire. Cela établit une origine géographique, mais pas à lui seul l’auteur ni le commanditaire de l’opération. [2]
Dans le même temps, les flux se reportent vers d’autres routes. Bab el Mandeb et le cap de Bonne-Espérance absorbent une part croissante du trafic qui ne passe plus par Ormuz. Cette redistribution rallonge certains trajets, immobilise davantage les navires, accroît les besoins de flotte et renchérit les assurances. La route de secours cesse alors progressivement d’être une simple redondance et devient elle-même une infrastructure critique. [1][3]
Le 13 septembre, le dispositif britannique United Kingdom Maritime Trade Operations, appelé UKMTO, une capacité de la Royal Navy assurant notamment la circulation d’informations de sécurité entre les forces militaires et la marine marchande, a signalé qu’un projectile avait frappé un navire dans le détroit d’Ormuz. Lors de la première alerte, l’ampleur des dégâts et la situation de l’équipage n’étaient pas encore établies. Reuters a ensuite rapporté qu’un incendie s’était déclaré et que l’équipage avait été évacué par les autorités locales. [4][5]
Nous nous retrouvons donc devant une situation particulièrement instructive. La grande route maritime est très fortement perturbée. L’une des principales infrastructures terrestres conçues pour la contourner est attaquée. Les routes alternatives deviennent plus longues, plus chères et plus sollicitées. Des navires commerciaux restent eux-mêmes exposés. Ce n’est pas encore la preuve que la France va manquer de carburant demain matin. C’est en revanche un avertissement sur la manière dont plusieurs sécurités supposées indépendantes peuvent se dégrader simultanément.
C’est précisément pour cette raison que j’ai voulu écrire cet article. La question n’est pas seulement de savoir ce qui se passe à Ormuz ou en Arabie saoudite. La question est de savoir ce que la France ferait si plusieurs maillons de sa propre sécurité énergétique étaient touchés au même moment. Avons-nous suffisamment de fournisseurs réellement indépendants les uns des autres. Nos approvisionnements utilisent-ils assez de routes différentes. Nos réserves contiennent-elles les bons produits et sont-elles disponibles au bon endroit. Nos raffineries peuvent-elles produire assez de gazole si les importations de produits finis se tendent. Nos ports, pipelines et dépôts peuvent-ils se substituer les uns aux autres.
Autrement dit, le sujet de cet article n’est pas l’actualité du Moyen-Orient pour elle-même. Il est français. Il consiste à déterminer si notre pays a été organisé pour continuer à fonctionner lorsque plusieurs hypothèses de sécurité deviennent fausses en même temps. C’est ce que j’appellerai ici, volontairement, le survivalisme énergétique d’un État.
La France n'est pas seulement exposée au brut
La photographie des importations françaises de pétrole brut est plutôt rassurante. En 2025, la France a importé 45,9 millions de tonnes de pétrole brut. Les États-Unis représentaient 22 pour cent du total. Le Kazakhstan représentait 14,9 pour cent. Le Nigeria 11,9 pour cent. La Norvège 9,6 pour cent. L'Algérie et la Libye 9,4 pour cent chacune. L'ensemble du Moyen-Orient représentait 10,1 pour cent et l'Arabie saoudite seulement 2,4 pour cent. [6]
Cette lecture devient toutefois trompeuse si elle s'arrête au brut. En 2025, la France a également importé environ 401 térawattheures de produits pétroliers raffinés. Cela correspond à environ 34,5 millions de tonnes équivalent pétrole. Cette unité exprime dans une mesure commune la quantité d'énergie contenue dans différents produits. Autrement dit, il ne s'agit pas d'une dépendance marginale. Une part considérable de l'énergie pétrolière consommée en France arrive déjà sous forme de produits finis. Environ 40 pour cent venaient d'Europe, 14 pour cent d'Arabie saoudite et 13 pour cent des États-Unis. Le Golfe pèse donc davantage sur certains produits finis que sa part dans notre brut ne le laisse penser. [7][8]
Le point le plus préoccupant concerne le gazole. Les raffineries françaises couvrent environ la moitié du gazole consommé en France. L'autre moitié doit donc, à l'ordre de grandeur près, être obtenue sous forme de produits déjà raffinés importés. Dans le même temps, 67 pour cent des 47,5 millions de mètres cubes de carburants routiers consommés en France étaient encore du gazole. [9][10]
Qui fournit la France et par quelles grandes routes
La diversification doit désormais être mesurée sur deux axes. Le premier concerne le pays producteur. Le second concerne le corridor physique. Deux fournisseurs différents ne constituent pas une véritable redondance si leurs cargaisons dépendent du même détroit, du même terminal ou du même pipeline.
Les grandes portes d'entrée françaises sont publiques. Antifer et Le Havre desservent notamment la Basse-Seine et la région parisienne. Fos-sur-Mer constitue la grande porte méditerranéenne et alimente notamment le pipeline sud-européen. Donges et l'axe vers l'intérieur constituent un autre ensemble stratégique. Le réseau français repose ensuite sur des oléoducs, des dépôts, des barges, du rail et des camions-citernes pour la distribution terminale. [11][9]
Cette architecture présente un atout souvent sous-estimé. La France dispose de trois façades maritimes. Elle peut donc théoriquement recevoir des approvisionnements venus de l'Atlantique, de la mer du Nord ou de la Méditerranée. Mais l'existence de plusieurs ports ne suffit pas. Il faut vérifier la compatibilité du brut, la capacité du terminal, la disponibilité de la raffinerie, les capacités des pipelines et la possibilité réelle de déplacer le produit vers la région qui en a besoin. [11]
| Origine | Part du brut 2025 | Grand corridor | Atout | Vulnérabilité principale |
|---|---|---|---|---|
| États-Unis | 22 % | Atlantique | Marché exportateur profond et absence d'Ormuz | Concurrence mondiale pour les cargaisons et coût du fret |
| Kazakhstan | 14,9 % | Caspienne puis mer Noire et Méditerranée | Fournisseur déjà majeur | Concentration sur des infrastructures et corridors sensibles |
| Nigeria | 11,9 % | Atlantique | Accès direct à l'Europe occidentale | Volatilité de production et sécurité des infrastructures locales |
| Norvège | 9,6 % | Mer du Nord puis Manche | Proximité et stabilité politique | Volumes supplémentaires naturellement limités |
| Algérie | 9,4 % | Méditerranée | Trajet court vers le sud de l'Europe | Capacité exportatrice limitée |
| Libye | 9,4 % | Méditerranée | Bruts de qualité et trajet court | Instabilité politique et risques d'interruption |
| Moyen-Orient | 10,1 % | Ormuz puis mer Rouge et Suez ou contournement africain | Capacités mondiales majeures | Ormuz, Bab el Mandeb, installations terrestres et risque de guerre |
Quand une route de secours devient elle-même un point critique
Les données américaines de 2026 illustrent presque mathématiquement ce phénomène. Un baril de pétrole représente environ 159 litres. Au quatrième trimestre 2025, environ 21,6 millions de barils par jour transitaient par le détroit d'Ormuz. Au deuxième trimestre 2026, le volume était tombé à 4,9 millions. Pendant ce temps, Bab el Mandeb passait de 5,4 à 8,1 millions de barils par jour et le cap de Bonne-Espérance atteignait environ 9,4 millions de barils par jour. [1][12]
Cette redistribution a un coût. Le détour africain allonge certaines liaisons de l'ordre de deux semaines. En septembre 2026, Reuters rapportait que dans les situations les plus exposées le coût additionnel d'un transit dans la zone pouvait atteindre plusieurs millions de dollars par cargaison, avec des cas estimés entre 10 et 20 millions de dollars lorsque fret et assurance de guerre se combinent. Il s'agit d'informations de marché et non d'un tarif officiel universel. [3]
La conséquence pour la France est essentielle. Même lorsqu'aucun baril français n'a pour origine l'Arabie saoudite, la raréfaction des routes sûres et des capacités de transport peut augmenter le prix des cargaisons américaines, africaines ou européennes. Le pétrole est un marché mondial et le produit raffiné est lui aussi arbitré à l'échelle internationale.
Le gazole révèle une faiblesse structurelle du raffinage français
Le raffinage transforme le pétrole brut en essence, gazole, carburéacteur, c'est-à-dire le carburant utilisé principalement par les avions à réaction, fiouls, bitume et matières premières pétrochimiques. Or une raffinerie ne produit pas librement n'importe quelle proportion de chaque produit. Sa configuration dépend des unités qu'elle possède et de la nature des bruts qu'elle traite.
La France a longtemps connu un décalage entre son outil industriel et sa consommation. La demande s'est fortement dieselisée tandis que les raffineries historiques produisaient proportionnellement davantage d'essence. Le ministère rappelle que ce déséquilibre conduit depuis longtemps à importer une part importante du gazole et à exporter une partie de l'essence. [11]
En avril 2026, le Gouvernement a résumé la situation de manière particulièrement claire devant le Sénat. La France raffine localement la quasi-totalité de l'essence qu'elle consomme mais seulement environ la moitié de son gazole. Au plus fort des tensions de mars, le Gouvernement a demandé aux raffineurs français d'augmenter leur production lorsque cela était possible. [10]
Cette dépendance est stratégique car le gazole ne concerne pas seulement les voitures particulières. Au 1er janvier 2026, le diesel représentait environ 46 pour cent des voitures particulières. Il représentait 91,6 pour cent des véhicules utilitaires légers et 96,2 pour cent des poids lourds. La quasi-totalité des autocars restait également diesel. [13][14]
Autrement dit, le diesel est encore le carburant de très nombreuses fonctions productives. Fourgons d'artisans. Poids lourds. Logistique. Autocars. Une partie des engins agricoles et professionnels. Une politique de transition peut réduire cette dépendance. Elle ne peut pas la nier tant que le parc réel n'a pas changé.
La transition automobile ne dispense pas de gérer la transition pétrolière
Le débat européen sur 2035 illustre la difficulté. Le droit actuellement en vigueur prévoit toujours une réduction de 100 pour cent des émissions moyennes de dioxyde de carbone à l'échappement des voitures et camionnettes neuves à partir de 2035. Il ne s'agit pas d'une interdiction d'utiliser les véhicules déjà en circulation.
En décembre 2025, la Commission européenne a toutefois proposé une révision importante. Le nouveau schéma propose une réduction de 90 pour cent des émissions à l'échappement en 2035, avec compensation du reliquat par certaines solutions bas carbone. La Commission indique que des hybrides rechargeables, prolongateurs d'autonomie et certains véhicules thermiques pourraient encore jouer un rôle après 2035. Au 13 septembre 2026, cette proposition n'est pas encore définitivement adoptée. La première lecture du Parlement européen est annoncée pour novembre 2026. [15][16]
La crise automobile allemande montre que la transition ne peut pas être pilotée comme une simple substitution administrative. À la fin du premier semestre 2026, l'industrie automobile allemande comptait 42 300 emplois de moins qu'un an auparavant, soit une baisse de 5,8 pour cent. Ce recul ne peut toutefois pas être attribué à une seule règle européenne. Il résulte aussi de la concurrence chinoise, des coûts européens, de la transformation technologique, du logiciel, des batteries et des difficultés de certains marchés d'exportation. [17]
L'erreur stratégique serait donc double. Continuer à investir comme si la demande de carburants fossiles ne devait jamais diminuer serait dangereux. Détruire trop vite des capacités de raffinage alors que des millions de véhicules professionnels et de poids lourds restent dépendants du gazole serait tout aussi dangereux.
Les stocks stratégiques français sont un atout réel mais pas une assurance illimitée
La France dispose d'un système ancien de stocks pétroliers de sécurité. La couverture nationale est calculée selon une métrique française correspondant à 29,5 pour cent des mises à la consommation de l'année précédente. Cette métrique est différente du seuil de 90 jours d'importations nettes utilisé dans le cadre international. Il faut donc éviter de comparer mécaniquement 108 jours français et 90 jours internationaux comme s'il s'agissait du même dénominateur. [18]
La Société anonyme de gestion des stocks de sécurité, appelée SAGESS, détient la majeure partie des réserves obligatoires. Selon les données actuellement publiées par la SAGESS, ses stocks atteignent environ 17 millions de mètres cubes, composés pour plus de deux tiers de produits raffinés et répartis sur près de 90 sites au moyen de plus de 300 contrats d'entreposage. Certaines auditions parlementaires utilisent des ordres de grandeur légèrement inférieurs selon la date ou le périmètre retenu. La donnée opérationnelle actuelle de la SAGESS est donc conservée ici. Cette dispersion constitue déjà une vraie qualité de résilience. [19]
L'Agence internationale de l'énergie a néanmoins formulé une critique importante. L'optimisation très poussée des circuits et l'utilisation régulière des stocks stratégiques pour soulager des tensions locales peuvent conduire ces réserves à jouer partiellement le rôle d'un stock opérationnel commun plutôt que celui d'un sanctuaire réservé aux crises les plus graves. Elle relevait également que le plan français de réduction d'urgence de la demande s'appuyait encore sur un catalogue de 89 mesures élaboré en 2003. [20]
La crise de 2026 montre aussi qu'une annonce de libération maximale ne doit pas être confondue avec des volumes effectivement sortis. Le 11 mars, la France s'est engagée à pouvoir contribuer jusqu'à 14,5 millions de barils au mécanisme collectif piloté avec l'Agence internationale de l'énergie. À la fin avril, 1,7 million de barils avaient effectivement été mobilisés selon le Gouvernement. [21][10]
Une crise pétrolière ne s'arrête jamais à la station-service
Le choc pétrolier se diffuse à l'ensemble de l'économie. Le Brent est l'une des principales références internationales utilisées par les marchés pour évaluer le prix de nombreux pétroles, notamment en Europe. La Banque de France estime qu'une hausse de 10 euros du baril de Brent peut ajouter environ 0,25 point à l'inflation française par l'effet direct sur l'énergie. Une fois les effets indirects pris en compte, l'ordre de grandeur total estimé par cette étude atteint environ 0,40 point. Cette estimation date de 2018 et doit donc être lue comme un ordre de grandeur empirique plutôt que comme un modèle calibré spécifiquement sur septembre 2026. [22]
Dans ses projections de juin 2026, la Banque de France a ramené la croissance française prévue pour 2026 à 0,5 pour cent et l'inflation à 2,5 pour cent. Dans son scénario le plus défavorable, l'inflation atteindrait 4 pour cent en 2026 et 3,9 pour cent en 2027 tandis que le produit intérieur brut stagnerait en 2026 et 2027. [23]
Le choc frappe aussi les ménages. Une simulation publiée par l'Insee en septembre 2026 applique les prix du printemps 2026 aux revenus et comportements automobiles de 2021. Dans ce scénario, 4,7 millions de ménages possédant une voiture auraient consacré plus d'un mois de revenu annuel au carburant. Cela représente 22,4 pour cent des ménages motorisés. Parmi les ménages particulièrement exposés, 38 pour cent sont pauvres. Il s'agit bien d'une simulation et non d'une observation directe de 4,7 millions de ménages en septembre 2026. [24]
Le choc intervient en outre sur un tissu économique déjà fragilisé. À fin juillet 2026, la Banque de France comptabilisait 70 605 défaillances d'entreprises sur douze mois. Il serait abusif d'attribuer ces défaillances au pétrole. En revanche, une hausse durable de l'énergie frappe des entreprises déjà soumises à des tensions de coûts, notamment dans le transport et la logistique. [25]
La leçon de survivalisme énergétique
Un survivaliste sérieux ne possède pas seulement des réserves. Il organise des redondances. Il sait réduire sa consommation. Il protège ses moyens de production. Il vérifie que ses stocks sont réellement accessibles. Il accepte de payer une assurance avant la catastrophe. Transposé à un État, ce raisonnement conduit à quatorze décisions.
Le dispositif français repose sur plusieurs acteurs qu'il faut distinguer. Le niveau de l'obligation de stockage est fixé par la réglementation. La Direction générale de l'énergie et du climat, service du ministère chargé de l'énergie, organise le dispositif et autorise la mise en circulation des stocks. Les opérateurs pétroliers délèguent une partie de leur obligation au Comité professionnel des stocks stratégiques pétroliers. Ce comité constitue et conserve la partie qui lui est déléguée. Pour disposer physiquement d'une grande partie de ces réserves, il s'appuie principalement sur la SAGESS. [18]
Les quatorze décisions qui suivent ne doivent donc pas être lues comme une liste d'idées ou comme un catalogue de mesures indépendantes. Elles forment une architecture de résilience. Une décision sur les stocks n'a de sens que si les produits peuvent être raffinés, transportés et livrés. Une diversification des fournisseurs n'a de valeur que si leurs routes ne dépendent pas du même goulet d'étranglement. Une transition énergétique n'est robuste que si la capacité ancienne n'est retirée qu'au rythme où la capacité de remplacement devient réellement disponible.
Une doctrine nationale sérieuse doit également assigner à chaque mesure un pilote, un calendrier, un seuil de déclenchement, un budget, un exercice de crise et un indicateur de résultat. L'objectif n'est pas d'empiler des précautions. Il est de construire un système capable de perdre successivement plusieurs de ses sécurités sans perdre sa capacité à fonctionner. C'est dans cet esprit que les mesures ci-dessous sont développées.
1. Traiter le niveau actuel de stocks comme un plancher et tester 120, 150 puis 180 jours
Objectif stratégique. Le premier changement consiste à cesser de traiter le niveau réglementaire actuel comme une réponse suffisante par définition. La France possède déjà une couverture importante. Le sujet n'est donc pas d'affirmer arbitrairement qu'il faudrait six mois de stocks. Il est d'obliger l'État à démontrer, produit par produit et scénario par scénario, combien de temps le pays peut tenir lorsqu'une crise dépasse la durée habituelle d'une rupture logistique. Une fermeture prolongée d'Ormuz, une tension simultanée sur la mer Rouge, une indisponibilité de raffinerie et un incident sur un grand axe intérieur ne produisent pas la même consommation de réserves qu'une panne locale de quelques jours.
Décision nationale. Tous les trois ans, une revue de résilience pétrolière devrait comparer au minimum trois niveaux de couverture, par exemple 120, 150 et 180 jours, sans présumer à l'avance qu'il faut atteindre le niveau le plus élevé. L'étude devrait être menée séparément pour le brut, le gazole, l'essence et le carburéacteur, car ces produits ne sont ni interchangeables ni soumis aux mêmes goulets. Elle devrait intégrer la consommation normale, la demande prioritaire en crise, la capacité de raffinage réellement disponible, la vitesse à laquelle les importations peuvent être redirigées, la capacité d'entreposage et le temps nécessaire pour reconstituer les flux. [18][19][20]
Mise en œuvre. La Direction générale de l'énergie et du climat, le Comité professionnel des stocks stratégiques pétroliers, la SAGESS et les opérateurs pourraient établir un scénario central, un scénario sévère et un scénario extrême. Pour chacun, le rapport devrait identifier le premier produit qui devient critique et la date à laquelle il le devient. Le Gouvernement disposerait alors d'une base rationnelle pour décider soit de ne rien ajouter, soit d'augmenter temporairement certaines réserves, soit d'investir dans de nouveaux bacs, soit de réduire la demande. L'approche serait progressive. On pourrait renforcer d'abord le produit le plus vulnérable avant d'immobiliser des milliards supplémentaires sur l'ensemble du système.
Arbitrage financier. Les ordres de grandeur déjà calculés donnent l'échelle du problème, pas son prix réel. Une extrapolation proportionnelle à partir des valeurs publiées par la SAGESS suggère environ 0,9 milliard d'euros de stocks supplémentaires pour un passage théorique de 108 à 120 jours, environ 3,2 milliards pour 150 jours et environ 5,4 milliards pour 180 jours. Ces chiffres ne sont pas des devis. Ils reposent sur des valeurs antérieures à la flambée de 2026, ne mesurent pas le coût marginal de nouveaux réservoirs et ne tiennent pas compte de la composition exacte du stock. L'État ne devrait donc annoncer aucun objectif chiffré avant étude du coût marginal réel.
Résultat attendu. Le bon indicateur ne serait plus seulement un nombre national de jours de couverture. Il serait le nombre de jours réellement disponibles par produit dans plusieurs scénarios de crise. La mesure serait considérée comme réussie si le pays sait précisément à partir de quel scénario son stock actuel devient insuffisant et s'il peut justifier économiquement chaque journée de réserve supplémentaire.
2. Séparer réellement le stock opérationnel et le sanctuaire stratégique
Objectif stratégique. Une réserve stratégique ne doit pas être progressivement consommée pour traiter chaque difficulté ordinaire. Si le même stock sert à amortir une grève locale, une panne régionale, une tension commerciale et une guerre majeure, le pays risque de découvrir au moment le plus grave que son assurance a déjà été partiellement utilisée. L'enjeu est donc de distinguer la gestion des tensions courantes de la réserve de dernier recours.
Décision nationale. La France devrait formaliser deux étages clairement séparés. Le premier serait un volant opérationnel de tension, conçu pour être mobilisé rapidement lors d'incidents locaux ou de perturbations temporaires. Le second serait un sanctuaire stratégique national, libérable uniquement lorsque des critères prédéfinis sont remplis, par exemple rupture durable de plusieurs corridors, insuffisance physique d'un produit critique ou déclenchement d'un mécanisme international majeur. Cette séparation peut être juridique et comptable même si les produits sont physiquement entreposés dans des infrastructures partagées. [18][19][20]
Mise en œuvre. La doctrine devrait préciser qui peut autoriser la mobilisation de chaque étage, quel volume peut être libéré, dans quel ordre et avec quelle obligation de reconstitution. Un système à trois niveaux pourrait même être étudié, avec stocks commerciaux ordinaires, volant de tension et réserve sanctuarisée. L'important n'est pas le nombre de catégories mais l'existence de seuils explicites. Le Premier ministre et le ministère chargé de l'énergie devraient pouvoir disposer, pendant une crise, d'une situation quotidienne indiquant ce qui relève encore de la gestion normale et ce qui entame réellement la capacité stratégique du pays.
Freins et contre-arguments. Le principal reproche est évident. Sanctuariser une partie des stocks réduit la souplesse des opérateurs et peut conduire à laisser dormir une ressource coûteuse alors qu'une région connaît une difficulté réelle. C'est précisément pourquoi le volant opérationnel doit être suffisant. Le sanctuaire ne doit pas être un stock intouchable par principe. Il doit être un stock dont l'emploi correspond à une crise d'un niveau supérieur, de la même manière qu'une réserve militaire n'est pas engagée pour chaque incident courant.
Résultat attendu. L'indicateur central serait la part du sanctuaire stratégique encore disponible après chaque tension locale ou sectorielle. Le système serait robuste si plusieurs crises mineures successives peuvent être absorbées sans réduire dangereusement la capacité de réponse à une rupture nationale.
3. Stocker davantage le produit critique plutôt que seulement le brut
Objectif stratégique. La France doit raisonner davantage en produits utilisables qu'en tonnes abstraites d'hydrocarbures. Une tonne de brut n'alimente aucun camion, aucun groupe électrogène et aucun avion tant qu'elle n'a pas été raffinée. Lorsque le goulet d'étranglement se situe précisément dans les raffineries ou dans les importations de produits finis, la possession de brut peut donner une fausse impression de sécurité. Le gazole est ici l'exemple le plus évident, puisque les raffineries françaises n'en couvrent qu'environ la moitié de la consommation nationale. [9][10]
Décision nationale. Les réserves devraient être dimensionnées par produit à partir des usages prioritaires. Le gazole doit être évalué en fonction des besoins du transport routier, des véhicules utilitaires, d'une partie de l'agriculture, des services publics et de certaines fonctions de secours. Le carburéacteur doit être examiné séparément pour l'aviation civile essentielle et les besoins de souveraineté. L'essence et le brut conserveraient naturellement leur place, mais aucun indicateur agrégé ne devrait masquer une pénurie possible de distillats.
Mise en œuvre. La SAGESS et les opérateurs disposent déjà d'une expérience de stockage et de rotation des produits raffinés. La politique consisterait donc moins à inventer un système qu'à modifier la composition cible des réserves en fonction des vulnérabilités réelles. Chaque année, la DGEC pourrait établir un bilan de dépendance par produit, intégrant production nationale, importations nettes, stocks, saisonnalité et capacité de substitution. Si le gazole apparaît durablement plus exposé, les achats et les contrats d'entreposage seraient rééquilibrés progressivement plutôt que brutalement.
Contraintes techniques. Les produits raffinés coûtent souvent plus cher à stocker que le brut et doivent respecter des spécifications qui évoluent. Ils doivent être régulièrement renouvelés afin d'éviter vieillissement et dégradation. Une réserve trop importante peut aussi devenir surdimensionnée si la demande baisse rapidement. C'est pourquoi la cible doit être révisable et assortie d'une trajectoire de décroissance lorsque l'électrification réduit réellement les besoins.
Résultat attendu. L'indicateur pertinent serait le nombre de jours de gazole et de carburéacteur immédiatement utilisables sans raffinage supplémentaire. Une politique réussie doit être capable de dire combien de temps les fonctions prioritaires peuvent continuer à fonctionner si les importations de produits finis sont interrompues.
4. Construire une matrice fournisseurs, corridors, terminaux et raffineries
Objectif stratégique. Compter le nombre de pays fournisseurs ne suffit pas. Deux origines différentes peuvent partager la même mer, le même détroit, le même terminal de chargement, le même type de tanker ou le même port français. Une diversification statistique peut donc cacher une concentration physique. La France doit cartographier la chaîne complète, du champ ou de la raffinerie étrangère jusqu'au produit livré dans une zone de consommation française.
Décision nationale. Il faudrait construire une matrice nationale fournisseurs, corridors, terminaux, raffineries et produits finis. Chaque flux important recevrait un profil de risque comprenant le pays d'origine, les passages maritimes nécessaires, les alternatives disponibles, les terminaux français compatibles, les capacités de stockage intermédiaire, les raffineries capables de traiter le brut et les réseaux permettant d'acheminer le produit à l'intérieur du pays. La matrice ne chercherait pas à prédire la crise suivante. Elle mesurerait les dépendances communes.
Mise en œuvre. Le travail pourrait être piloté par la DGEC avec les opérateurs, les ports, les raffineurs et les autorités de zone. Les données commerciales détaillées resteraient protégées. Une version classifiée ou à diffusion restreinte contiendrait les contrats, volumes, capacités et itinéraires précis. Une version publique pourrait se limiter à des indices agrégés de concentration par corridor. Tous les ans, un exercice supprimerait fictivement un corridor majeur afin d'observer quels autres flux deviennent immédiatement saturés.
Arbitrage. Le frein principal est la confidentialité. Les entreprises n'ont aucune raison de publier la structure complète de leurs approvisionnements, et l'État ne doit pas exposer les vulnérabilités qu'il cherche précisément à protéger. Cela n'interdit pas la connaissance interne. Le pays peut parfaitement disposer d'une cartographie très détaillée sans la rendre publique, de la même manière que l'on peut publier une doctrine de sécurité sans publier le plan précis d'un site critique.
Résultat attendu. L'indicateur serait un indice de concentration par produit et par corridor. La politique serait considérée comme améliorée lorsque la perte du premier corridor n'entraîne plus automatiquement la dépendance excessive à un deuxième corridor unique.
5. Acheter des options de secours avant la crise
Objectif stratégique. Une crise pétrolière ne renchérit pas seulement le baril. Elle renchérit simultanément les navires, l'assurance, les créneaux portuaires, le stockage et parfois le financement du négoce. Attendre le jour de la crise pour rechercher une cargaison revient à acheter une assurance lorsque la maison brûle déjà. L'État stratège doit donc s'intéresser non seulement aux volumes possédés, mais aux options activables rapidement.
Décision nationale. Pour les volumes indispensables à la continuité nationale, les opérateurs devraient être incités à combiner plusieurs outils. Contrats auprès d'origines différentes. Options permettant d'appeler des volumes supplémentaires. Accès réservé à des capacités de stockage ou de terminal. Clauses permettant de rediriger certaines cargaisons. Couvertures financières strictement encadrées lorsque l'objectif est de limiter un choc de prix et non de spéculer. L'État n'a pas vocation à devenir négociant pétrolier, mais il peut définir les obligations de résilience des opérateurs qui assurent des fonctions critiques.
Mise en œuvre. Une doctrine pourrait distinguer les besoins commerciaux ordinaires des besoins critiques. Pour ces derniers, les opérateurs démontreraient chaque année qu'une fraction de leur approvisionnement peut être substituée sans dépendre du fournisseur principal. Les contrats seraient testés juridiquement et logistiquement. Une option qui existe sur le papier mais qui dépend d'un tanker indisponible ou d'un terminal saturé n'est pas une véritable option. Des exercices de crise pourraient donc intégrer l'appel réel ou simulé de volumes alternatifs.
Coût et contre-argument. Cette politique a un coût certain. Une option, une capacité réservée ou une couverture financière se paie même lorsqu'elle n'est pas utilisée. Le marché privé gère déjà une grande partie de ces risques et une intervention publique mal conçue pourrait simplement renchérir les coûts. La réponse consiste à limiter l'exigence aux volumes dont l'absence aurait un coût collectif majeur. L'assurance stratégique ne doit pas couvrir toute la consommation française, mais le noyau indispensable au fonctionnement du pays.
Résultat attendu. L'indicateur de succès serait la part de la demande critique pouvant être couverte, dans un délai défini, par des volumes indépendants du fournisseur et du corridor principaux. Le système devient réellement résilient lorsqu'un contrat de secours peut être activé en pratique et pas seulement cité dans un dossier.
6. Préserver un noyau de raffinage national flexible
Objectif stratégique. La dépendance française au gazole montre que le raffinage doit être traité comme une capacité de souveraineté pendant la transition. La question n'est pas de préserver chaque raffinerie à n'importe quel prix. Elle est d'identifier les unités dont la disparition créerait une dépendance extérieure disproportionnée ou supprimerait une capacité technique difficile à reconstruire. Une raffinerie moderne est un ensemble complexe d'unités de conversion, de traitement et de logistique. Une fois fermée et démantelée, sa reconstitution demande des années.
Décision nationale. Chaque grande raffinerie devrait faire l'objet d'une évaluation de valeur stratégique en plus de son analyse économique privée. Cette évaluation mesurerait sa capacité à produire du gazole et du carburéacteur, sa flexibilité face à plusieurs qualités de brut, ses connexions portuaires et par pipeline, la possibilité de convertir certaines unités vers des carburants bas carbone et le délai nécessaire pour remplacer sa production par des importations. Le but serait de définir un noyau de raffinage national à préserver pendant la période où le pays reste massivement dépendant des carburants liquides.
Mise en œuvre industrielle. La priorité devrait aller à la modernisation d'unités existantes plutôt qu'à la construction indiscriminée de nouvelles raffineries fossiles. L'investissement public éventuel serait conditionné à des contreparties de résilience et de conversion. Les projets devraient améliorer la capacité de production de distillats, la flexibilité des bruts traités, l'efficacité énergétique et, lorsque cela est pertinent, la possibilité d'intégrer progressivement des matières premières renouvelables. Le projet Horizon de Donges, annoncé à 450 millions d'euros pour deux unités, donne seulement un ordre de grandeur de ce que représente une modernisation industrielle lourde. Le coût national devrait être étudié site par site.
Arbitrage économique. Le meilleur argument contre cette politique est sérieux. L'Agence internationale de l'énergie anticipe un plafonnement puis un recul de la demande mondiale de produits raffinés, tandis que les raffineries européennes à coûts élevés subissent la concurrence de capacités plus récentes. Maintenir artificiellement toutes les installations risquerait de créer des actifs échoués et de faire payer au contribuable des pertes privées. La doctrine doit donc être sélective, temporaire et révisable. Une capacité n'est soutenue que si sa valeur de sécurité excède le coût de son maintien et si aucune alternative crédible n'est disponible.
Résultat attendu. Le pays devrait publier ou conserver en interne un indicateur de capacité nationale de production de gazole et de carburéacteur en situation dégradée. Le succès ne se mesure pas au nombre de raffineries sauvées, mais à la capacité de maintenir les volumes critiques pendant la transition.
7. Ne jamais supprimer une capacité avant que le remplacement réel existe
Objectif stratégique. La transition énergétique crée un risque classique de planification. Supprimer une capacité ancienne avant que la nouvelle soit réellement disponible peut augmenter temporairement la dépendance que l'on cherche justement à réduire. Entre l'annonce d'un objectif pour 2035 ou 2040 et la transformation physique du parc automobile, des réseaux électriques, des flottes professionnelles et des infrastructures de recharge, il peut s'écouler une décennie ou davantage.
Décision nationale. Avant toute fermeture d'une capacité pétrolière ou logistique majeure considérée comme critique, une étude de substitution devrait devenir obligatoire. Elle ne devrait pas demander si une solution de remplacement existera théoriquement un jour, mais si elle sera disponible à la date précise de la fermeture. Cette étude examinerait la consommation attendue, l'âge réel du parc, la capacité européenne de secours, les ports et pipelines disponibles, les délais de construction des alternatives et la sensibilité à un choc simultané.
Mise en œuvre. L'étude pourrait aboutir à trois décisions. Fermer immédiatement si le remplacement existe réellement. Reporter la fermeture pendant une durée déterminée si le remplacement est proche mais incomplet. Ou maintenir temporairement une capacité stratégique assortie d'un contrat de disponibilité et d'une date de réexamen. Ce mécanisme doit être exceptionnel afin d'éviter qu'il devienne un moyen permanent de subventionner toute installation non compétitive.
Frein et garde-fou. Le principal risque est l'effet d'aubaine. Un industriel pourrait chercher à faire reconnaître comme stratégique une installation économiquement condamnée afin d'obtenir un soutien public. La décision doit donc reposer sur des critères quantifiés et contradictoires. Dépendance créée par la fermeture. Coût de l'importation de remplacement. Délai de substitution. Impact en cas de crise. Possibilité de reconversion. Une expertise indépendante pourrait être requise pour les dossiers les plus importants.
Résultat attendu. L'indicateur est l'écart entre la capacité critique nécessaire et la capacité réellement disponible après chaque fermeture. La règle est simple. Une transition robuste ne détruit pas son pont avant d'avoir terminé le suivant.
8. Protéger les ports, pipelines, dépôts et systèmes numériques comme un seul système
Objectif stratégique. Les réserves n'ont de valeur que si elles peuvent être déplacées. Une panne électrique, une cyberattaque, un sabotage, une indisponibilité portuaire ou une interruption de pipeline peut isoler des volumes pourtant disponibles. La sécurité énergétique doit donc traiter ports, dépôts, pipelines, systèmes numériques, électricité de secours, rail, barges et transport routier comme un seul réseau interdépendant.
Décision nationale. Chaque grande chaîne logistique devrait disposer d'un plan de continuité testé en situation réaliste. Le scénario ne doit pas se limiter à la panne de l'installation elle-même. Il doit inclure la perte simultanée de son alimentation électrique, de ses télécommunications, d'un système informatique ou d'un axe d'évacuation. L'objectif est de connaître à l'avance la capacité de bascule vers un autre terminal, un autre dépôt ou un autre mode de transport.
Mise en œuvre. Les exploitants, préfets de zone, ministères chargés de l'énergie et de l'intérieur, autorités portuaires et, lorsque les fonctions de souveraineté sont concernées, le ministère des Armées, devraient conduire des exercices périodiques. Ces exercices vérifieraient l'alimentation de secours, les procédures manuelles, les pièces de rechange critiques, la disponibilité des équipes, la cybersécurité et le temps nécessaire pour reprendre un niveau minimal de fonctionnement. Certaines redondances seront organisationnelles. D'autres nécessiteront de véritables investissements physiques.
Arbitrage. Doubler toutes les infrastructures serait économiquement absurde. La redondance doit être concentrée sur les nœuds dont la défaillance aurait un effet national ou régional majeur. L'analyse coût-bénéfice doit comparer le prix du doublage ou du plan de secours au coût économique d'une interruption prolongée. Certaines informations doivent rester confidentielles. La transparence doit porter sur la méthode et la gouvernance, pas sur les vulnérabilités détaillées.
Résultat attendu. Le meilleur indicateur est le temps de reprise après perte d'un nœud critique et le pourcentage de la demande prioritaire pouvant être réacheminé. Un réseau réellement résilient n'est pas celui qui ne tombe jamais en panne. C'est celui qui sait fonctionner autrement lorsqu'un élément tombe.
Une zone de défense et de sécurité est un grand découpage territorial utilisé par l'État pour coordonner la préparation et la gestion des crises dont l'ampleur dépasse l'échelle d'un département ou d'une région.
9. Mesurer les jours réellement livrables dans chaque zone de défense
Objectif stratégique. Un chiffre national peut masquer une pénurie locale. Cent jours de stocks agrégés ne signifient rien pour une zone qui ne peut plus être approvisionnée parce que son terminal ou son pipeline principal est indisponible. La résilience doit donc être mesurée depuis le consommateur critique vers le stock, et non seulement depuis le stock vers une moyenne nationale.
Décision nationale. La France devrait créer un indicateur confidentiel de jours réellement livrables pour chaque zone de défense et de sécurité. Une zone de défense est un grand découpage territorial utilisé par l'État pour organiser la préparation et la gestion des crises dépassant l'échelle d'un département ou d'une région. Pour chaque zone, le modèle calculerait combien de jours de gazole, d'essence et de carburéacteur restent livrables dans plusieurs scénarios, notamment perte du principal terminal, perte d'un pipeline, indisponibilité d'une raffinerie ou restriction du transport routier.
Mise en œuvre. Le modèle devrait agréger les stocks disponibles, leurs emplacements, les capacités de chargement, les temps de transport, les moyens alternatifs et la demande prioritaire. Les préfets de zone disposeraient ainsi d'un tableau de bord opérationnel. En cas de tension, ils sauraient quelles zones doivent recevoir en priorité des flux de substitution avant que les stations ou dépôts locaux n'atteignent un niveau critique. Les données détaillées resteraient protégées, tandis qu'un indicateur national agrégé pourrait être publié pour assurer le contrôle démocratique.
Limites. Aucun modèle ne sera parfaitement précis. Une grève, une météo extrême, un accident ou une congestion peuvent modifier les délais. Mais l'imprécision n'est pas un argument pour conserver un indicateur encore moins pertinent. Le but n'est pas de prédire au litre près. Il est d'identifier la zone qui devient critique en premier et les moyens nécessaires pour gagner plusieurs jours.
Résultat attendu. L'indicateur principal serait le nombre de jours livrables par produit dans le scénario de perte du premier nœud logistique. Un deuxième indicateur mesurerait le temps nécessaire pour rétablir un approvisionnement minimal. Cette mesure transforme une réserve nationale abstraite en capacité territoriale réelle.
10. Réécrire le plan national de réduction de la demande
Objectif stratégique. Les stocks ne peuvent pas résoudre seuls une crise longue. Lorsque la consommation dépasse durablement la capacité d'approvisionnement, chaque jour gagné par une réduction ordonnée de la demande vaut autant qu'un jour supplémentaire de réserve. L'Agence internationale de l'énergie relevait encore en 2022 que le dispositif français s'appuyait sur un catalogue de 89 mesures élaboré en 2003. [20] Une doctrine moderne doit définir à l'avance ce que l'on réduit, dans quel ordre et à partir de quel seuil.
Décision nationale. Le plan pourrait comporter quatre niveaux. Un niveau de vigilance sans restriction, consacré au suivi et à la préparation. Un niveau d'adaptation volontaire mobilisant télétravail lorsque possible, covoiturage, optimisation logistique et réduction des déplacements évitables. Un niveau réglementaire temporaire activant certaines limitations ciblées. Enfin, un niveau d'allocation prioritaire lorsque les volumes deviennent physiquement insuffisants. Cette gradation éviterait de passer brutalement de la normalité au rationnement.
Mise en œuvre. Le plan devrait protéger explicitement les fonctions dont l'arrêt créerait un dommage disproportionné. Secours, santé, sécurité, agriculture indispensable, approvisionnement alimentaire, certaines activités industrielles, transport collectif et fonctions de souveraineté doivent être hiérarchisés avant la crise. Les règles d'éligibilité, les contrôles et les modalités de distribution devraient être préparés à l'avance. Les exercices annuels permettraient de tester l'acceptabilité et les effets économiques des mesures sans attendre une pénurie réelle.
Arbitrage. Réduire la demande peut ralentir l'économie et pénaliser des entreprises déjà fragiles. La doctrine doit donc être déclenchée sur des indicateurs physiques, pas sur la seule hausse des prix ou sur la pression politique. Chaque mesure doit avoir une durée maximale, une clause de réexamen et une estimation de son coût économique. Le but est de réduire les usages substituables avant de toucher aux usages productifs essentiels.
Résultat attendu. Deux indicateurs devraient être suivis conjointement. La réduction obtenue en litres ou en barils par jour et le coût économique associé. La meilleure mesure n'est pas celle qui économise le plus de carburant à n'importe quel prix, mais celle qui gagne du temps stratégique avec le moins de dommages possibles.
11. Distinguer la crise de prix de la crise de volume
Objectif stratégique. Une hausse spectaculaire du prix et une pénurie physique sont deux phénomènes différents. Ils peuvent se produire ensemble, mais les réponses économiques ne sont pas les mêmes. Une baisse générale de taxe peut soulager un choc de prix lorsque le produit reste disponible. Si le carburant manque réellement, la même baisse peut stimuler la demande et accélérer l'épuisement des stocks.
Décision nationale. Le Gouvernement devrait disposer de deux doctrines écrites avant la crise. La première serait une doctrine de choc de prix, mobilisant aides ciblées, éventuellement baisse temporaire de fiscalité, soutien aux secteurs très exposés et mesures de trésorerie. La seconde serait une doctrine de crise de volume, donnant priorité aux fonctions essentielles, réduisant la demande non prioritaire et utilisant les réserves stratégiques. Le passage de l'une à l'autre dépendrait de données physiques et non d'un seuil politique improvisé.
Tableau de bord. Les indicateurs pourraient inclure niveaux de stocks par produit, utilisation des raffineries, volumes d'importation, délais de livraison, disponibilité des tankers, tensions régionales et évolution des prix de gros. Aucun indicateur pris isolément ne suffirait. Le but serait de détecter le moment où un prix élevé cesse d'être seulement une difficulté budgétaire pour devenir le signal d'une insuffisance matérielle.
Arbitrage budgétaire. Les aides ciblées sont administrativement complexes et créent des effets de seuil. Les remises universelles sont plus simples mais coûteuses et bénéficient aussi aux ménages ou activités qui n'en ont pas besoin. Le choix doit donc dépendre de l'objectif. Protéger le pouvoir d'achat n'est pas la même mission que préserver des litres rares. La fiscalité énergétique doit être intégrée à la doctrine de sécurité d'approvisionnement au lieu d'être débattue séparément.
Résultat attendu. Le succès se mesure à la part des décisions déclenchées par des critères préétablis et vérifiables. Une crise ne devrait plus conduire à inventer en quelques jours un mécanisme fiscal ou un rationnement. Les instruments doivent être prêts, même s'ils ne sont jamais utilisés.
12. Reconstituer automatiquement les stocks après chaque crise
Objectif stratégique. Une réserve utilisée aujourd'hui manque demain. Les crises rapprochées constituent donc un risque spécifique. Un pays peut sortir d'un premier choc sans pénurie visible tout en ayant dégradé silencieusement sa capacité à encaisser le suivant. La reconstitution des stocks doit être prévue avant leur mobilisation, et non décidée dans l'urgence une fois les réservoirs entamés.
Décision nationale. Chaque décision de libération devrait être accompagnée d'une trajectoire indicative de reconstitution. Cette trajectoire préciserait le niveau minimal à retrouver, l'ordre de priorité entre produits et les conditions permettant d'accélérer ou de ralentir les achats. Elle ne doit pas être totalement automatique. Un mécanisme rigide pourrait forcer l'État à acheter massivement au sommet du marché et aggraver la tension mondiale.
Mise en œuvre. La DGEC, la SAGESS et le Comité professionnel des stocks stratégiques pétroliers pourraient utiliser des fourchettes plutôt que des prix fixes. Lorsque les marchés se détendent et que les infrastructures disposent de capacités libres, les achats pourraient accélérer. Lorsque les cours sont exceptionnellement tendus ou que les disponibilités physiques sont faibles, le calendrier pourrait être étalé, à condition de ne pas laisser le niveau stratégique descendre sous un seuil de sécurité. Le premier produit reconstitué serait celui dont la vulnérabilité est la plus élevée.
Arbitrage. Racheter trop vite coûte cher et peut accentuer une hausse des cours. Racheter trop lentement fait porter au pays le risque de la crise suivante. La doctrine doit donc équilibrer coût financier et coût du risque. Une transparence annuelle sur le niveau de reconstitution, sans révéler les détails sensibles, permettrait également au Parlement de vérifier que les réserves mobilisées ne restent pas durablement inférieures à leur cible.
Résultat attendu. L'indicateur serait le délai de retour au niveau cible après chaque mobilisation et le temps passé sous le niveau minimal de sécurité. Une réserve stratégique n'est réellement gérée que lorsque sa reconstitution est aussi planifiée que son emploi.
13. Développer les substituts utilisables par les fonctions critiques
Objectif stratégique. Certaines fonctions resteront dépendantes de carburants liquides longtemps après l'électrification d'une grande partie des voitures particulières. Aviation, certains transports lourds, matériels agricoles, secours et opérations militaires n'évoluent pas tous au même rythme. Les substituts liquides ne doivent donc pas être présentés comme une solution magique pour l'ensemble du pays, mais comme une couche supplémentaire de résilience pour les usages les plus difficiles à électrifier.
Décision nationale. La France devrait identifier les fonctions critiques capables d'utiliser, avec peu ou pas de modification, des carburants substituables comme certains biocarburants avancés, diesel renouvelable ou futurs carburants de synthèse. L'objectif ne serait pas de remplacer immédiatement tout le gazole national. Il serait de faire en sorte qu'une partie des besoins prioritaires puisse basculer vers une ressource alternative lorsque les approvisionnements fossiles conventionnels deviennent très contraints.
Mise en œuvre industrielle. La politique doit partir de la compatibilité technique réelle des moteurs, des normes, des capacités de production et des matières premières disponibles. Les achats publics peuvent fournir une demande initiale pour certaines filières, à condition que les critères de durabilité soient stricts. Des essais, homologations et contrats de fourniture de secours doivent être menés en temps normal. Une filière de résilience n'a aucune utilité si elle doit être certifiée pour la première fois pendant la crise.
Limites. Le coût est supérieur à celui des carburants fossiles conventionnels et les matières premières durables sont limitées. Utiliser massivement des ressources agricoles ou des déchets déjà demandés par d'autres secteurs peut déplacer le problème plutôt que le résoudre. La doctrine doit donc réserver ces carburants aux usages où leur valeur de sécurité est la plus élevée et où l'électrification est réellement difficile.
Résultat attendu. L'indicateur serait la part des besoins critiques pouvant basculer sur un carburant substituable sans transformation lourde des équipements. La résilience vient ici de la capacité de choix, pas de l'illusion d'une substitution totale.
14. Accélérer la sortie du pétrole tout en sécurisant la période de transition
Objectif stratégique. La meilleure manière de réduire le risque pétrolier à long terme reste de réduire la quantité de pétrole dont le pays a besoin. La France dispose pour cela d'un avantage important avec un système électrique relativement décarboné. Mais une transition mal synchronisée peut paradoxalement augmenter la vulnérabilité pendant plusieurs années si l'on détruit les capacités pétrolières plus vite que l'on ne construit les alternatives.
Décision nationale. La politique devrait fixer deux objectifs simultanés. Réduire chaque année la consommation et les importations pétrolières. Garantir en parallèle une capacité résiduelle suffisante pour les usages qui n'ont pas encore de remplacement. Cela impose de coordonner électrification des véhicules, réseaux électriques, bornes de recharge, rail, transports collectifs, logistique, renouvellement des flottes professionnelles et calendrier industriel du raffinage.
Mise en œuvre. Un bilan annuel de dépendance pétrolière pourrait suivre non seulement la consommation totale mais aussi la consommation par fonction. Il identifierait les litres dont la disparition est facile, ceux qui nécessitent un investissement et ceux qui restent stratégiquement difficiles à remplacer. Les politiques publiques seraient alors priorisées selon le pétrole effectivement évité par euro investi et selon le gain de souveraineté obtenu. La fermeture d'une capacité pétrolière serait synchronisée avec la réduction mesurée de la demande correspondante, non avec une date politique isolée.
Arbitrage. La sécurité énergétique ne doit pas devenir un prétexte au maintien éternel d'actifs fossiles. À l'inverse, l'objectif climatique ne doit pas conduire à ignorer les besoins physiques de la période de transition. La rationalité se trouve dans la trajectoire. Une capacité peut être indispensable en 2027, marginale en 2035 et inutile en 2045. Elle doit donc être évaluée périodiquement plutôt que déclarée une fois pour toutes stratégique ou obsolète.
Résultat attendu. Le tableau de bord devrait suivre la baisse annuelle des importations pétrolières par unité de richesse produite, la part des usages critiques encore dépendants, et la capacité résiduelle de secours. La doctrine est réussie lorsque la quantité de pétrole qu'il faut défendre diminue chaque année sans créer entre-temps de nouvelle dépendance dangereuse.
Ces quatorze mesures forment un système. Elles ne doivent pas être financées ni déclenchées toutes en même temps. Certaines relèvent d'une décision administrative rapide, d'autres d'investissements industriels sur dix ans. Leur cohérence vient de leur articulation. Plus la France réduit structurellement sa consommation pétrolière, moins elle a besoin de stocks. Plus son raffinage et ses corridors sont flexibles, moins elle a besoin d'un sanctuaire gigantesque. Plus elle connaît précisément ses jours réellement livrables, plus elle peut cibler les investissements là où une rupture créerait un risque national.
La priorité d'un Gouvernement ne devrait donc pas être d'annoncer un chiffre spectaculaire de jours de réserve ou un nouveau plan isolé. Elle devrait être de faire adopter une doctrine interministérielle de résilience pétrolière, révisée périodiquement, soumise à des exercices de crise et capable de démontrer par des données que le pays peut perdre plusieurs maillons sans perdre sa continuité économique et souveraine.
La fiscalité et la protection économique doivent obéir à la même logique de résilience
L'accise est la taxe spécifique prélevée sur les carburants, encore couramment appelée TICPE selon son ancienne appellation. Son tarif normal sur le gazole est de 60,75 centimes par litre en 2026. Le tarif normal des essences est de 69,02 centimes par litre. Ces taxes sont importantes pour les finances publiques. Elles signifient aussi qu'une partie substantielle du prix à la pompe ne dépend pas directement du coût du brut. [26]
La baisse de l'accise ne pèserait pas uniquement sur le budget de l'État. Dans l'exécution budgétaire de 2025, l'Assemblée nationale indique un rendement brut d'environ 31,3 milliards d'euros pour l'accise sur les carburants. Environ 12,1 milliards étaient transférés aux collectivités territoriales selon les règles prévues par la loi. Environ 1,2 milliard était affecté à l'Agence de financement des infrastructures de transport de France, appelée AFIT France, établissement public qui contribue notamment au financement des routes, des voies ferrées, des ports et des transports collectifs. Après remboursements et dégrèvements, environ 16,3 milliards revenaient au budget de l'État. D'autres affectations plus faibles complètent cette répartition. Une baisse générale doit donc toujours répondre à une question supplémentaire. Qui compense la recette abandonnée. [27]
Une baisse générale de 10 centimes par litre sur environ 47,5 milliards de litres de carburants routiers représente, par simple multiplication, environ 4,75 milliards d'euros d'accise en moins sur douze mois avant comportement des consommateurs et régimes particuliers. Si l'on ajoute l'effet mécanique maximal sur la taxe sur la valeur ajoutée, l'ordre de grandeur statique peut approcher 5,7 milliards d'euros. Ce n'est pas une prévision budgétaire. Tous les litres ne paient pas le tarif plein et la consommation réagit au prix.
Le Conseil d'analyse économique a précisément montré que les remises appliquées en 2022 avaient réduit le prix payé d'environ 10,8 pour cent par rapport au scénario sans remise mais avaient également augmenté la consommation estimée d'environ 2,2 à 4,2 pour cent. Une remise générale protège immédiatement les consommateurs mais subventionne aussi des ménages qui n'en ont pas besoin et augmente la consommation du produit que l'on cherche parfois à économiser. [28]
La doctrine la plus robuste doit donc comparer trois options à chaque crise. Absence d'intervention. Remise universelle. Aide ciblée. La bonne décision dépend de la nature du choc. Si les volumes sont disponibles et que le prix menace le tissu économique, une intervention temporaire peut être rationnelle. Si le produit commence à manquer physiquement, maintenir artificiellement un prix bas pour tous peut accélérer la pénurie.
La question budgétaire ne doit pas être réduite à la seule recette immédiate. Une entreprise qui disparaît entraîne aussi des pertes futures de cotisations, d'impôts, de taxe sur la valeur ajoutée et de commandes pour d'autres entreprises. Il serait toutefois faux d'affirmer qu'une baisse de taxe se rembourse automatiquement. La bonne question est de comparer le coût certain de l'intervention à l'ordre de grandeur des dommages qu'elle peut éviter.
Le plan de réduction de la demande ne doit plus être un sujet secondaire
L'Agence internationale de l'énergie a montré en 2022 que des économies avancées pouvaient réduire collectivement leur consommation de pétrole d'environ 2,7 millions de barils par jour en quatre mois grâce à dix mesures de court terme. La France ne peut pas reprendre mécaniquement ces chiffres nationaux. Ils fournissent néanmoins une banque de mesures immédiatement mobilisables. Réduction temporaire de vitesse. Télétravail lorsque possible. Covoiturage. Optimisation du fret. Transports collectifs. Limitation des déplacements professionnels évitables. [29]
L'intérêt stratégique est immense. Un litre non consommé pendant une crise est l'équivalent d'un litre supplémentaire dans le stock. La réduction de la demande possède même un avantage particulier. Elle ne nécessite ni tanker, ni terminal, ni raffinerie.
Que fallait il faire pour le raffinage et que peut encore faire la France
La bonne réponse n'est pas de reconstruire massivement des raffineries conventionnelles comme si la transition énergétique n'existait pas. L'Agence internationale de l'énergie prévoit que la demande mondiale de produits raffinés pourrait culminer dès 2027 puis diminuer. Elle anticipe parallèlement de nouvelles capacités en Asie et au Moyen-Orient et considère que les raffineries européennes à coûts élevés seront particulièrement exposées aux fermetures. [30]
Construire aujourd'hui une raffinerie destinée à fonctionner cinquante ans peut donc créer un actif échoué. Mais l'alternative ne consiste pas à laisser disparaître toute capacité nationale. La bonne stratégie est de maintenir un noyau de raffinage flexible, modernisé et convertible, capable de produire les distillats critiques pendant la période de transition.
Le projet Horizon de Donges fournit un exemple concret de modernisation. TotalEnergies annonce 450 millions d'euros d'investissement pour deux nouvelles unités mises en service en avril 2026. Cet exemple ne constitue pas le prix standard d'une modernisation nationale, mais il montre qu'une stratégie industrielle crédible exige des centaines de millions d'euros par grand site, pas quelques ajustements réglementaires. [31]
La planification devrait donc fonctionner comme celle d'un état-major. Tous les trois à cinq ans, elle devrait recalculer le parc réel, la demande de gazole, les besoins militaires et agricoles, la capacité de raffinage européenne, les importations de produits finis, la vitesse de l'électrification et les risques géopolitiques. Une installation pourrait ensuite être maintenue, modernisée, convertie ou fermée. La décision ne serait plus idéologique. Elle deviendrait conditionnelle à la capacité de remplacement effectivement disponible.
La sécurité pétrolière possède également une dimension de souveraineté qui ne se confond pas entièrement avec le marché civil. Le Service de l'énergie opérationnelle, service interarmées du ministère des Armées et des Anciens combattants, assure l'approvisionnement, le stockage et la distribution des produits pétroliers et des énergies alternatives nécessaires aux forces. Son soutien peut également concerner la gendarmerie nationale et la sécurité civile. L'OTAN classe la continuité des approvisionnements énergétiques parmi les exigences fondamentales de résilience nationale. Ses recommandations publiées en juillet 2026 demandent notamment de cartographier les chaînes critiques, de prévoir des sources alternatives, de préparer des outils contractuels activables en crise et d'organiser des exercices associant acteurs civils, privés et militaires. Il n'est ni nécessaire ni souhaitable de publier ici des volumes opérationnels détaillés. La doctrine doit en revanche garantir que les forces, les secours et les fonctions essentielles de souveraineté puissent continuer à être approvisionnés pendant une crise durable. [32][33][34]
Peut on parler d'incompétence
Dire que la France n'a rien prévu serait faux. Elle possède des stocks stratégiques importants. Elle dispose de plusieurs façades maritimes. Elle maintient un réseau de dépôts et de pipelines. Elle a diversifié ses fournisseurs de brut. Elle dispose encore de capacités de raffinage et elle participe aux mécanismes collectifs de l'Agence internationale de l'énergie.
La critique sérieuse porte ailleurs. Il existe depuis longtemps un décalage entre la structure de la consommation française, la structure de l'appareil de raffinage et le calendrier de sortie du pétrole. La France savait que son parc avait été fortement dieselisé. Elle savait que ses raffineries produisaient proportionnellement davantage d'essence que de gazole. Elle savait que certaines capacités disparaissaient. Elle savait aussi qu'un véhicule reste en circulation pendant de nombreuses années. Au 1er janvier 2026, l'âge moyen des voitures françaises atteignait 11,8 ans et l'âge moyen de destruction 20 ans. [13]
On peut donc parler d'une insuffisance de doctrine si les décisions ont été prises sans tester simultanément plusieurs crises. Le problème n'est pas de ne pas avoir prévu le drone exact du 10 septembre 2026. Le problème serait de ne pas avoir construit un système capable d'absorber la perte simultanée d'un détroit, d'une route de secours, d'une raffinerie ou d'un nœud logistique.
La véritable règle d'un État stratège
Un État stratège n'a pas pour mission de prédire la crise exacte. Il a pour mission de continuer à fonctionner lorsqu'il s'est trompé sur le scénario.
C'est ici que le terme survivalisme prend tout son sens. Il ne s'agit pas de transformer la France en forteresse autarcique. Il s'agit de construire des marges. Plusieurs fournisseurs. Plusieurs routes. Plusieurs ports. Plusieurs moyens de transport intérieur. Des stocks utilisables. Des capacités de raffinage adaptées. Une doctrine de réduction de la demande. Des plans de protection économique. Et une transition qui diminue chaque année la quantité de pétrole qu'il faut défendre.
Remarque personnelle
Je n'ai aucun diplôme d'ingénieur pétrolier. Je n'ai aucune formation en géopolitique de l'énergie. Je ne suis ni trader pétrolier, ni haut fonctionnaire de l'énergie, ni cadre d'une raffinerie. Je suis un simple citoyen qui a consacré du temps à croiser des données publiques que nos administrations possèdent déjà.
Certaines propositions de cet article devront être corrigées, affinées ou rejetées par des spécialistes après étude. C'est précisément leur rôle. Mais si un citoyen peut identifier à partir de sources publiques des dépendances, des redondances possibles et des scénarios de rupture aussi élémentaires, alors une question adressée à l'État devient légitime. Non pas pourquoi n'avez-vous pas prédit cette attaque précise, mais pourquoi notre doctrine de résilience ne semble-t-elle toujours pas dimensionnée pour encaisser plusieurs crises simultanées alors que nous disposons des données, des ingénieurs, des administrations et d'un demi-siècle de précédents pétroliers pour nous y préparer.
C'est l'un des mécanismes que je développe dans mon ouvrage Le Déclin organisé de la France. Le sujet n'est pas de conserver éternellement le pétrole. Le sujet est d'être capable de s'en passer progressivement sans devenir vulnérable au pétrole dont nous avons encore impérativement besoin pendant la transition.
Sources principales
Les références ci-dessous sont cliquables dans le document Word. Elles ont été retenues en priorité pour leur caractère officiel, institutionnel, scientifique ou opérationnel récent.
- [1] Agence américaine d'information sur l'énergie, flux dans les grands détroits au deuxième trimestre 2026
- [2] Reuters, fermeture temporaire de l'oléoduc Est-Ouest saoudien, 12 septembre 2026
- [3] Reuters, coûts de transit et assurances de guerre dans le détroit d'Ormuz
- [4] Reuters, nouvelle attaque maritime dans le détroit d'Ormuz, 13 septembre 2026
- [5] Ministère britannique de la Défense, rôle de United Kingdom Maritime Trade Operations
- [6] Insee, provenance du pétrole brut importé en France en 2025
- [7] Service des données et études statistiques, bilan énergétique de la France en 2025
- [8] Insee, définition de la tonne équivalent pétrole
- [9] Énergies et Mobilités, approvisionnement de la France en énergies liquides en 2025
- [10] Sénat, audition du Gouvernement sur les carburants et les stocks stratégiques, avril 2026
- [11] Ministère de la Transition écologique, la chaîne pétrolière française
- [12] Agence américaine d'information sur l'énergie, définition du baril pétrolier
- [13] Service des données et études statistiques, parc de voitures au 1er janvier 2026
- [14] Service des données et études statistiques, parc de véhicules routiers au 1er janvier 2026
- [15] Commission européenne, révision proposée des normes de dioxyde de carbone des voitures et camionnettes
- [16] Parlement européen, procédure législative 2025/0420
- [17] Destatis, emploi dans l'industrie automobile allemande au premier semestre 2026
- [18] SAGESS, plaquette 2025 sur les obligations nationales de stockage
- [19] SAGESS, activité opérationnelle et stocks de sécurité
- [20] Agence internationale de l'énergie, politique française de sécurité pétrolière
- [21] Élysée, décision du G7 sur les réserves stratégiques du 11 mars 2026
- [22] Banque de France, impact du prix du pétrole sur l'inflation en France
- [23] Banque de France, projections macroéconomiques de juin 2026
- [24] Insee, dépenses de carburant et ménages particulièrement exposés, septembre 2026
- [25] Banque de France, défaillances d'entreprises à fin juillet 2026
- [26] Légifrance, tarifs normaux de l'accise sur les carburants en vigueur en 2026
- [27] Assemblée nationale, exécution 2025 de l'accise sur les carburants
- [28] Conseil d'analyse économique, réaction de la consommation de carburant aux variations de prix
- [29] Agence internationale de l'énergie, plan en dix points pour réduire rapidement la demande de pétrole
- [30] Agence internationale de l'énergie, Oil 2025 et perspectives du raffinage mondial
- [31] TotalEnergies Donges, projet Horizon et nouvelles unités de production
- [32] Ministère des Armées et des Anciens combattants, missions du Service de l'énergie opérationnelle
- [33] OTAN, résilience et préparation civile
- [34] OTAN, recommandations 2026 sur la coopération publique privée pour la résilience
- Source complémentaire. Commission européenne, groupe de coordination pétrolière du 8 septembre 2026